

Wichtige Kennzahlen für Amgen:
- 52-Wochen-Spanne: $269.77 bis $391.29
- Aktueller Kurs: $351.43 (Stand Schlusskurs 24. Juni 2026)
- Marktkapitalisierung: ~$190 Milliarden
- Konsensziel der Analysten: ~$353
- KGV (NTM): 15,5x
- Nettoverschuldung/EBITDA (LTM): 2,64x
- Dividendenrendite: 2,9%
- Non-GAAP-Gewinn je Aktie Q1 2026: $5,15 (plus 5 % gegenüber Vorjahr)
- Freier Cashflow Q1 2026: $1,5 Milliarden (plus 50 % gegenüber Vorjahr)
Die meisten Anleger wissen nie, ob eine Aktie wirklich unterbewertet oder überteuert ist. Die professionellen Bewertungstools von TIKR geben Ihnen eine klare, datengestützte Antwort für über 60.000 Aktien kostenlos →
Amgen steigerte den Umsatz in 4 Jahren von 26 auf 37 Milliarden Dollar. Den Schätzungen zufolge ist das erst der Anfang
Amgen Inc. (AMGN) hat in den letzten Jahren einen der komplexeren Übergänge im Large-Cap-Biotech-Sektor vollzogen: die Integration einer 28-Milliarden-Dollar-Übernahme von Horizon Therapeutics, die Bewältigung von Biosimilar-Einbrüchen bei seinen älteren Blockbustern und gleichzeitig den Aufbau einer neuen Welle von Franchises in den Bereichen Onkologie, seltene Krankheiten und Entzündungen. Die Umsatzkurve zeigt am deutlichsten, wie dieser Übergang verlaufen ist.
Die Gesamterlöse stiegen von 26 Milliarden Dollar im Jahr 2021 auf 36,8 Milliarden Dollar im Jahr 2025 – ein Anstieg, der auf dem Weg echte Faktoren en contra (headwinds) absorbierte. Prolia fiel im ersten Quartal 2026 um 34 %, als Biosimilars weltweit auf den Markt kamen, und Enbrel sank um 37 %, als die Preisgestaltung von Medicare Part D gemäß dem Inflation Reduction Act in Kraft trat.
Dies sind geplante Rückgänge, die das Management frühzeitig angekündigt hat, und die neueren Franchises kompensieren sie mehr als nur.

Was die Umsatzlinie in Bewegung hält, ist eine breite Palette neuerer Produkte, die mit Wachstumsraten zulegen, die ältere Franchises selten erreichen. UPLIZNA wuchs im ersten Quartal um 188 % gegenüber dem Vorjahreszeitraum, während IMDELLTRA, ein Lungenkrebsmedikament, um 219 % zulegte.
Repatha, das Cholesterinmedikament, wuchs um 34 %. CEO Robert Bradway sagte im Telefonat zum ersten Quartal, dass 16 Marken mindestens ein zweistelliges Wachstum erzielt hätten. Der Konsens prognostiziert einen Umsatzanstieg auf etwa 38 Milliarden Dollar im Jahr 2026 und rund 43 Milliarden Dollar bis 2030.
Sehen Sie den genauen Moment, in dem Wall Street eine Aktie hochstuft, bevor der Rest des Marktes einsteigt – verfolgen Sie Analysten-Bewertungsänderungen in Echtzeit mit TIKR kostenlos →
Von 17 auf 22 Dollar in 4 Jahren: Warum Amgens Gewinne standhalten, selbst wenn die Schlagzeilen es nicht tun
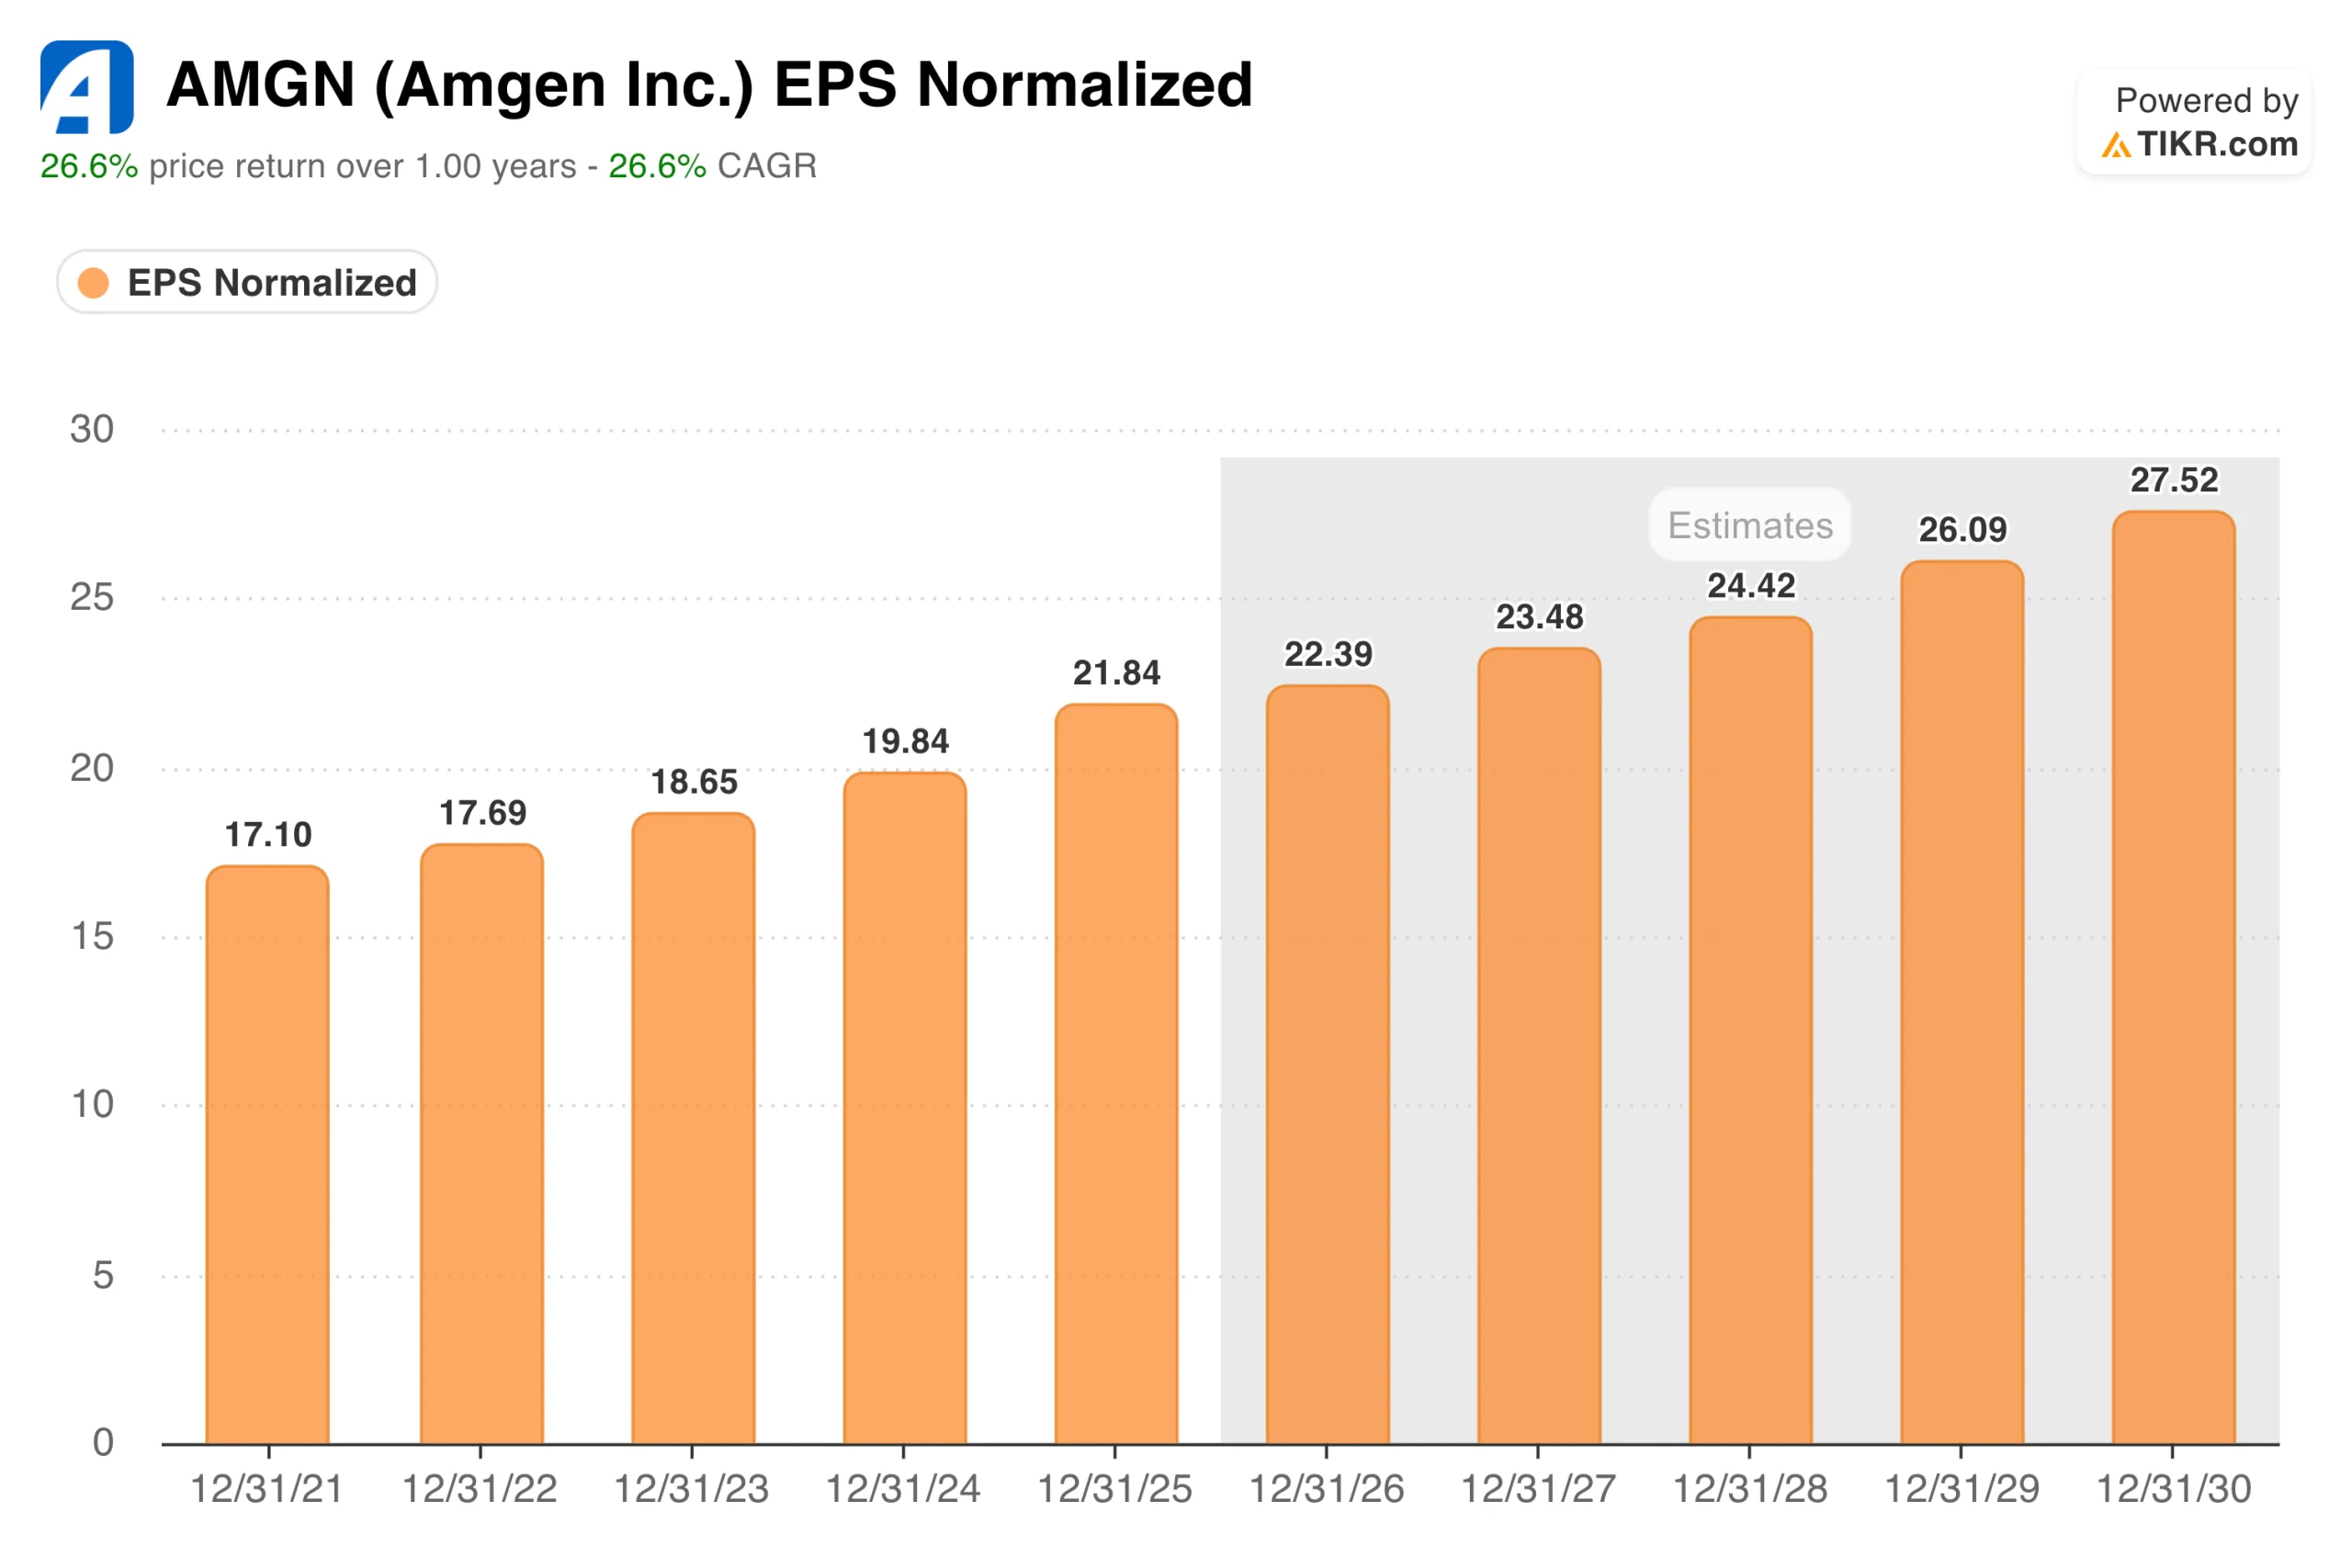
Die EPS-Kurve erzählt die andere Hälfte der Geschichte. Die normalisierten Gewinne stiegen von 17,10 Dollar im Jahr 2021 auf 21,84 Dollar im Jahr 2025 – ein ununterbrochener Anstieg, der die Horizon-Integration, zunehmende Faktoren en contra (headwinds) durch Biosimilars und eine höhere Zinsbelastung durch die Übernahmeverschuldung umfasste. Der non-GAAP-Gewinn je Aktie im ersten Quartal 2026 belief sich auf 5,15 Dollar, ein Plus von 5 % gegenüber dem Vorjahr und über dem Konsens. Die Prognose (guidance) für das Gesamtjahr 2026 sieht einen non-GAAP-Gewinn je Aktie zwischen 21,70 und 23,10 Dollar vor.
Das Margenprofil hinter diesen Gewinnen ist es wert, verstanden zu werden. Die non-GAAP-Operativmarge lag im ersten Quartal bei 45,3 % und war damit im Wesentlichen unverändert gegenüber dem Vorjahr, während der freie Cashflow um 50 % auf 1,5 Milliarden Dollar stieg, da die Abschreibungen auf die erworbenen Horizon-Vermögenswerte langsam auslaufen.
Das Geschäft generiert erhebliche Cashflows, selbst wenn der Nachrichtenzyklus von Pipeline-Updates und regulatorischen Schlagzeilen dominiert wird. Ein Punkt, der zu beachten ist: Die FDA schlug im April vor, die Zulassung von TAVNEOS, einem Medikament für seltene Krankheiten mit einem Jahresumsatz von etwa 500 Millionen Dollar, zurückzuziehen.
Amgen hat das Duke Clinical Research Institute beauftragt, die Studiendaten unabhängig neu zu bewerten, und plant, der Entscheidung zu widersprechen. Dies ändert nicht die Investment-These, stellt aber eine echte latente Belastung (overhang) dar, die Anleger beobachten. Der Konsens prognostiziert einen Gewinn je Aktie von etwa 28 Dollar bis 2030.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Was das TIKR-Modell über die Zukunft von Amgen aussagt
Bei etwa dem 15,5-fachen des NTM-Gewinns wird Amgen mit einem echten Abschlag gegenüber Large-Cap-Biotech-Peers gehandelt, und das durchschnittliche Kursziel der Analysten von etwa 353 Dollar liegt im Wesentlichen auf dem heutigen Handelsniveau. Diese nahezu flache implizierte Aufwärtsbewegung spiegelt eine weitgehend neutrale Haltung der Analysten wider, während der Markt auf die MariTide-Daten wartet. Das TIKR-Mittelszenario-Modell nimmt eine längerfristige Perspektive ein.

Das Mittelszenario zielt auf etwa 467 Dollar je Aktie ab, was eine Gesamtrendite von etwa 33 % gegenüber dem aktuellen Kurs impliziert, oder etwa 6,5 % annualisiert über die nächsten 4,5 Jahre. Das Modell geht von einem jährlichen Umsatzwachstum von etwa 3 % und Nettogewinnmargen nahe 35 % aus, was dem historischen Verlauf entspricht und ohne MariTides Erfolg wesentliche Bedeutung beizumessen.
Das Oberszenario erreicht etwa 680 Dollar. Das Unterszenario landet immer noch bei etwa 485 Dollar, über dem heutigen Handelsbereich.
MariTide ist die Variable, die keines dieser Szenarien vollständig erfassen kann. Es handelt sich um eine monatliche oder vierteljährliche Injektion, die gleichzeitig den GLP-1-Rezeptor aktiviert und den GIP-Rezeptor blockiert und so einen dauerhaften Gewichtsverlust mit weitaus seltenerer Dosierung als bei Lillys Zepbound oder Novo Nordisks Wegovy bewirken soll.
Phase 2 zeigte einen durchschnittlichen Gewichtsverlust von bis zu 20 % nach 52 Wochen, was Anleger enttäuschte, die mehr erwartet hatten, und diese Lücke hat die Aktie von ihren Höchstständen ferngehalten. Daten aus Phase 3 des MARITIME-Programms werden bis 2027 erwartet.
Anleger, die heute kaufen, besitzen effektiv ein solides, cashflow-starkes Biotech-Unternehmen zu einem vernünftigen KGV, mit einer bedeutenden Option auf einen der wichtigsten klinischen Datenpunkte im Bereich Adipositas in den nächsten 18 Monaten.
Sollten Sie in Amgen Inc. investieren?
Die Argumentation für Amgen erfordert keinen Erfolg von MariTide. Das bestehende Geschäft wächst stetig im Umsatz, verzinst das eingesetzte Kapital (compounds earnings) zuverlässig und generiert genug Cashflow, um eine Dividende von fast 3 % zu unterstützen, die seit einem Jahrzehnt um etwa 12 % pro Jahr gewachsen ist. Bei etwa dem 15,5-fachen des erwarteten Gewinns ist diese Kombination nicht teuer.
MariTide ist die zusätzliche Option oben drauf. Wenn die Phase-3-Daten bis 2027 einen wettbewerbsfähigen Gewichtsverlust gegenüber wöchentlichen GLP-1-Medikamenten zeigen, wird der aktuelle Kurs im Nachhinein wie ein erheblicher Abschlag aussehen.
Wenn sie enttäuschen, rechtfertigt das Kerngeschäft immer noch den Besitz der Aktie auf einem Niveau nahe dem heutigen. Diese Asymmetrie macht Amgen zu einem ernsthaften Kandidaten für einen genaueren Blick.
Sehen Sie das vollständige TIKR-Modell für AMGN, einschließlich Szenarioannahmen und historischer Bewertungskennzahlen. Erstellen Sie Ihre eigene Bewertung für Amgen-Aktien kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






