

Die wichtigsten Punkte
- Die durchschnittlichen Analystenschätzungen von Bloomberg prognostizieren für AMD ein Nettoeinkommenswachstum von 501 % über vier Jahre, vor Broadcom und Nvidia. AMD veröffentlicht die Ergebnisse des dritten Quartals am 3. November.
- Der Großteil des Wachstums fällt auf das Jahr 2027, wenn Analysten erwarten, dass der Gewinn pro Aktie (EPS) durch KI-Datacenter-Verkäufe mehr als verdoppelt wird.
- Die PC-Warnung von Intel traf den kleineren Teil von AMD. Der Client-Bereich macht 27 % des Umsatzes aus, der Datacenter-Bereich 58 % und verdoppelt sich.
- Bei einem KGV von 45 für die nächsten zwölf Monate benötigt AMD eine Prognose für das vierte Quartal in der Nähe der von Analysten implizierten 16,2 Mrd. USD, nur um seinen aktuellen Kurs zu halten.
Die Wall Street erwartet, dass Advanced Micro Devices (AMD) sein Nettoeinkommen über vier Jahre, einschließlich dieses Jahres, um 501 % steigern wird. Diese Zahl stammt aus den durchschnittlichen Analystenschätzungen von Bloomberg, die in einer von Jon Erlichman auf X geteilten Liste aufgeführt sind. Damit liegt AMD deutlich vor Broadcom (AVGO) mit 306 % und Nvidia (NVDA) mit 168 %.
AMDs erste Gelegenheit, diese Prognose zu untermauern, kommt am Dienstag, den 3. November, wenn das Unternehmen nach Börsenschluss die Ergebnisse des dritten Quartals vorlegt. Es geht angeschlagen in die Veröffentlichung. Die Aktie fiel am Freitag, den 30. Oktober, um 11 %, nachdem Intel (INTC) gewarnt hatte, dass seine PC-Schwächephase mindestens bis zur ersten Hälfte des Jahres 2027 andauern und damit auch Chip-Aktien mitziehen würde.
Die Prognose stützt sich auf 2027
Der Konsens von TIKR zeigt, wie vorverlagert dieses Wachstum ist. Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von 4,17 USD im Jahr 2025 auf 7,62 USD in diesem Jahr steigt und sich dann 2027 mehr als verdoppelt auf 15,93 USD.
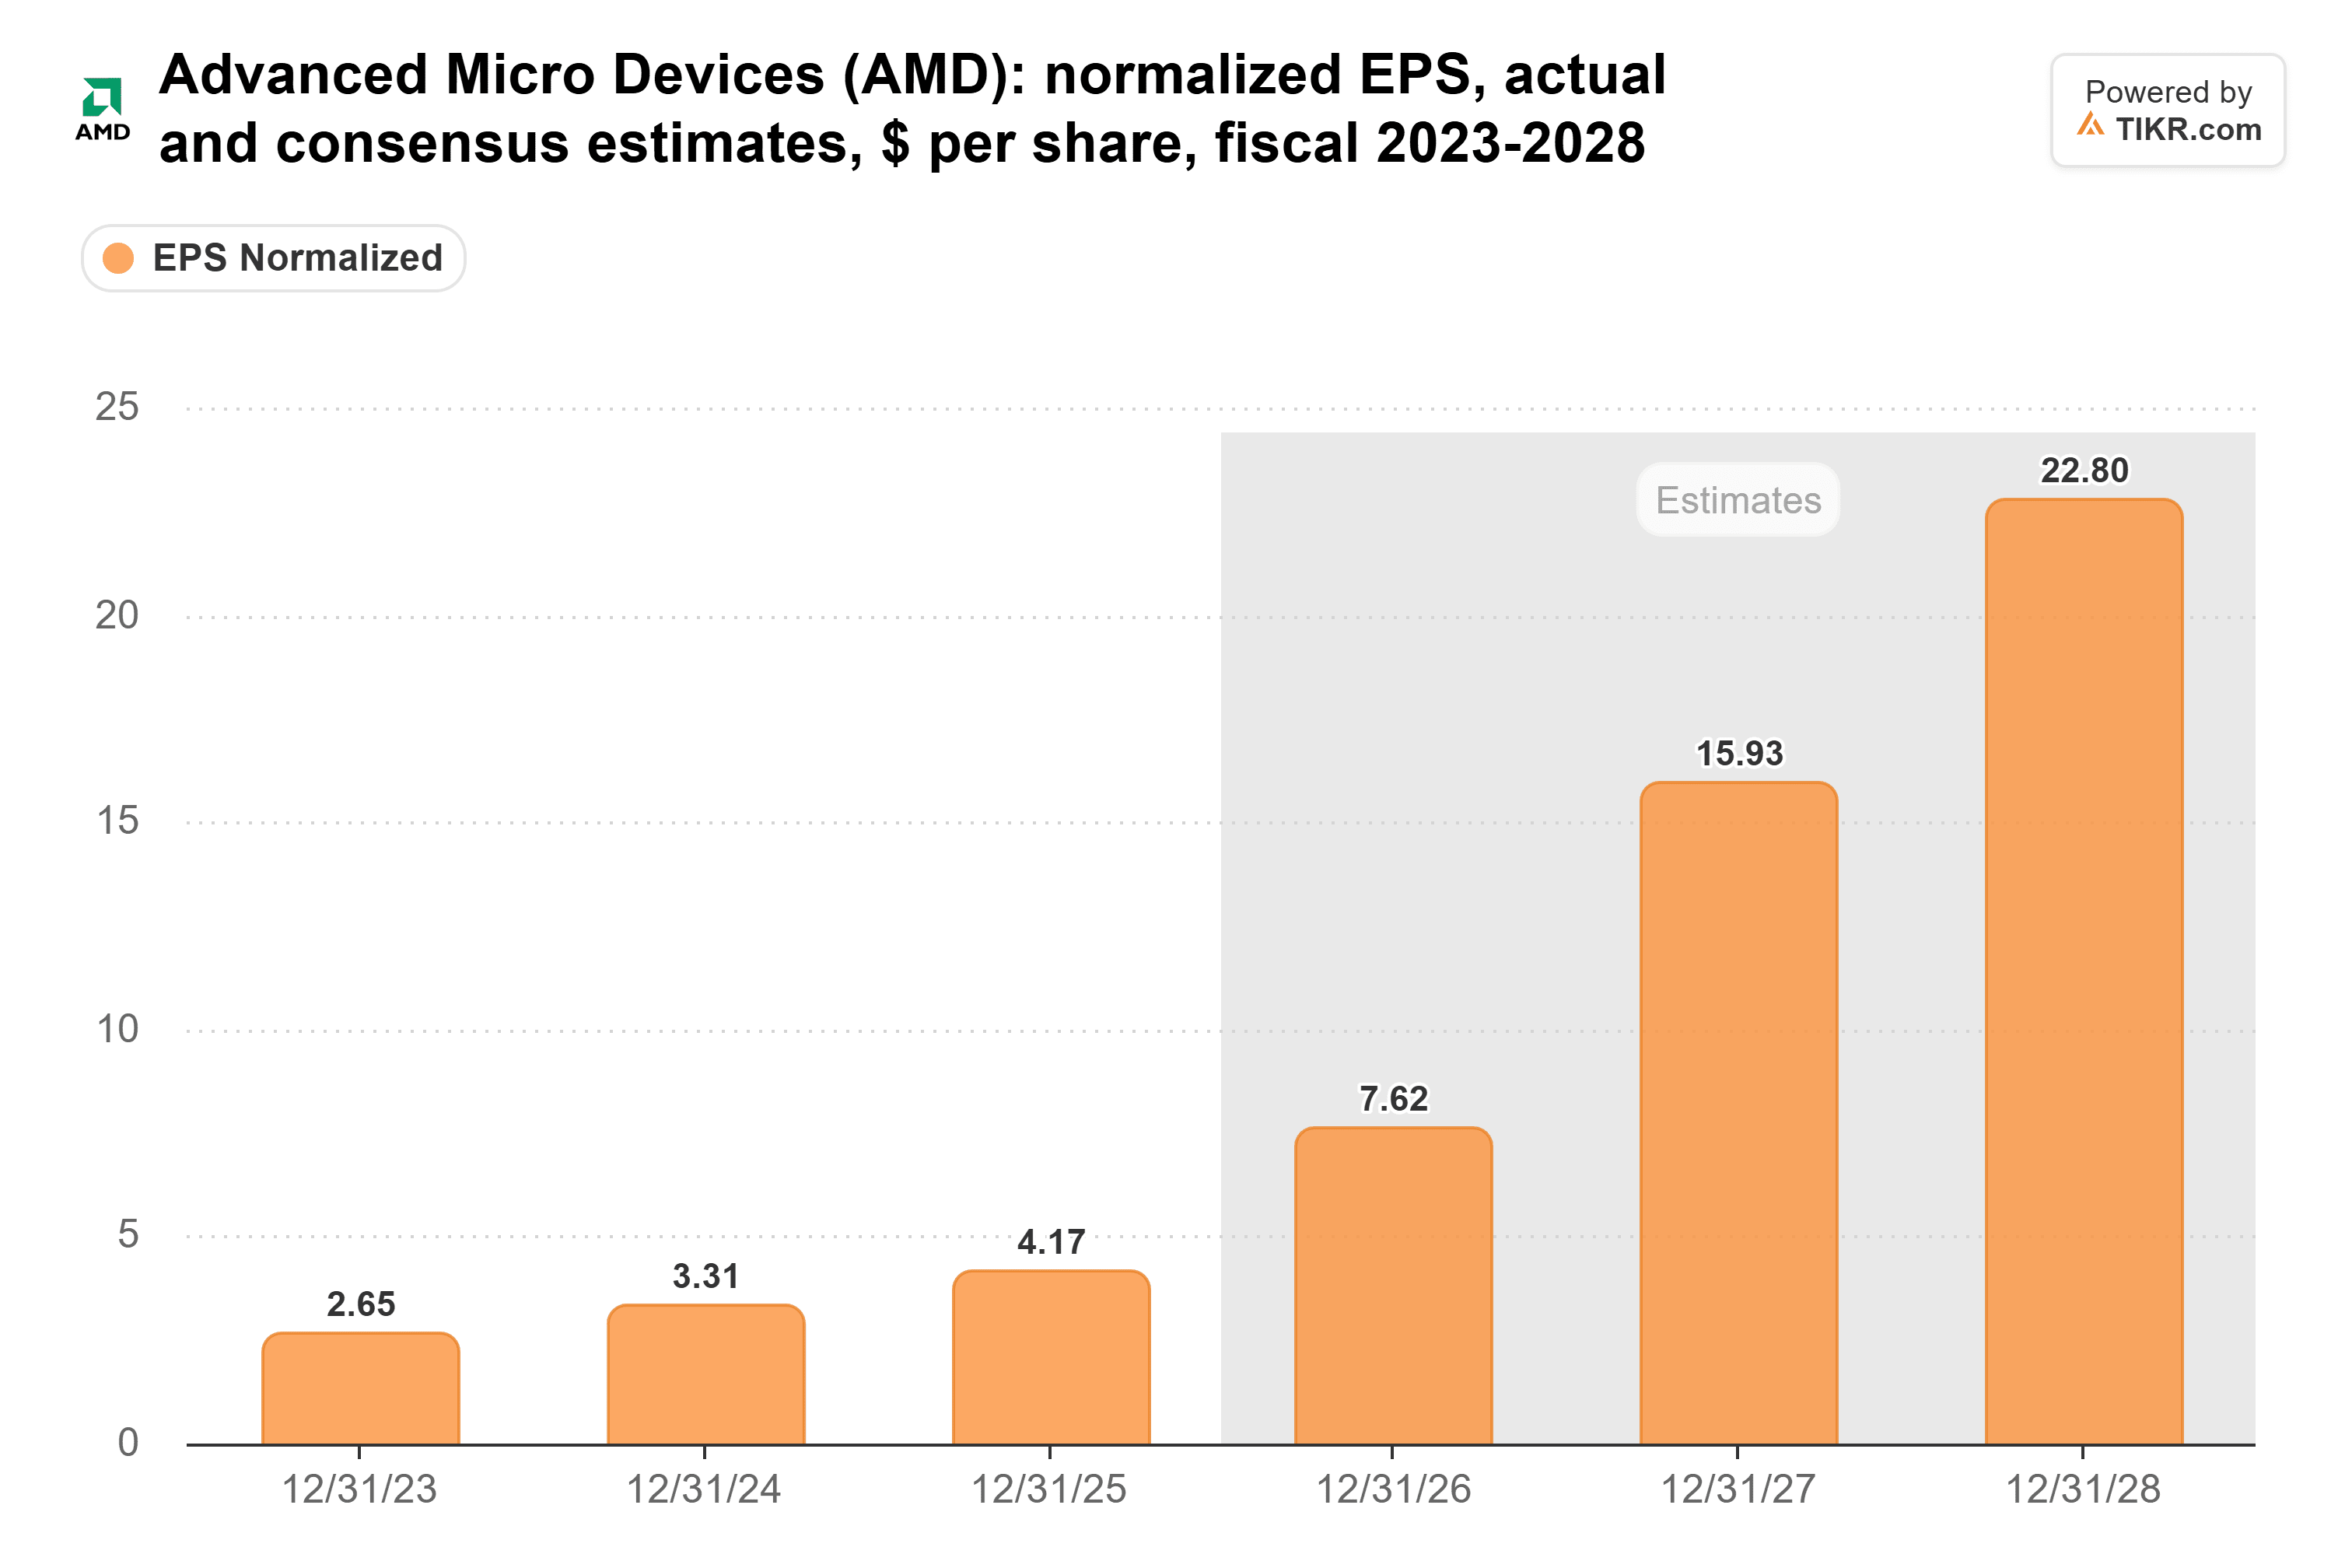
Die Schätzung für 2028 von 22,80 USD ist etwa das 5,5-fache dessen, was AMD 2025 verdiente, und fast zwei Drittel dieses Anstiegs entfallen auf die Jahre 2026 und 2027.
Die Gewinne sind bereits in Bewegung. Das vierteljährliche Nettoeinkommen erreichte im Juni-Quartal 2026 2,30 Mrd. USD, gegenüber 0,77 Mrd. USD im September-Quartal 2024.

Das letzte Quartal beinhaltet 483 Mio. USD an Investitionsgewinnen. Ohne diese beträgt es etwa 1,8 Mrd. USD, was immer noch mehr als das Doppelte ist. Die Zahl vom Dienstag wird mit 1,24 Mrd. USD vor einem Jahr verglichen.
Der Sprung im Jahr 2027 ist eine Wette auf KI-Datacenter. Im August sagte das Management, es erwarte, dass die Datacenter-Umsätze im nächsten Jahr mehr als verdoppelt werden, da seine Helios-Racks an Kunden wie OpenAI, Meta und Anthropic ausgeliefert werden. Analysten nahmen den Hinweis auf: Die EPS-Schätzung für 2027 ist seit Ende Juli um etwa 21 % von 13,18 USD gestiegen.
TIKR verfolgt 55 Analysten zu AMD. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AMD zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Zu den Analystenbewertungen für AMD
Die Warnung von Intel trifft die kleinere Hälfte von AMD
Intel erwartet, dass seine Client-Umsätze im Vergleich zum dritten Quartal um mehr als 20 % fallen werden, und das ließ AMD am Freitag sinken. Aber im zweiten Quartal brachte AMDs Client-Segment 3,1 Mrd. USD ein, etwa 27 % des Umsatzes. Datacenter brachte 6,7 Mrd. USD oder 58 % ein, mehr als doppelt so viel wie vor einem Jahr.
AMD hatte außerdem nur ein leichtes Client-Wachstum für das dritte Quartal prognostiziert, sodass ein Teil eines schwachen PC-Marktes bereits in den Zahlen enthalten ist. Der eigene 78%ige Anstieg der Datacenter-Umsätze von Intel weist in die andere Richtung, auf das Geschäft, das für AMD wichtiger ist.
Die AMD-Aktie ist darauf eingepreist, dass Helios pünktlich ankommt
Selbst nach dem Freitagskurs notiert AMD mit einem KGV von 45 für die nächsten zwölf Monate, deutlich über seinem Fünfjahresdurchschnitt von 35.

Das ist zwar niedriger als der Höchststand von 67 Ende Juni, setzt aber immer noch voraus, dass ein guter Teil der Gewinne von 2027 planmäßig eintrifft. Daher ist das dritte Quartal selbst weniger wichtig als das, was damit einhergeht. Das Management prognostizierte dafür einen Umsatz von etwa 13,0 Mrd. USD, plus/minus 300 Mio. USD, gegenüber einem Konsens von 13,09 Mrd. USD.
Die zu beobachtende Zahl ist die Prognose für das vierte Quartal. Die Analystenprognosen für 2026 implizieren einen Umsatz im vierten Quartal von etwa 16,2 Mrd. USD, ein Plus von 58 % gegenüber dem Vorjahr, da die Helios-Volumina im vierten Quartal und in der ersten Hälfte des Jahres 2027 steigen.
Eine Prognose in der Nähe von 16,2 Mrd. USD hält die Schätzung für 2027 steigend. Eine deutlich niedrigere Prognose würde bedeuten, dass Helios später oder in geringerem Umfang eintrifft, und die Zahl für 2027 würde entsprechend nach unten korrigiert werden. Das Management hat auch gesagt, dass seine Aussichten für 2027 davon abhängen, dass Kunden Datacenter-Kapazitäten rechtzeitig ans Netz bringen. Jede Einschränkung von CEO Lisa Su bezüglich dieses Zeitplans würde direkt auf die Schätzungen treffen, die bereits nach oben korrigiert wurden.
Zwei Arten, AMDs Quartal zu lesen
Die bullische Lesart: Datacenter macht bereits 58 % des Umsatzes aus und verdoppelt sich, Helios kommt in Fahrt, und Analysten haben die Schätzung für 2027 in drei Monaten um etwa 21 % erhöht. Auf diesem Weg ist die PC-Warnung von Intel nur Hintergrundrauschen.
Die bärische Lesart: Bei einem KGV von 45 benötigt die Aktie eine Prognose für das vierte Quartal in der Nähe von 16 Mrd. USD und ein zuversichtliches Wort zu 2027, nur um ihren aktuellen Stand zu halten. Client macht immer noch 27 % des Umsatzes aus, und eine schwache Client-Prognose könnte 2026 kürzen, selbst wenn Helios planmäßig bleibt.
Die PC-Schwächephase ist hier das kleinere Risiko. Der Zeitpunkt ist das größere, und die Prognose für das vierte Quartal am Dienstag ist der erste echte Hinweis darauf.
Was ist die AMD-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AMD wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!======


