


Die wichtigsten Punkte
- Die Aktie von Alibaba ist seit ihrem Schlusshoch vor einem Jahr um 41 % gefallen. Am 8. Oktober bestätigte Jefferies seine Kaufempfehlung mit einem Kursziel von 192 $, was 79 % über dem Schlusskurs vom 7. Oktober liegt.
- Die normalisierten Gewinne je Aktie fielen im Geschäftsjahr 2026 (bis März 2026) um mehr als die Hälfte, und die hohen Ausgaben für die Cloud führten im Juni-Quartal zu einem negativen freien Cashflow von 44,7 Mrd. RMB.
- Das Konsens-Kursziel der Wall Street von 185 $ hat sich im vergangenen Jahr kaum bewegt, und Analysten erwarten eine Erholung der Gewinne bis zum Geschäftsjahr 2028.
- Das Kursziel von 192 $ impliziert ein KGV von 24,3 für die nächsten zwölf Monate, nahe dem Fünfjahreshoch der Aktie. Die Einschätzung erscheint daher plausibel, aber ambitioniert.
Alibaba Group Holding (BABA) hat seit seinem Schlusshoch vor einem Jahr 41 % verloren, und Jefferies sieht immer noch eine deutliche Erholung. Am 8. Oktober bekräftigte Analyst Thomas Chong seine Kaufempfehlung und erhöhte sein Kursziel von 190 $ auf 192 $, was 79 % über dem Schlusskurs vom 7. Oktober von 107 $ liegt.
Was Alibaba nach unten gezogen hat
Die Gewinne waren der Auslöser. Die normalisierten Gewinne je Aktie von Alibaba fielen im Geschäftsjahr 2026 (bis März 2026) um mehr als die Hälfte, da das Unternehmen stark in Quick Commerce und KI-Infrastruktur investierte.
Das am 20. August veröffentlichte Juni-Quartal zeigte, dass die Ausgaben weiter stiegen. Das bereinigte EBITDA sank um 30 %, und der freie Cashflow war mit einem Abfluss von 44,7 Mrd. RMB negativ, verglichen mit 18,8 Mrd. RMB im Vorjahreszeitraum, bei Investitionsausgaben (Capex) von 67,7 Mrd. RMB. CFO Toby Xu sagte, der Rückgang sei "hauptsächlich auf die Investitionen in die Cloud-Infrastruktur zurückzuführen".
Was Jefferies sieht
Genau auf diesen Cloud-Ausbau setzt Jefferies. Die Cloud-Umsätze wuchsen im Juni-Quartal um 45 %, und das Unternehmen erwartet im Geschäftsjahr 2028 ein Wachstum von mehr als 50 %, wobei die Cloud-Gewinne die Verluste im AI Lab und in den Applications im Dezember-Quartel decken sollen. Es behält Alibaba als Top-Pick, obwohl das Kursziel von 192 $ niedriger ist als das von Chong vor einem Jahr gesetzte Ziel von 230 $.
Das Management stimmt zu. CEO Eddie Wu sagte im August: "Unser KI- und Cloud-Umsatzwachstum wird in den kommenden Quartalen weiter beschleunigen, begleitet von einer fortgesetzten Verbesserung der Rentabilität."
Geht die Rechnung für 192 $ auf?
Jefferies ist nicht allein. Das Konsens-Kursziel der Wall Street hat sich kaum bewegt, während die Aktie fiel.

Das Konsens-Kursziel von TIKR lag Ende September 2025 bei 186 $ und heute bei 185 $, mit 30 Kaufempfehlungen, acht Outperform-Bewertungen, einer Halten-Empfehlung und einer Underperform-Empfehlung. Das Kursziel von Jefferies von 192 $ liegt knapp über dem Durchschnitt.
Dieser Optimismus basiert auf einer Erholung der Gewinne.

Der Konsens sieht einen Anstieg des normalisierten Gewinns je Aktie im Geschäftsjahr 2027 und eine Rückkehr auf etwa das Niveau des Geschäftsjahres 2024 im Geschäftsjahr 2028 vor. Ein solides September-Quartal, wie Jefferies es erwartet, gibt keinen Anlass, die Schätzungen zu senken.
Beim KGV wird die Einschätzung schwieriger.
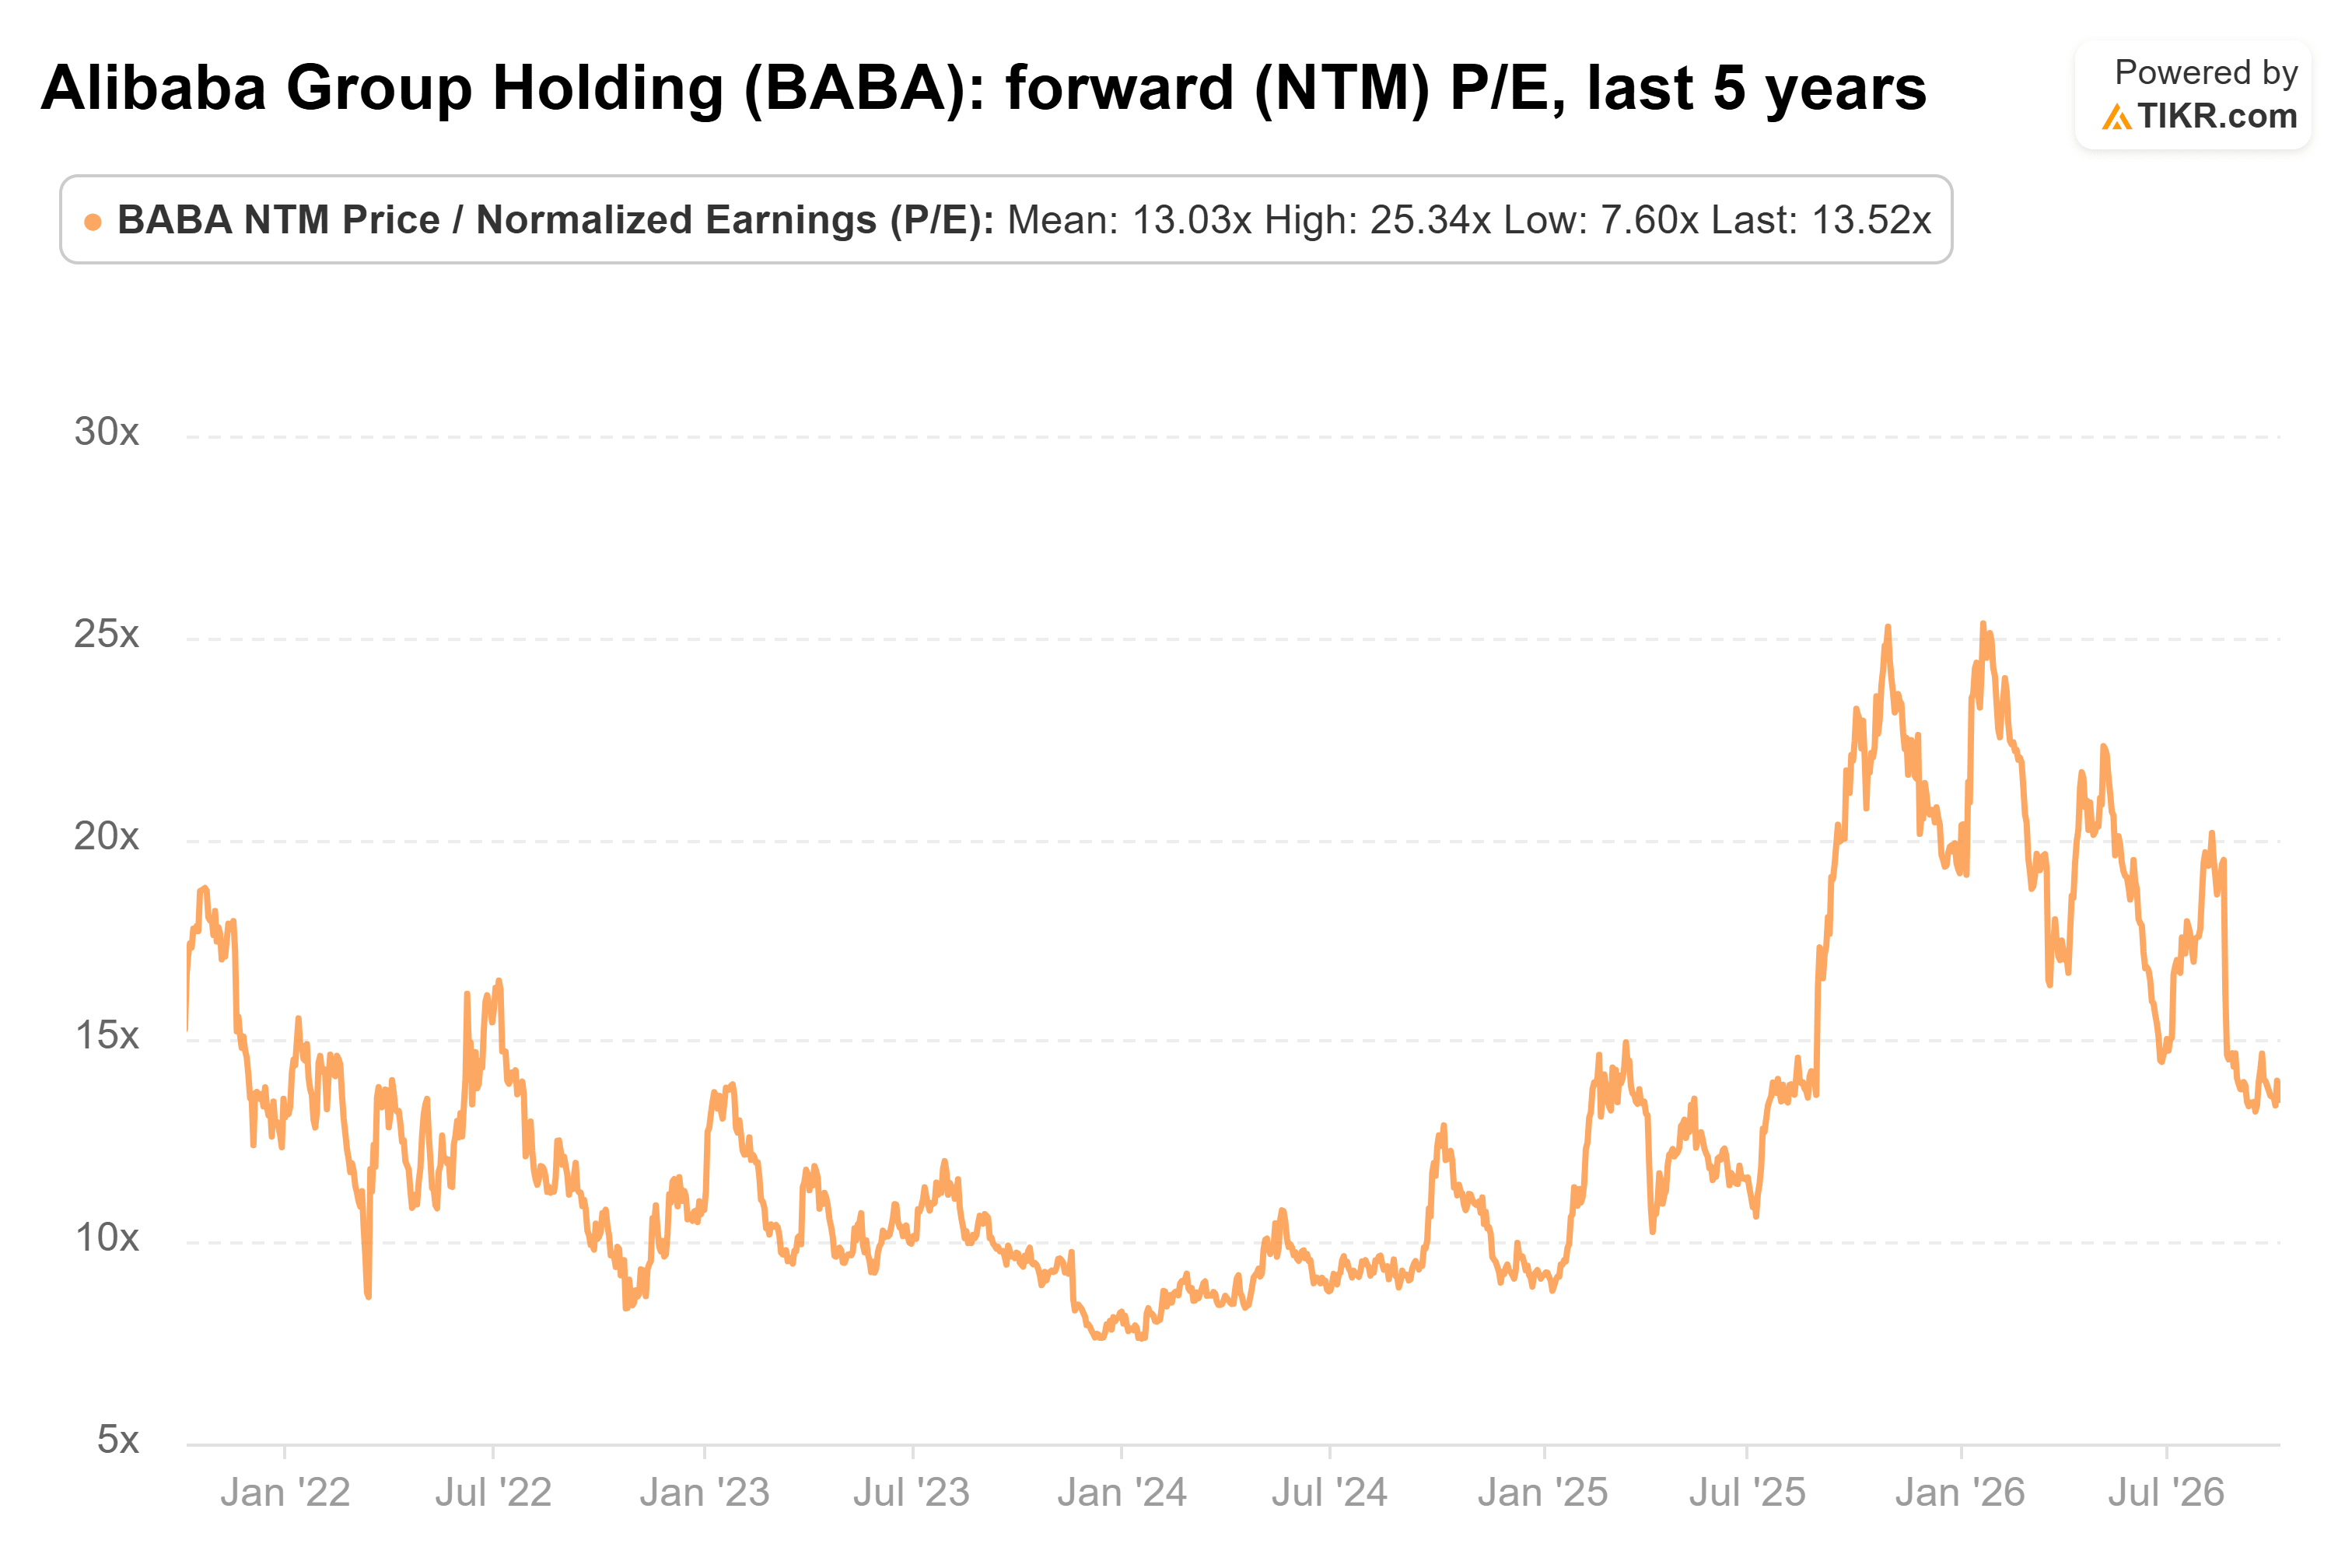
Mit einem KGV von 13,5 für die nächsten zwölf Monate notiert Alibaba nahe seinem Fünfjahresdurchschnitt von 13,0 und weit unter seinem Höchststand von 25,3 im Januar 2026. 107 $ geteilt durch 13,5 ergibt einen Konsensgewinn für die nächsten zwölf Monate von 7,91 $ je Aktie. Teilt man 192 $ durch 7,91 $, impliziert das Kursziel von Jefferies ein KGV von 24,3, nahe diesem Höchststand.
Diese Lücke verringert sich, wenn die Erholung wie geplant eintritt und die höhere Schätzung für das Geschäftsjahr 2028 in die Gewinne der nächsten zwölf Monate einfließt. Dennoch läge das von 192 $ implizierte KGV deutlich über dem für die Aktie üblichen Niveau.
Hat Jefferies also recht?
Das Risiko sind die Ausgaben: Das Management sagt, es sei zu aggressiven Investitionsausgaben (Capex) verpflichtet, und der negative Cashflow im Juni-Quartal zeigt die Kosten.
Bei einem KGV von 13,5 trägt die Aktie keinen Aufschlag für das Cloud-Wachstum. Aber für 192 $ sind sowohl die Gewinnerholung als auch ein KGV nahe dem Fünfjahreshoch der Aktie erforderlich. Daher würde ich es als plausibel, aber ambitioniert bezeichnen. Der nächste Test ist der Bericht von Alibaba für das September-Quartal: Wenn das Cloud-Wachstum über den 45 % vom Juni liegt und die Verluste im Quick Commerce weiter schrumpfen, wird 192 $ viel leichter zu verteidigen sein.
Was ist die Alibaba-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alibaba wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alibaba kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


