核心要点
- Verizon 第三季度调整后每股收益为 1.31 美元,超出盈利预期,新增 406,000 后付费电话用户,并连续第三个季度上调全年业绩指引。
- SpaceX 计划推出的电话网络尚未影响 Verizon 的盈利,但已对其估值构成压力:Verizon 的远期市盈率已从 3 月份的 10.5 倍降至 8.8 倍。
- 343.1 亿美元的收入未达预期,每后付费账户收入下降 1.9%,这是 Verizon 决定停止提价的代价。
- 通过其行业协会,Verizon、AT&T 和 T-Mobile 在 10 月 29 日就卫星直连手机规则进行投票前,要求 FCC 将两颗关键的 5G 频段保留给地面网络使用。
Verizon (VZ) 今早公布的第三季度盈利超出预期,并连续第三个季度上调了全年业绩指引。
就在几天前,Verizon、AT&T (T) 和 T-Mobile 已联合其行业协会,就卫星直连手机规则向 FCC 进行游说。这很重要,因为 SpaceX (SPCX) 正计划在 2028 年推出自己的电话网络。
到目前为止,SpaceX 对 Verizon 的唯一影响体现在股价上。(尽管盈利超预期,其股价今日仍下跌了 [2%]。)
TIKR 追踪了 25 位分析师对 Verizon 的看法。有多少人给出了“买入”评级?
在一个地方查看 Verizon 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Verizon 的分析师评级
具体情况如何
Verizon 的第三季度业绩在几乎所有关键指标上都表现强劲……
- 调整后每股收益 1.31 美元,高于分析师预期的 1.28 美元
- 新增 406,000 后付费电话用户,为五年来最佳第三季度表现;此外新增 137,000 后付费账户,为十多年来最佳
- 消费级后付费电话流失率为 0.87%,低于去年同期的 0.91%
- 调整后 EBITDA 为 138 亿美元,增长 8%,创公司纪录
- 自由现金流为 78 亿美元,增长 12.1%
管理层目前预计 2026 年调整后每股收益为 5.04 至 5.06 美元,增长 7% 至 7.5%,此前预期为 6% 至 7%。公司还预计今年将新增 110 万至 120 万后付费电话用户。此前的目标是 75 万至 100 万区间的上半部分。
收入是唯一未达预期的指标。收入为 343.1 亿美元,增长 1.5%,但低于 347.7 亿美元的普遍预期。每后付费账户收入下降 1.9% 至 168.08 美元。
这是 Verizon 主动做出的取舍。它停止了每年提价的策略,以减少客户流失。今年 1 月,管理层曾表示,这一变化将使今年的服务收入增长减少约 1.8 个百分点。
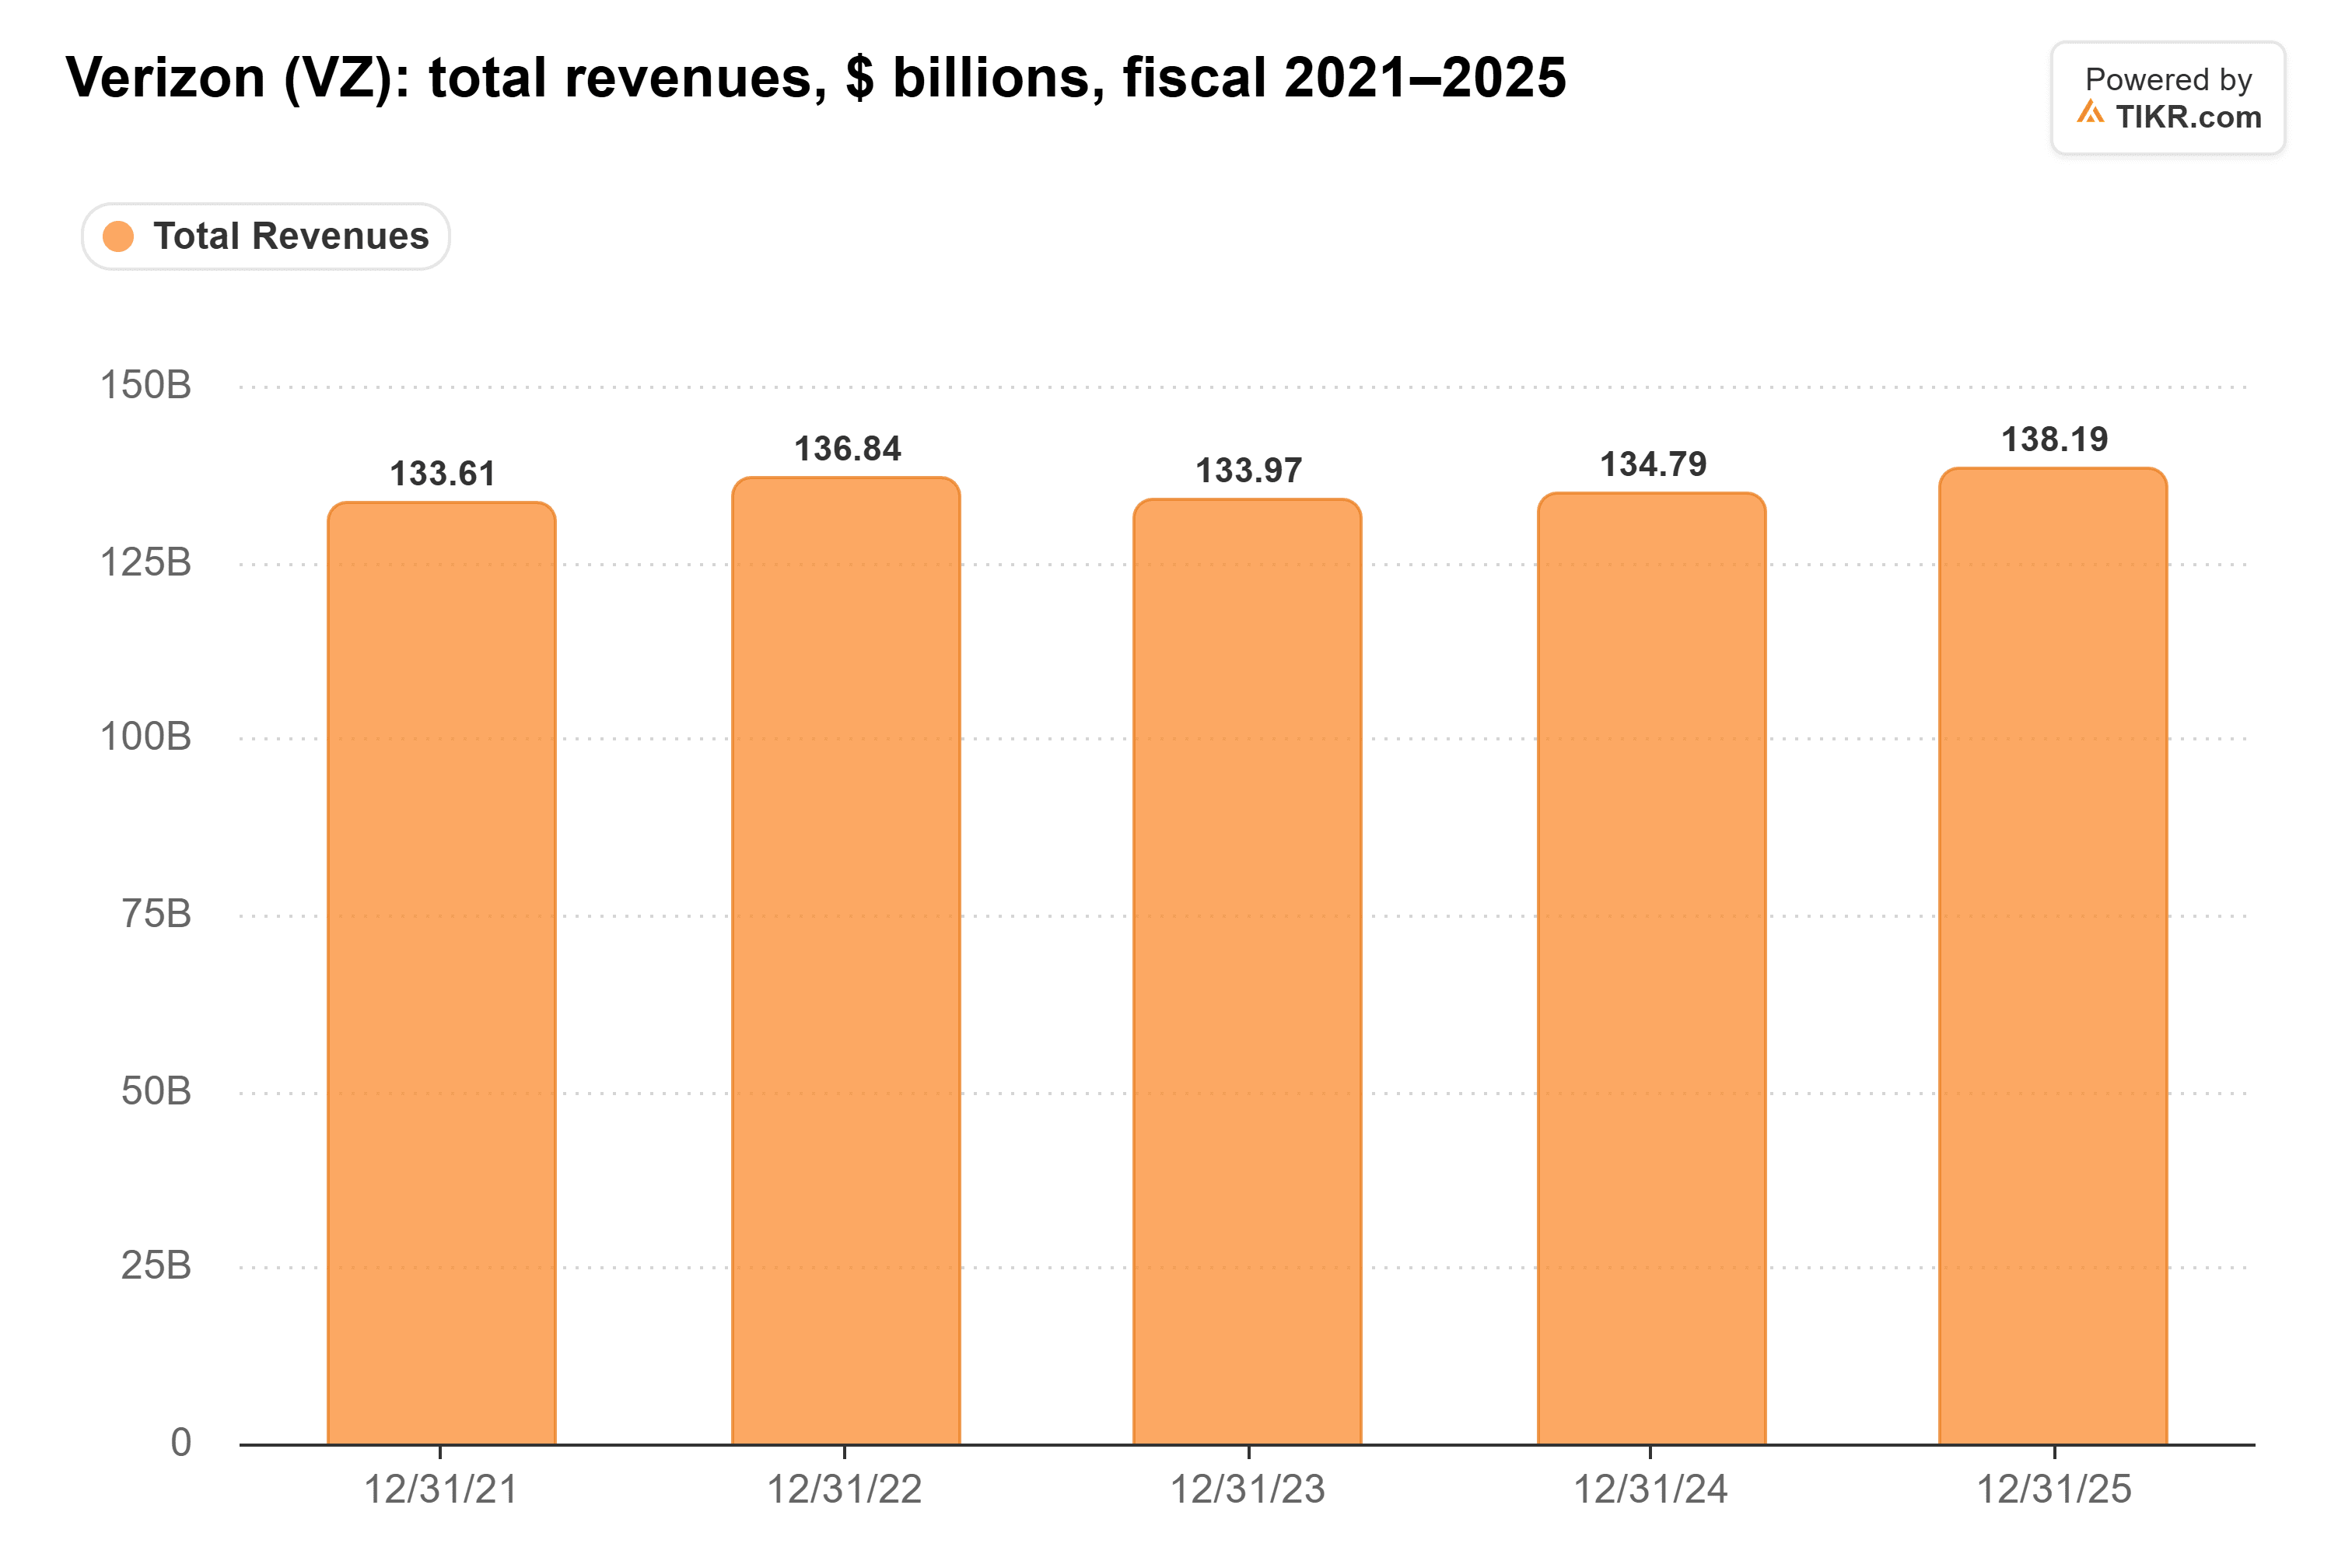
而 Verizon 没有太多可以放弃的空间。收入从 2021 财年的 1340 亿美元增长到 2025 财年的 1380 亿美元,五年间几乎没有增长。
SpaceX 尚未影响盈利
SpaceX 本月一直很忙。它同意了一项价值约 80 亿美元的全国性 800 MHz 频谱交易。在 SpaceX 的第三季度电话会议上,总裁 Gwynne Shotwell 表示,Starlink Mobile 的目标是在 2028 年初使用其自有频谱开始提供服务。埃隆·马斯克告诉分析师,他认为连接业务收入“有一条明确的路径达到每年数千亿美元”。该业务上个季度带来了约 52 亿美元的收入。
随后彭博社[报道](链接待补充)称,SpaceX 正在洽谈使用至少 80,000 个美国蜂窝基站。AT&T 和 T-Mobile 的股价在 10 月 23 日均下跌了 8%。
运营商的回应是游说。他们的行业协会 CTIA 于 10 月 20 日会见了 FCC 官员,并随后发出了一封[信件](链接待补充)。信中警告说,该机构的“建设决策对依赖日益增长的无线容量的消费者有实际影响。”
CTIA 要求 FCC 将卫星排除在承载运营商大部分 5G 流量的两个频段之外。FCC 将于 10 月 29 日就其新的卫星直连手机提案进行投票。CTIA 还希望运营商保留批准和终止将其频谱租赁给卫星公司的权利。信件中从未提及 SpaceX,但 SpaceX 正是运营商担心的公司。
与此同时,分析师预计 Verizon 的盈利将在 2028 年之前每年增长,从 2025 财年的每股 4.71 美元增至 5.75 美元。
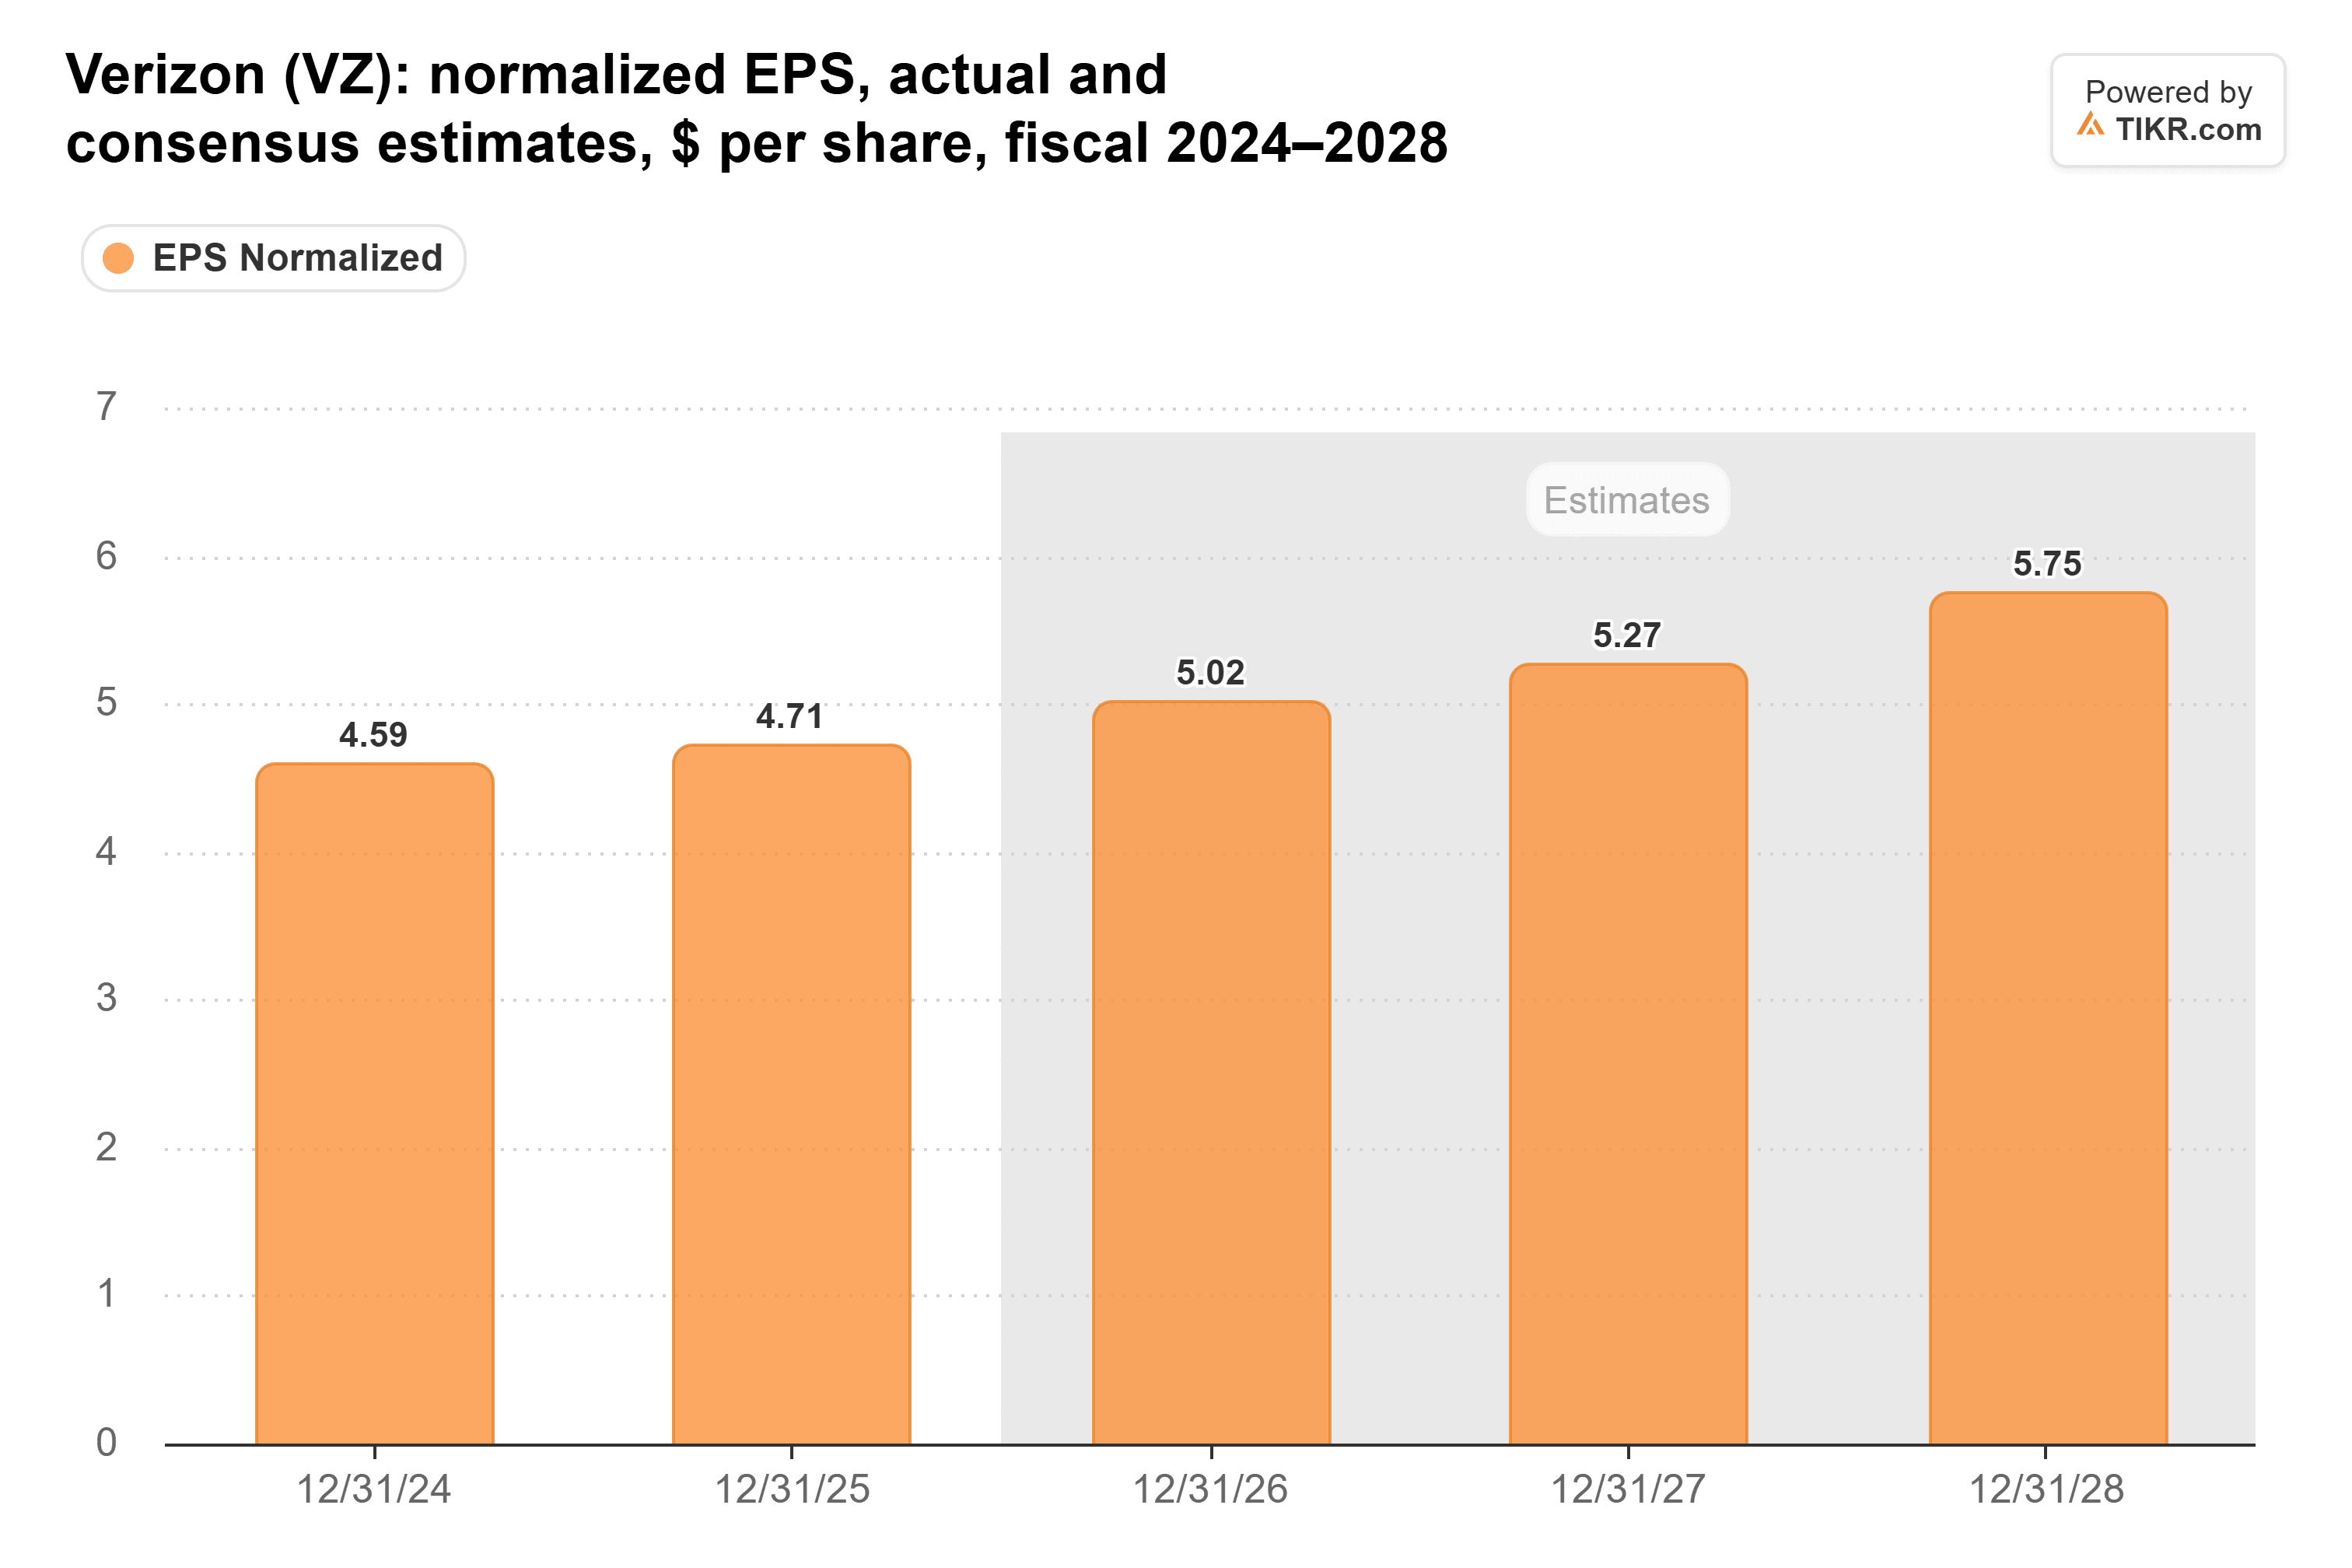
今天的业绩指引应该会推高这些预期:其 5.05 美元的中值已经高于分析师对 2026 年预期的 5.02 美元。
SpaceX 的风险已体现在股价中
Altimeter Capital 首席执行官 Brad Gerstner 上周在CNBC 的 Squawk Pod节目中谈到了电信股因 Starlink 的担忧而受到打击:“市场并不真正关心你今天的盈利是多少。他们说的是,你的业务即将面临巨大的颠覆,对吧?所以你的折现率必须上升。你的估值倍数必须下降。”
这正是 Verizon 发生的情况。其远期市盈率在上周五为 8.8 倍,低于 3 月份的 10.5 倍。
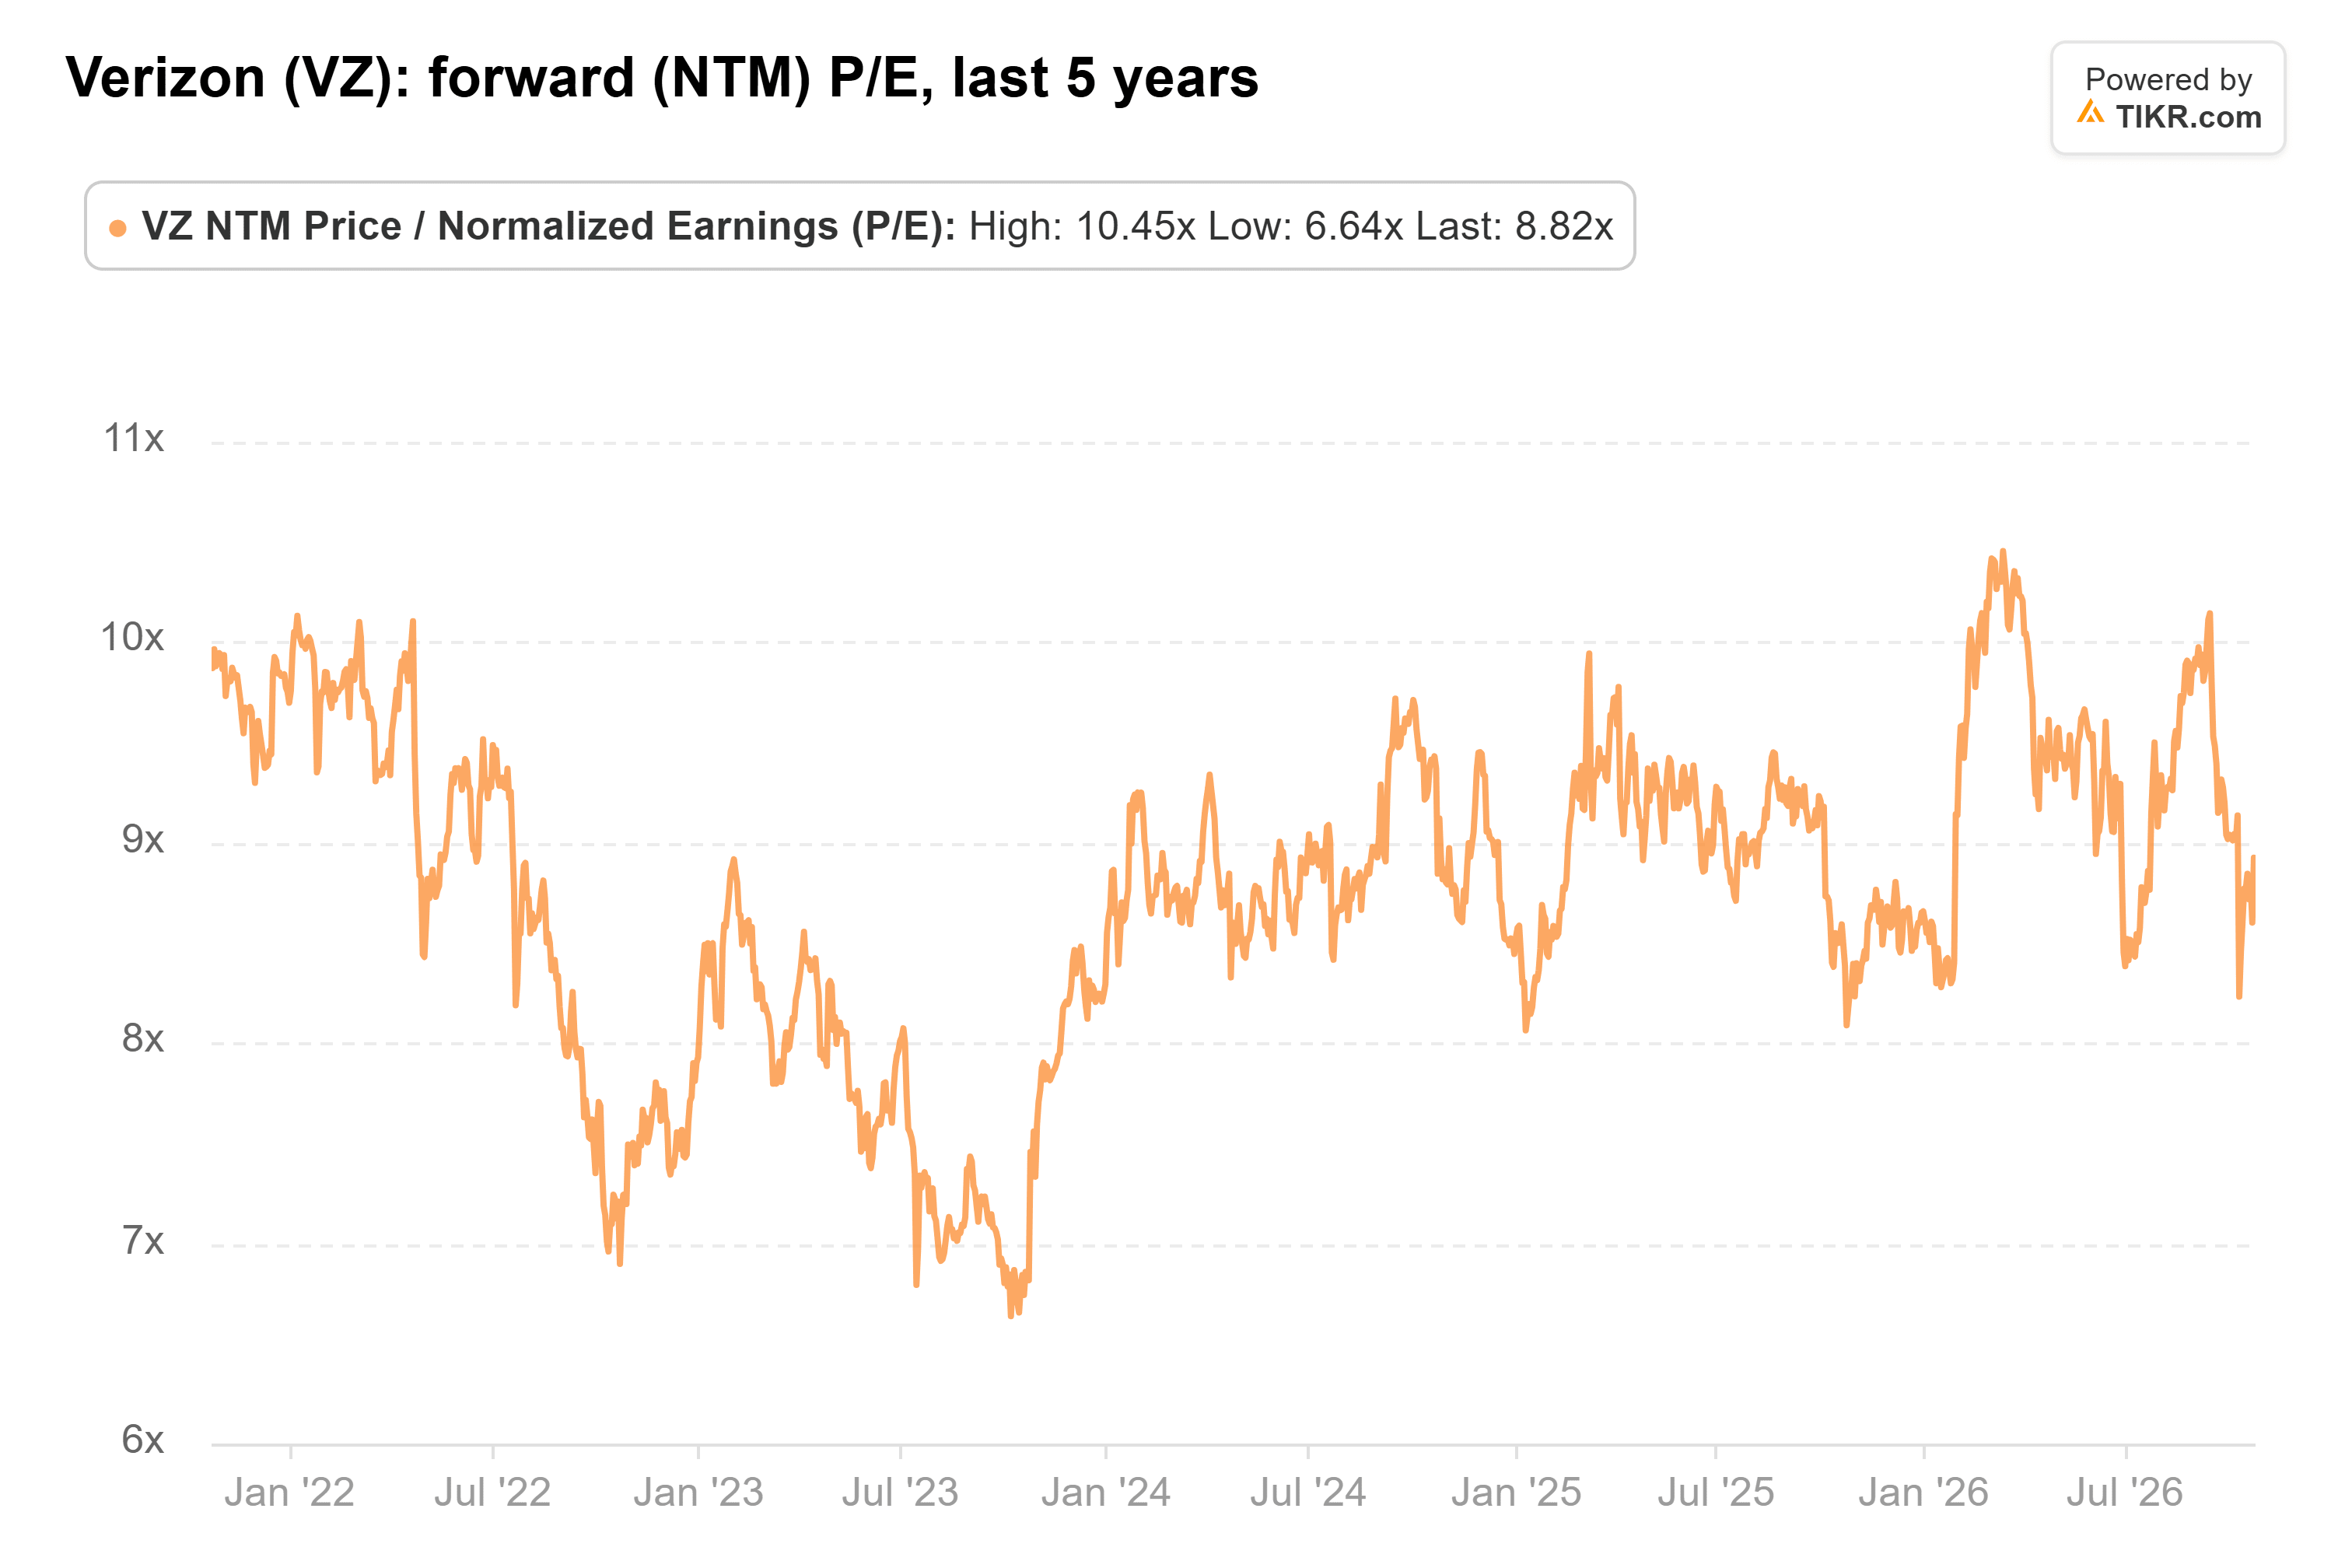
(这正好是其五年平均水平,所以该股的定价也并未包含灾难性预期。)
当然,Starlink Mobile 使用其自有频谱的服务要到 2028 年初才会推出。一个强劲的季度对于判断 Verizon 届时能否留住客户意义不大。而在 SpaceX 准备就绪之际,每账户收入下降是一个不利的趋势。
我的看法是:在威胁仍有一年多时间的情况下,Verizon 正在增加客户并实现盈利增长。以低于 9 倍的盈利倍数来看,我认为该股的定价已经反映了比现有数据所显示的更多的 SpaceX 冲击。FCC 10 月 29 日的投票,以及 SpaceX 可能达成的任何基站协议,都可能迅速改变这一局面。
那么 Verizon 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Verizon 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于 TIKR Terminal 的投资数据和分析师预期创建的。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!