核心要点
- Jefferies将Spotify的目标价从600美元上调至620美元,并称该平台对AI具有高度防御性,而该股在2026年下跌了8.5%。
- 利润率是检验这一判断的最佳标准,因为一个被AI侵蚀的业务不应该能够持续提价并留存更多欧元。
- Spotify给出的第三季度业绩指引为毛利率32.9%,运营利润6.7亿欧元,而第二季度分别为33.4%和6.55亿欧元。
- 该股目前市盈率约为35倍(基于未来盈利),如果利润率持续攀升,其估值将迅速下降,不过疲软的订阅用户数或第四季度展望仍可能掩盖强劲的利润率表现。
Spotify (SPOT) 股价在2026年(截至周二收盘)下跌了8.5%,因为投资者担心AI可能对订阅音乐业务造成的影响。
Jefferies认为市场判断有误,而Spotify将在10月22日周四开盘前公布第三季度业绩时,有机会证明哪一方是正确的。
Jefferies的押注依据
周二,Jefferies维持其“买入”评级,并将目标价从600美元上调至620美元,较周二收盘价高出约18%。分析师James Heaney称Spotify的平台“对AI去中介化担忧具有高度防御性”。
他的理由包括:市场预期不高,他预计运营费用增长将在本季度见顶,并且随着程序化销售在业务中占比提升,广告业务将有所改善。(广告业务可能需要帮助:第二季度广告支持收入仅增长1%。)他还预计未来6到12个月内,美国和英国市场将提价。
然后是AI角度。Jefferies认为,今年晚些时候可能会宣布推出一款AI驱动的混音产品,这与Spotify和华纳音乐集团的合作有关。但其基本假设完全不包含AI收入,因此620美元的目标价并不依赖于AI取得成功。
TIKR追踪了40位分析师对Spotify的看法。有多少人给出“买入”评级?
在一个地方查看Spotify的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Spotify的分析师评级
定价能力体现在利润率上
如果AI真的在将听众从Spotify拉走,定价将是首先显现迹象的地方。有更好去处的人不会持续支付更多费用。
Spotify的订阅用户确实在支付更多费用。第二季度,高级订阅收入增长15%至43.3亿欧元,这得益于订阅用户数增长9%以及每用户收入增长7%。
这些提价举措扩大了毛利率,从2022年的25.0%提升至2025年的32.0%……

……并且在2026年第二季度达到33.4%,较去年同期上升193个基点。
这些收益也体现在了最终利润上。运营利润率从2022年的-5.6%提升至2025年的12.8%:
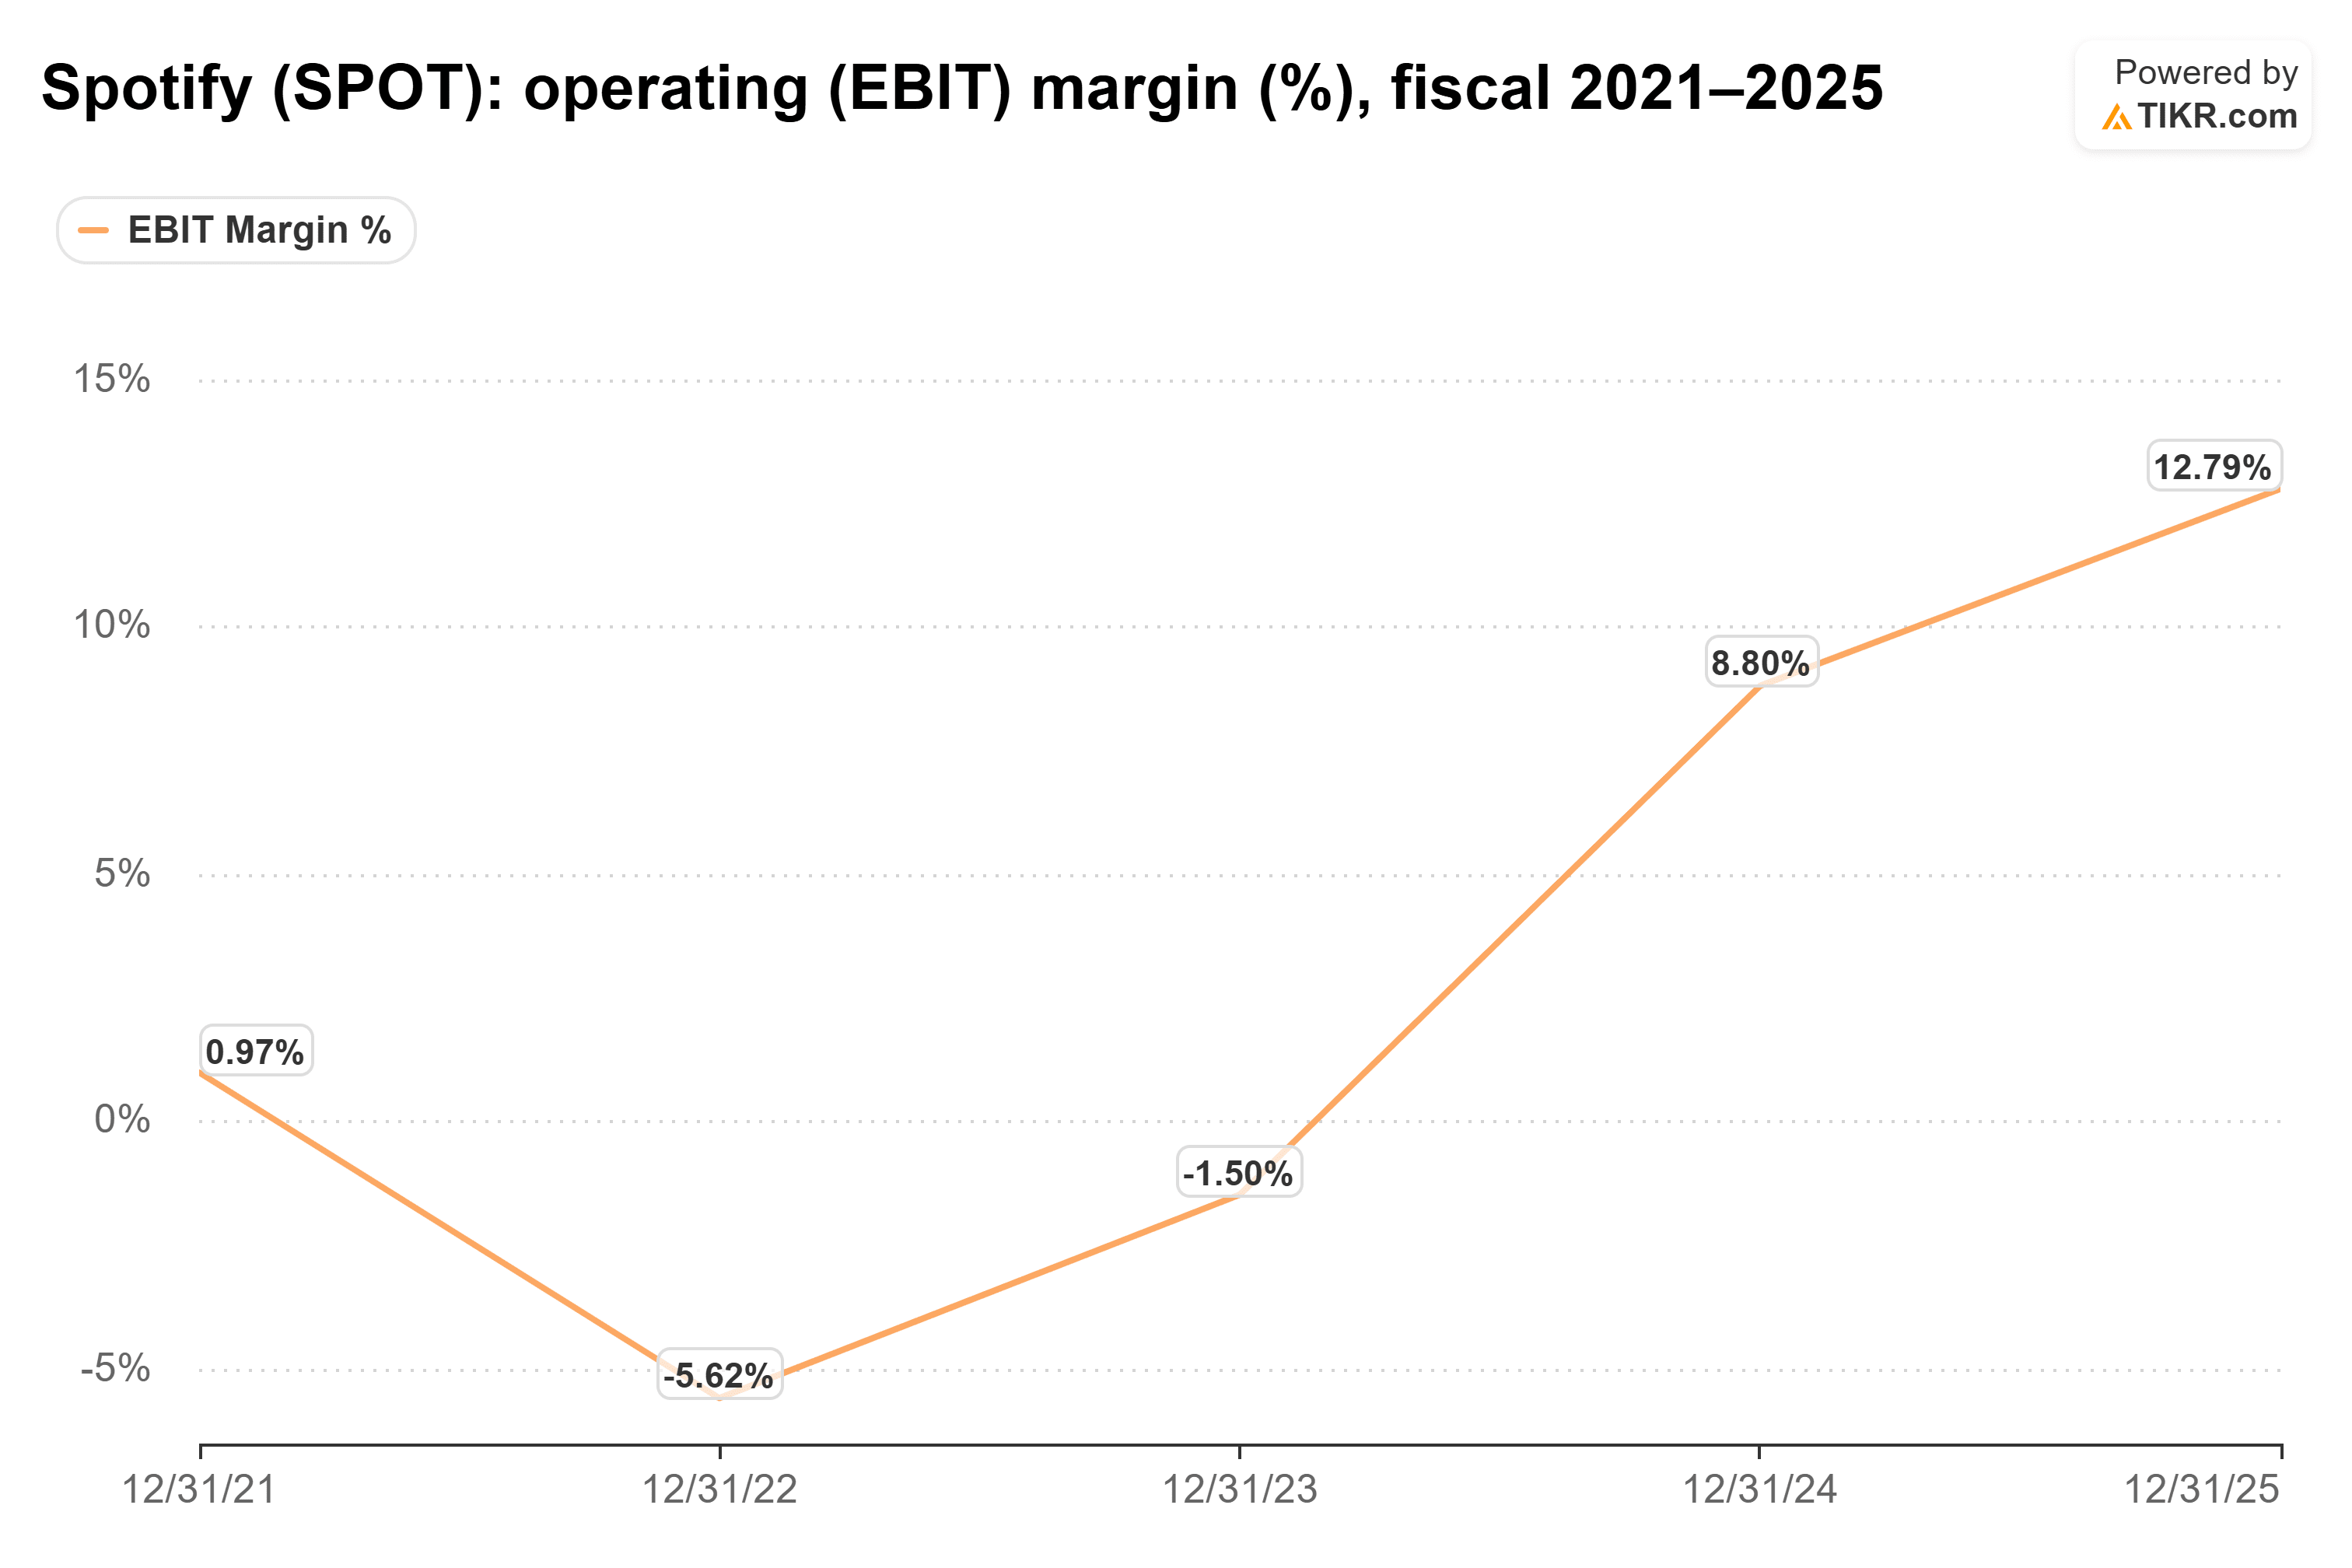
第二季度运营利润率为13.7%,运营利润为6.55亿欧元。截至6月的过去十二个月,自由现金流达到33亿欧元,高于2025年的29亿欧元。
周四的业绩门槛
Spotify给出的第三季度业绩指引为毛利率32.9%,运营利润约6.7亿欧元,收入约50亿欧元,这大致相当于约13.4%的运营利润率。
这比第二季度有所下降。Jefferies将其归因于季节性因素和一项监管费用,该费用历史上会使利润率减少30至40个基点,并预计投资者会寻找约33.1%的毛利率。第四季度展望同样重要:Jefferies将其自身对第四季度毛利率的预测从约34.3%下调至约33.7%,因为2026年是一个投资年。
不过,Spotify的股价并不总是基于其利润率变动。8月份,毛利率超出指引,但由于盈利未达预期,股价在财报后仍下跌了3.4%。因此,如果订阅用户数低于3.05亿的指引,或者第四季度展望谨慎,可能会抵消利润率表现良好的影响。
如果利润率保持,估值存在差距
Spotify的交易市盈率约为35倍(基于未来盈利)。分析师预计2026年每股收益增长约16%,略快于收入增长。利润率每额外提升一个百分点,都会推动盈利增长进一步领先于收入增长,从而迅速拉低市盈率。
管理层也以实际行动支持股价:Spotify在财报发布前增加了15亿美元的股票回购。
我的看法:Spotify的利润率表现符合一个具有防御性平台应有的所有特征,而35倍的远期市盈率定价,似乎预示着这种增长即将停止。如果周四公布的利润率达到或高于指引,且第四季度展望显示其将继续攀升,那么对AI的担忧就构成了估值差距,Jefferies的620美元目标价看起来是合理的。
当然,Jefferies预期的美国和英国提价尚未宣布,而这正是推动这一利润率故事延续至2027年的关键。
那么Spotify股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Spotify可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含近期公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!