核心要点
- 据报道,字节跳动、阿里巴巴和腾讯已订购了超过350亿美元的英伟达合规出口芯片。出口管制专家Chris McGuire表示,中国公司也可以合法地从海外(甚至美国)的数据中心租用美国制造的AI算力。
- 英伟达可能不会去追逐这部分租赁需求,因为它目前的芯片产能已经不足,并且其业绩指引已经假设没有来自中国数据中心的收入。
- 风险在于,目前尚无人测算出通过租赁方式流向英伟达的中国需求具体有多少,而美国众议院已通过一项法案,拟将芯片租赁也纳入出口管制范围。
- 分析师预计,在业绩指引不含中国数据中心销售的情况下,英伟达本财年营收仍将几乎翻倍,达到4120亿美元。英伟达将于11月17日发布财报,这是下一个需要关注的事件。
中国科技巨头对英伟达 (NVDA)芯片的需求如此迫切,以至于他们愿意接受性能缩水的版本。
阿里巴巴 (BABA)、字节跳动和腾讯已订购了超过300万张英伟达RTX PRO 5500显卡,这是一种性能较弱但符合美国出口规定的芯片,标价超过350亿美元,路透社报道。
但出口管制专家Chris McGuire表示,他们不必将就。正如他在最近一期MTS播客节目中所说:
“阿里巴巴完全可以在美国设立一个数据中心,然后将算力租回中国。这完全合法。”
他表示,任何在新加坡设立公司,在马来西亚购买“无限量芯片”建设数据中心,并向中国公司出租千兆瓦级算力的行为,情况也是如此。
这是英伟达本可以追逐的数十亿美元的中国需求。我只是认为它不会这么做。
TIKR追踪了62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
中国仍依赖英伟达运行
从账面上看,中国对英伟达来说几乎不再重要。在2026财年(截至2026年1月),来自中国和香港客户的收入从一年前的250亿美元降至197亿美元。上季度对中国的发货量占数据中心收入的比例不到1%。英伟达对10月当季1080亿美元的收入指引,已经完全假设没有来自中国数据中心的算力收入。
但McGuire的观点是,中国的AI仍然运行在美国硬件上:“中国的AI公司只是极度依赖美国芯片。”他估计,如果中国只使用自己的芯片,美国对中国的算力优势大约是25比1。当中国利用出口管制漏洞时,这一优势会缩小到大约2比1。
这意味着有大量美国芯片在为中国的AI工作。
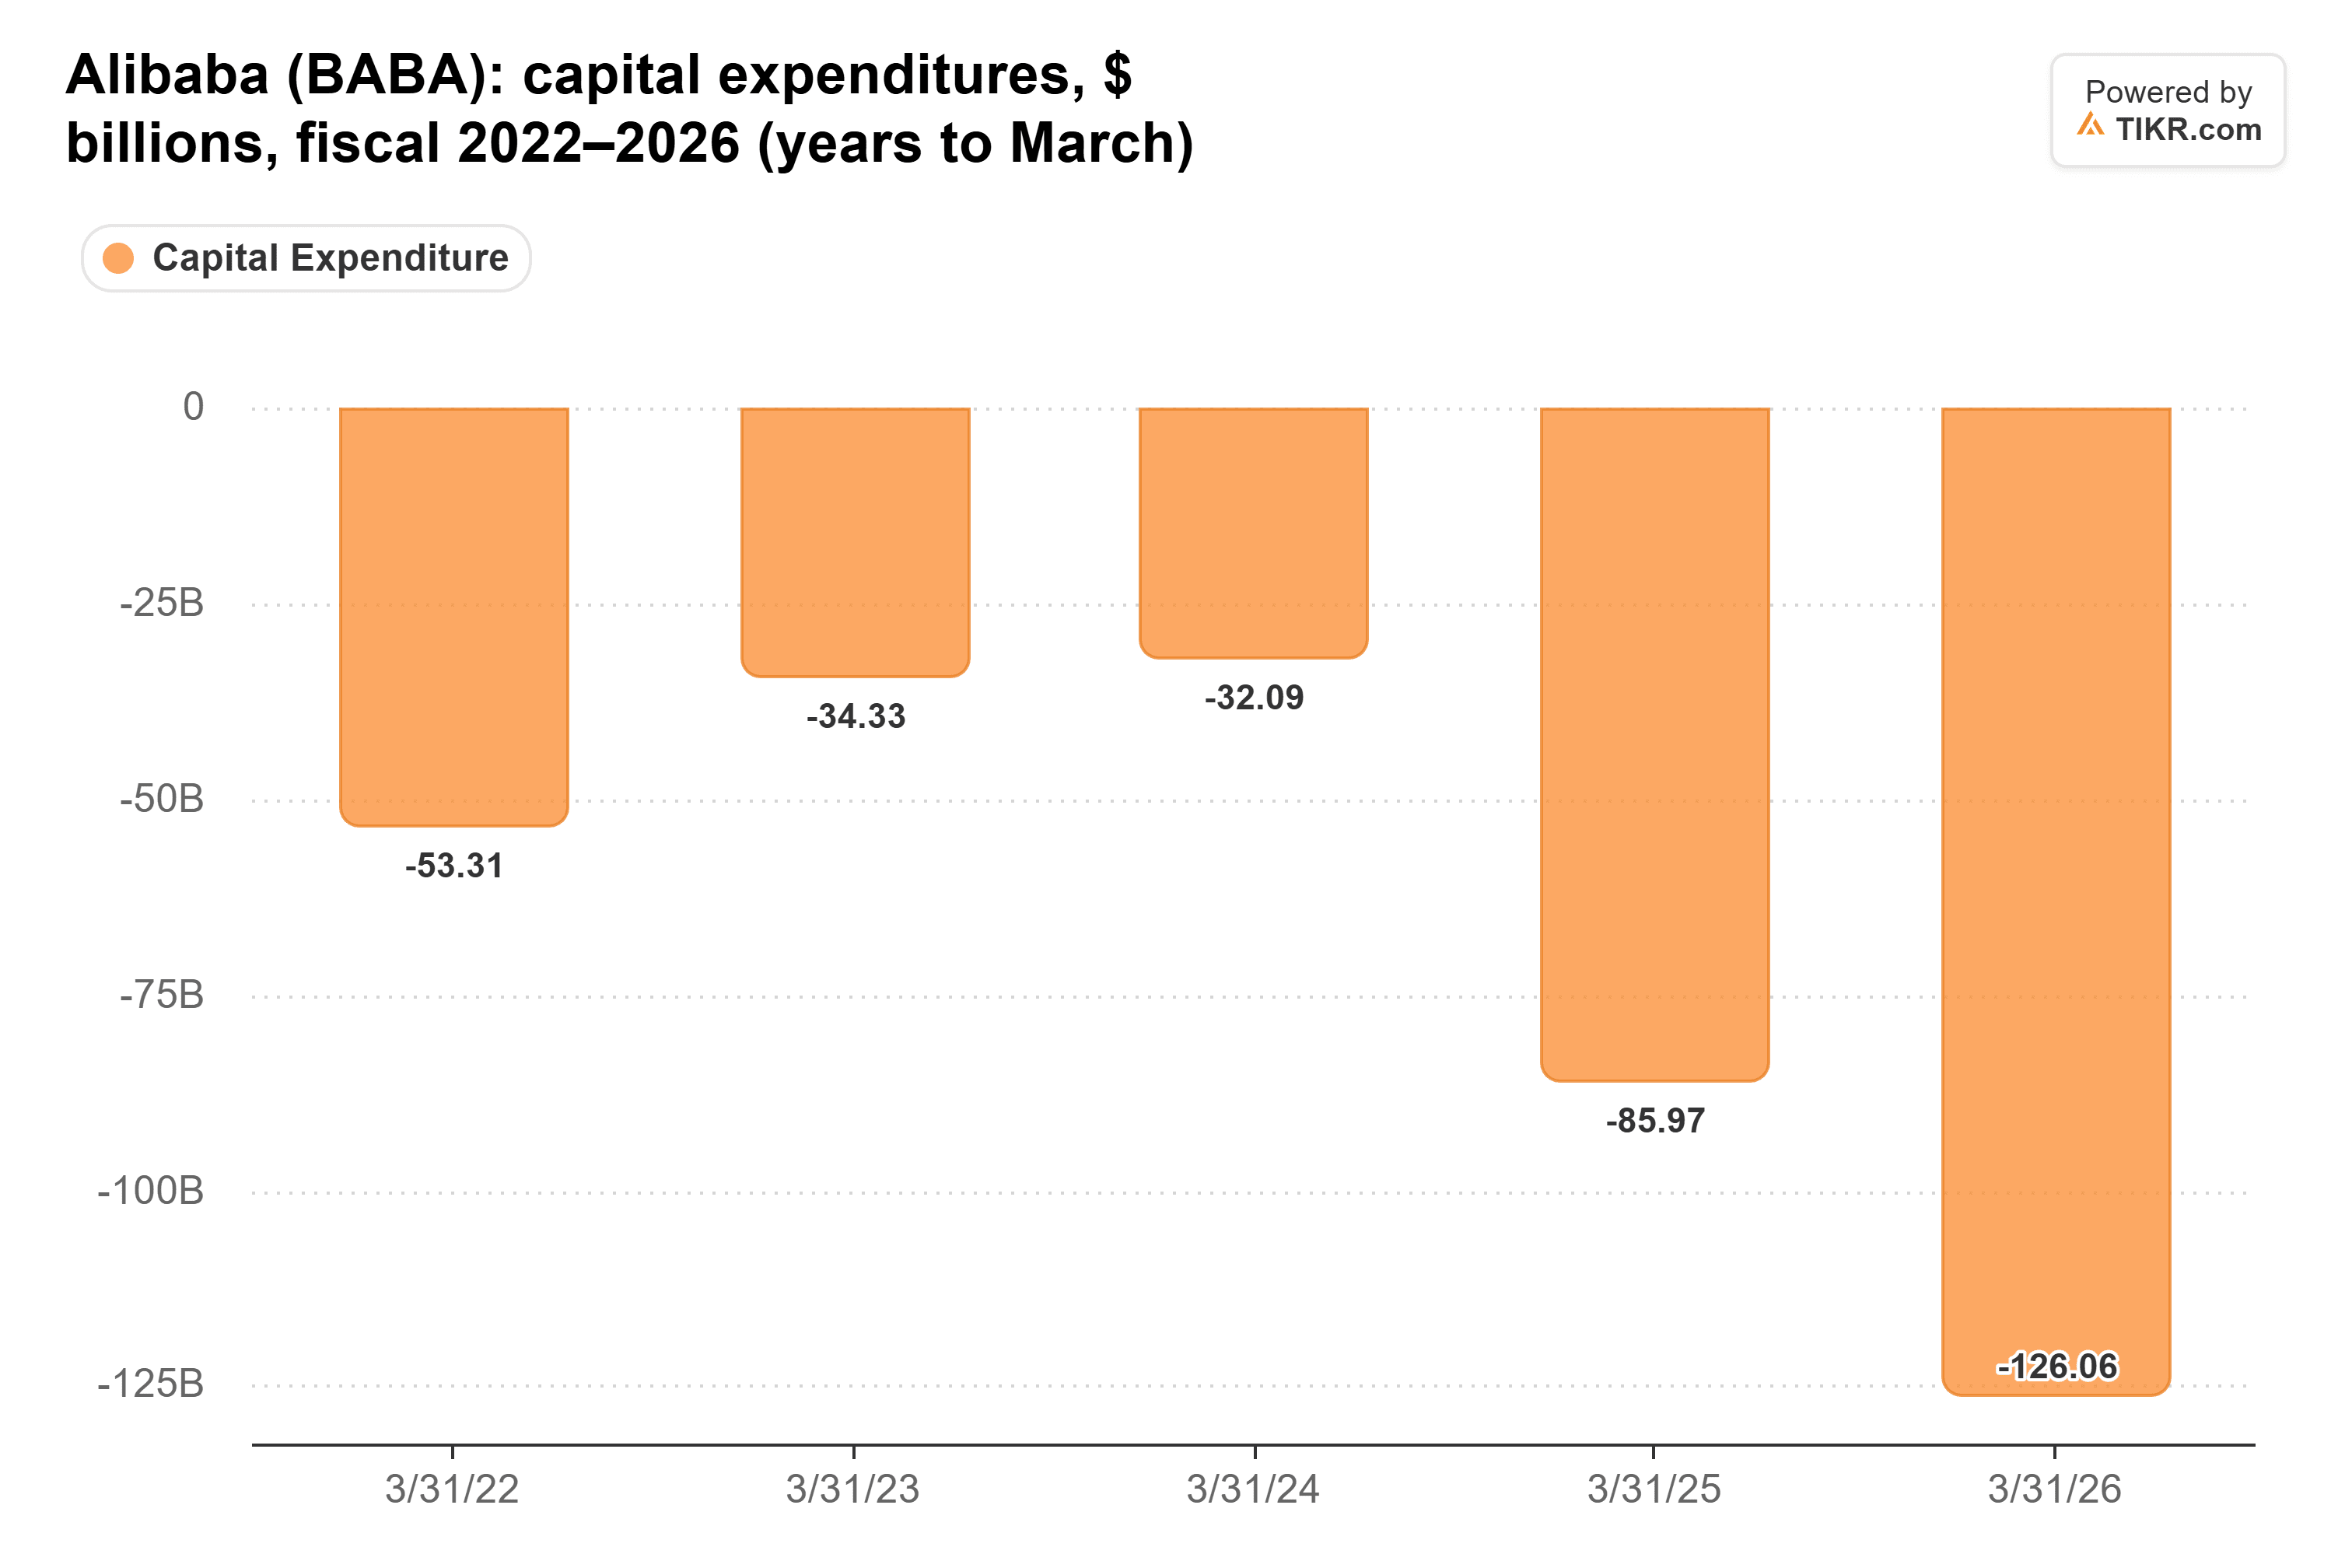
而McGuire举例的阿里巴巴,有资金建设数据中心。在截至2026年3月的两年里,其资本支出几乎翻了两番……
英伟达不需要这个漏洞
关键在于:英伟达已经卖掉了它能生产的所有芯片。
管理层对2028财年(截至2028年1月)的收入指引约为70%的增长,并表示供应是限制这一数字的因素。据报道,英伟达也已告知中国客户,无法保证他们的RTX PRO 5500订单。它在2027年最多只能生产300万张该型号显卡,而中国客户已订购超过600万张。
尽管如此,华尔街仍预期其将实现大幅增长。分析师预计本财年营收将几乎翻倍至4120亿美元,然后在2028财年达到6920亿美元,次年达到9030亿美元……

McGuire所说的任何内容都不应影响这些预测,因为它们所依据的业绩指引已经排除了中国数据中心的销售。
此外:追逐租赁需求将意味着在华盛顿挑起争端。今年1月,众议院以369票对22票通过了《远程访问安全法案》,该法案将把芯片租赁纳入出口管制法律。截至8月,该法案尚未在参议院通过。而McGuire本人政策议程的第一项就是“堵住管制漏洞”。
问题在于,目前尚无人测算出有多少中国需求已经通过马来西亚、新加坡或美国的数据中心流向英伟达,这些收入会被计入非中国收入。如果华盛顿堵住这个漏洞,其中一部分收入可能会消失。
中国是额外红利
我的看法是:英伟达已经卖掉了它能生产的所有芯片,其业绩指引也已将中国排除在外,因此它几乎没有动力去维护一个漏洞。任何通过租赁方式流入的中国需求都只是额外红利。鉴于该股的前瞻市盈率(24倍)低于其一、三、五年平均水平(30倍和36倍),我认为市场并未为此支付溢价。
当然,英伟达将于11月17日发布财报,届时其关于中国或关于谁在租赁其芯片的任何言论,都可能改变这一局面。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有文中提及的任何股票头寸。感谢阅读,祝您投资愉快!