摩根士丹利股票的关键数据
- 当前价格: $196.31
- 目标价(中值): ~$263
- 华尔街目标价: ~$236
- 潜在总回报率: ~34%
- 年化内部收益率: ~7% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
摩根士丹利 (MS) 股价在2026年9月24日下跌1.04%至$196.32,原因是关于瑞银集团 (UBS) 合并讨论的一份 Semafor 报告流传开来。9月25日,富国银行将其目标价从$240下调至$223。该股收盘持平于$196.31,而高盛 (GS)、摩根大通 (JPM) 和花旗集团 (C) 的股价均上涨超过1%。
尽管分析师持续上调盈利预期,该股目前仍较其52周收盘高点低14.11%。结合公司的投资者关系材料以及管理层9月15日的评论来看,这一差距显示了当前价格已包含了多大的谨慎情绪。
摩根士丹利被提及为瑞银的潜在合作伙伴
Semafor 报道称,瑞银领导层已重新讨论脱离瑞士监管的可能性,可能通过海外合并实现。该报道将这一转变与一项议会投票联系起来,该投票可能要求瑞银追加高达200亿美元的新资本。 瑞银股价上涨,但两家银行均拒绝置评。
摩根士丹利的名字出现在编辑 Liz Hoffman 的分析中,而非消息来源的报道里。她将其视为一家长期以来一直觊觎瑞银7万亿美元财富管理账户的银行。
管理层对交易持开放态度。在7月15日的财报电话会议上,首席执行官 Ted Pick 表示, “作为一项原则,我们不断评估潜在的非有机增长机会,以在有吸引力的地区扩张、增加新能力、增加新的客户关系。” 联席总裁 Dan Simkowitz 在9月15日表示,公司已准备好资本,以抓住“围绕我们核心业务增加能力”的机会。
上述言论均未提及瑞银。另外,中国和印度的监管机构开始评估该公司亚洲交易名单的意外泄露事件,该事件首次报道于9月23日,但目前尚不清楚是否会采取后续行动。
摩根士丹利还于9月18日再次限制了其约70亿美元私募信贷基金的赎回,尽管赎回请求已从11.6%放缓至11.4%。银行股在9月22日普遍遭到抛售,增加了板块压力。
前瞻盈利增长8%,而市盈率降至15倍
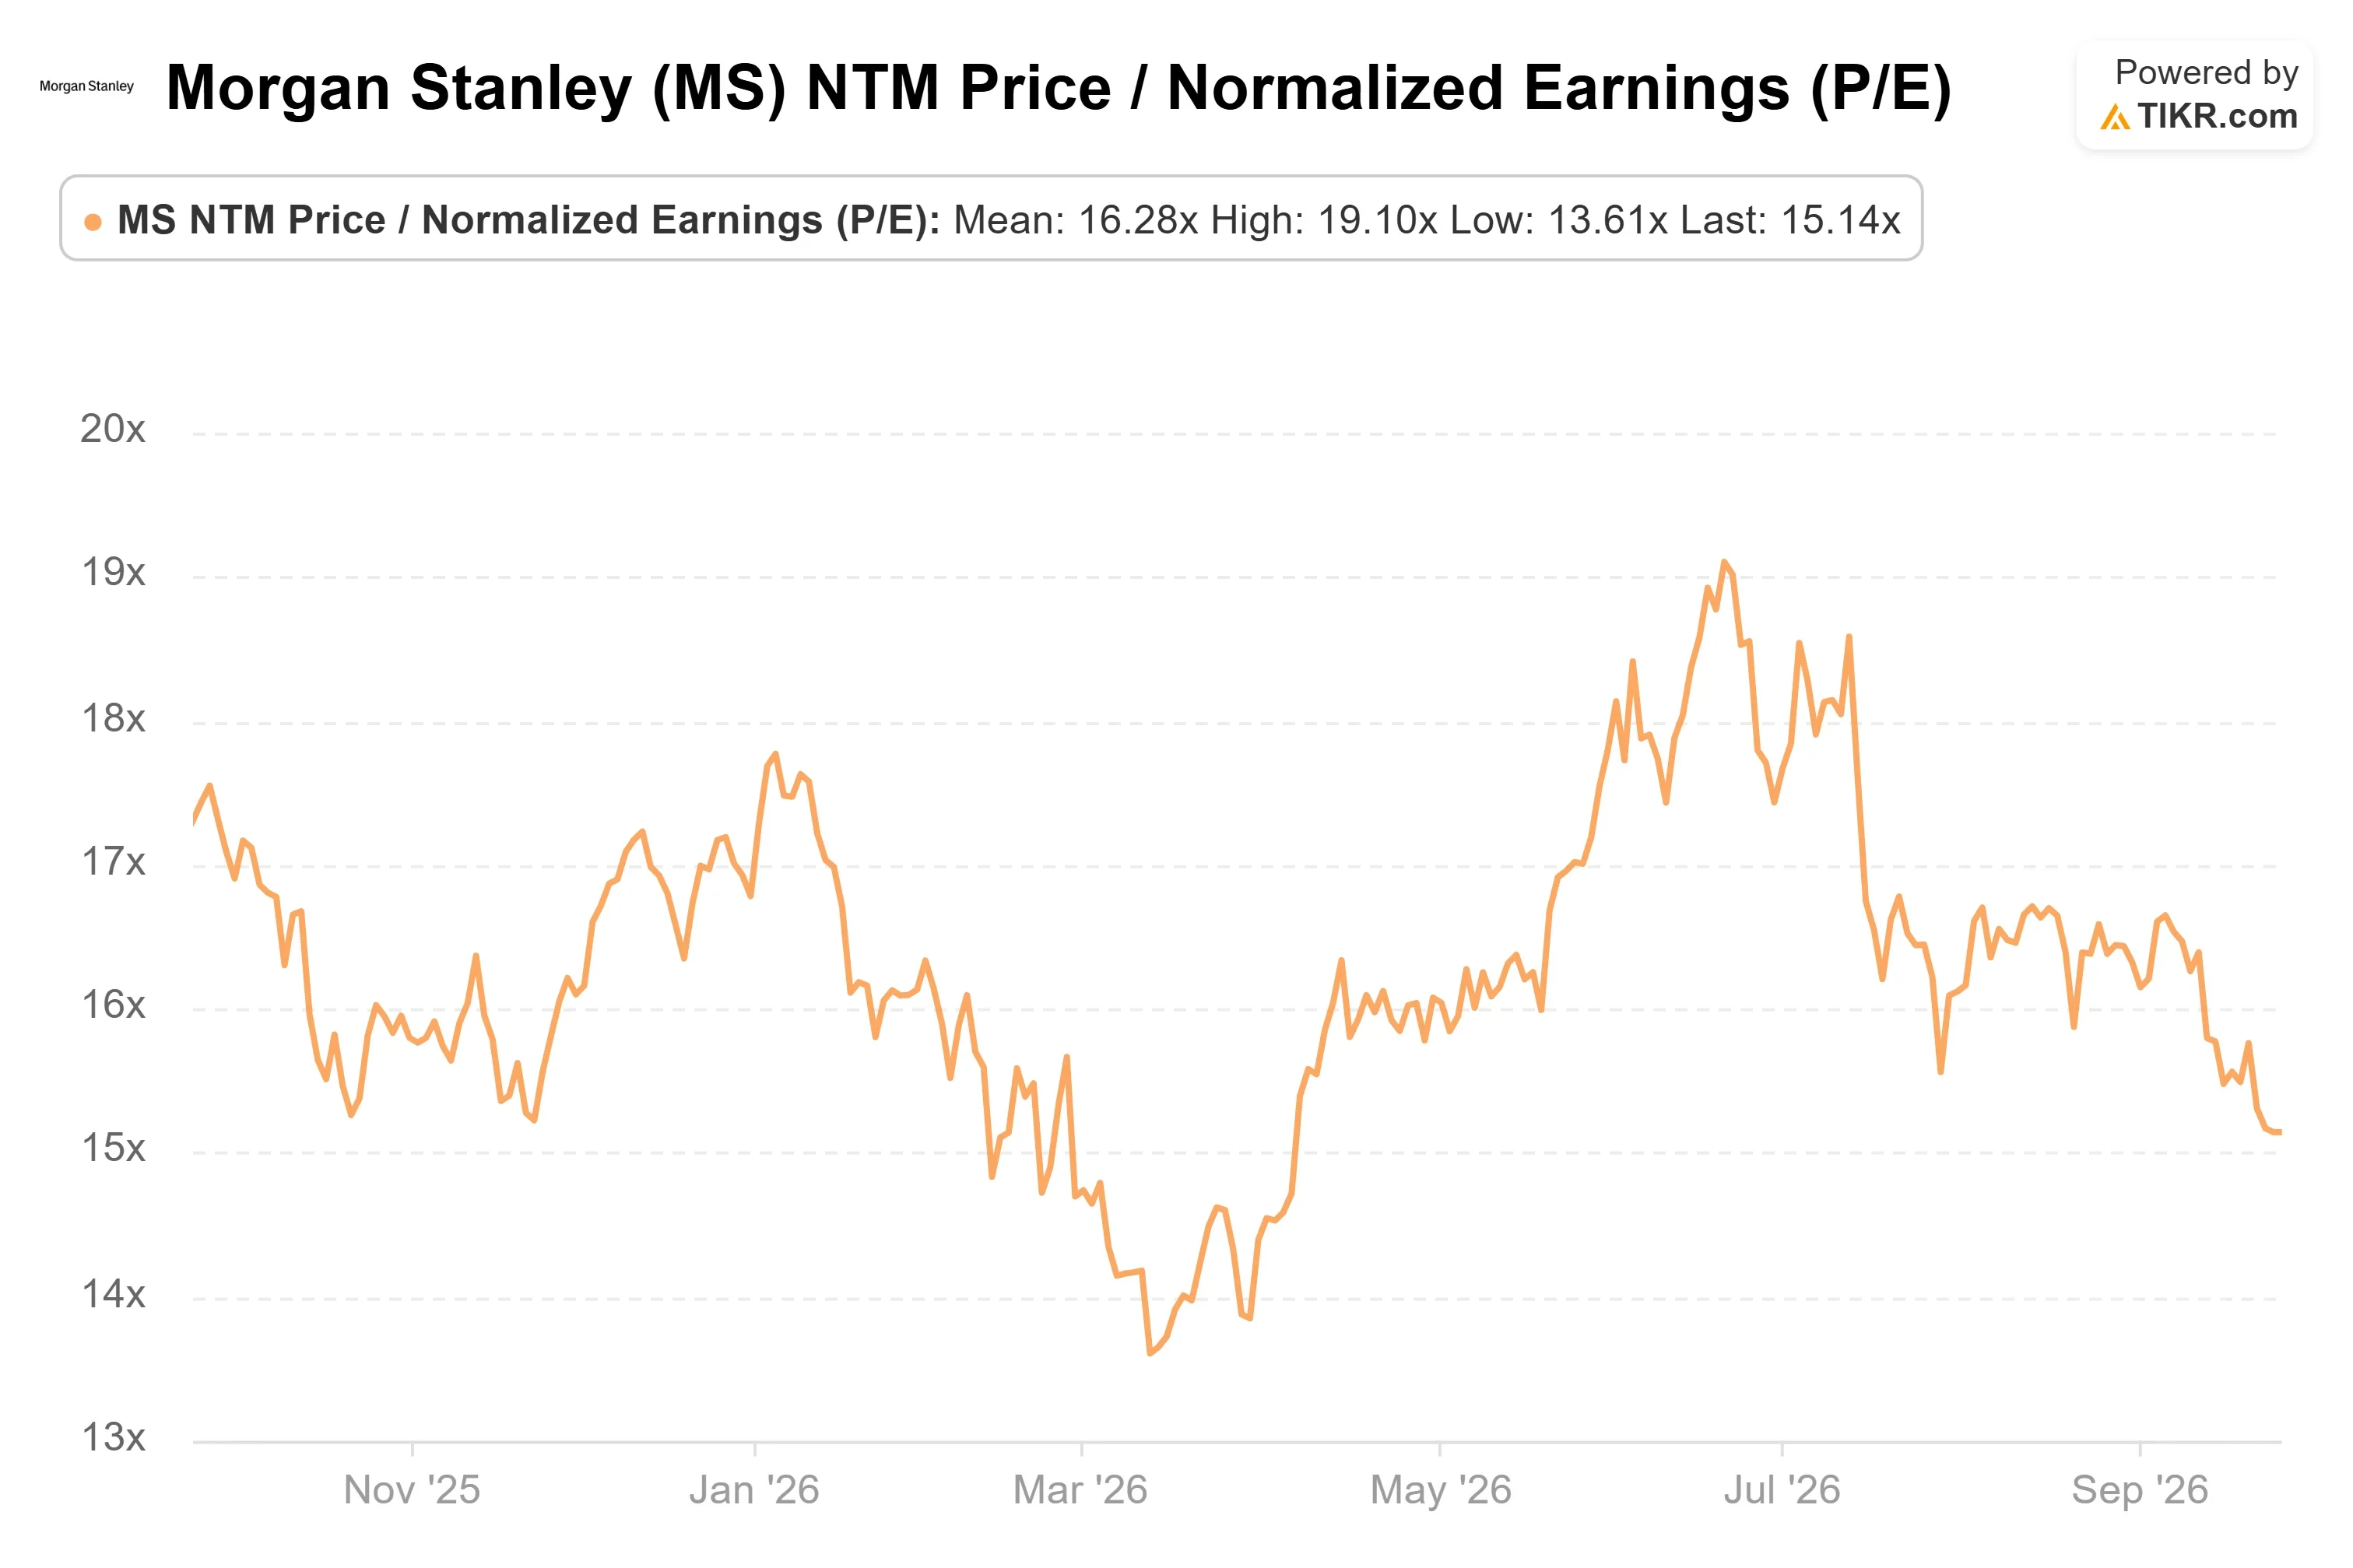
自6月30日以来,市场共识的 NTM(未来十二个月) 每股收益已上升约8%至约$13,而股价下跌了6.09%。这使得前瞻 市盈率从约17倍降至约15倍,这种模式与投资者为周期性峰值做准备的情况一致。
Simkowitz 对此解读提出异议,他说“以2026年为例,这不是摩根士丹利的盈利峰值。”他提到了积压的待办事项:“我们管道中已有超过100个私募股权卖方委托。这处于创纪录水平。”
关于市场业务,Simkowitz 说“第三季度不如第二季度”,市场共识的第三季度调整后每股收益约为$3.08,低于第二季度报告的$3.46。但这个估计值仍高于一年前报告的$2.80。他还指出,在一个基础设施基金中“有几亿美元未实现的附带权益逆转,这大约是每股$0.05的收益”,但未指明具体季度。
以约15倍的前瞻市盈率计算,摩根士丹利的交易估值高于高盛的约14倍和瑞银的约13倍。这一溢价基于其财富管理业务,该部门收入从2021年的242.43亿美元逐年增长至2025年的317.54亿美元。机构证券业务则从2023年的低点230.60亿美元波动至2025年的330.80亿美元。

在 TIKR 中查看摩根士丹利与其同行的表现对比(免费!) >>>
TIKR 高级模型分析
- 当前价格: $196.31
- 目标价(中值): ~$263
- 潜在总回报率: ~34%
- 年化内部收益率: ~7% / 年

查看分析师对摩根士丹利股票的增长预测和目标价(免费!) >>>
中值情景不需要估值重估,因为它假设市盈率将持续收缩。但它确实需要利润率高于过去一年和五年平均水平。增长情景依赖于通过职场渠道进行的财富资产积累,以及 Simkowitz 称之为“处于早期到中期阶段”的并购和IPO周期。
经济衰退是主要风险;Simkowitz 表示,它“可能不会取消活动,但可能会延长活动,不是以季度衡量,而是以年衡量。”如果交易周期推动增长超过模型的假设,则存在上行空间。作为一个更近期的指标,华尔街最低目标价$184,比9月25日收盘价低约6%。
结论
摩根士丹利将于2026年10月14日盘前公布第三季度业绩。如果业绩达到或超过约$3.08的市场共识,且投行业务在交易降温的情况下保持坚挺,将削弱市场对盈利峰值的折价。如果业绩不及预期,同时管道更新显示疲软,则表明15倍的市盈率是合理的。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明钱,使用 TIKR。
您应该投资摩根士丹利吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出摩根士丹利,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪摩根士丹利以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多…发现的机会就越多。使用 TIKR 搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!