

核心要点
- 摩根士丹利于10月19日将DraftKings的目标价从36美元下调至31美元,并维持其"增持"评级,这一目标价仍意味着57%的上涨空间。
- 由于对预测市场的担忧以及第二季度调整后EBITDA从3.01亿美元降至1.15亿美元,DraftKings股价在过去一年中下跌了46%。
- 分析师已将其2026年每股收益预估从三个月前的1.03美元下调至0.88美元,但其对2027年1.70美元的预估保持不变。
- 这一目标价看似合理但有些勉强:31美元对应的是未来十二个月收益的28.5倍市盈率,而当前市盈率约为17倍,因此需要更高的估值倍数或2027年的收益如期实现。
DraftKings (DKNG) 的股价在过去一年中下跌了46%,华尔街在不断下调其目标价的同时,却告诉投资者买入。
10月19日,摩根士丹利分析师Stephen Grambling将其目标价从36美元下调至31美元,并维持其"增持"评级。以目前股价约19.75美元计算,这仍意味着57%的上涨空间。
预测市场令市场不安
问题始于预测市场。正如首席执行官兼联合创始人Jason Robins在8月7日的财报电话会议上所说:"每个人都担心预测市场会蚕食现有业务。"
第二季度的情况也不乐观。收入下降5%至14.4亿美元,调整后EBITDA从一年前的3.01亿美元降至1.15亿美元。公司将此归因于体育赛事结果对投注者有利,以及为吸引新的体育博彩和预测市场客户而加大了促销力度。
而且公司支出还在增加。Robins表示,DraftKings计划今年在预测市场业务上额外投资2亿至3亿美元。
目标价下调,评级不变
摩根士丹利在调降目标价的同时也下调了其预估,并且并非个例:花旗、Susquehanna和Guggenheim本月都下调了目标价并维持"买入"评级(TIKR在10月8日分析了Guggenheim的评级)。
31美元的目标价合理吗?
分析师的平均目标价已从一年前的51美元降至目前的34美元……
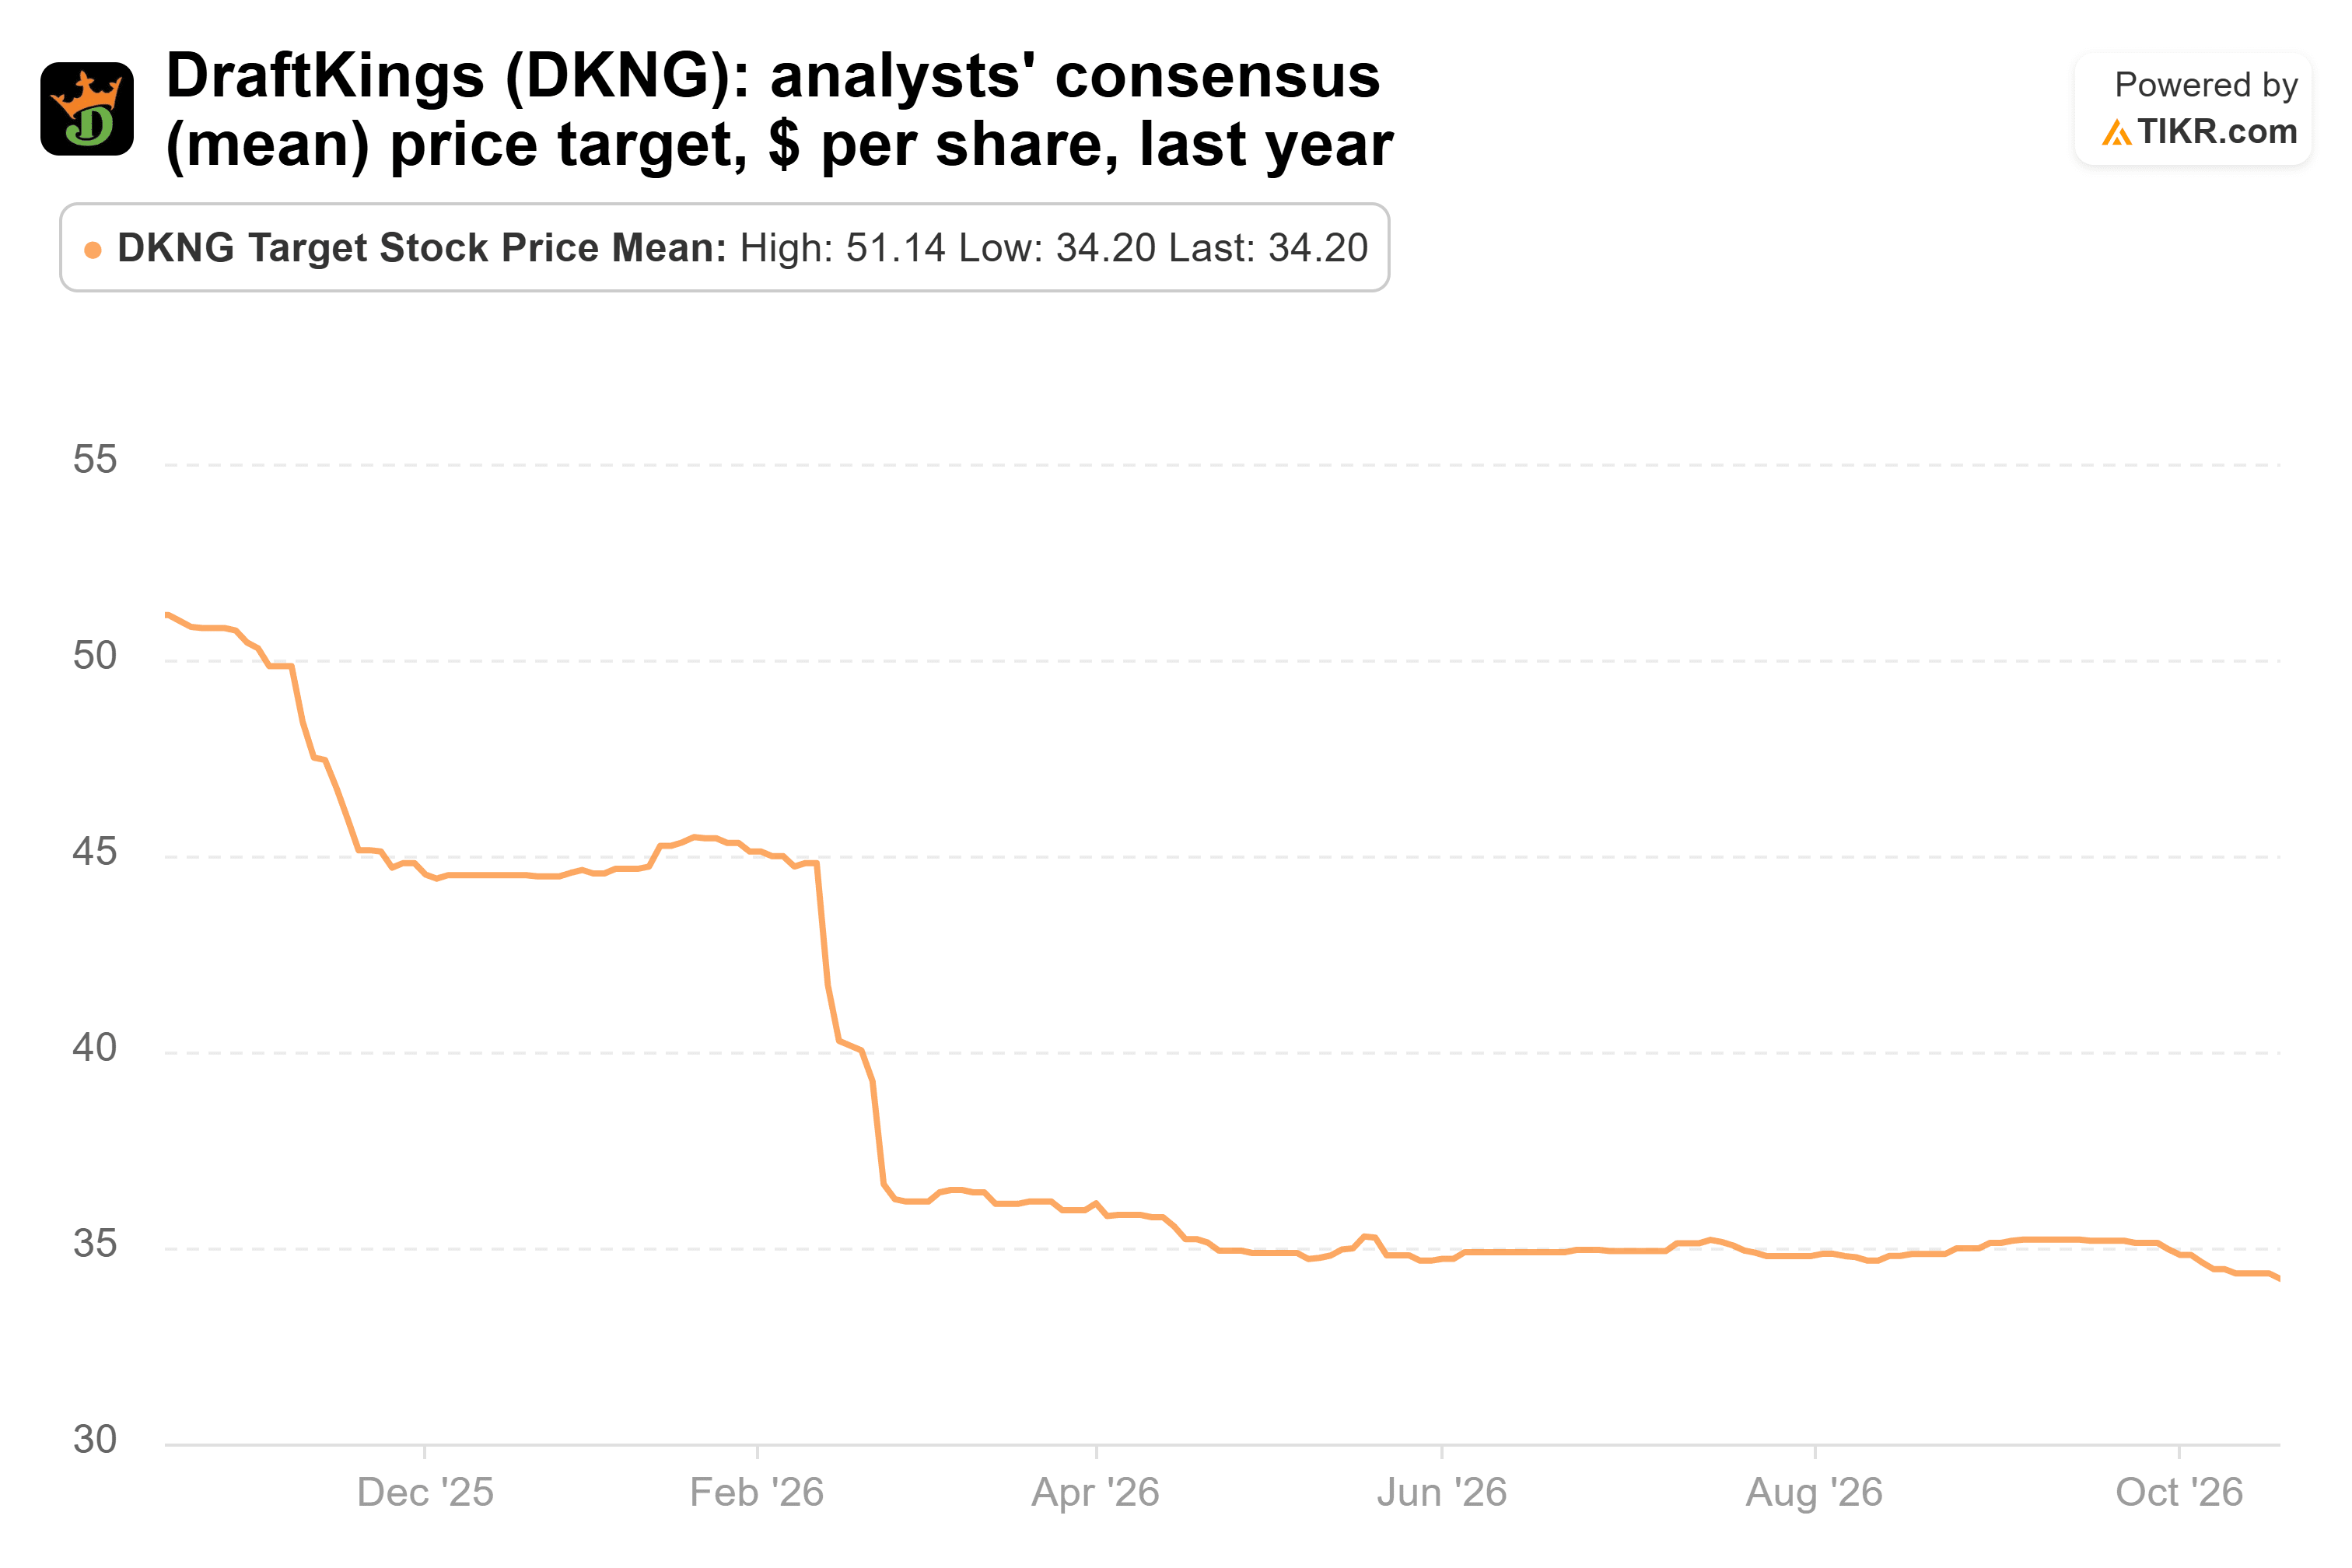
摩根士丹利的31美元目标价低于这一共识,目标价范围在20美元至76美元之间。然而,37位分析师中仍有31位给予该股"买入"或"跑赢大盘"评级。
下调主要针对今年的收益。2026年的共识每股收益已从三个月前的1.03美元下滑至0.88美元,但分析师对2027年1.70美元的预期与当时持平……

因此,分析师将2026年视为投资支出年,并仍预计2027年收益将接近翻倍。
然而,截至10月16日收盘,DraftKings的交易价格约为未来收益的17倍。摩根士丹利的31美元目标价对应的是分析师对未来十二个月1.09美元每股收益预期的28.5倍市盈率。
如果2027年预期能实现,则目标价合理
风险在于引发股价下跌的根源:如果预测市场占据更多份额,或者预测市场的支出超出计划上限,那么2027年的预期也可能推迟。
我认为摩根士丹利的评级看似合理但有些勉强,第三季度财报将是下一个考验。如果DraftKings能维持其7亿至9亿美元的调整后EBITDA指引,并将预测市场的支出控制在计划范围内,那么31美元的目标价就会开始显得合理得多。
那么DraftKings股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到DraftKings可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


