


核心要点
- 吉姆·克莱默表示,微软的新云收入"被OpenAI挟持",NewEdge Wealth的卡梅伦·道森称OpenAI占微软积压订单的40%。
- 微软处理这种风险敞口的能力远强于甲骨文,但以其27倍的远期市盈率来看,股价并未对单一客户带来的风险进行太多定价。
- 微软的资本支出从2022财年的239亿美元增至2026财年的1160亿美元,因此自由现金流最终为670亿美元,仅略高于起始水平。
- 微软将于10月28日发布财报,需要关注的关键问题是其Azure需求中有多少来自OpenAI以外的客户。
微软 (MSFT) 将于10月28日发布其9月季度业绩,吉姆·克莱默已经知道哪个数字让他担忧。
在10月19日的《疯狂金钱》节目中,这位CNBC主持人称超大规模云服务商的财报是AI数据中心综合体的下一个重大考验。随后他进一步聚焦:
"微软的新云收入被OpenAI挟持。"
(他将亚马逊 (AMZN)和Alphabet (GOOG)与Anthropic的关系也归入同一类别。)
对于一个拥有AAA信用评级的公司来说,这个词很重。但此时AI股票已经处于紧张状态。甲骨文 (ORCL)在10月8日因一份关于OpenAI营收的报告而下跌,其他AI概念股也随之下挫。
TIKR追踪了56位分析师对微软的看法。有多少人给出"买入"评级?
查看微软买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。查看微软的分析师评级
押注单一客户的四分之一万亿美元
NewEdge Wealth的首席投资官卡梅伦·道森在10月14日的《彭博观察》节目中给出了一个具体数字:
"……你看像微软这样的公司,其积压订单的40%来自OpenAI。"
截至6月底,微软的商业积压订单为6780亿美元,较上年同期增长84%。如果道森所说的40%成立,那么大约有2700亿美元押在了一个客户身上。
这,哎呀。
而且这个客户的收入刚刚缩水了,至少账面上如此。因《大空头》而出名的投资者史蒂夫·艾斯曼在《The Compound and Friends》节目中表示:
"……上周OpenAI表示,截至9月底,其年化收入为500亿美元。一个月前他们说的是700亿。"
这个差距大部分是会计处理问题。据[金融时报](LINK NEEDED)首次报道,500亿美元这个数字据称未计入OpenAI合作伙伴的总收入,而更高的数字则计入了这部分。
即便如此,积压订单与之相比显得沉重。大约2700亿美元超过了OpenAI当前年化收入(run-rate)的五倍。道森的问题是,OpenAI的支出中有多少依赖于筹集更多资金。因此,微软的部分增长现在取决于OpenAI的下一轮融资。
华尔街指望这一切
分析师预计微软的收入将从2026财年(截至2026年6月)的3320亿美元增长到2027财年的3910亿美元和2028财年的4680亿美元,增速加快至近20%。
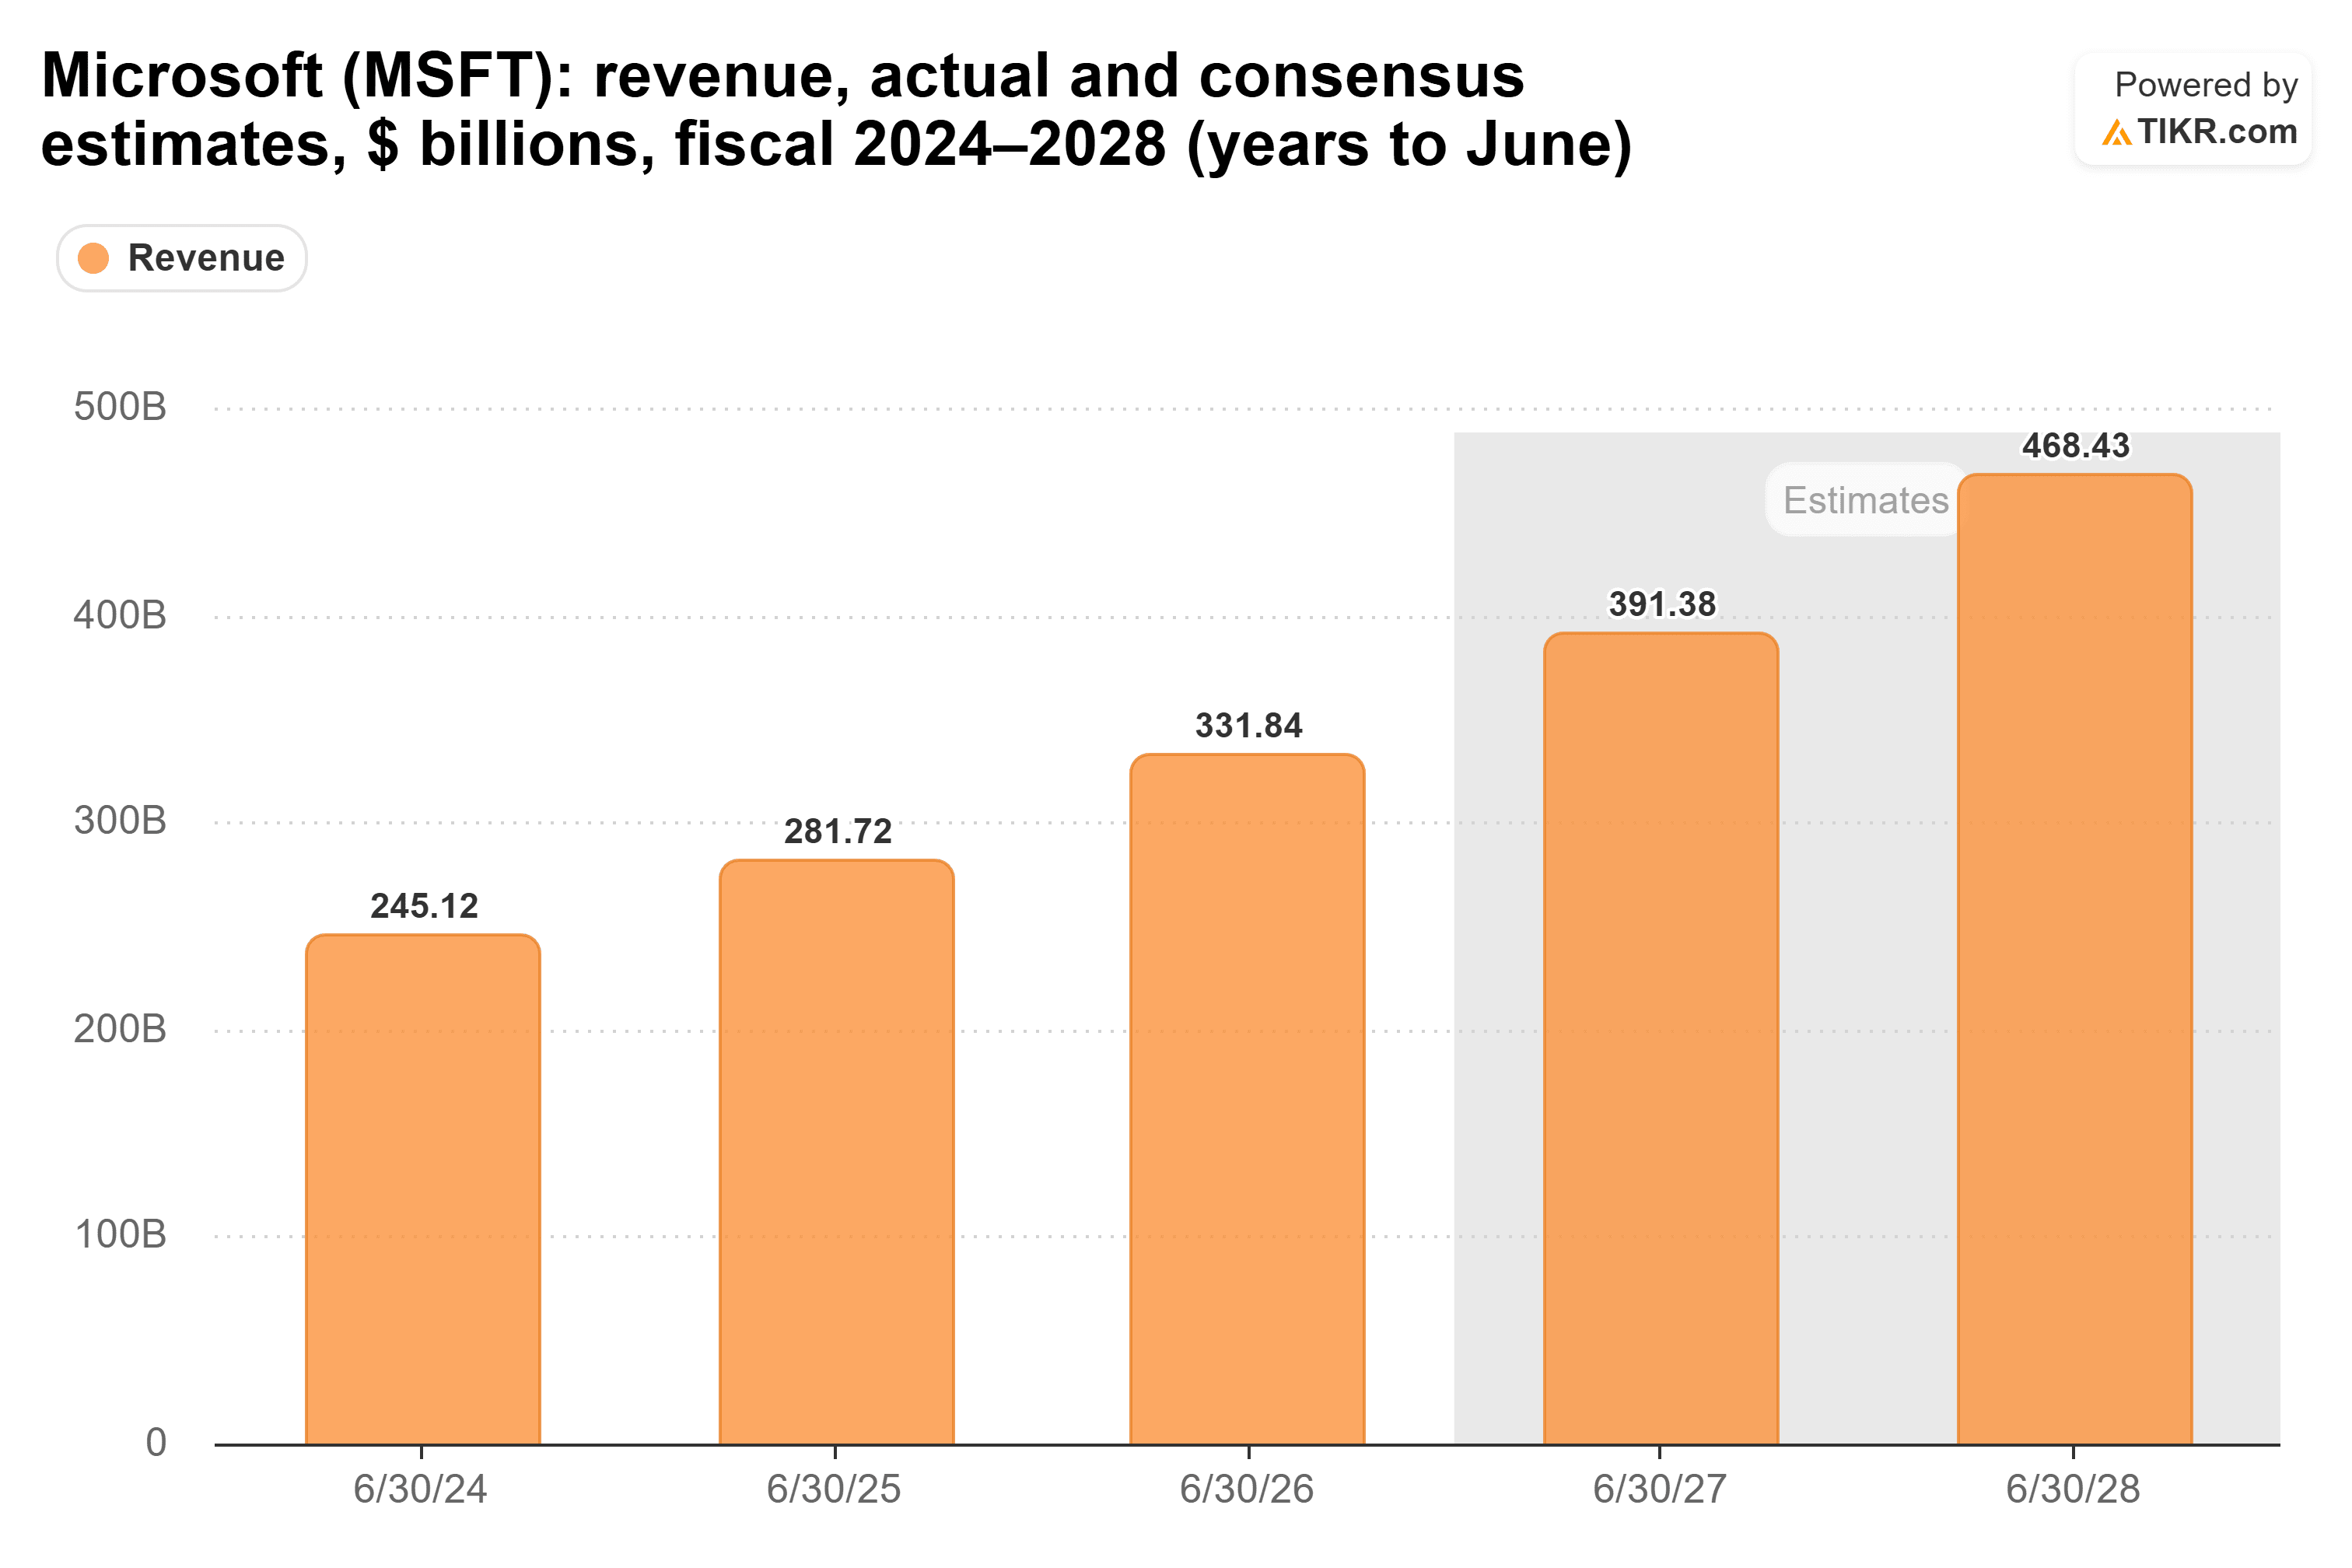
这些预期假设积压订单大致按计划转化为收入。OpenAI较低的年化收入(run-rate)主要是会计变更,因此我不认为这会在10月28日之前影响这些数字。对这些数字更大的风险在于OpenAI能否持续支付。
与此同时,微软正在预先投入资金。资本支出从2022财年的239亿美元增至2026财年的1160亿美元,增长了近5倍,而运营现金流则大约翻了一番,达到1830亿美元。
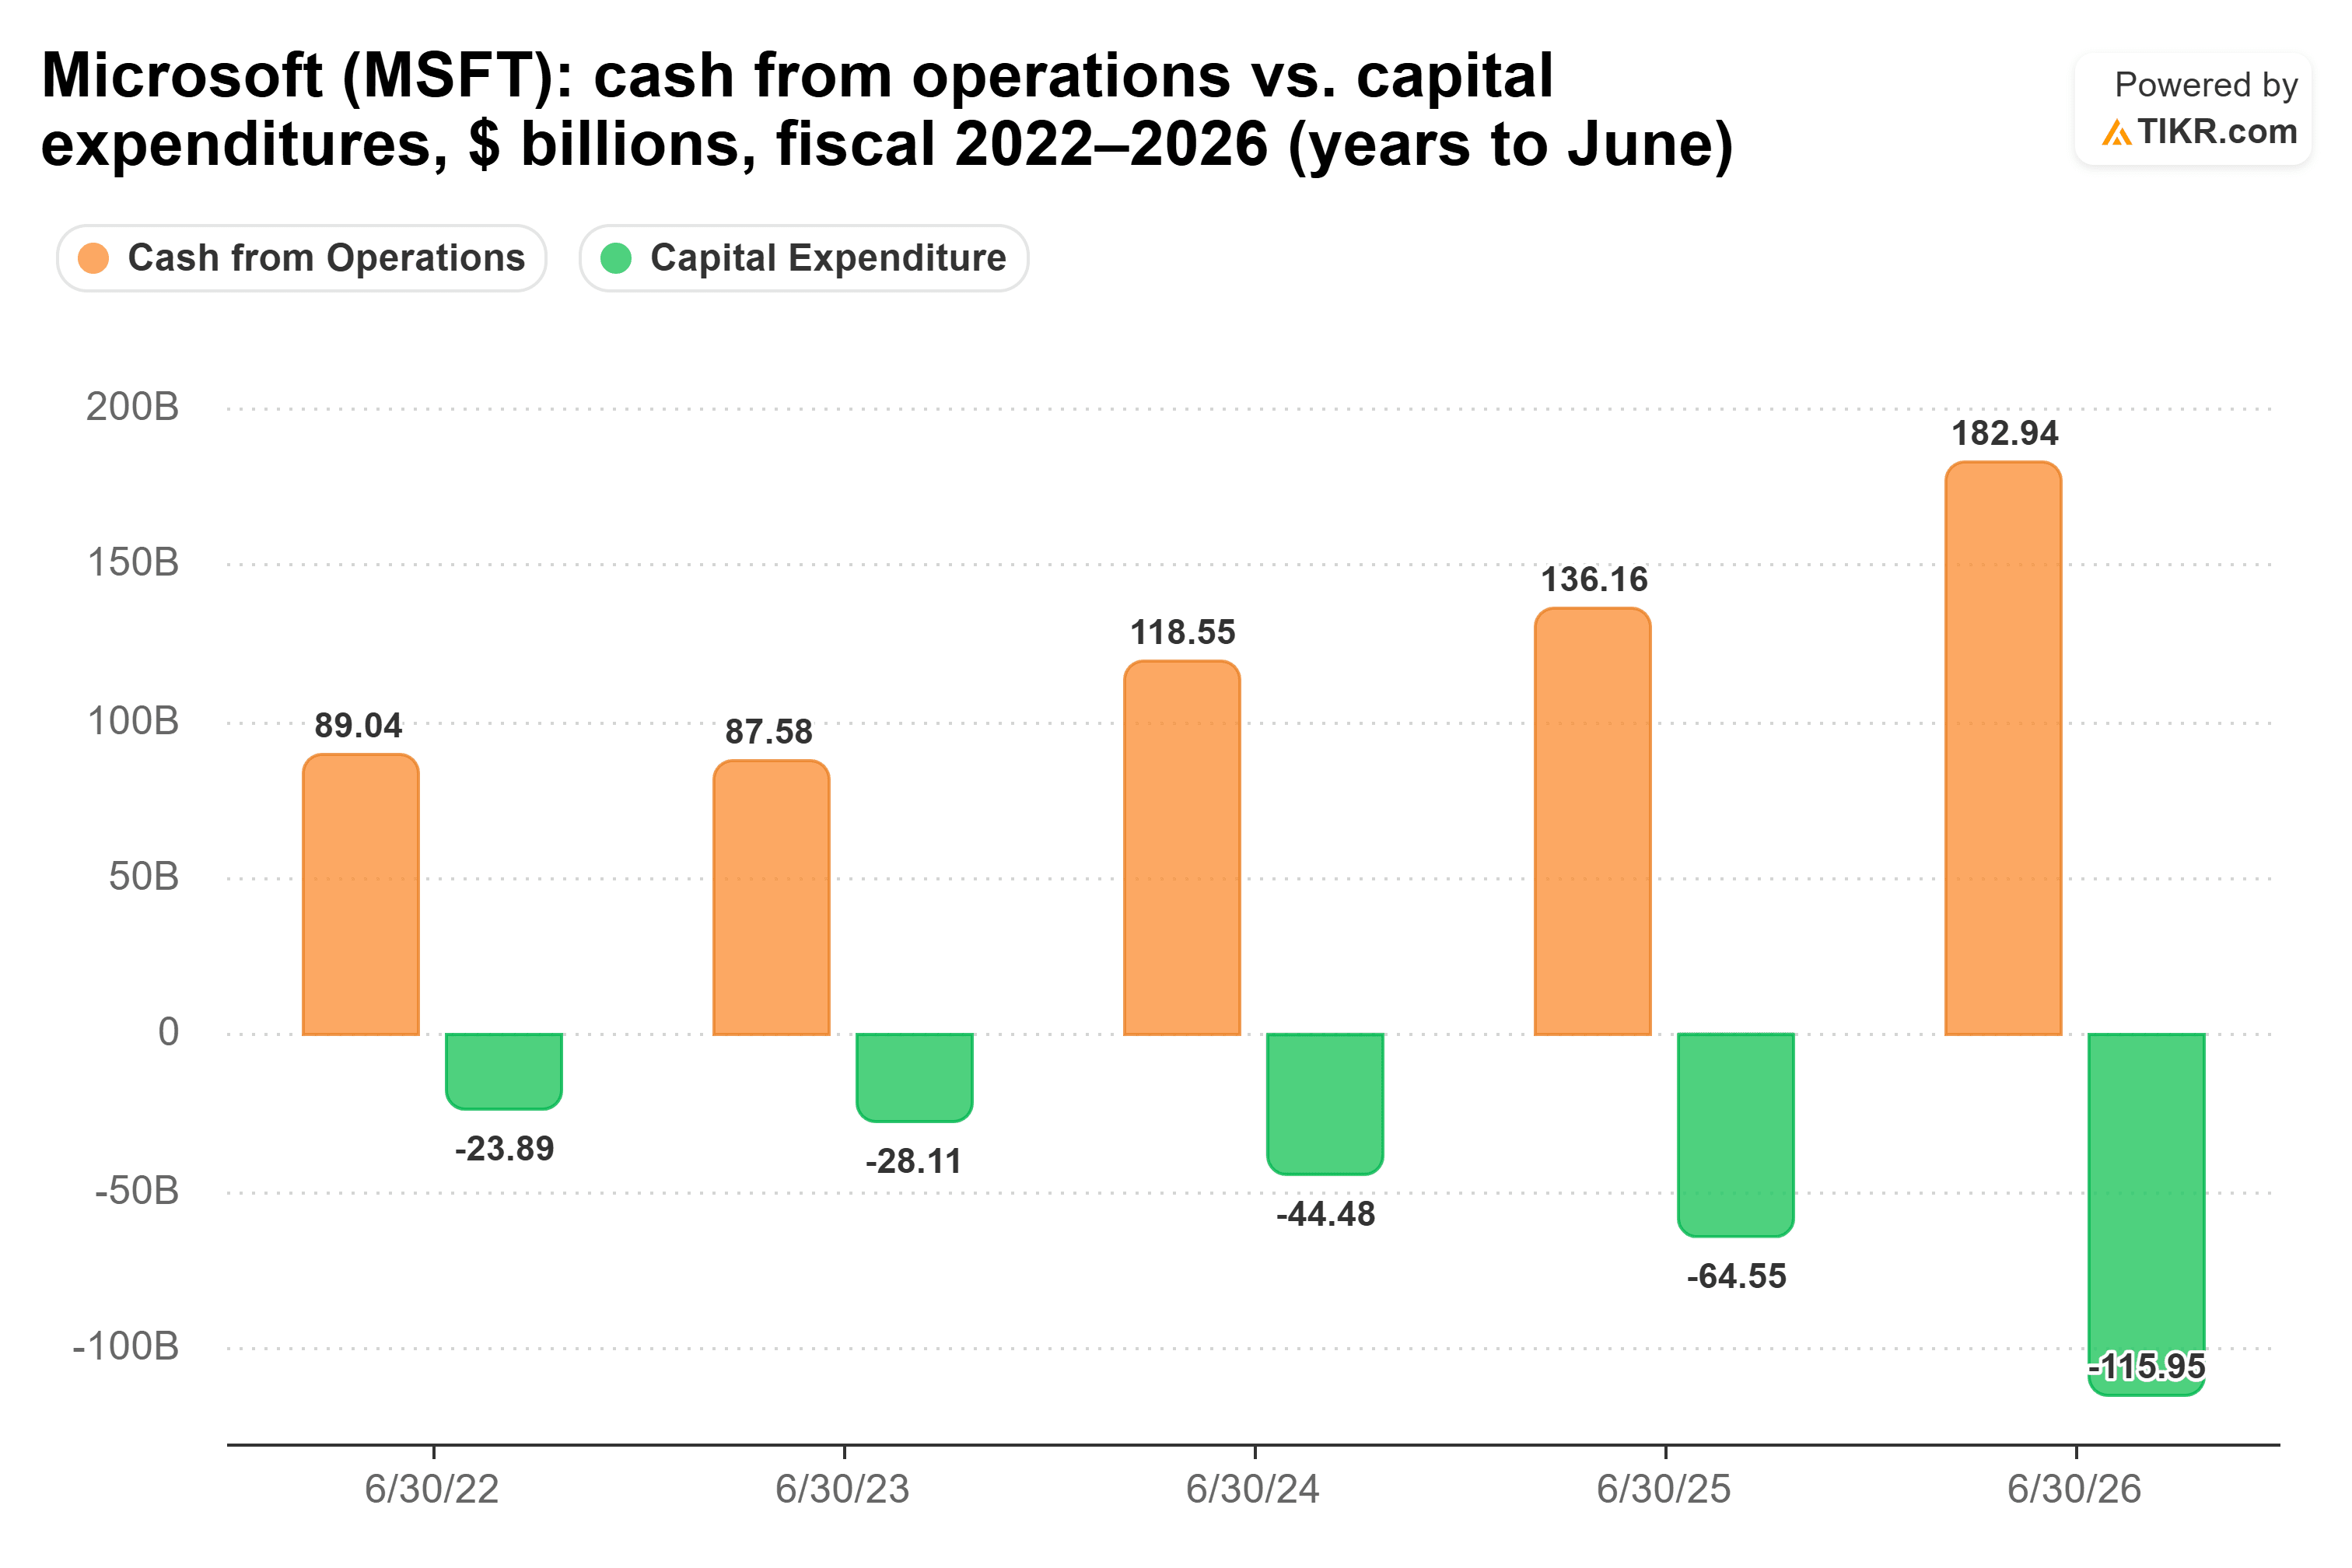
这使得2026财年的自由现金流为670亿美元,仅略高于2022财年的650亿美元。
微软负担得起
这一切都不会让微软陷入甲骨文的境地。艾斯曼说"甲骨文积压订单的一半都只是OpenAI。"微软每年有1830亿美元的运营现金流和AAA评级来消化一次挫折。
微软的核心业务也依然强劲。微软云收入在6月季度达到593亿美元,增长27%。Baird的泰德·莫顿森预计情况类似:"如果你看微软,我认为他们会有一个惊人的数字。"
不寻常风险下的正常价格
微软的交易价格为27.0倍远期市盈率。这略低于其五年平均的29.4倍,但远高于6月份触及的19.1倍低点。
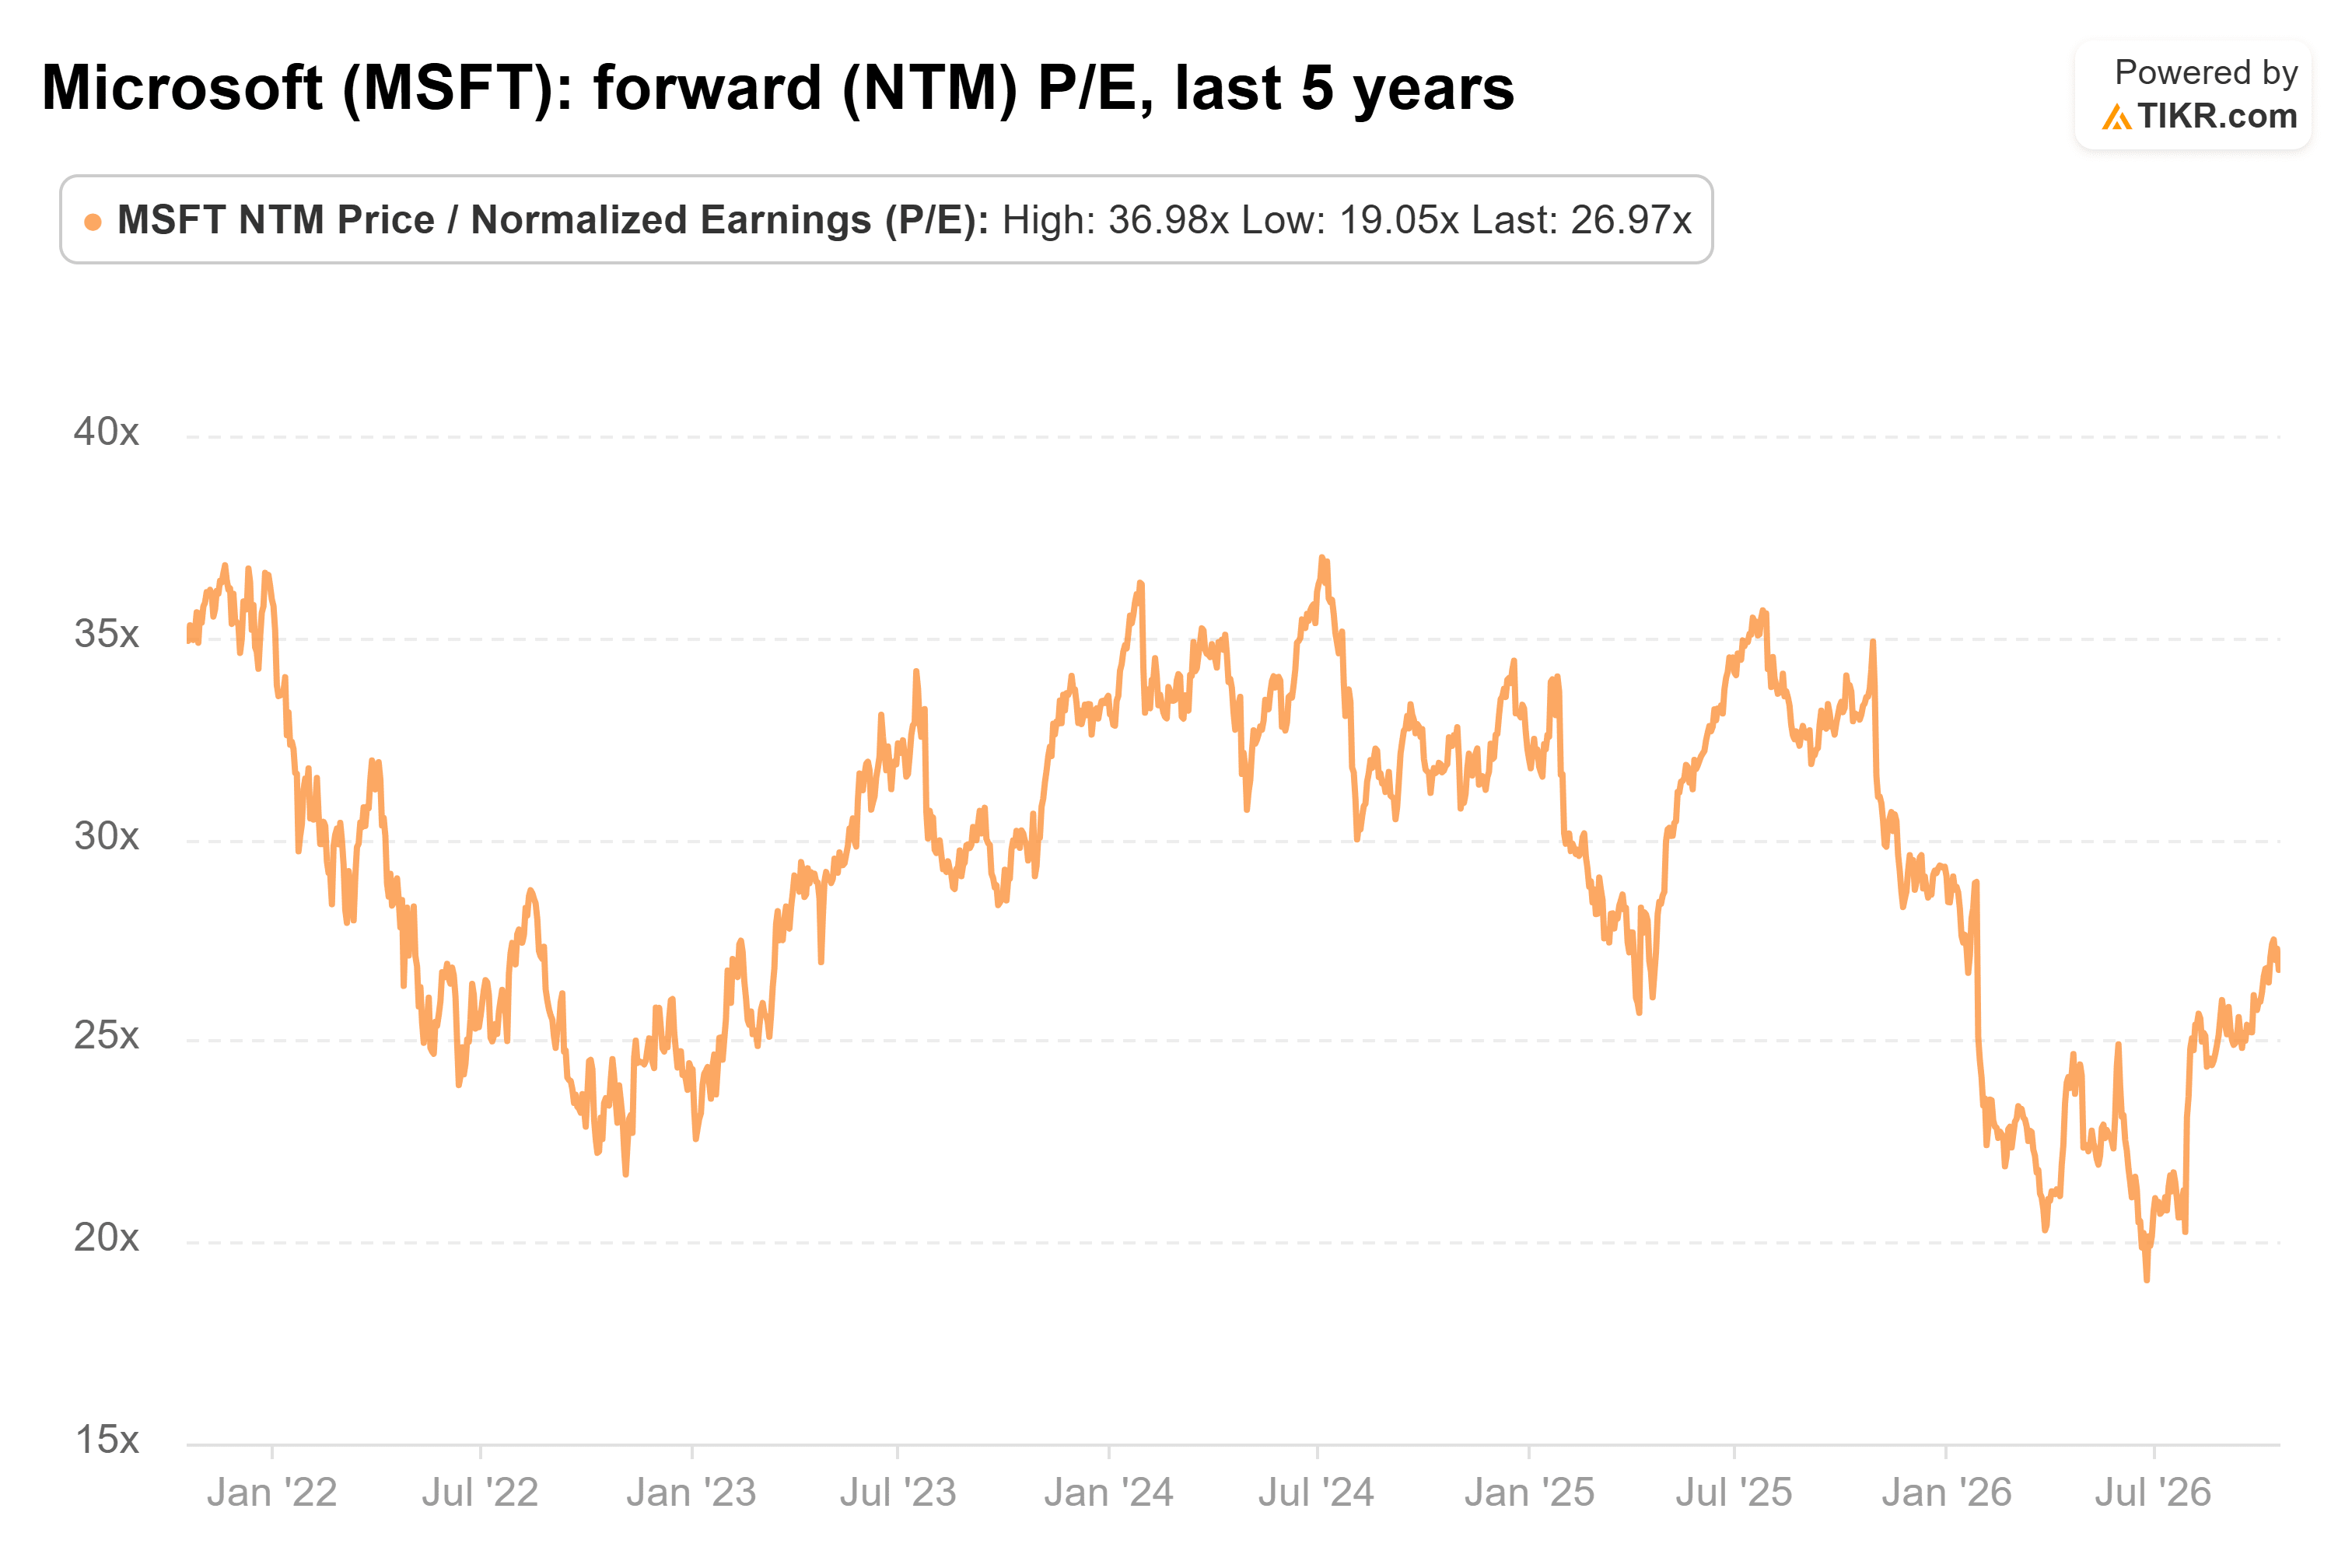
这接近于过去五年大部分时间里投资者为微软支付的价格,尽管现在一个客户支撑了其积压订单的很大一部分。
我的看法:克莱默是对的。微软处理其OpenAI风险敞口的能力远强于甲骨文,但以27倍的市盈率来看,股价并未为此收取太多溢价。我希望在10月28日的财报中看到Azure需求不依赖于OpenAI,然后才愿意支付这个价格。
当然,OpenAI预计到年底将达到700亿美元或更高的年化收入,据彭博社报道。如果它达到这个目标并持续融资,那么2700亿美元看起来就安全得多。Alphabet和亚马逊在同一周发布财报,因此我们很快就能知道云计算的繁荣有多少依赖于两个AI实验室。
那么微软股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!



