核心要点
- 英伟达CEO黄仁勋表示,如果每年用于建设和更新AI基础设施的支出达到约10万亿美元,他也不会感到惊讶。他指出,全球每年在IT基础设施建设上的支出约为1万亿美元,这意味着AI基础设施支出大约是前者的10倍。
- 旧有产能每隔几年就会被替换,因此英伟达的市场会不断自我更新,即使新建设放缓,仍有增长空间。
- 分析师预计英伟达的营收将从2026年1月财年的2160亿美元,增长至2029年1月财年的9030亿美元,不过为这些建设提供资金是主要风险。
- 英伟达的股票交易于18倍远期市盈率,接近其三年来的最低水平,远低于其三年平均30倍的水平。
数据中心建设即将再次提速,而英伟达 (NVDA) CEO黄仁勋认为,其背后的支出还有很长的路要走。
SemiAnalysis现在预计,明年中国以外地区数据中心IT容量的年增额将增加一倍以上,从今年的约25吉瓦增至约51吉瓦。而在9月份,其预测值为43吉瓦。(黄仁勋曾表示每两吉瓦对英伟达来说价值约800亿美元,所以这相当于很多芯片。)
在最近一期BG2播客节目中,黄仁勋给出了一个更大的数字:
“如果你告诉我,每年用于建设、基础设施构建、新旧设备更新换代的总支出大约在10万亿美元左右,我一点也不会感到惊讶。”
他认为全球每年的IT建设支出约为1万亿美元,所以AI基础设施支出是它的10倍。
TIKR追踪了62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
更新换代是关键
黄仁勋的观点是,这个市场永远不会结束。每年都会有更多产能被建设出来,而每隔五年左右,部分旧设备就会被注销、关闭并替换。除此之外,他表示该行业仍需建设数万亿美元的计算基础设施。
这就是为什么10万亿美元这个数字对英伟达股东很重要。如果数据中心每隔几年就需要新芯片,那么英伟达的销售并不依赖于建设永远保持高速增长。新建设放缓,仍然有替换周期作为支撑。
作为对比,摩根士丹利的Nikolaj Lippmann在该公司的Thoughts on the Market播客中表示,其全球框架表明“随着企业建设全球AI,年度资本支出可能从大约2.5万亿美元增加到约5-6万亿美元。”黄仁勋的数字甚至远高于这个范围的上限。(他的数字包括了更新换代,并且没有附加具体日期。)
分析师的预期已经很高
华尔街预计英伟达本财年营收将接近翻倍,并在之后三年持续增长。
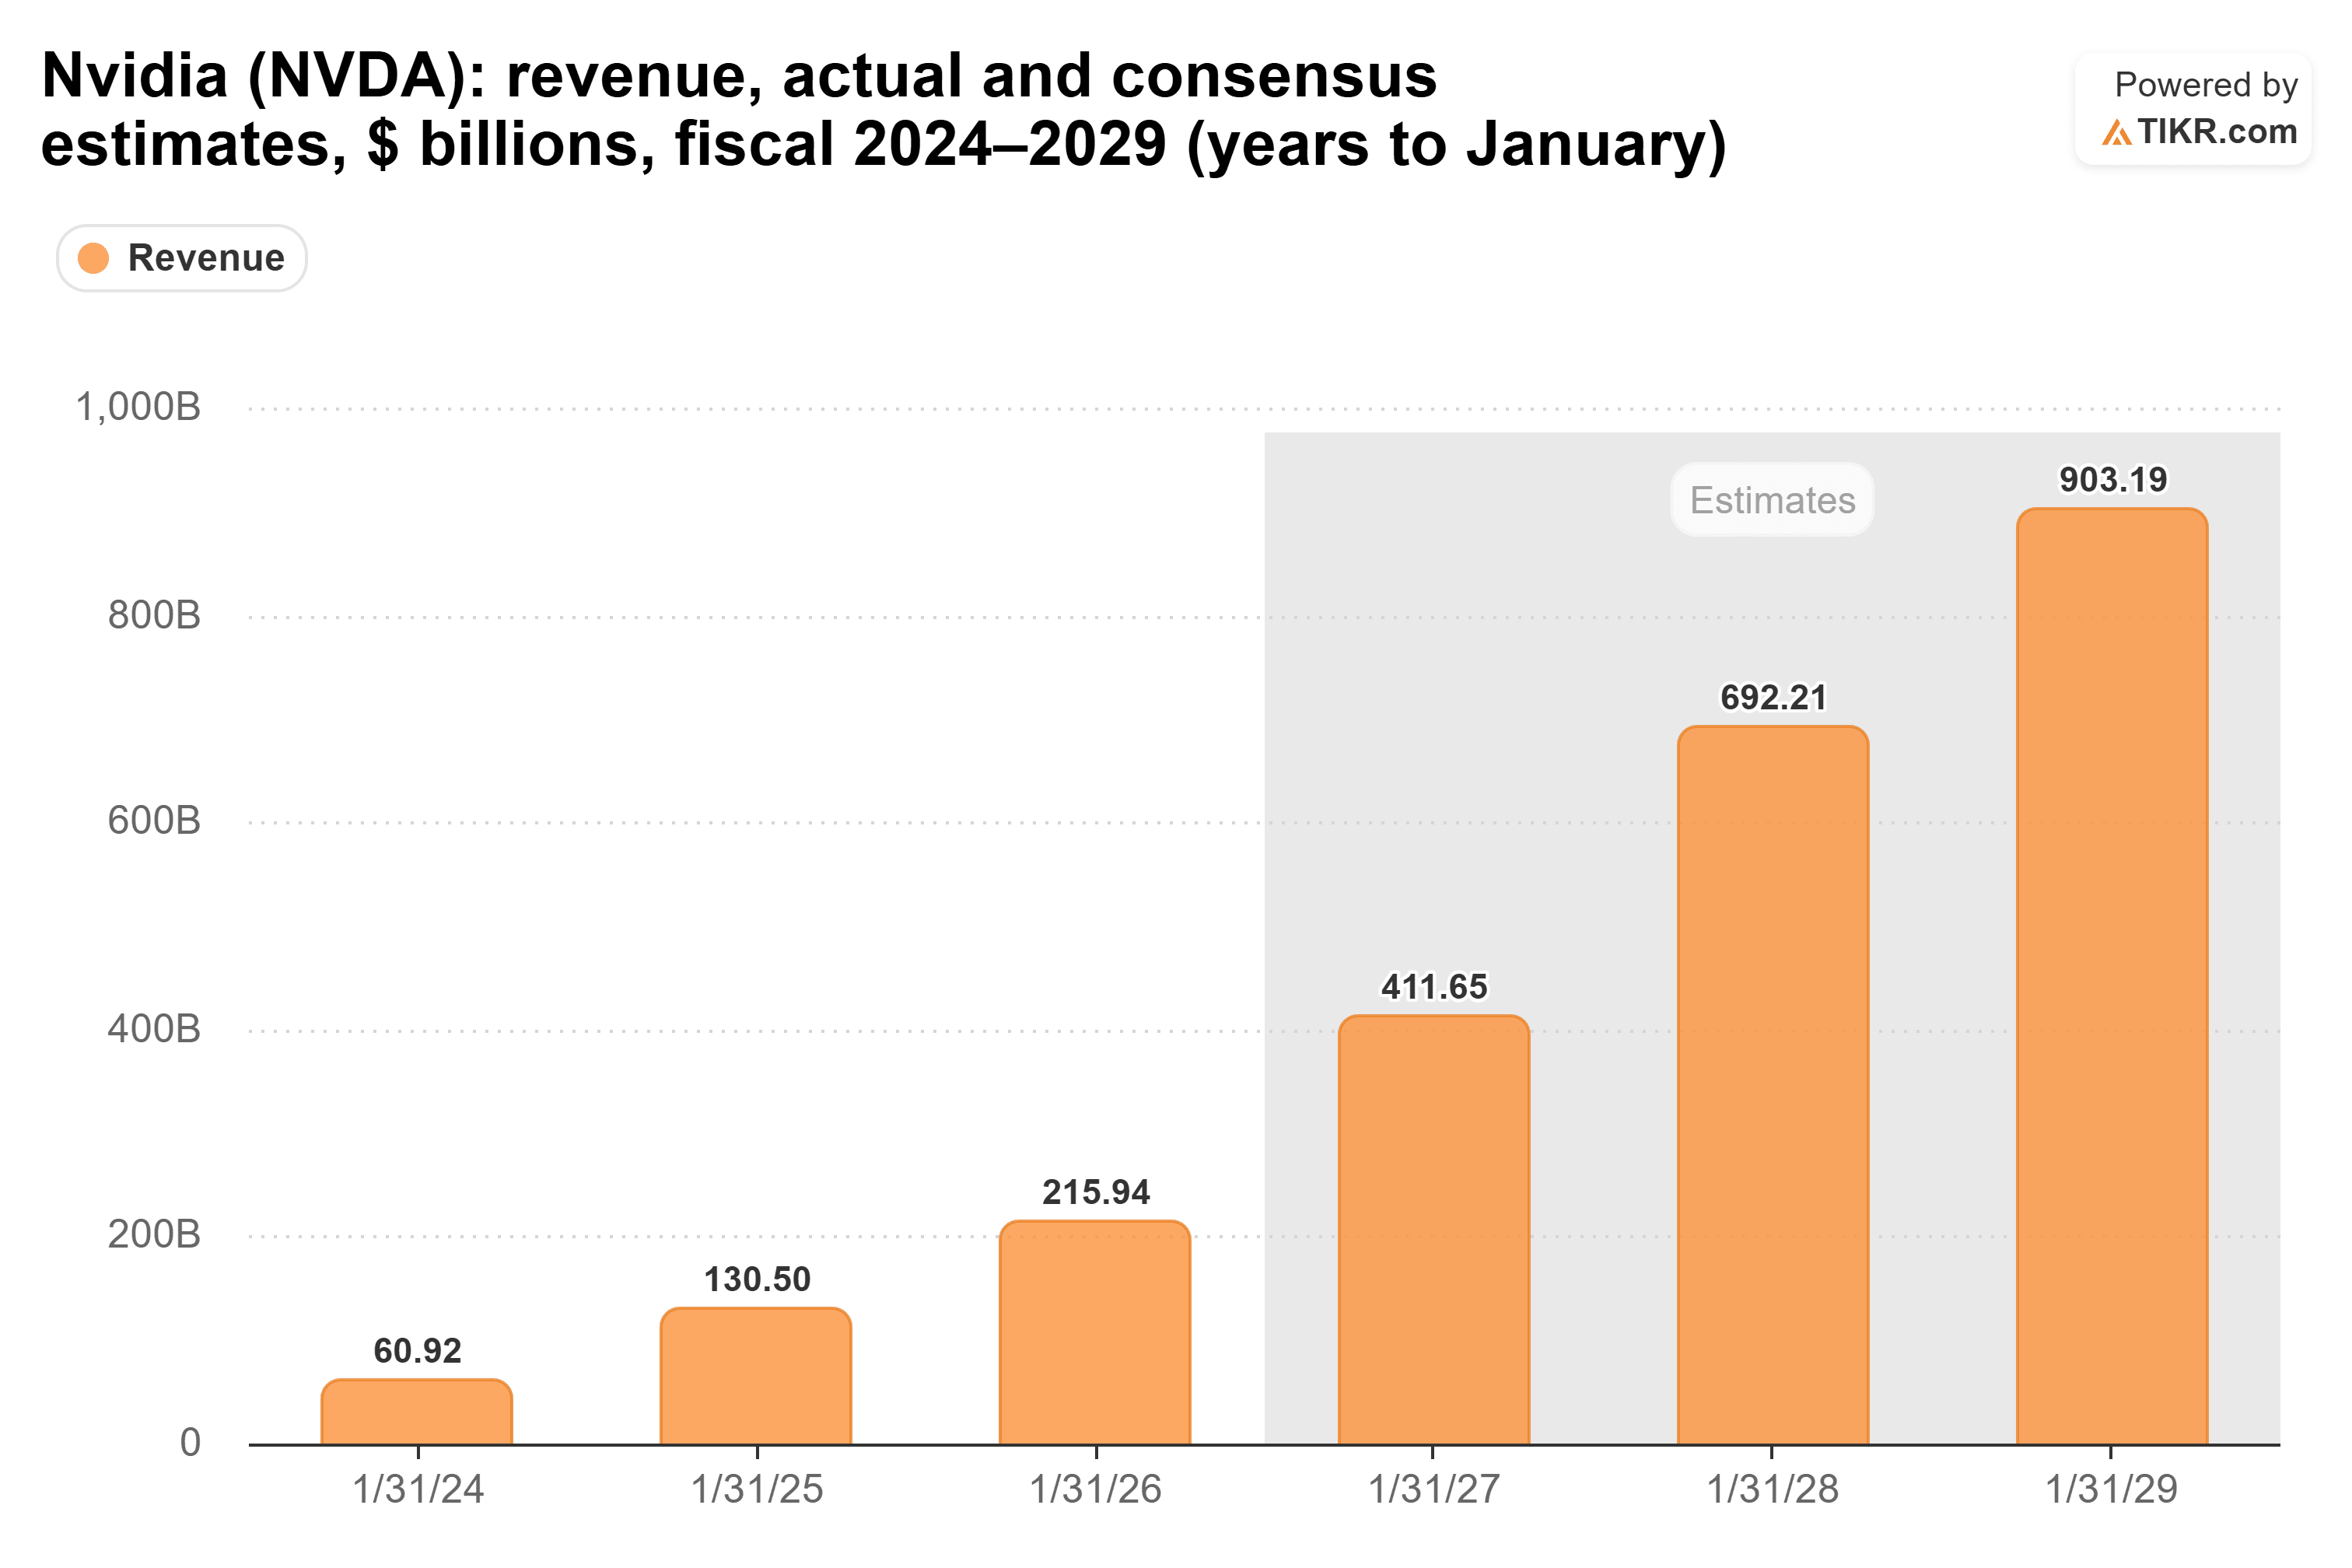
即使是分析师对2030年1月财年预期的1.1万亿美元(只有8位分析师做出此预测),也仅占黄仁勋10万亿美元数字的约九分之一。而SemiAnalysis对2027年更高的预测,也让他们没有理由下调预期。
资金是制约因素
本月早些时候,博通 (AVGO) CEO陈福阳表示,资本可能比芯片短缺更能限制AI建设,正如Jim Cramer在Mad Money节目中所转述的。对数据中心融资方式的担忧助长了上周的科技股抛售。
这对博通的打击和英伟达一样大:无法筹集资金的客户就无法购买芯片。
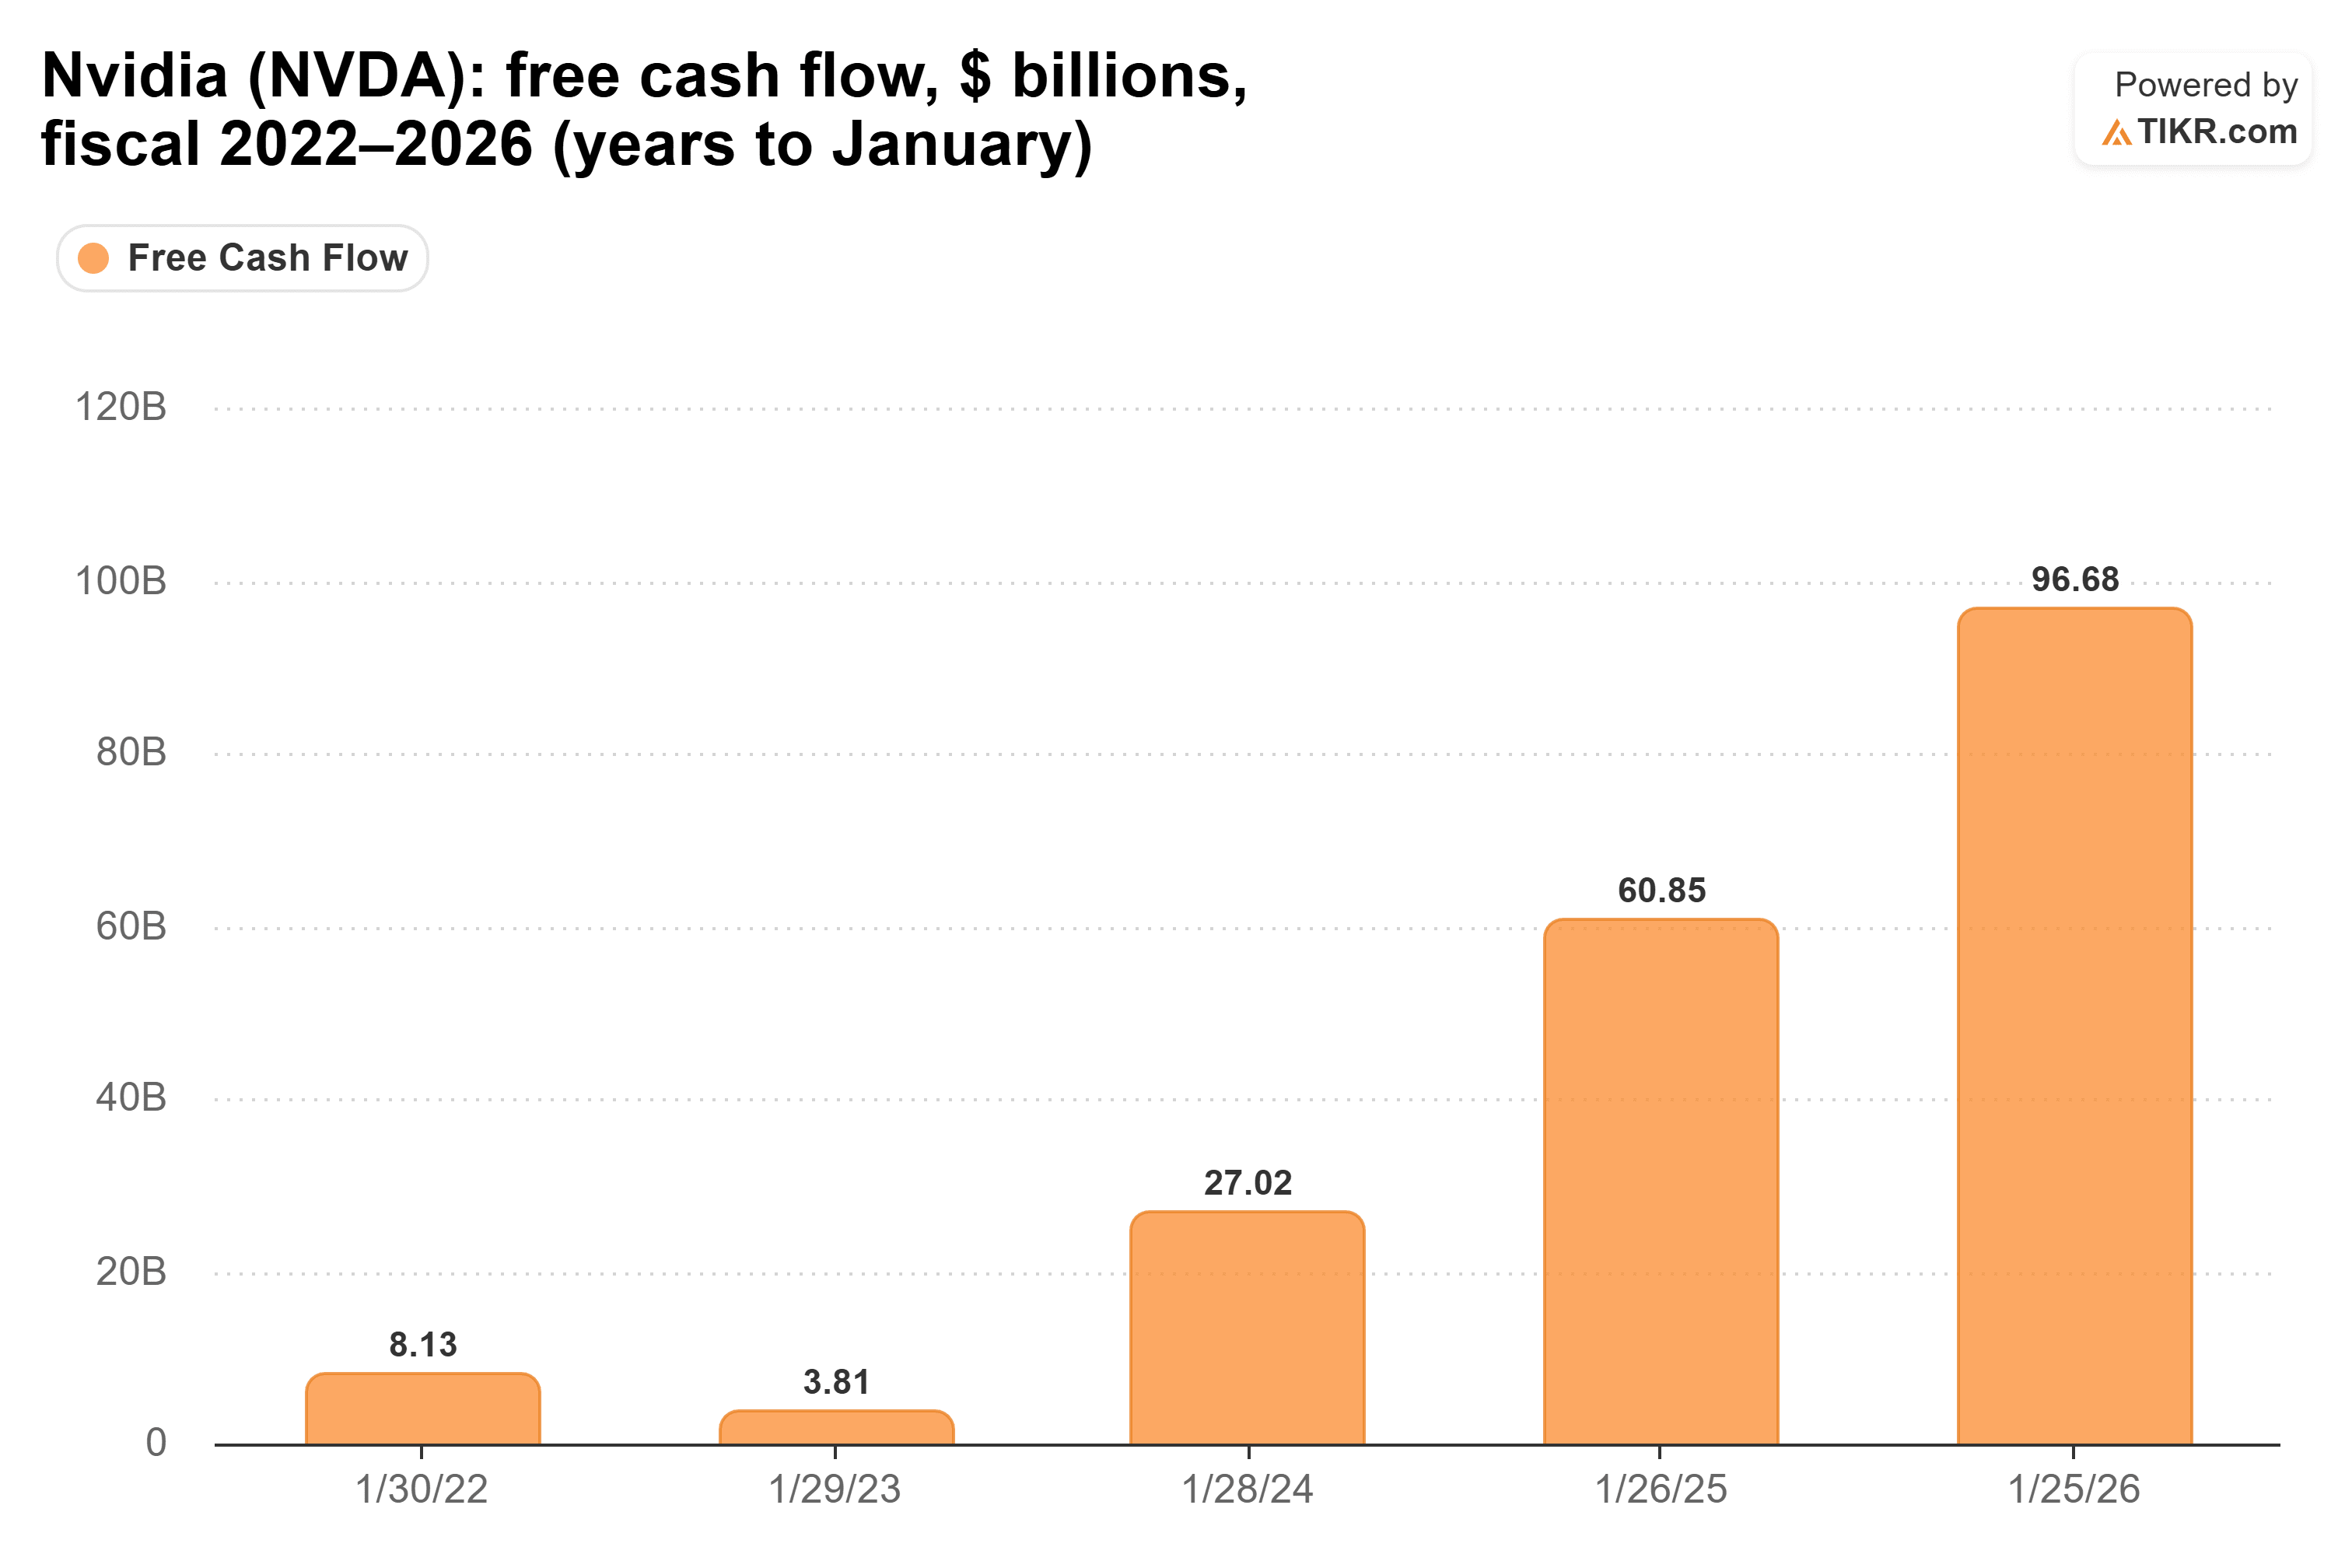
不过,英伟达自身的资金不是问题。其自由现金流从2023年1月财年的38亿美元增长到2026年1月财年的967亿美元。
估值远低于以往
尽管有如此增长,英伟达的股票交易于18倍远期市盈率,接近其三年区间的底部……
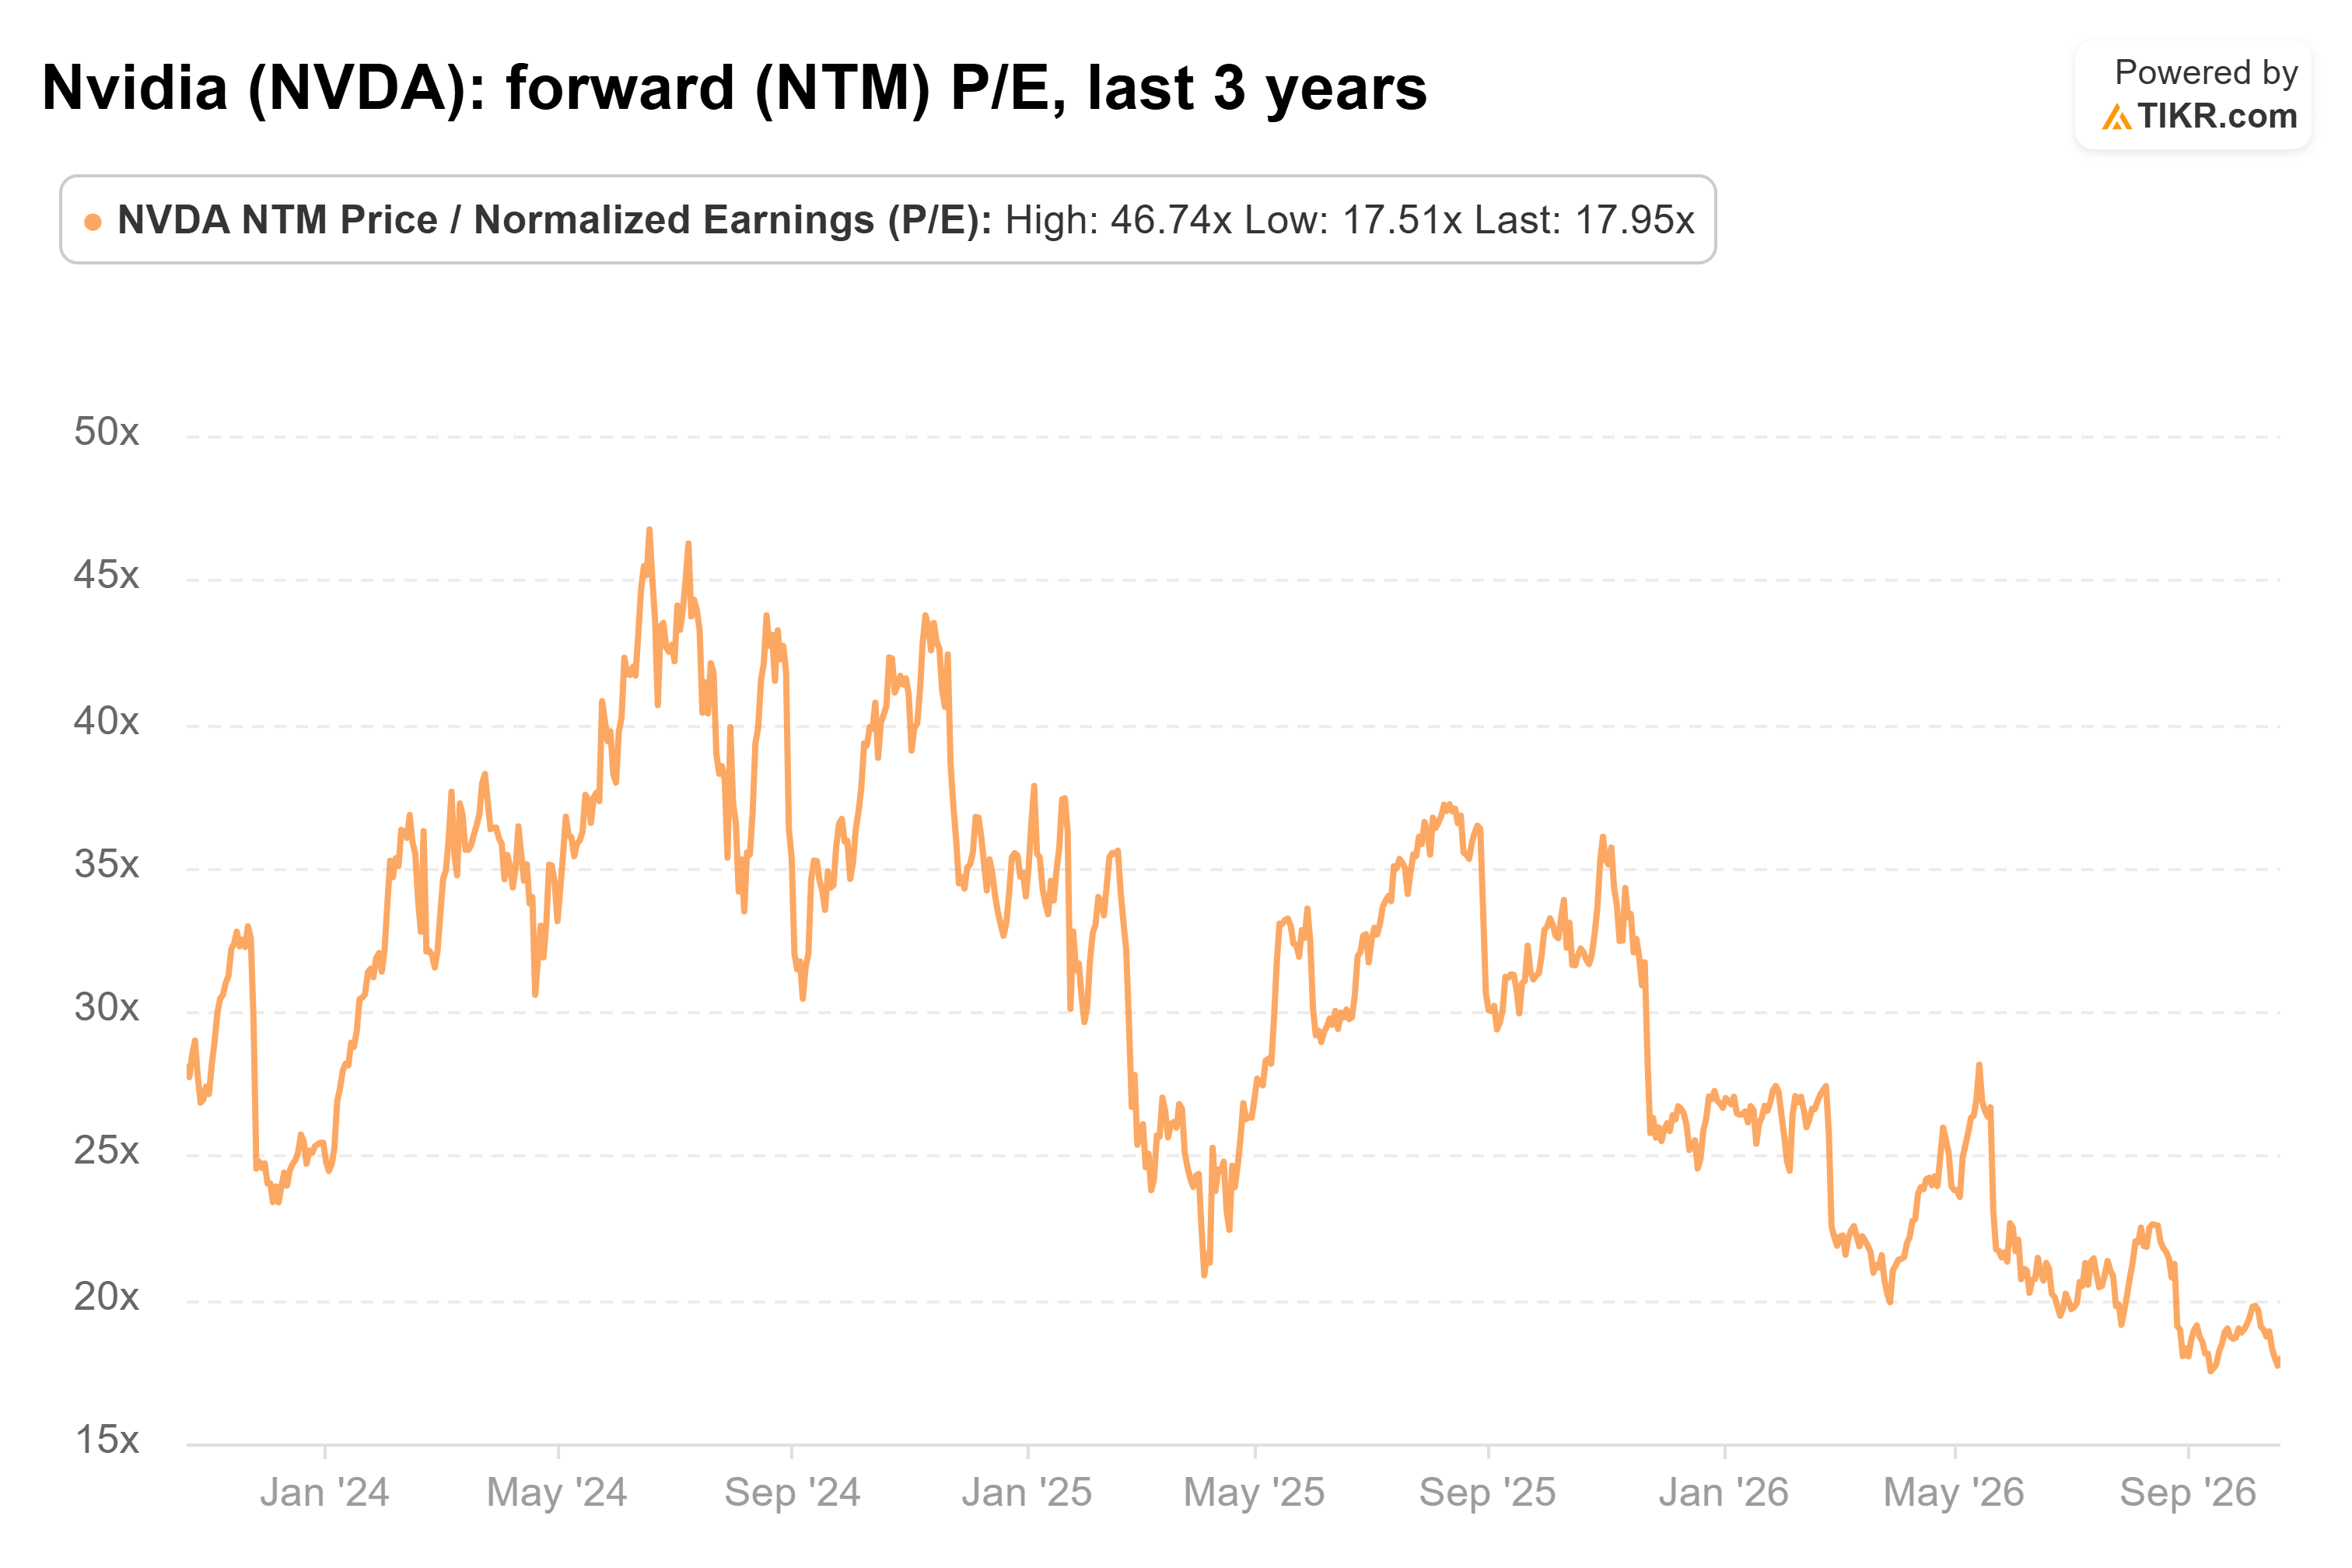
……远低于其过去三年30.3倍的平均水平,更不用说其在2024年6月达到的46.7倍峰值了。
我的看法:黄仁勋不需要达到10万亿美元,英伟达的股价看起来也很便宜。如果更新周期像他描述的那样运作,即使只是这个支出的一小部分,也足以支撑分析师已经预期的增长。与此同时,该股的交易价格远低于过去三年大部分时间的水平。
当然,建设必须真正实现。Altimeter Capital的Brad Gerstner在9月份猜测,该行业明年将增加约25吉瓦,增速不会比今年快。如果信贷持续紧张,他可能是对的。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!