核心要点
- Netflix 在10月20日发布财报后股价下跌,因其对第四季度营收的指引低于华尔街预期,并将2026年广告收入展望从30亿美元下调至约27亿美元。
- Chamath Palihapitiya 称 Netflix 为“休眠订阅”,并指出其140亿美元的债务为其内容库提供了资金,而 Alphabet 的 YouTube 获取内容的成本低廉。
- Netflix 的债务是可控的:截至9月底,其总债务为153亿美元,现金为82亿美元,预计今年自由现金流约为120亿美元。
- 更大的风险在于 Netflix 今年约200亿美元的内容支出,这笔费用在任何人观看之前就已支付,而 YouTube 则是在收入产生后与创作者分成。
Netflix (NFLX) 在10月20日周二发布第三季度财报后股价下跌,因其对第四季度营收和营业利润率的指引低于华尔街预期。该股在2026年年初至今已下跌26%。
营收同比增长11.8%至128.7亿美元,这是连续第四个季度增长放缓。Netflix 还将其2026年广告收入展望从30亿美元下调至约27亿美元。
Social Capital 创始人 Chamath Palihapitiya 在X平台上发表了更直率的看法:
“我每天都看 YouTube。Netflix 对我来说是一个休眠订阅。”
而休眠订阅正是那种会被取消的类型。
他的论点超越了他个人的观看习惯。Alphabet (GOOG) 从创作者那里获取 YouTube 的视频,而 Netflix 则为自己制作的内容付费:“YouTube 的内容创作成本非常低。Netflix 有140亿美元的债务为其内容库提供资金。”他称这可能是一个“资产与负债错配的教训”。
TIKR 追踪了52位分析师对 Netflix 的看法。有多少人给出“买入”评级?
在一个地方查看 Netflix 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用 TIKR 来研究像这样的股票。查看 Netflix 的分析师评级
债务是相对容易的部分
Palihapitiya 提到的140亿美元与 Netflix 在2025年底资产负债表上145亿美元的债务大致相符。TIKR 的总债务数据还包括租赁负债,因此略高一些。自2021年以来,该数字也几乎没有变动,每年都保持在169亿至181亿美元之间。
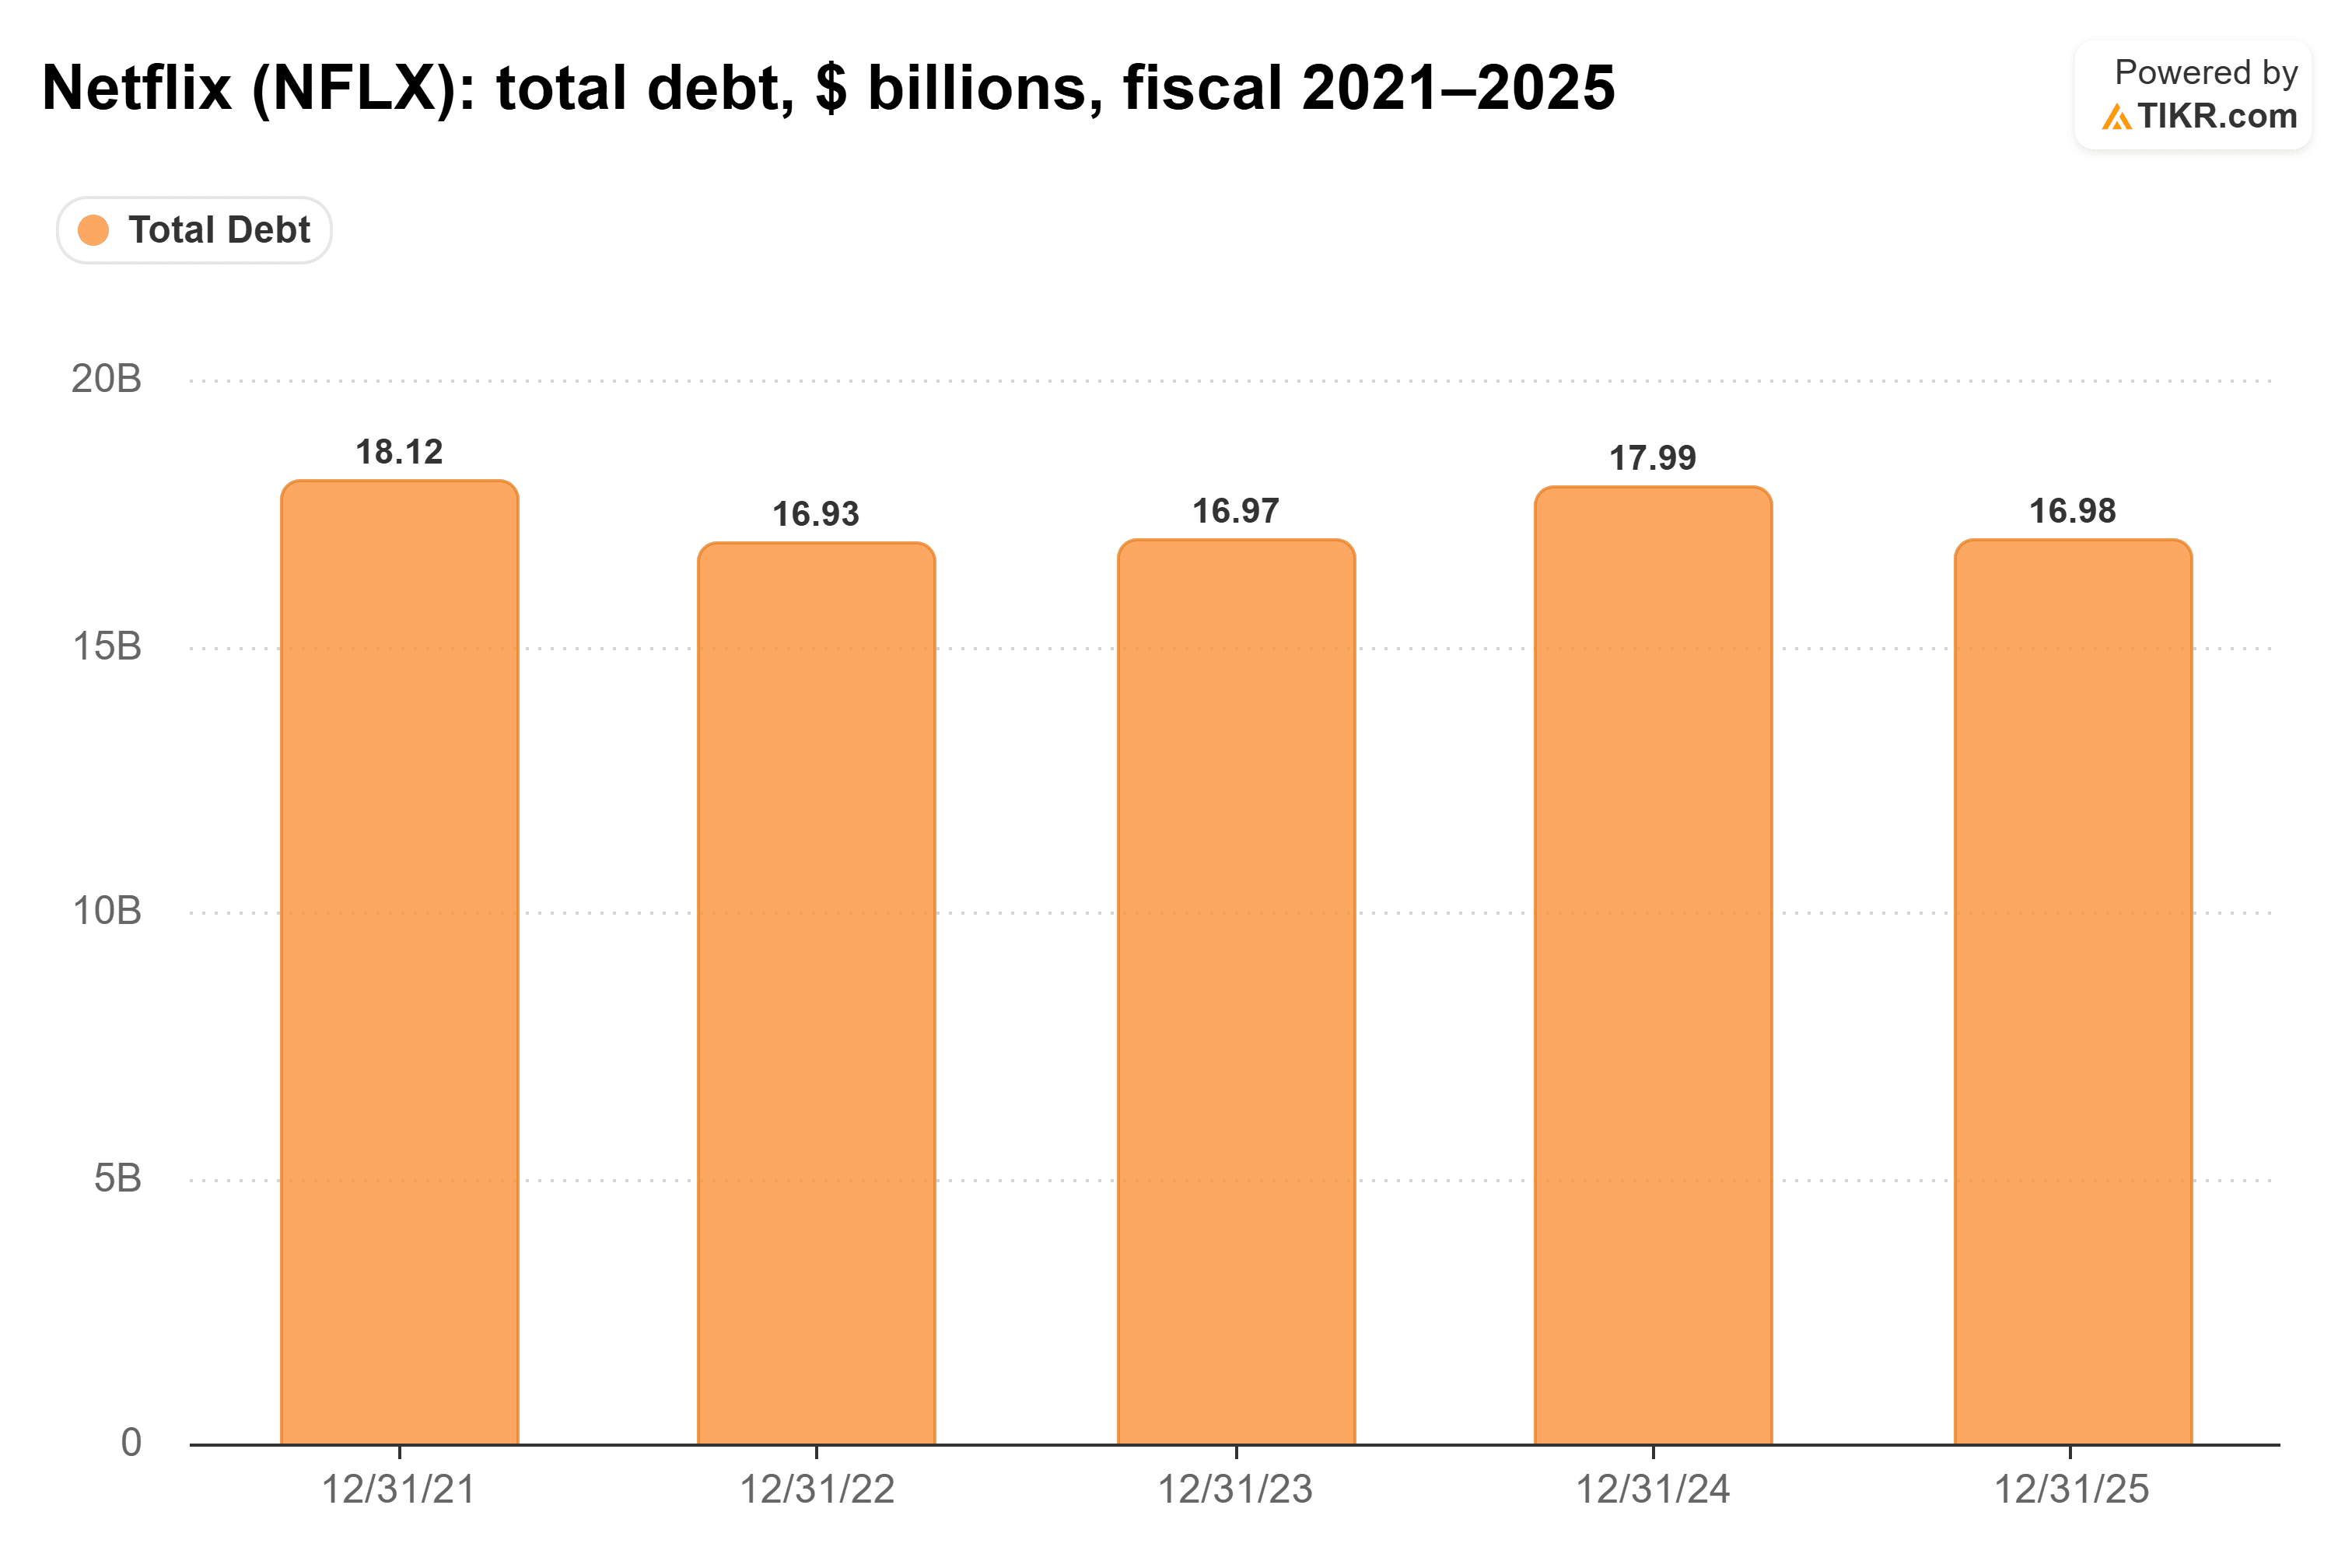
因此,大部分借款发生在2021年之前,当时 Netflix 的自由现金流仍为小幅负值。自那以后,Netflix 主要是在进行债务展期。第三季度,它发行了10亿美元债券以偿还第四季度到期的10亿美元债务。
与此同时,自由现金流从2021年的小幅负值增长到2025年的95亿美元……
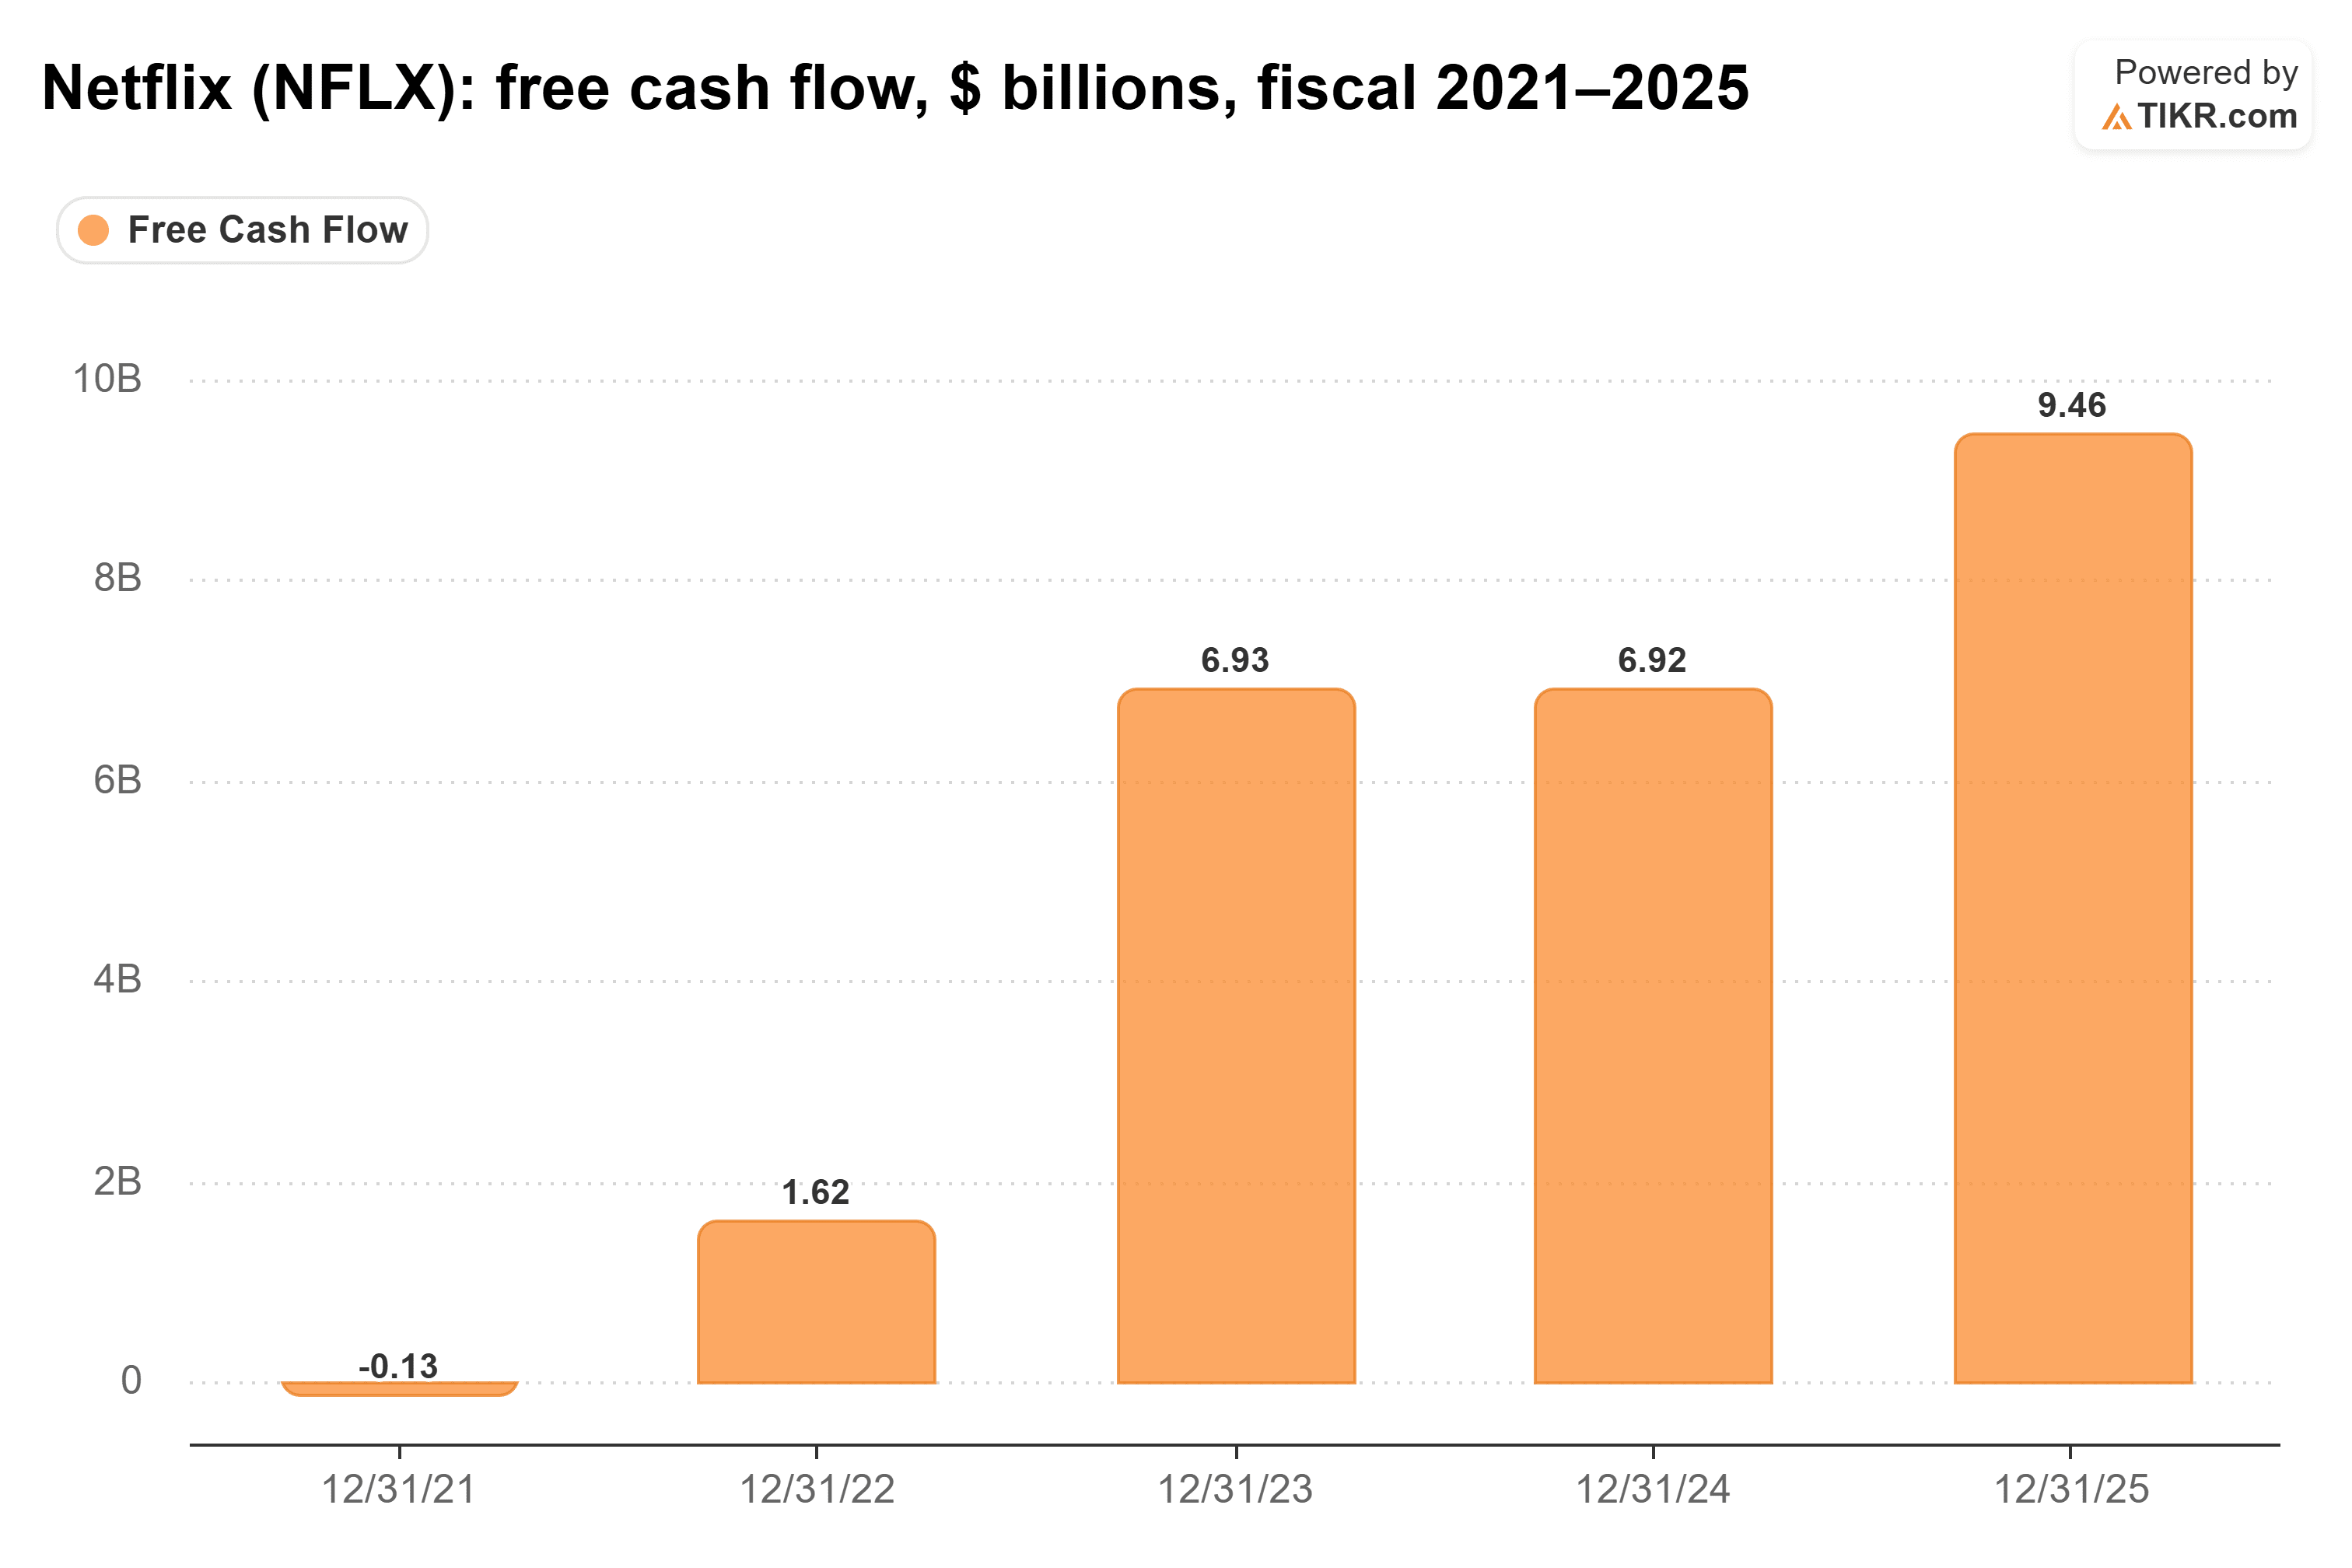
……Netflix 预计今年约为120亿美元。这低于125亿美元,原因是其预计在第四季度完成一笔房地产交易。
Netflix 在9月底拥有153亿美元总债务和82亿美元现金。这意味着净债务约为71亿美元,不到一年的自由现金流。该公司还在第三季度花费48亿美元回购股票,这是其有史以来最大的股票回购季度。这绝不是一家担心其债权人的公司的行为方式。
Netflix 在任何人观看之前就为其节目付费
Palihapitiya 提到的错配是真实存在的,它就存在于 Netflix 的内容合同中。
Netflix 预计2026年将在内容上花费约200亿美元。根据其季度报告,截至6月底,它已承诺支付251亿美元的内容费用,其中119亿美元将在一年内到期。这比其债务规模更大的固定账单,而且 Netflix 在节目证明任何价值之前就签署了它。
YouTube 的内容也并非免费:Alphabet 的视频部门表示,从2022年到2025年,它向创作者、艺术家和媒体公司支付了超过1000亿美元。但 YouTube 支付的是视频收入的一部分(在其合作伙伴计划中为广告和订阅收入的55%),并且只在收入产生之后支付。如果观众流失,YouTube 的内容账单会随着其收入一起减少。Netflix 仍然欠着它已经订购的节目的费用。
Netflix 自己的解决方案需要预先投入更多资金。联席首席执行官 Ted Sarandos 在周二的电话会议上表示,美国以外的市场依赖其最大的热门内容:
“我们今年有一些非常扎实的二垒打和三垒打。但其他地区指望其中一些作品成为本垒打,这样它们才能在全球传播。”
Netflix 还刚刚用前迪士尼高管 Peter Rice 取代了首席内容官 Bela Bajaria。本垒打在其成为热门之前就需要投入大量资金,并且只有当人们将现在给 YouTube 的时间交给 Netflix 时,它们才能带来回报。
增长已经在放缓
这就是为什么用户参与度在这里如此重要。分析师预计营收增长将从2024年和2025年约16%放缓至今年的13%和2027年的11%。
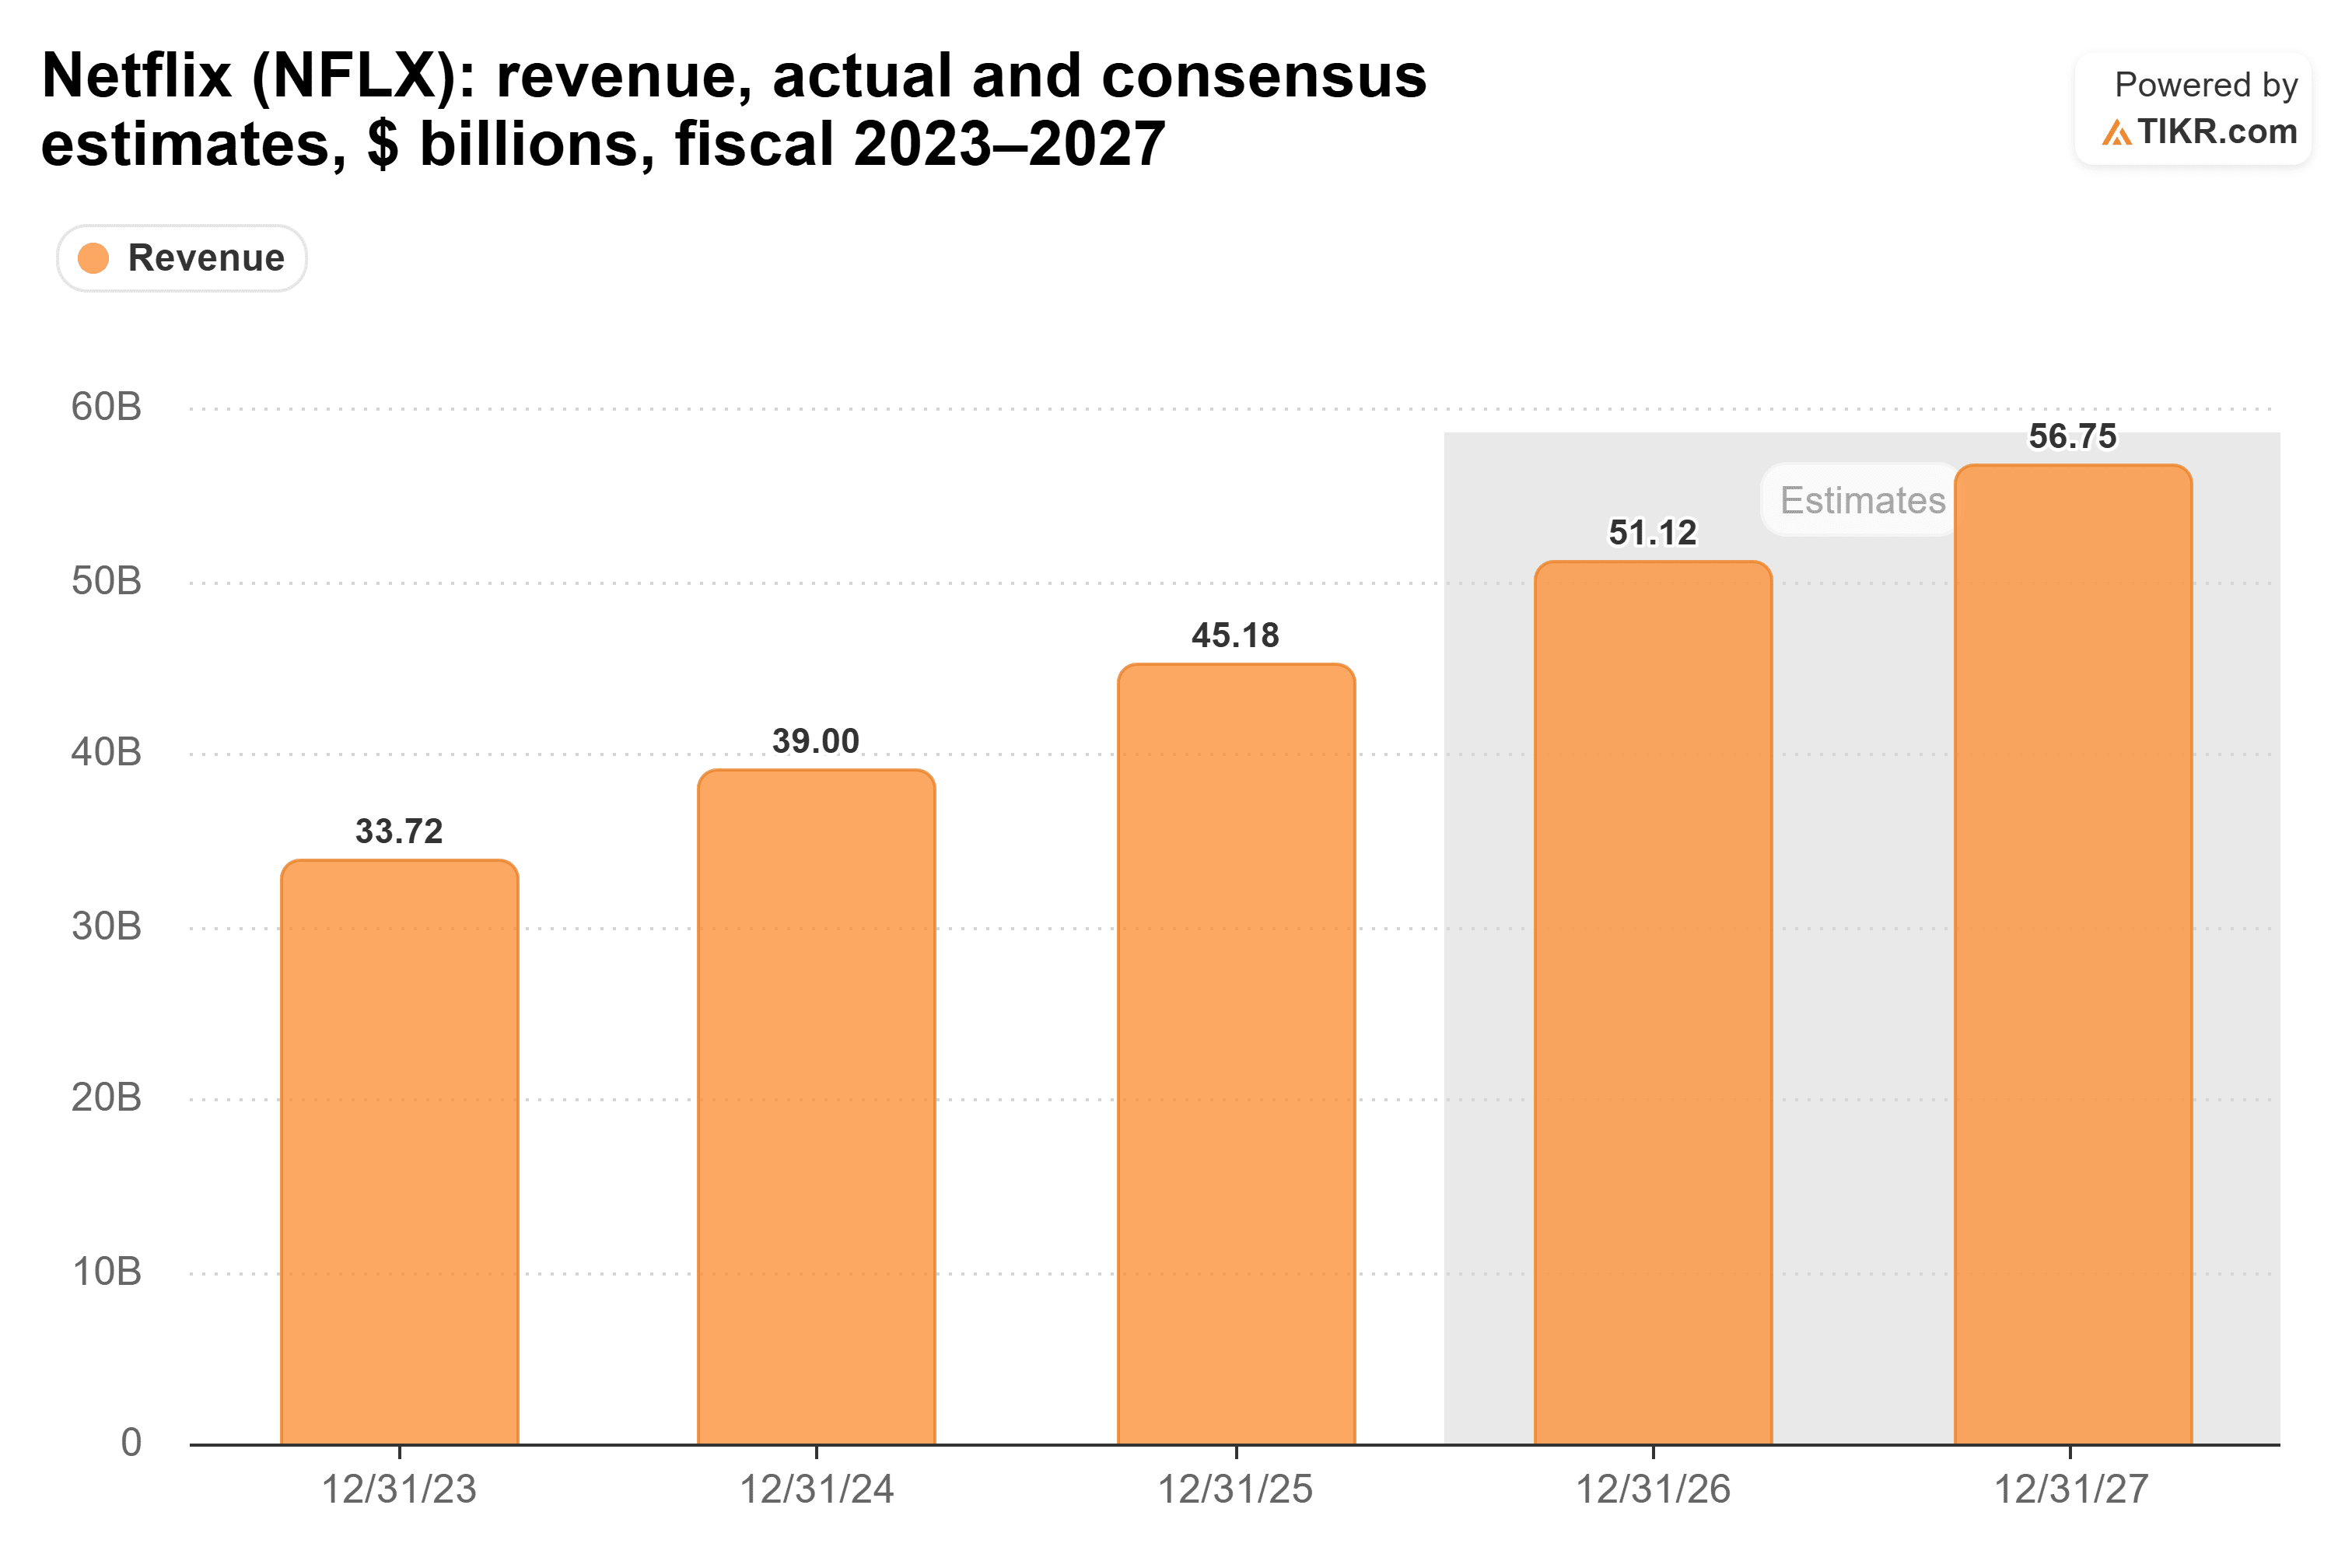
这仍然是两位数的增长。第四季度的不足与510亿美元的年营收规模相比很小,因此不应大幅影响这些预测。在内容账单每年增长的同时实现这些预测,取决于观众是否留下来。
关注内容账单
Palihapitiya 是对的,Netflix 确实存在 YouTube 所没有的错配。140亿美元的债务是其中较小的部分:今年自由现金流的略多于一年就能覆盖它。更大的部分是 Netflix 每年在节目上花费的200亿美元,而这发生在它知道谁会观看之前。
我的看法:债务是 Netflix 最不担心的问题,而且以约20倍的市盈率来看,该股已经充分定价了增长放缓。如果内容账单持续上升,而观众将更多晚间时间花在 YouTube 上,即使这个估值也可能显得昂贵。
当然,几个本垒打会迅速改变话题。1月份的第四季度财报将是下一次检验其内容安排是否奏效的机会。
那么 Netflix 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Netflix 可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含最近的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!