Principais Estatísticas da Ação da Uber
- Preço Atual: $69.42
- Preço-Alvo (Médio): ~$220
- Alvo do Mercado: ~$101
- Retorno Total Potencial: ~217%
- TIR Anualizada: ~31% / ano
Agora ao Vivo: Descubra quanto upside suas ações favoritas podem ter usando o novo Modelo de Valuation da TIKR (É gratuito) >>>
O Que Aconteceu?
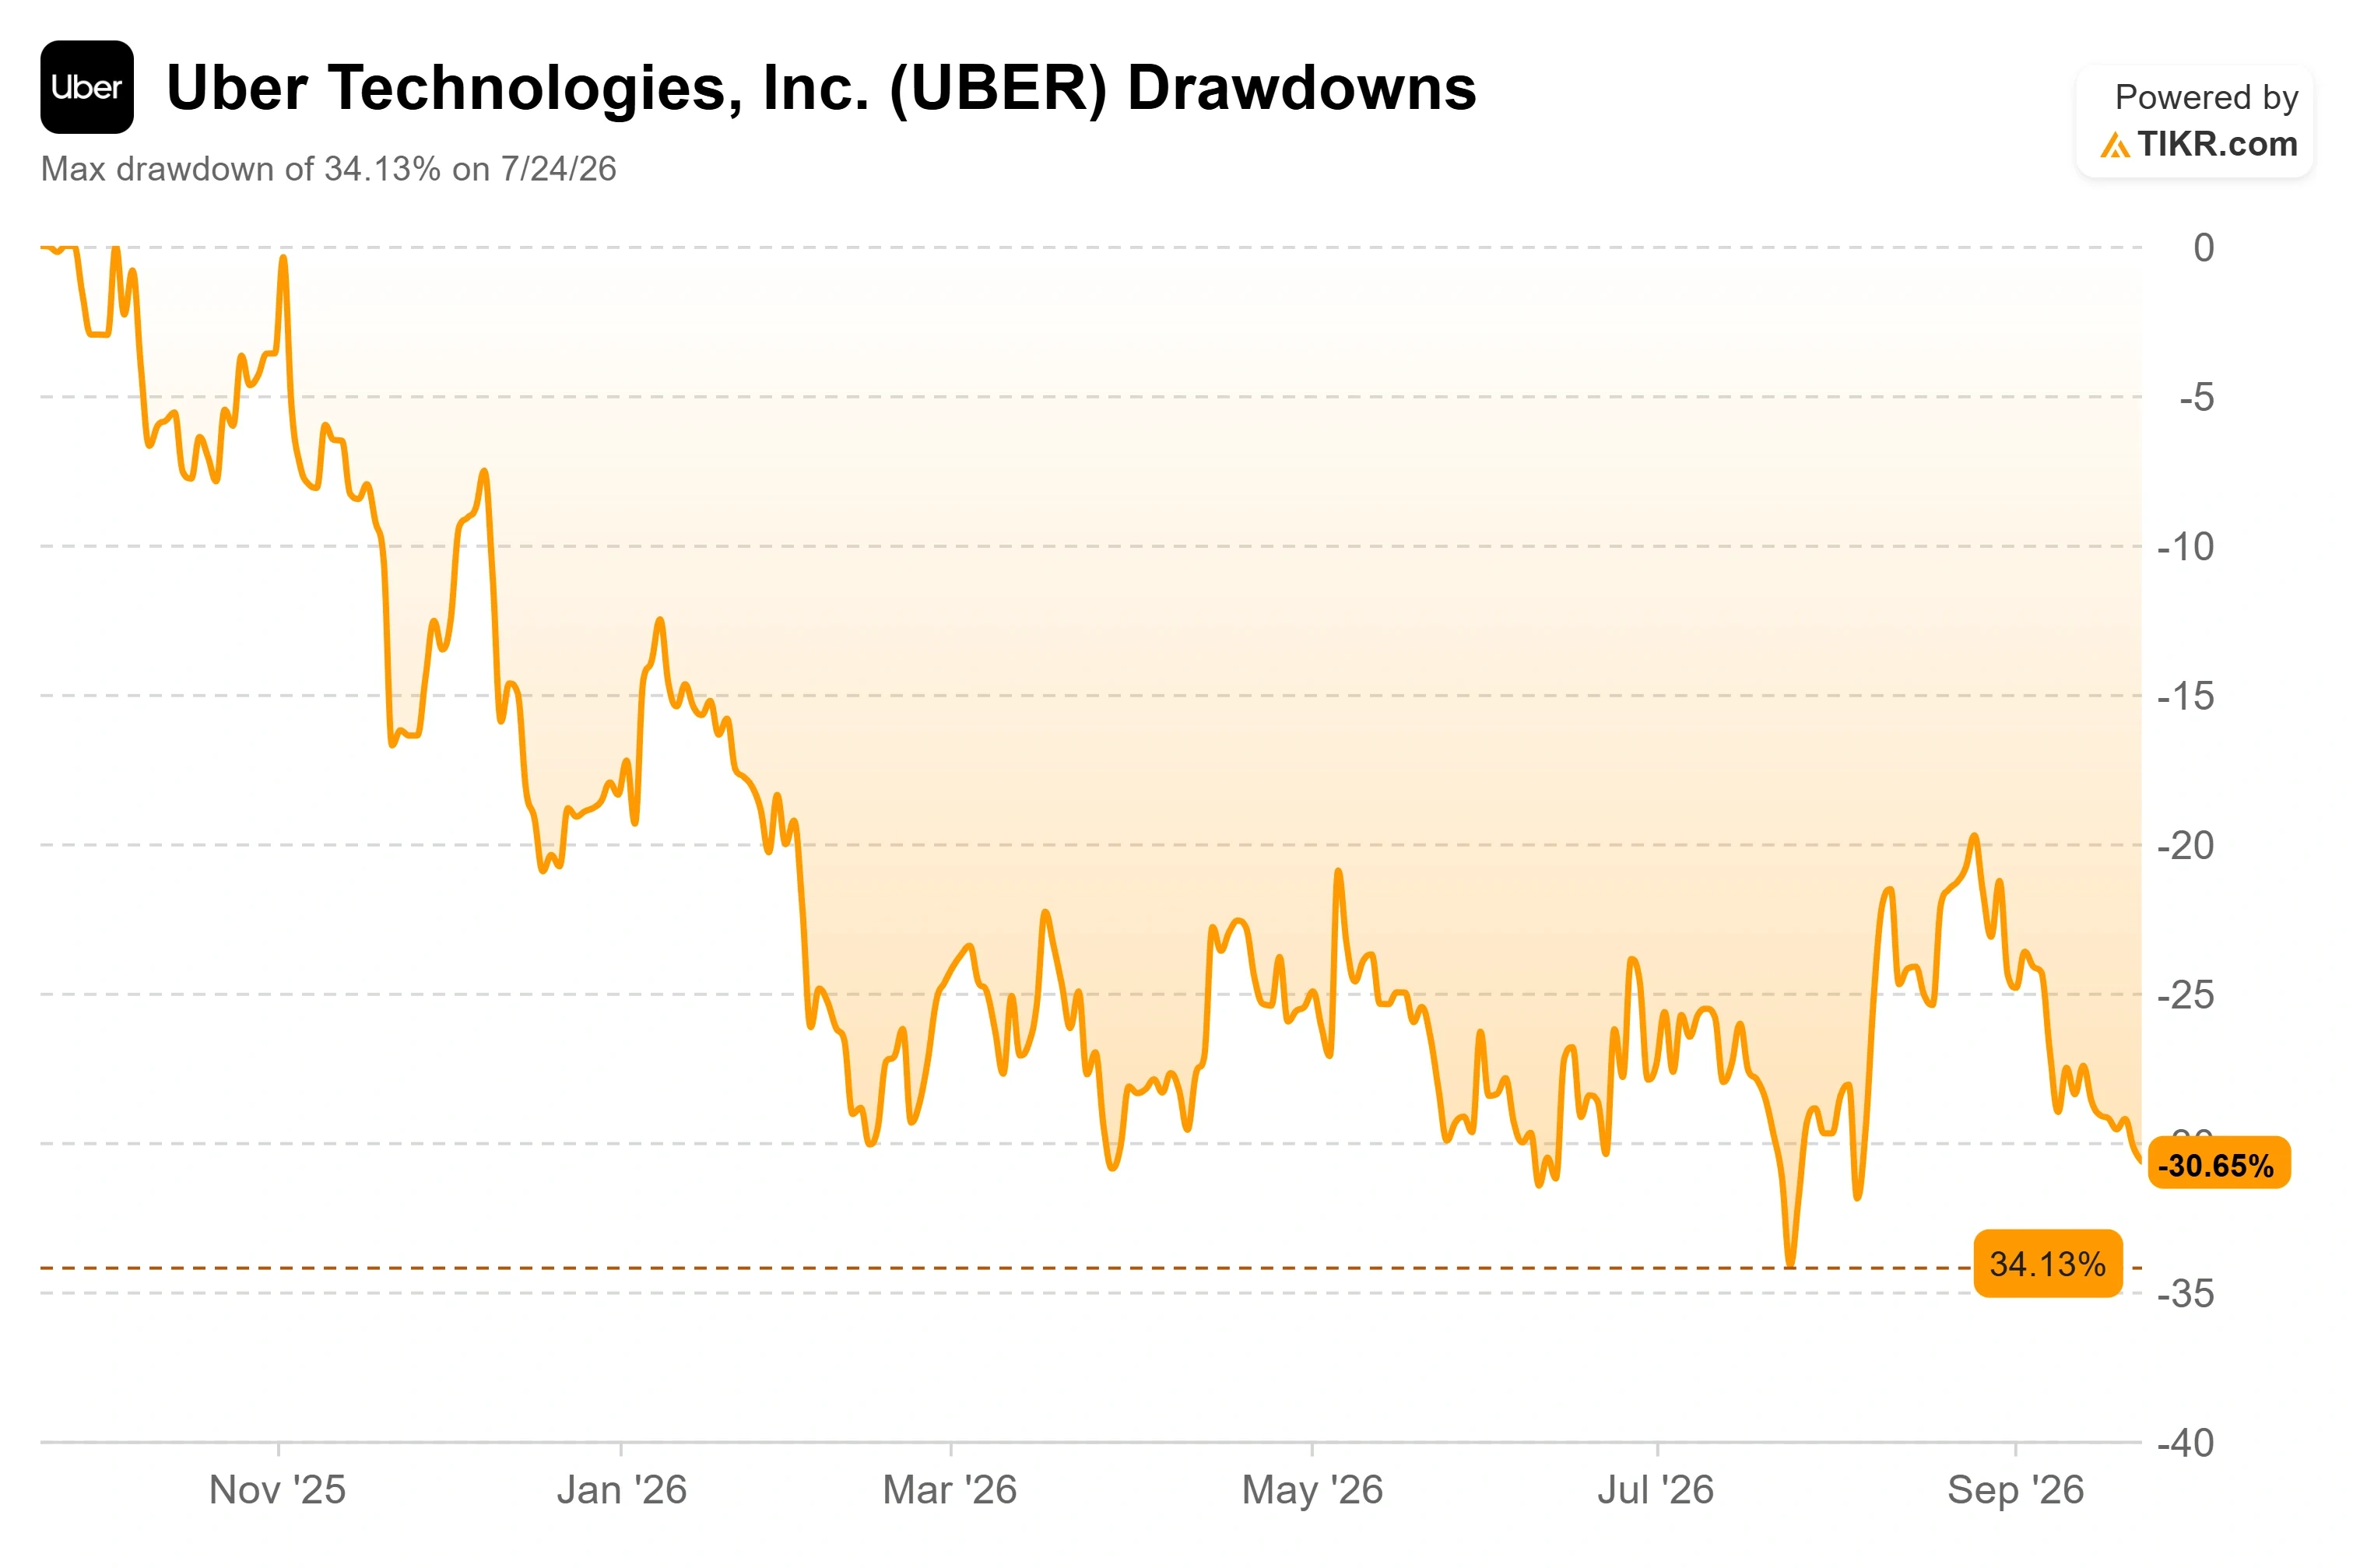
Uber Technologies (UBER) fechou a $69.42 em 23 de setembro, uma queda de cerca de 28% no último ano e apenas alguns dólares acima de sua mínima de 52 semanas de $65.41. O negócio continua a capitalizar, mas a ação continua caindo, e o motivo não está nos números financeiros. Este mês ganhou um contorno mais nítido: o Bank of America colocou um calendário na ameaça dos robôtaxis, estimando que os rivais autônomos da Uber terão uma vantagem de 18 a 24 meses antes que a própria frota da Uber atinja escala.
Em seguida, o CEO Dara Khosrowshahi comprou $10 milhões em ações no mercado aberto, próximo às mínimas. A nota do analista diz que o relógio está correndo. A compra do CEO diz para comprar mesmo assim.
Os Ursos Ganharam um Calendário
Durante a maior parte de 2026, a ameaça dos robôtaxis era apenas uma sensação. Agora tem datas anexadas. Em uma nota publicada em 22 de setembro, o analista do Bank of America, Justin Post, estimou que a Uber e a Lyft esperam que suas parcerias de veículos autônomos (AV) comecem a escalar em 2028, dando às novas plataformas autônomas cerca de 18 a 24 meses para construir volume primeiro. A mesma nota projeta mais de 100.000 veículos autônomos da Waymo, Tesla e Zoox operando nos EUA até 2029.
Esse é o caso dos ursos em uma linha: os rivais têm uma clara vantagem, e quando a frota da Uber se tornar relevante, o mercado já pode estar dividido. Ganhou peso em 8 de setembro, quando a Tesla lançou seu Cybercab em Austin e a Uber caiu 4% em uma sessão. A Waymo contribuiu ao planejar o lançamento de seu próprio aplicativo em Austin e Atlanta em janeiro de 2028, encerrando seu roteamento exclusivo através da Uber nessas cidades.
O que torna a situação incomum é que o analista que forneceu a linha do tempo é otimista. Post manteve sua classificação de Compra e um preço-alvo próximo a $101, e ele não está sozinho: dos analistas que cobrem a Uber, 33 a classificam como Compra e 9 como Superperformar, contra 8 Manter e uma única Venda. Seu argumento é que as parcerias da Uber com Nvidia, Lucid, Rivian, Volkswagen, Zoox e WeRide podem dar-lhe acesso a cerca de 120.000 veículos autônomos, e que o marketplace ainda resolve um problema que os fabricantes de automóveis não conseguem. Um robôtaxi vazio rodando quilômetros sem passageiro perde dinheiro. A Uber traz a demanda que mantém esses carros cheios.
Veja estimativas históricas e futuras para a ação da Uber (É gratuito!) >>>
Por Que a Utilização É Todo o Argumento
Khosrowshahi fez exatamente esse ponto na conferência Goldman Sachs Communacopia em 10 de setembro, e é a coisa mais importante que a administração disse no mês. A economia dos AVs, ele explicou, inverte o modelo de custo variável para fixo. "Nós pagamos os motoristas, nossos motoristas ou entregadores, quando os usamos", disse ele sobre o negócio atual. Com AVs, você possui um carro caro e paga por ele quer ele se mova ou não, além dos depósitos e carregamento por trás dele.
Sobre a vantagem da Uber nisso, ele foi específico: "Somos capazes de gerar uma utilização significativamente maior do que é possível para, digamos, um player de primeira parte. Estimamos isso em 30%." Uma vantagem de utilização de 30% sobre um operador de primeira parte é o número em que o caso dos touros se apoia. Se isso se mantiver, a Uber não precisa construir o robôtaxi vencedor. Ela precisa ser o aplicativo que os passageiros abrem primeiro, para que qualquer parceiro que tenha um carro livre nas proximidades receba a viagem. É por isso que a assinatura importa mais do que parece: o Uber One ultrapassou 50 milhões de assinantes, cresceu 50% ano a ano, gera cerca de metade das reservas brutas e os membros gastam três vezes mais do que os não membros.
Se um único operador como a Waymo atingir a escala para manter seus próprios carros cheios através de seu próprio aplicativo, ele retém a economia e tem menos razão para rotear através da Uber, que é o que o movimento em Austin e Atlanta prenuncia. Os casos dos touros e dos ursos são construídos a partir do mesmo fato. A utilização decide qual deles vence.
O Negócio Sob o Gráfico em Queda
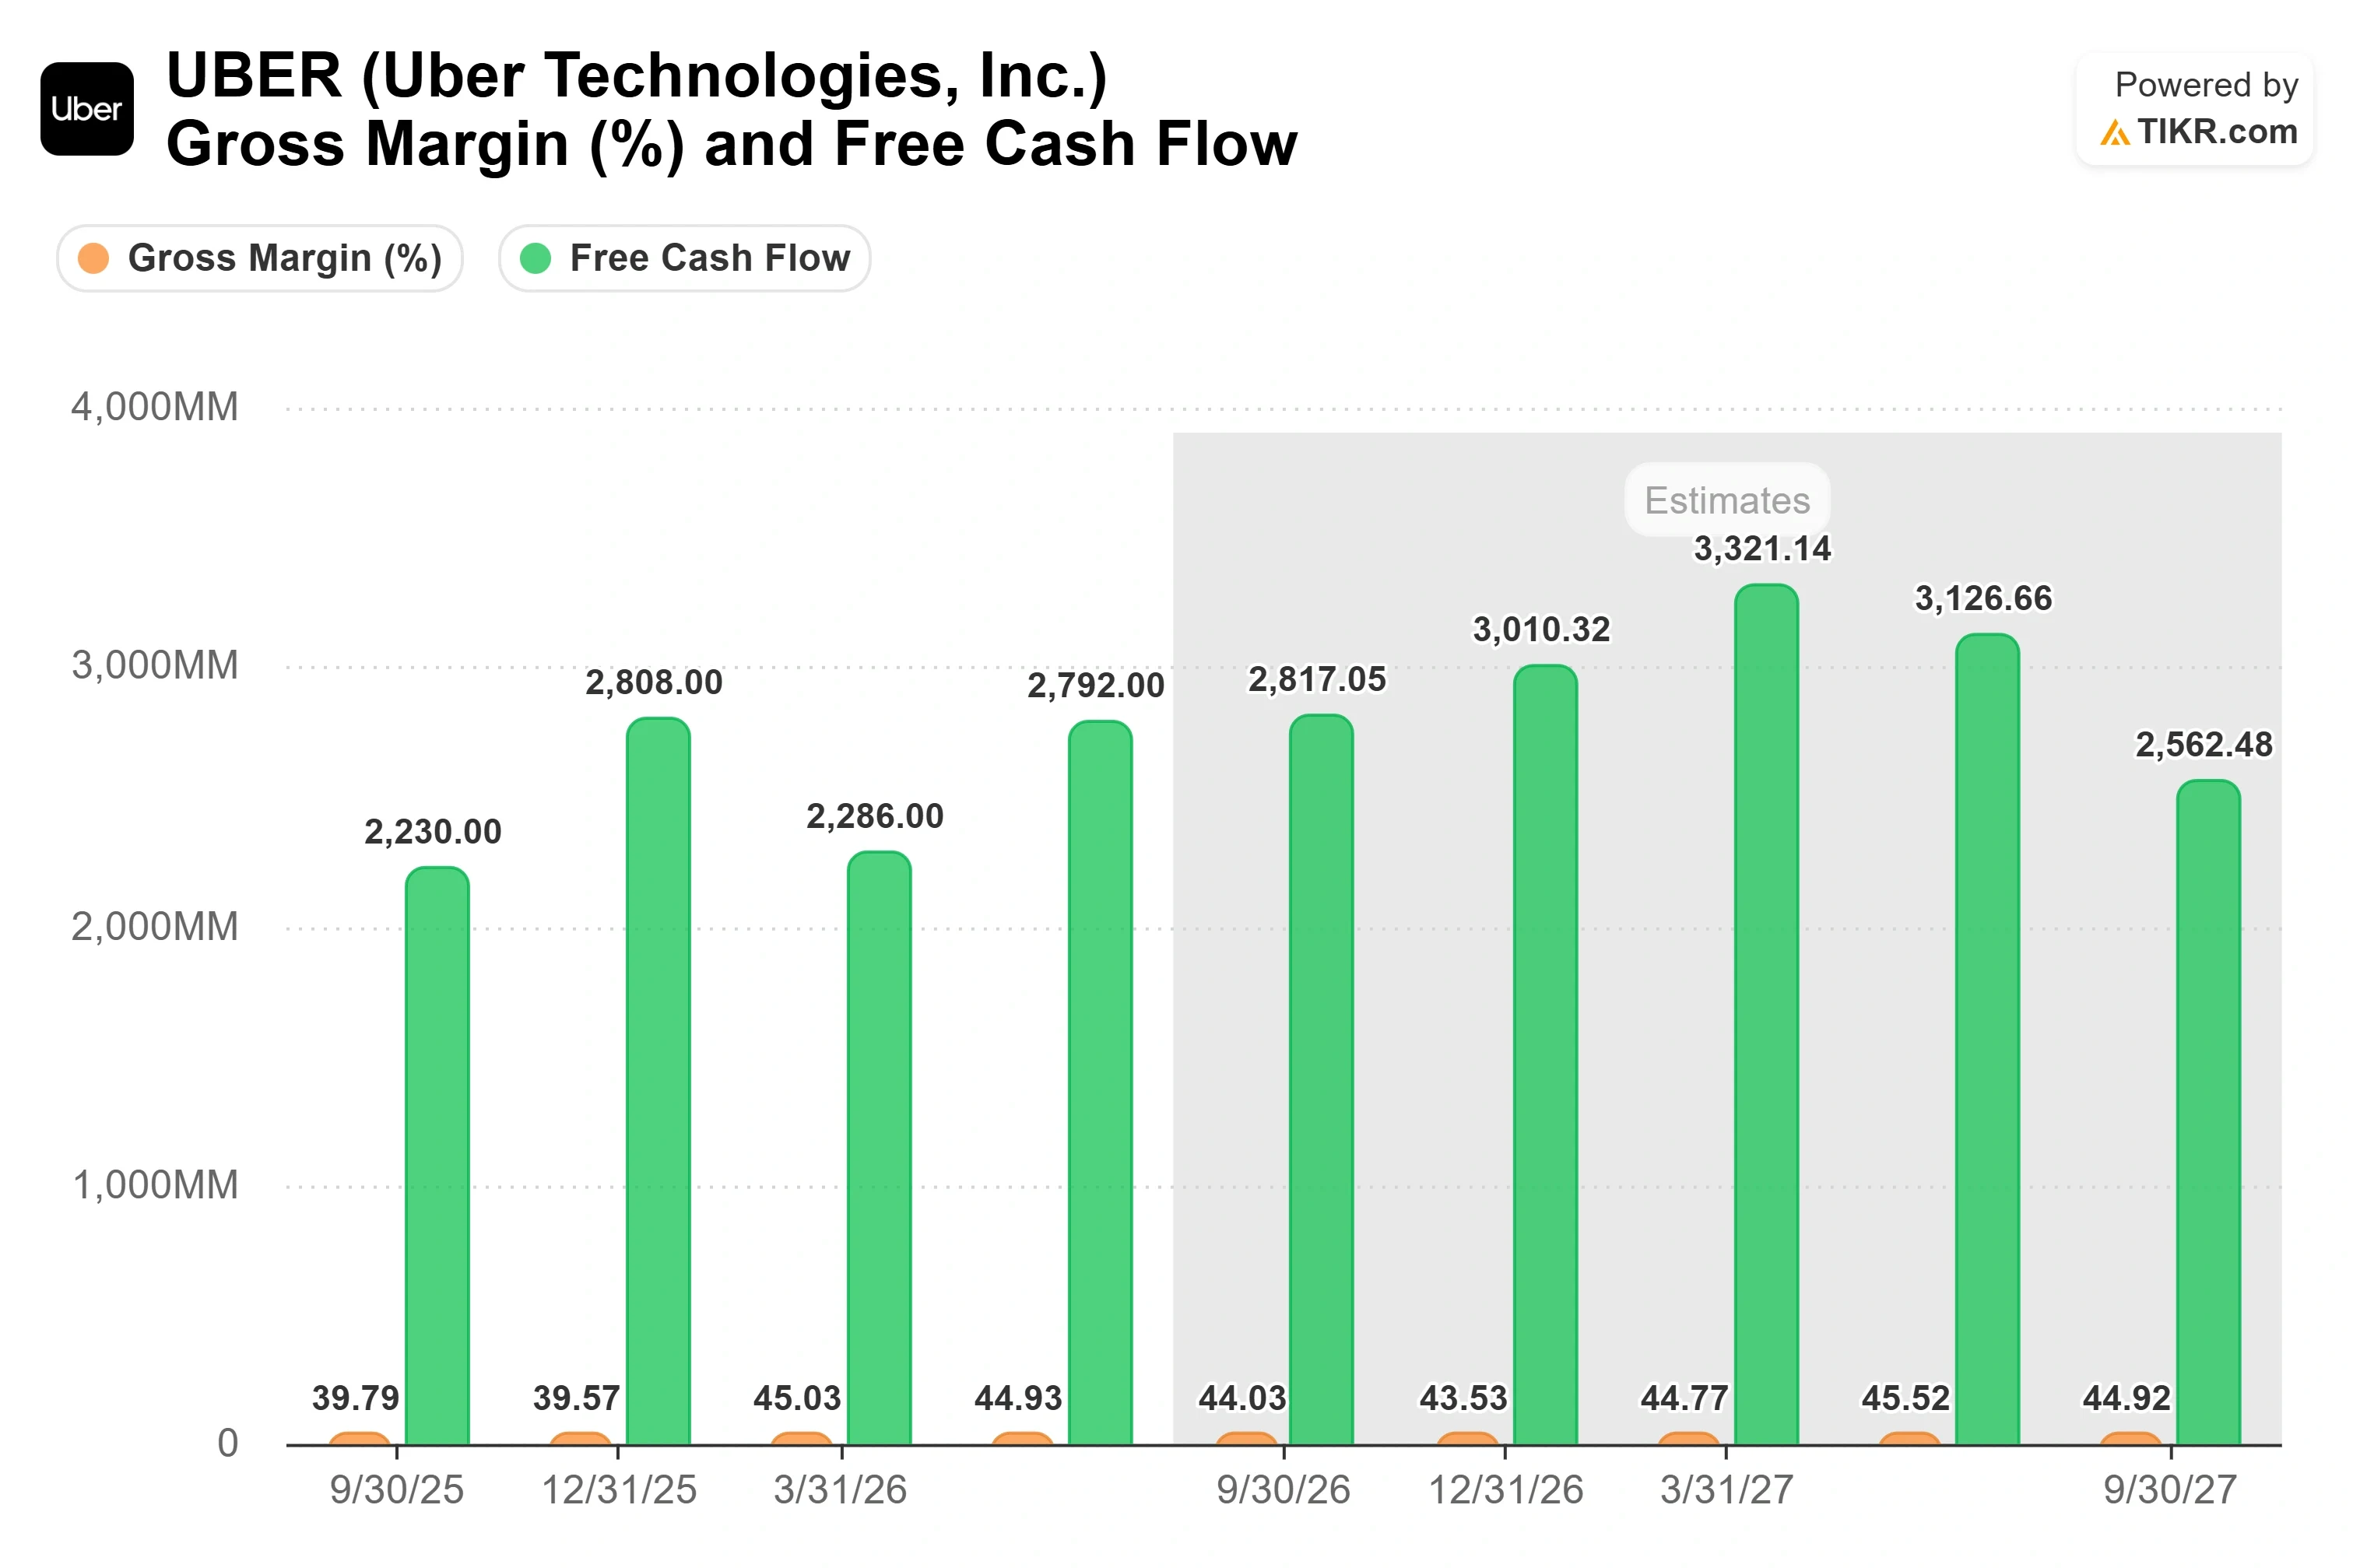
No segundo trimestre, reportado em 5 de agosto, a Uber cresceu a receita 12% ano a ano para $14.19 bilhões, com reservas brutas subindo 24% para $58.02 bilhões e fluxo de caixa livre de $2.79 bilhões. Foi o quarto trimestre consecutivo de crescimento de reservas brutas acima de 20%, e a mobilidade nos EUA acelerou desde o final do ano passado, segundo a administração.
A avaliação é onde a desconexão aparece. A Uber negocia perto de 15 vezes os lucros passados e cerca de 12 vezes o fluxo de caixa livre dos próximos doze meses, múltiplos que você esperaria em um negócio crescendo em altos dígitos únicos, não em um que ainda capitaliza reservas acima de 20%. O mercado está aplicando um P/L de empresa madura a uma empresa que ainda cresce como uma jovem, porque está descontando a transição para robôtaxis anos antes de ela chegar.
Khosrowshahi comprou 141.000 ações em 10 de setembro a uma média ponderada de $70.96, cerca de $10 milhões, sua primeira compra no mercado aberto desde 2022, arquivada no mesmo dia. O presidente e COO Andrew Macdonald havia comprado $5.3 milhões uma semana antes a $75.83. A ação subiu com a compra do CEO, mas desde então voltou a cair abaixo de sua entrada para $69.42, então o comprador de hoje entra abaixo de ambos os homens. Perguntado na Communacopia por que o obstáculo de aquisição da Uber é tão alto, Khosrowshahi deu a razão claramente: "achamos que nossa ação está muito barata." Compras de insiders são convicção, e executivos também erram o timing, mas cerca de $15 milhões de dinheiro pessoal na ação perto de suas mínimas é difícil de ignorar.
Veja como a Uber se sai contra seus pares na TIKR (É gratuito!) >>>
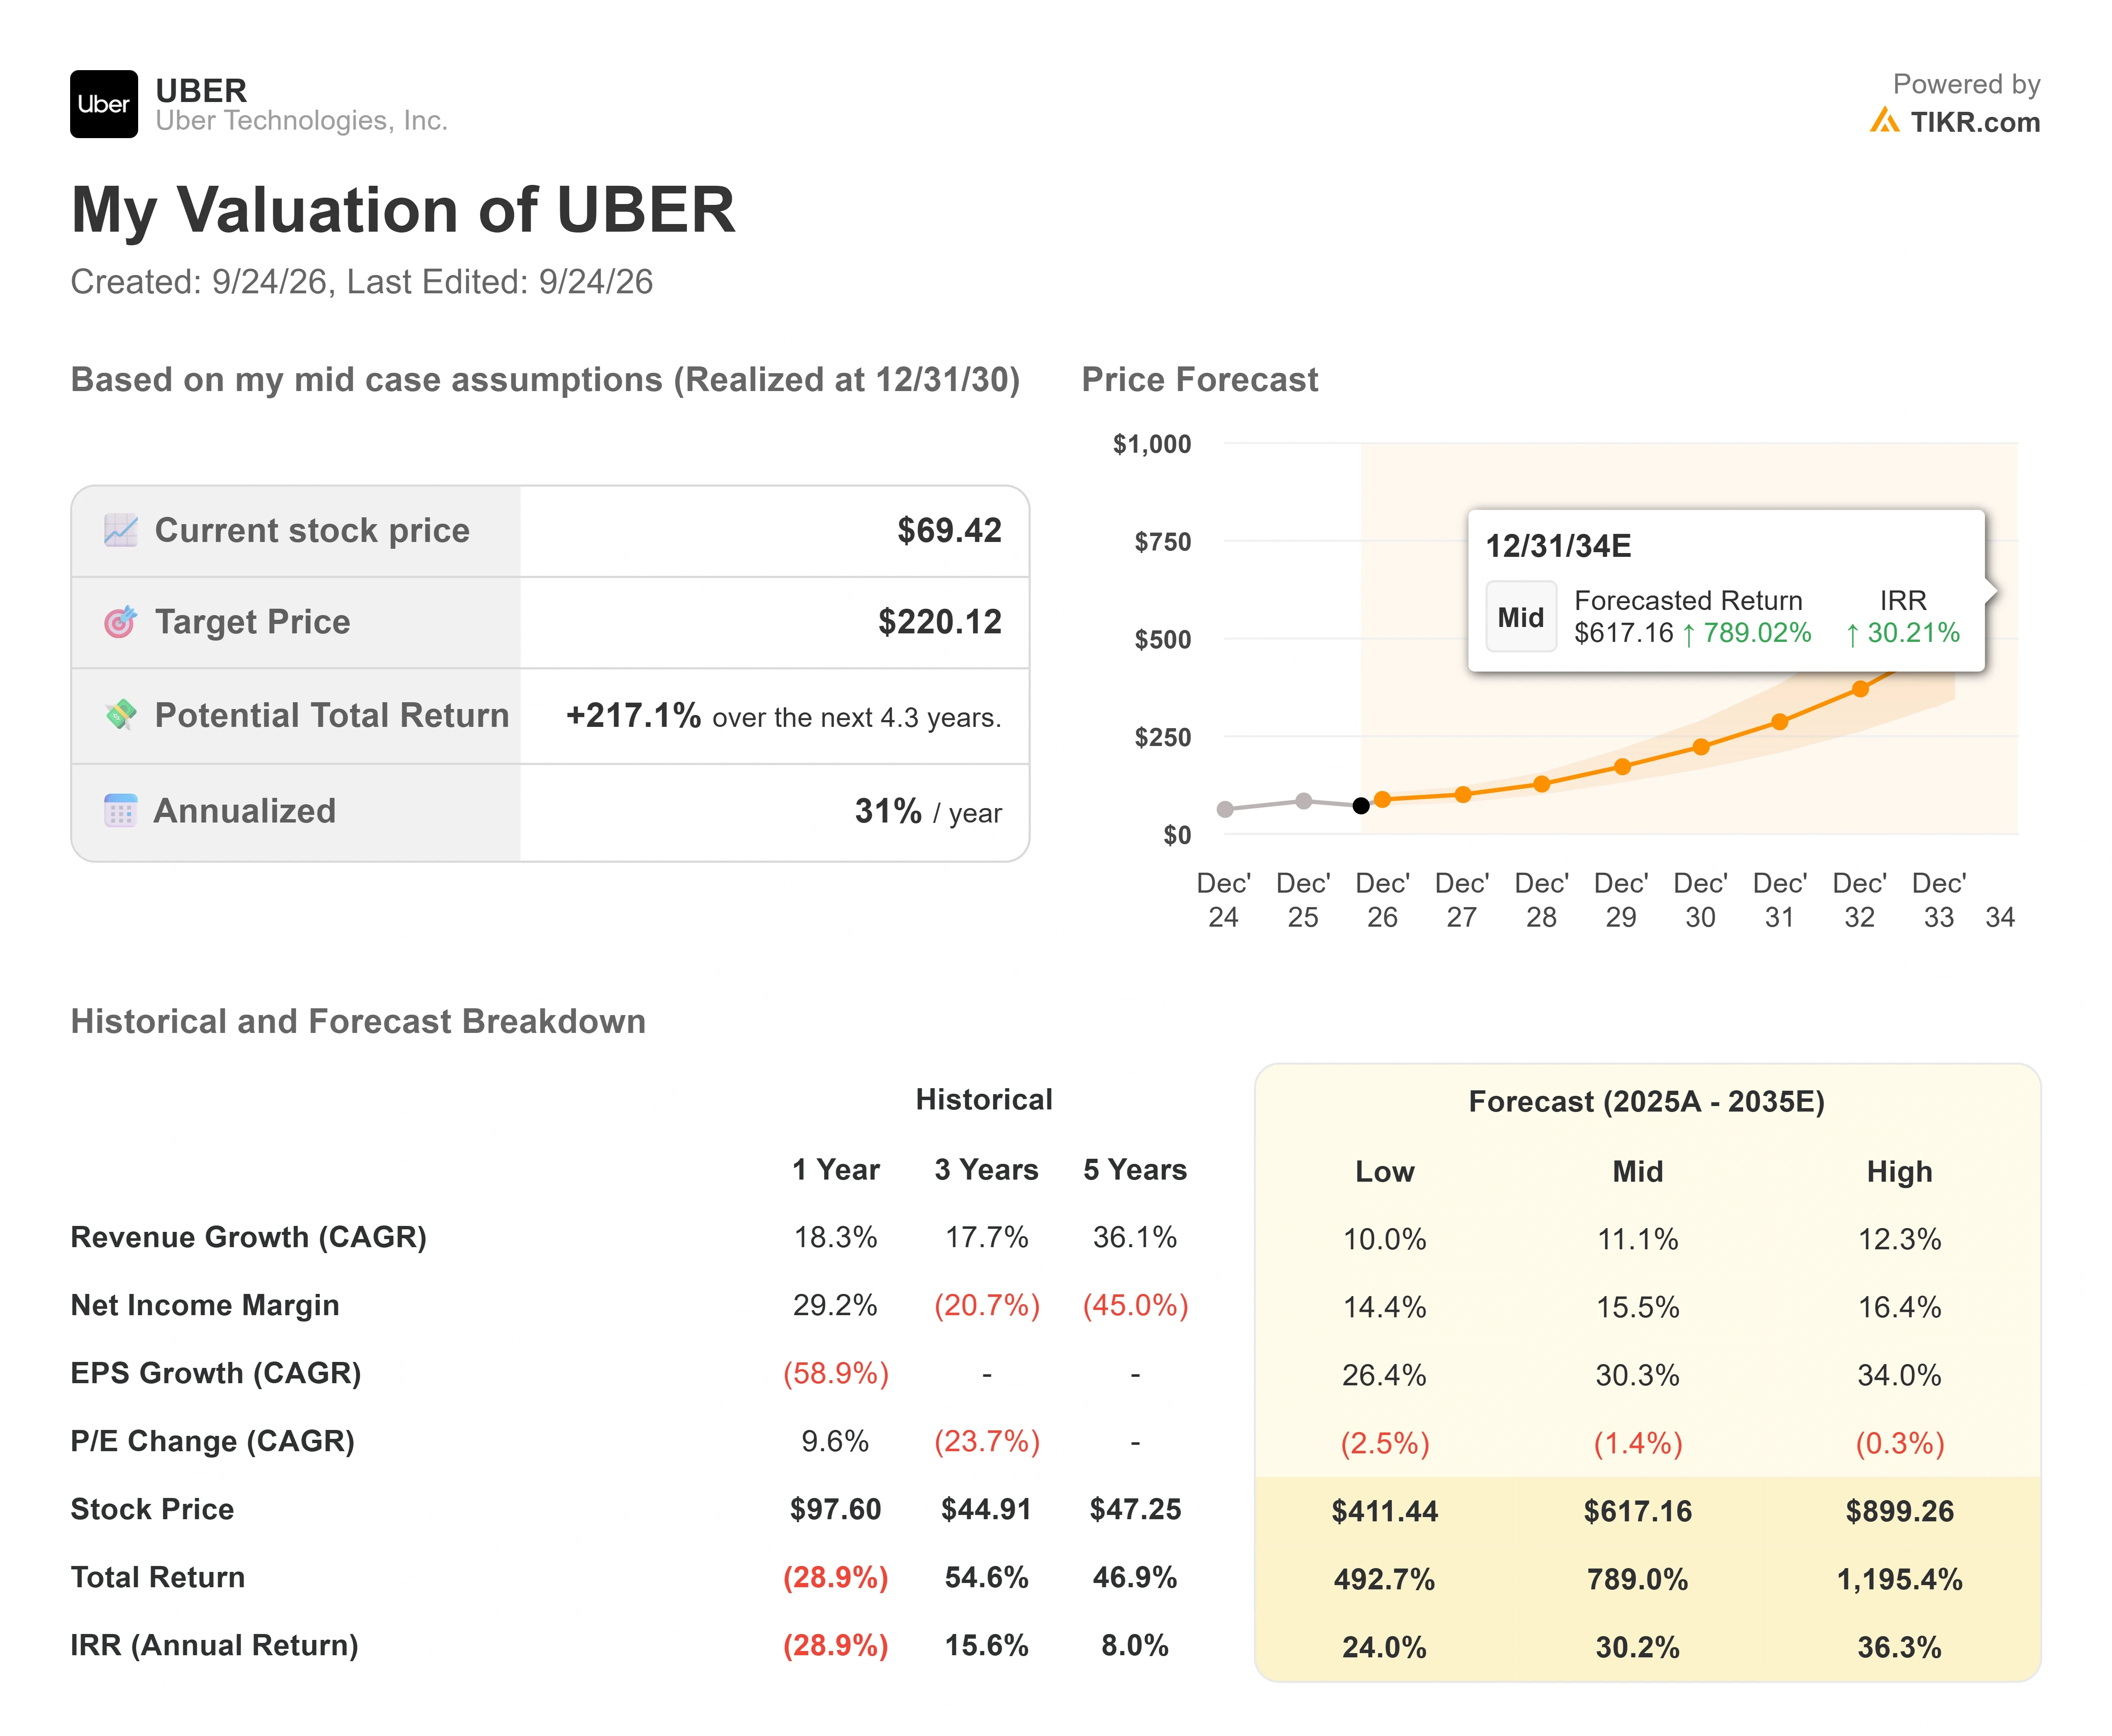
Análise do Modelo Avançado da TIKR
- Preço Atual: $69.42
- Preço-Alvo (Médio): ~$220
- Retorno Total Potencial: ~217%
- TIR Anualizada: ~31% / ano
Veja previsões de crescimento e preços-alvo dos analistas para a ação da Uber (É gratuito!) >>>
A linha de receita repousa em dois fatores: crescimento de receita futura de cerca de 11% ao ano no caso médio, e penetração de mercados esparsos, que Khosrowshahi disse crescer 1,5 vezes mais rápido do que os mercados centrais e onde a Uber atinge apenas 10% da população elegível versus 50% em cidades maduras. O fator de margem é a estratégia de haltere, usando produtos de alta margem como Uber for Business e publicidade para financiar produtos de baixo custo que atraem novos usuários, com a margem de lucro líquido assumida expandindo para cerca de 15%. O risco principal permanece inalterado: um operador de AV dominante mantém seus próprios carros cheios através de seu próprio aplicativo e as taxas de captação se comprimem mais rápido do que a assinatura pode defender.
O upside é que a plataforma se mostra durável, a autonomia se fragmenta entre muitos parceiros que todos precisam da demanda da Uber, e o múltiplo se reavalia à medida que a ameaça se transforma em um fator a favor. O downside é que um operador, como a Waymo, mantém sua própria economia na exata linha do tempo de 2028 que os ursos agora citam.
Conclusão
O próximo teste real é o relatório do 3T, esperado no início de novembro, onde a administração deu previsões de reservas brutas de aproximadamente $58 bilhões a $60 bilhões. Bom seria reservas no limite superior ou acima, com a mobilidade nos EUA ainda acelerando. Ruim seria o limite inferior combinado com qualquer instabilidade de margem dos gastos com AV e Delivery Hero, o que daria aos ursos sua prova de que o crescimento está esfriando. A oferta pública de aquisição do Delivery Hero também fecha em 5 de novembro, então até meados de novembro, os investidores saberão tanto se a história operacional se manteve quanto se o CEO comprando a $71 estava adiantado ou certo.
Você Deve Investir na Uber?
A única maneira de realmente saber é olhar os números você mesmo. A TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Uber e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma watchlist gratuita para acompanhar a Uber ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Uber na TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar da TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, holdings dos principais investidores globais e mais com a TIKR.
Aviso Legal:
Por favor, note que os artigos na TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!