

Principais Conclusões
- As ações da Schneider Electric fecharam em queda de 9,97% a €272,80 em 5 de outubro, após concordar em comprar a PTC por $205 por ação em dinheiro, um valor empresarial de $23,7 bilhões.
- O preço equivale a cerca de 21x o EBITA ajustado estimado da PTC para 2027 por conta própria, caindo para 13x apenas se €250 milhões em economias de custos e cerca de €800 milhões em sinergias de receita se concretizarem.
- A dívida líquida já subiu de €9,43 bilhões para €16,29 bilhões entre setembro de 2024 e junho de 2026, e o acordo adiciona €16 bilhões a €17 bilhões de nova dívida.
- Após a queda, a Schneider negocia a 24,14x os lucros normalizados dos próximos 12 meses (NTM), abaixo de sua média de um ano de 25,76x, mas acima de seu mínimo de 22,92x.
Por que a Ação da Schneider Electric Perdeu 10% em Sua Maior Aquisição de Todos os Tempos
A Schneider Electric (SU) fechou a €272,80 em 5 de outubro, uma queda de €30,20, após concordar em comprar a empresa americana de software de engenharia PTC em sua maior aquisição já registrada. A Reuters estimou que a queda apagou cerca de €15 bilhões de valor de mercado em uma única sessão.
Os termos explicam grande parte da reação. A Schneider pagará $205 por ação da PTC em dinheiro, um prêmio de 42,3% sobre o fechamento da PTC em 2 de outubro, por um valor patrimonial de cerca de $22,6 bilhões.
Antes de segunda-feira, as ações da Schneider haviam subido 29% no ano, impulsionadas principalmente pela demanda por equipamentos de energia e refrigeração para data centers. O colunista da Reuters Breakingviews, Liam Proud, expressou a preocupação de forma clara: o acordo "pega um vencedor inequívoco da IA e mistura com um possível perdedor."
Isso se refere a ações de software industrial como a PTC, que foram vendidas com força devido aos temores de que a IA possa abrir espaço para concorrentes mais baratos.
O CEO Olivier Blum vê o oposto. Ele disse aos investidores que "os dados estão se tornando uma camada muito crítica" para a IA industrial, e que o software de design e ciclo de vida da PTC completa uma pilha que a Schneider construiu por meio da AVEVA, do PI System e da aquisição pendente da Cognite.
Com base em 2025, software e serviços representariam 24% da receita do grupo, 5 pontos percentuais a mais do que a Schneider por conta própria.
A Jefferies chamou a lógica de "muito clara", mas alertou que os temores em relação à IA que permitiram à Schneider comprar a PTC "a uma avaliação de uma década baixa" também poderiam pesar sobre a Schneider após o acordo.
Schneider Electric Coloca a PTC em um Balanço que Já Carrega Mais Dívida
A questão mais pesada para os acionistas está no balanço patrimonial. A Schneider financiará aproximadamente €22 bilhões da contrapartida em dinheiro com €5 bilhões a €6 bilhões em novas ações e €16 bilhões a €17 bilhões em nova dívida sênior.
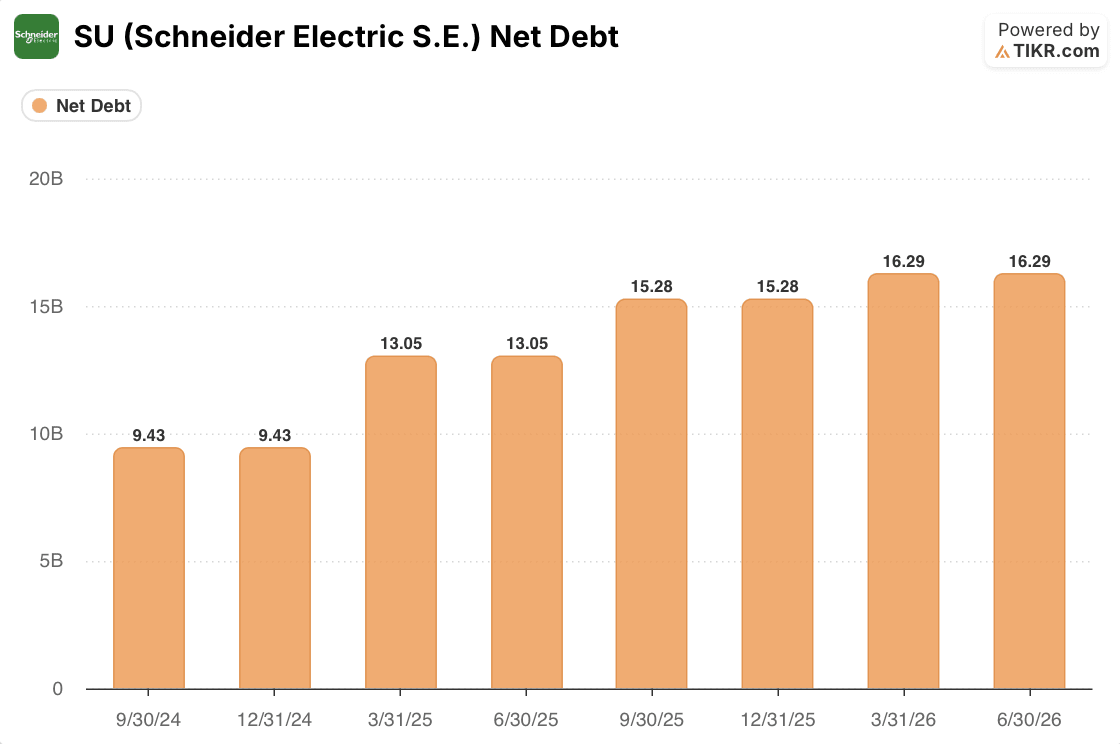
Essa dívida recai sobre uma empresa cuja alavancagem já aumentou. A dívida líquida subiu de €9,43 bilhões em setembro de 2024 para €16,29 bilhões em junho de 2026.
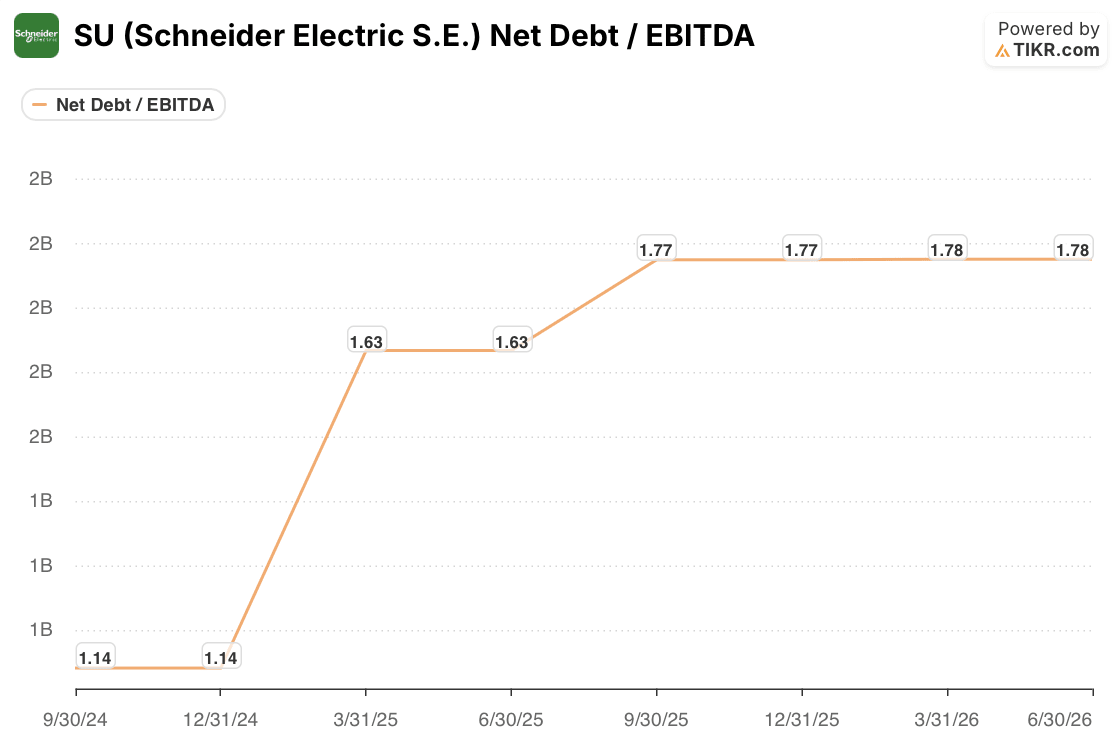
A relação dívida líquida/EBITDA subiu de 1,14x para 1,78x no mesmo período, antes que a PTC ou a Cognite estejam nos livros.
Um cálculo aproximado mostra a escala. Adicionar o novo empréstimo à dívida líquida de junho coloca o total próximo de €32 bilhões a €33 bilhões, cerca de o dobro do nível atual.
O empréstimo adicional aumentaria materialmente a alavancagem, mas uma estimativa comparável da relação dívida líquida/EBITDA requer números de EBITDA para ambas as empresas e um cálculo pro forma da dívida líquida. O crescimento dos lucros e a geração de caixa antes do fechamento esperado para o 3T de 2027 poderiam reduzir a alavancagem, enquanto outras aquisições e saídas de caixa poderiam compensar esses ganhos.
A administração afirma que permanece comprometida com uma classificação de crédito da categoria A, seu dividendo progressivo e o tamanho total de seu programa de recompra de ações de 2030. O custo para manter essas promessas é uma pausa nas recompras em 2027 e 2028, após €250 milhões em recompra no primeiro semestre de 2026.
A geração de caixa é o que torna esse plano viável. A Schneider gerou um recorde de €1,6 bilhão em fluxo de caixa livre no primeiro semestre e projetou uma conversão de caixa de aproximadamente 100% para 2026, enquanto o CFO Nathan Fast disse que a PTC converte mais de 100% dos lucros em caixa.
A RBC ainda destacou que o empréstimo poderia reacender preocupações de longa data sobre os gastos da Schneider.
A alavancagem da Schneider passou de 1,14x para 1,78x antes que um único dólar da PTC fosse adicionado. Compare os índices de dívida da SU com outros líderes industriais no TIKR gratuitamente →
O que a Matemática das Sinergias da PTC Significa para a Ação SU
Os próprios números da Schneider mostram o quanto do preço depende da execução. O acordo valora a PTC em cerca de 21x o EBITA ajustado estimado para 2027 antes das sinergias, 17x após as economias de custos de €250 milhões, e 13x apenas com as sinergias de receita de €800 milhões incluídas.
Isso significa que as sinergias de receita fazem tanto trabalho quanto as economias de custos, e elas são a metade mais difícil de provar. O analista da Rothschild & Co Redburn, James Moore, observou na chamada de M&A que €800 milhões equivalem a cerca de 33% da receita da PTC.
Fast disse que esses ganhos devem começar logo após o fechamento e crescer "linearmente no médio prazo." As economias de custos também vêm com cerca de €250 milhões em custos de implementação únicos.
O retorno em termos de lucro por ação é modesto no início. A administração espera uma diluição de baixo dígito único no LPA ajustado no primeiro ano antes da contabilização da compra, subindo para dígitos médios a altos com as sinergias completas, e um retorno da transação acima de seu custo de capital no quinto ano.
O Breakingviews aplicou um teste mais rigoroso, estimando que mesmo com todas as sinergias entregues, o lucro combinado equivaleria a cerca de um retorno de 8% sobre o preço de compra, versus um custo de capital que os analistas da Morningstar colocam próximo de 9%.

O preço das ações agora reflete parte dessa dúvida. O P/E NTM da Schneider caiu de cerca de 27x logo antes do anúncio para 24,14x, abaixo de sua média de um ano de 25,76x.
Não está em um extremo. O múltiplo atingiu o fundo em 22,92x no final de março de 2026, e as estimativas de consenso podem ainda não refletir o novo custo de juros ou a emissão de ações.
Um Forte Ajuste Estratégico Pago com Anos de Espaço no Balanço
A venda em massa parece menos um veredicto sobre o negócio principal da Schneider do que sobre quanto tempo os acionistas devem esperar para que este acordo dê frutos. Em julho, a Schneider elevou sua previsão para 2026 para um crescimento orgânico de receita de 10% a 13% após as vendas do primeiro semestre crescerem 14% organicamente.
A PTC adiciona um negócio de software de alta margem e majoritariamente recorrente, e a lógica industrial recebeu amplo apoio dos analistas. A administração espera que o retorno sobre o capital empregado na transação exceda seu custo médio ponderado de capital no quinto ano após o fechamento, incluindo sinergias em ritmo pleno, enquanto o empréstimo planejado aproximadamente dobraria a dívida líquida antes de outras mudanças no balanço patrimonial.
O múltiplo mais baixo ajuda, embora não resolva a questão. A 24,14x, os investidores pagam menos do que a média de um ano por uma empresa carregando mais dívida, pausando recompra de ações e apostando que as sinergias de receita se sustentam enquanto a IA pressiona os preços do software.
Os primeiros pontos de verificação chegam rapidamente. A Schneider reporta os resultados do 3T em 16 de outubro, e o momento e o preço da venda de ações de €5 bilhões a €6 bilhões mostrarão quanta diluição os acionistas absorvem.
Depois disso, o crescimento da Receita Recorrente Anual (ARR) da PTC em relação à sua meta de médio prazo de cerca de 10%, e as reações das agências de classificação à nova dívida, mostrarão se o múltiplo de sinergia de 13x é uma meta realista ou um melhor cenário.
A administração tem como meta retornos acima de seu custo de capital no quinto ano após o fechamento, incluindo sinergias completas.
A administração tem como meta retornos acima de seu custo de capital no quinto ano após o fechamento, incluindo sinergias completas. Acompanhe as estimativas e a alavancagem da SU no TIKR gratuitamente →
Então, quanto vale realmente a ação da Schneider Electric?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a ação SU poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Schneider Electric S.E. gratuitamente→
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


