Principais Conclusões
- A receita da Alphabet no trimestre de junho subiu 24%, para US$ 119,8 bilhões, com o Google Cloud crescendo 82%, para US$ 24,8 bilhões, e um backlog de US$ 514 bilhões.
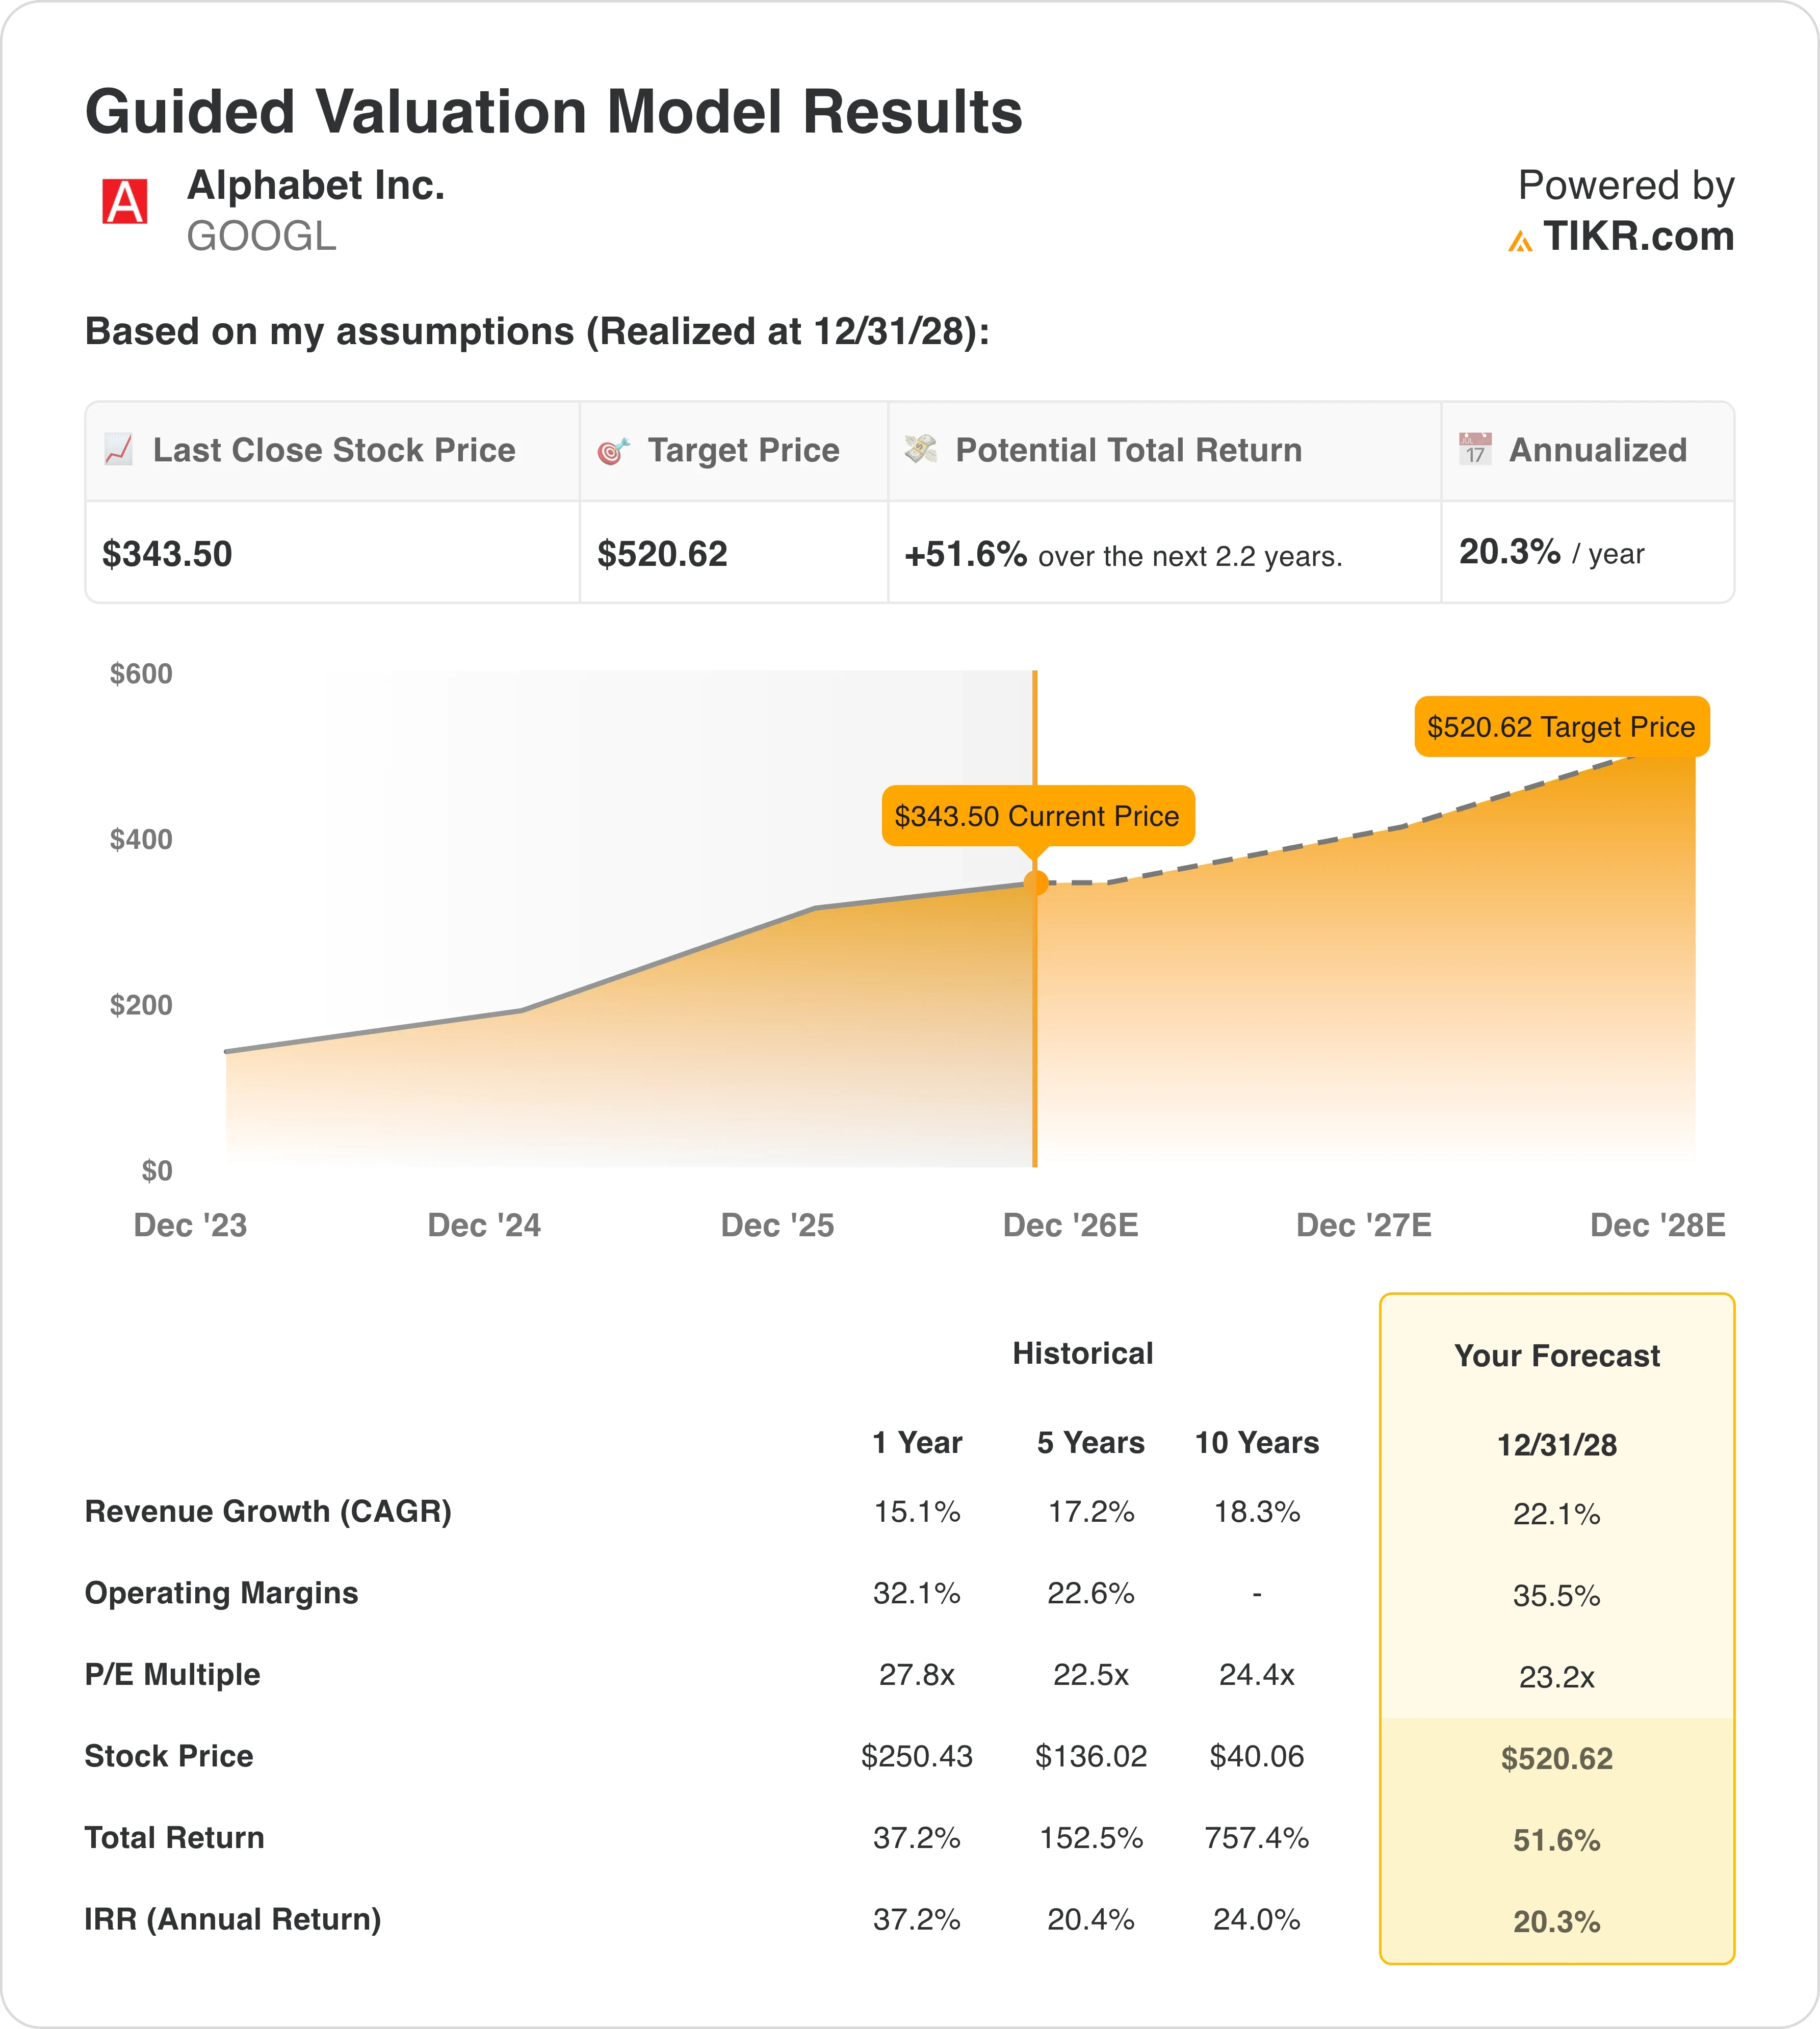
- O modelo de valuation do TIKR aponta para cerca de US$ 520 até o final de 2028, um retorno total de cerca de 52%, ou cerca de 20% ao ano.
- O ponto de atenção são os gastos, já que a previsão de capex para 2026 é de US$ 195 bilhões a US$ 205 bilhões e o fluxo de caixa livre foi negativo em US$ 5,9 bilhões no último trimestre.
- O próximo relatório de resultados mostrará se o capex e o backlog do Cloud estão seguindo o plano.
A Alphabet (GOOGL) valorizou cerca de 40% no último ano, e a ação fechou a US$ 343,50 em 2 de outubro. Então, quando o modelo de valuation do TIKR aponta para um retorno total de cerca de 52% até o final de 2028, é justo perguntar se esse número é exagerado.
O modelo exige menos do que os 52% sugerem. O crescimento da receita está alinhado com o que os analistas já esperam, e o múltiplo P/L encolhe para cerca de 23x de cerca de 28x, então o retorno vem dos lucros e não de os investidores pagarem mais. O que vale debater é a conta, ou seja, quanto a Alphabet precisa gastar para chegar lá.
| Métrica | Último ano | Modelo TIKR, até 2028 |
|---|---|---|
| Crescimento da Receita (CAGR) | 15% | 22% |
| Margem Operacional | 32% | 36% |
| Múltiplo P/L | 28x | 23x |
| Preço da Ação | US$ 343,50 (fechamento em 2 de out.) | Aprox. US$ 520 |
| Retorno Anualizado | n/a | Cerca de 20% |
Fonte: Modelo de valuation guiado do TIKR, com preços no fechamento de 2 de out. de 2026. As saídas do modelo são arredondadas.
O Cloud está fazendo o trabalho pesado
O trimestre de junho é onde a história de crescimento fica difícil de contestar. A Alphabet cresceu a receita 24%, para US$ 119,8 bilhões, seu 12º trimestre consecutivo de crescimento de dois dígitos, e o Google Cloud fez grande parte do trabalho pesado, com receita subindo 82%, para US$ 24,8 bilhões, e lucro operacional de US$ 8,8 bilhões.
O backlog de contratos assinados do Cloud agora está em US$ 514 bilhões, o que representa muita receita futura já garantida. A Busca, ainda o núcleo do negócio, cresceu 17%, para US$ 63,3 bilhões.
O gráfico abaixo mostra como os analistas esperam que esse crescimento se mantenha até 2030.
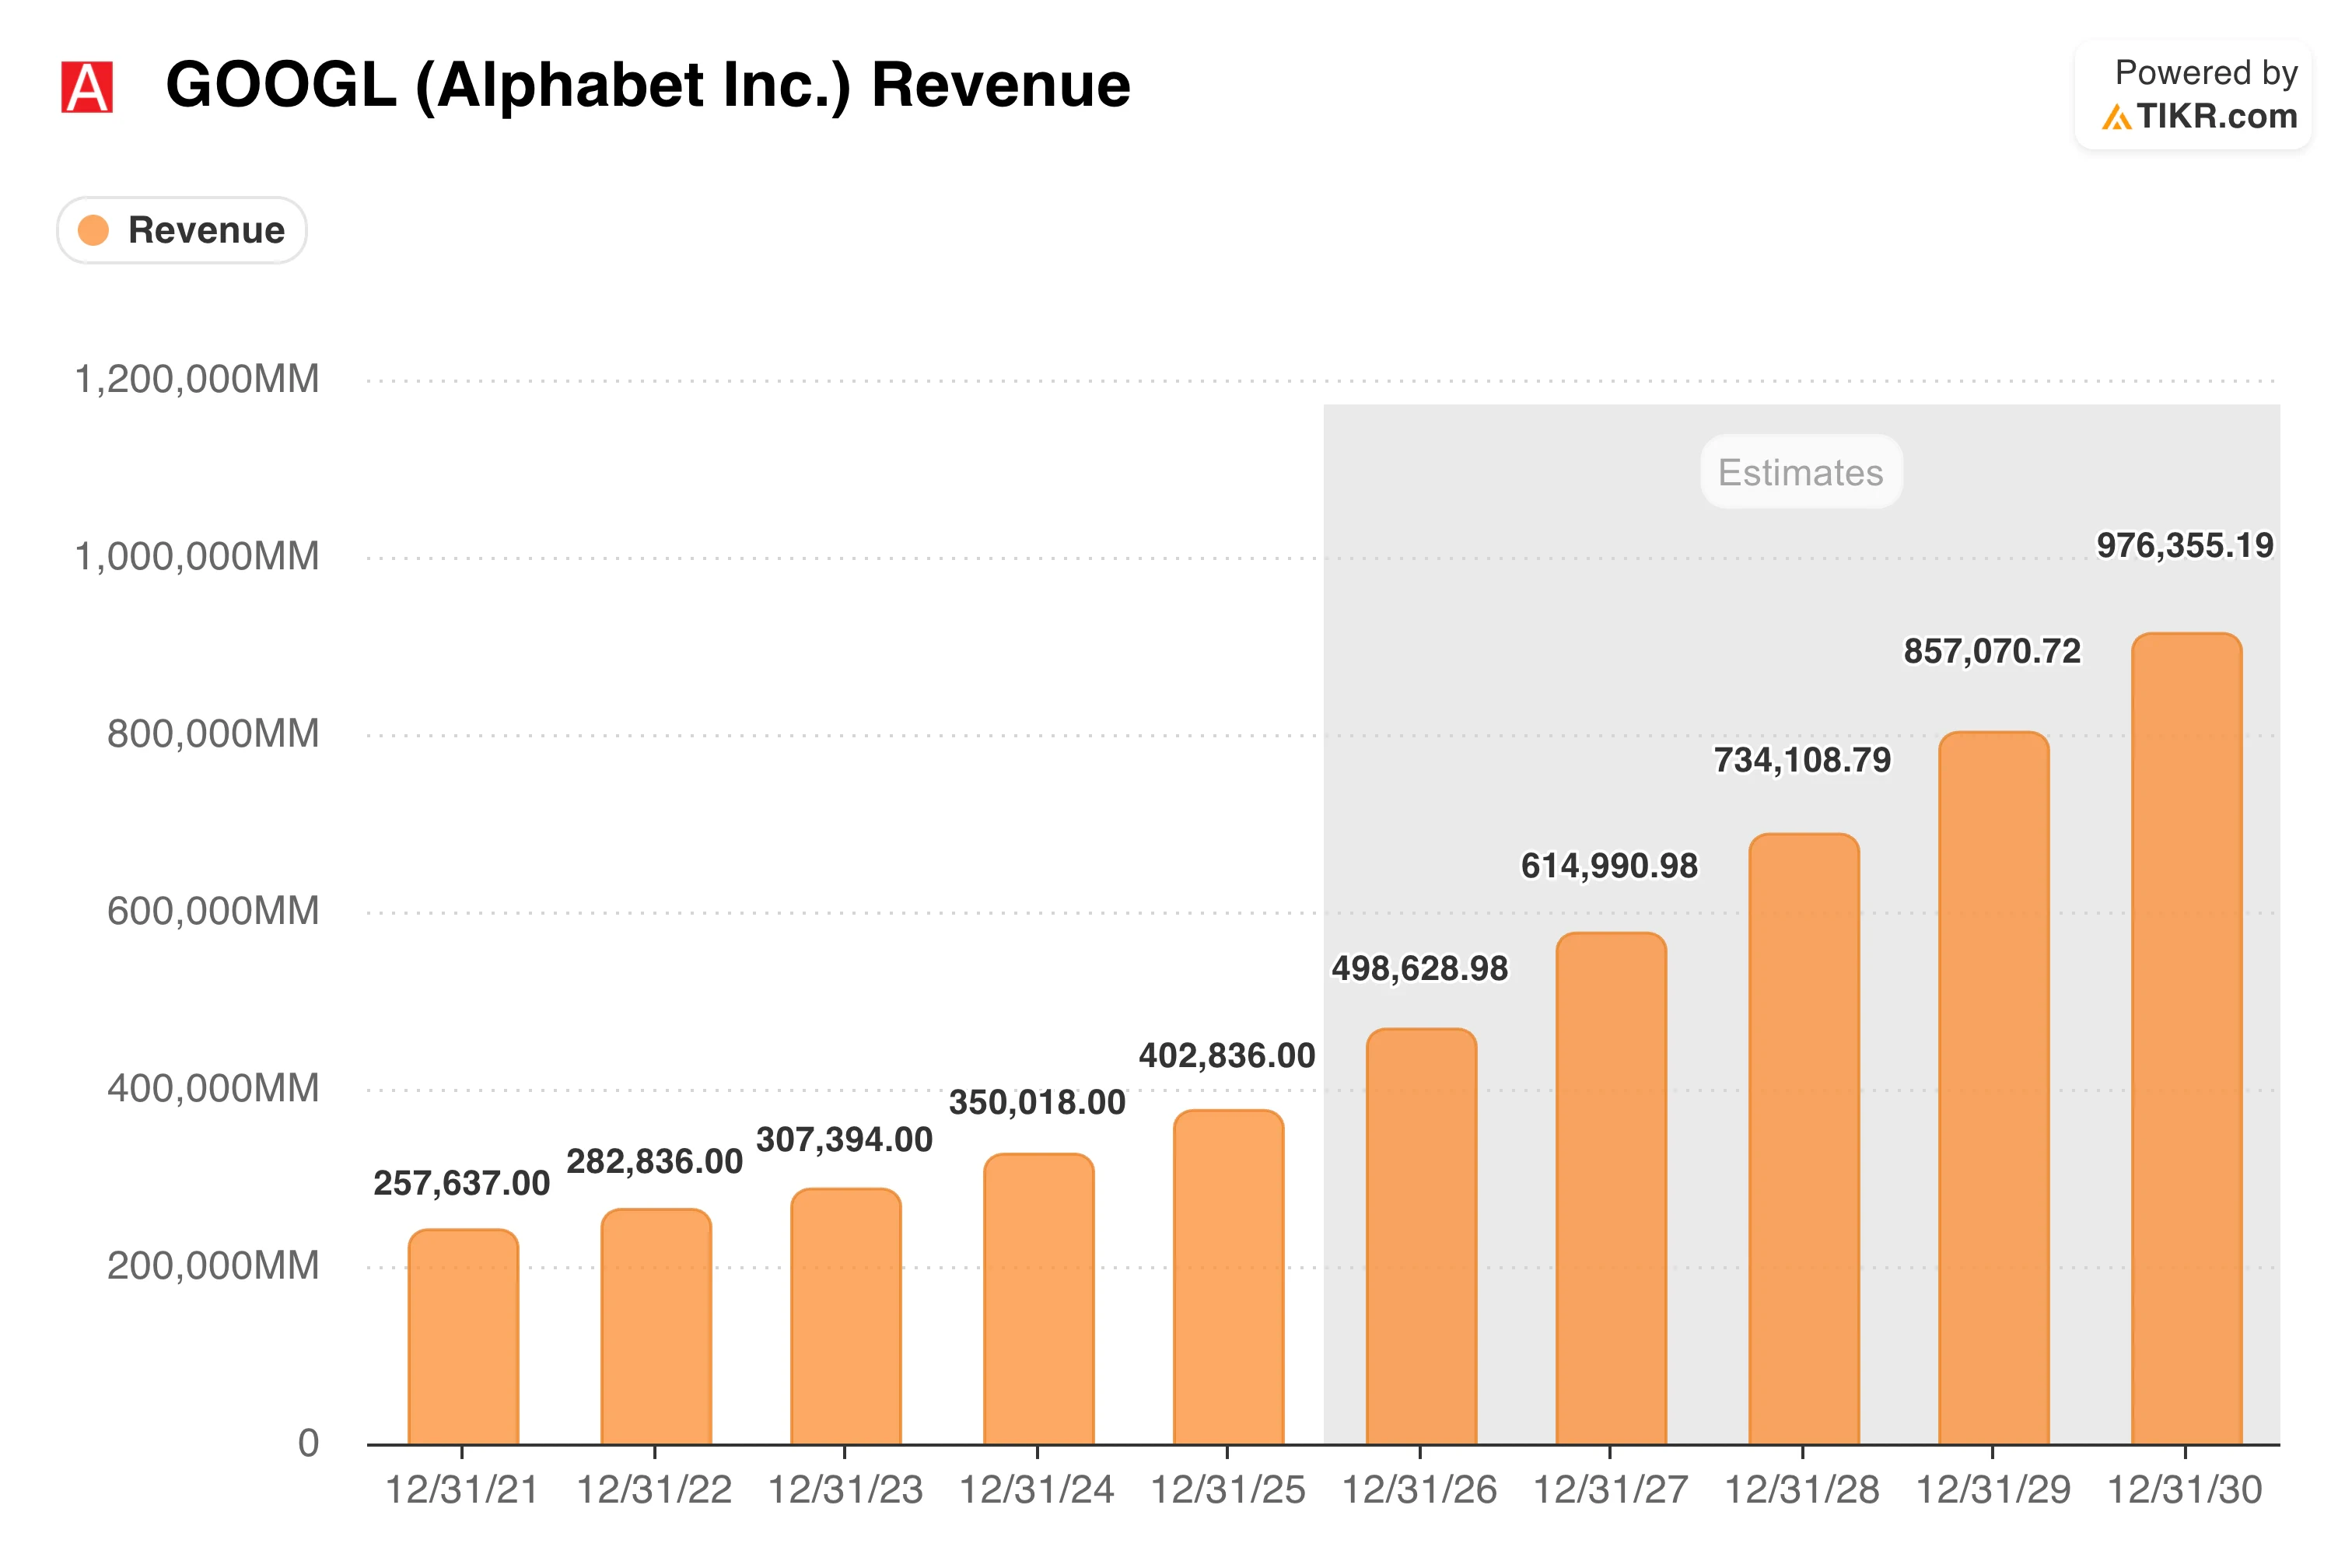
Os analistas veem a receita em cerca de US$ 500 bilhões este ano, depois cerca de US$ 615 bilhões em 2027 e cerca de US$ 735 bilhões em 2028. O crescimento desacelera ao longo do caminho, de cerca de 24% este ano para cerca de 19% até 2028, e o ritmo anual de 22% do modelo até 2028 está bem alinhado com essas estimativas. Em termos simples, a Alphabet não precisa fazer muito melhor do que os analistas já esperam para que isso funcione.
A Microsoft (MSFT) também está crescendo na nuvem, embora mais lentamente. A receita de seus serviços Azure e outras nuvens subiu 43% no trimestre de junho, partindo de uma base que já ultrapassa US$ 100 bilhões por ano, então os 82% do Google Cloud são quase o dobro desse ritmo.
A pergunta de US$ 205 bilhões
Um crescimento assim não sai barato. Somente no trimestre de junho, a Alphabet gastou US$ 44,9 bilhões em despesas de capital, principalmente em infraestrutura de IA, e o fluxo de caixa livre ficou negativo em US$ 5,9 bilhões, embora ainda tenha sido positivo em US$ 53,3 bilhões nos últimos doze meses.
A administração agora espera US$ 195 bilhões a US$ 205 bilhões de capex para 2026 e um aumento significativo em 2027. A Alphabet também pausou seus recompra de ações e levantou recursos por meio de ações e dívida, o que importa quando você está perguntando quanto vale cada ação.
O gráfico abaixo mostra o lado do caixa da história, com os analistas esperando que o fluxo de caixa operacional aproximadamente dobre até 2028.
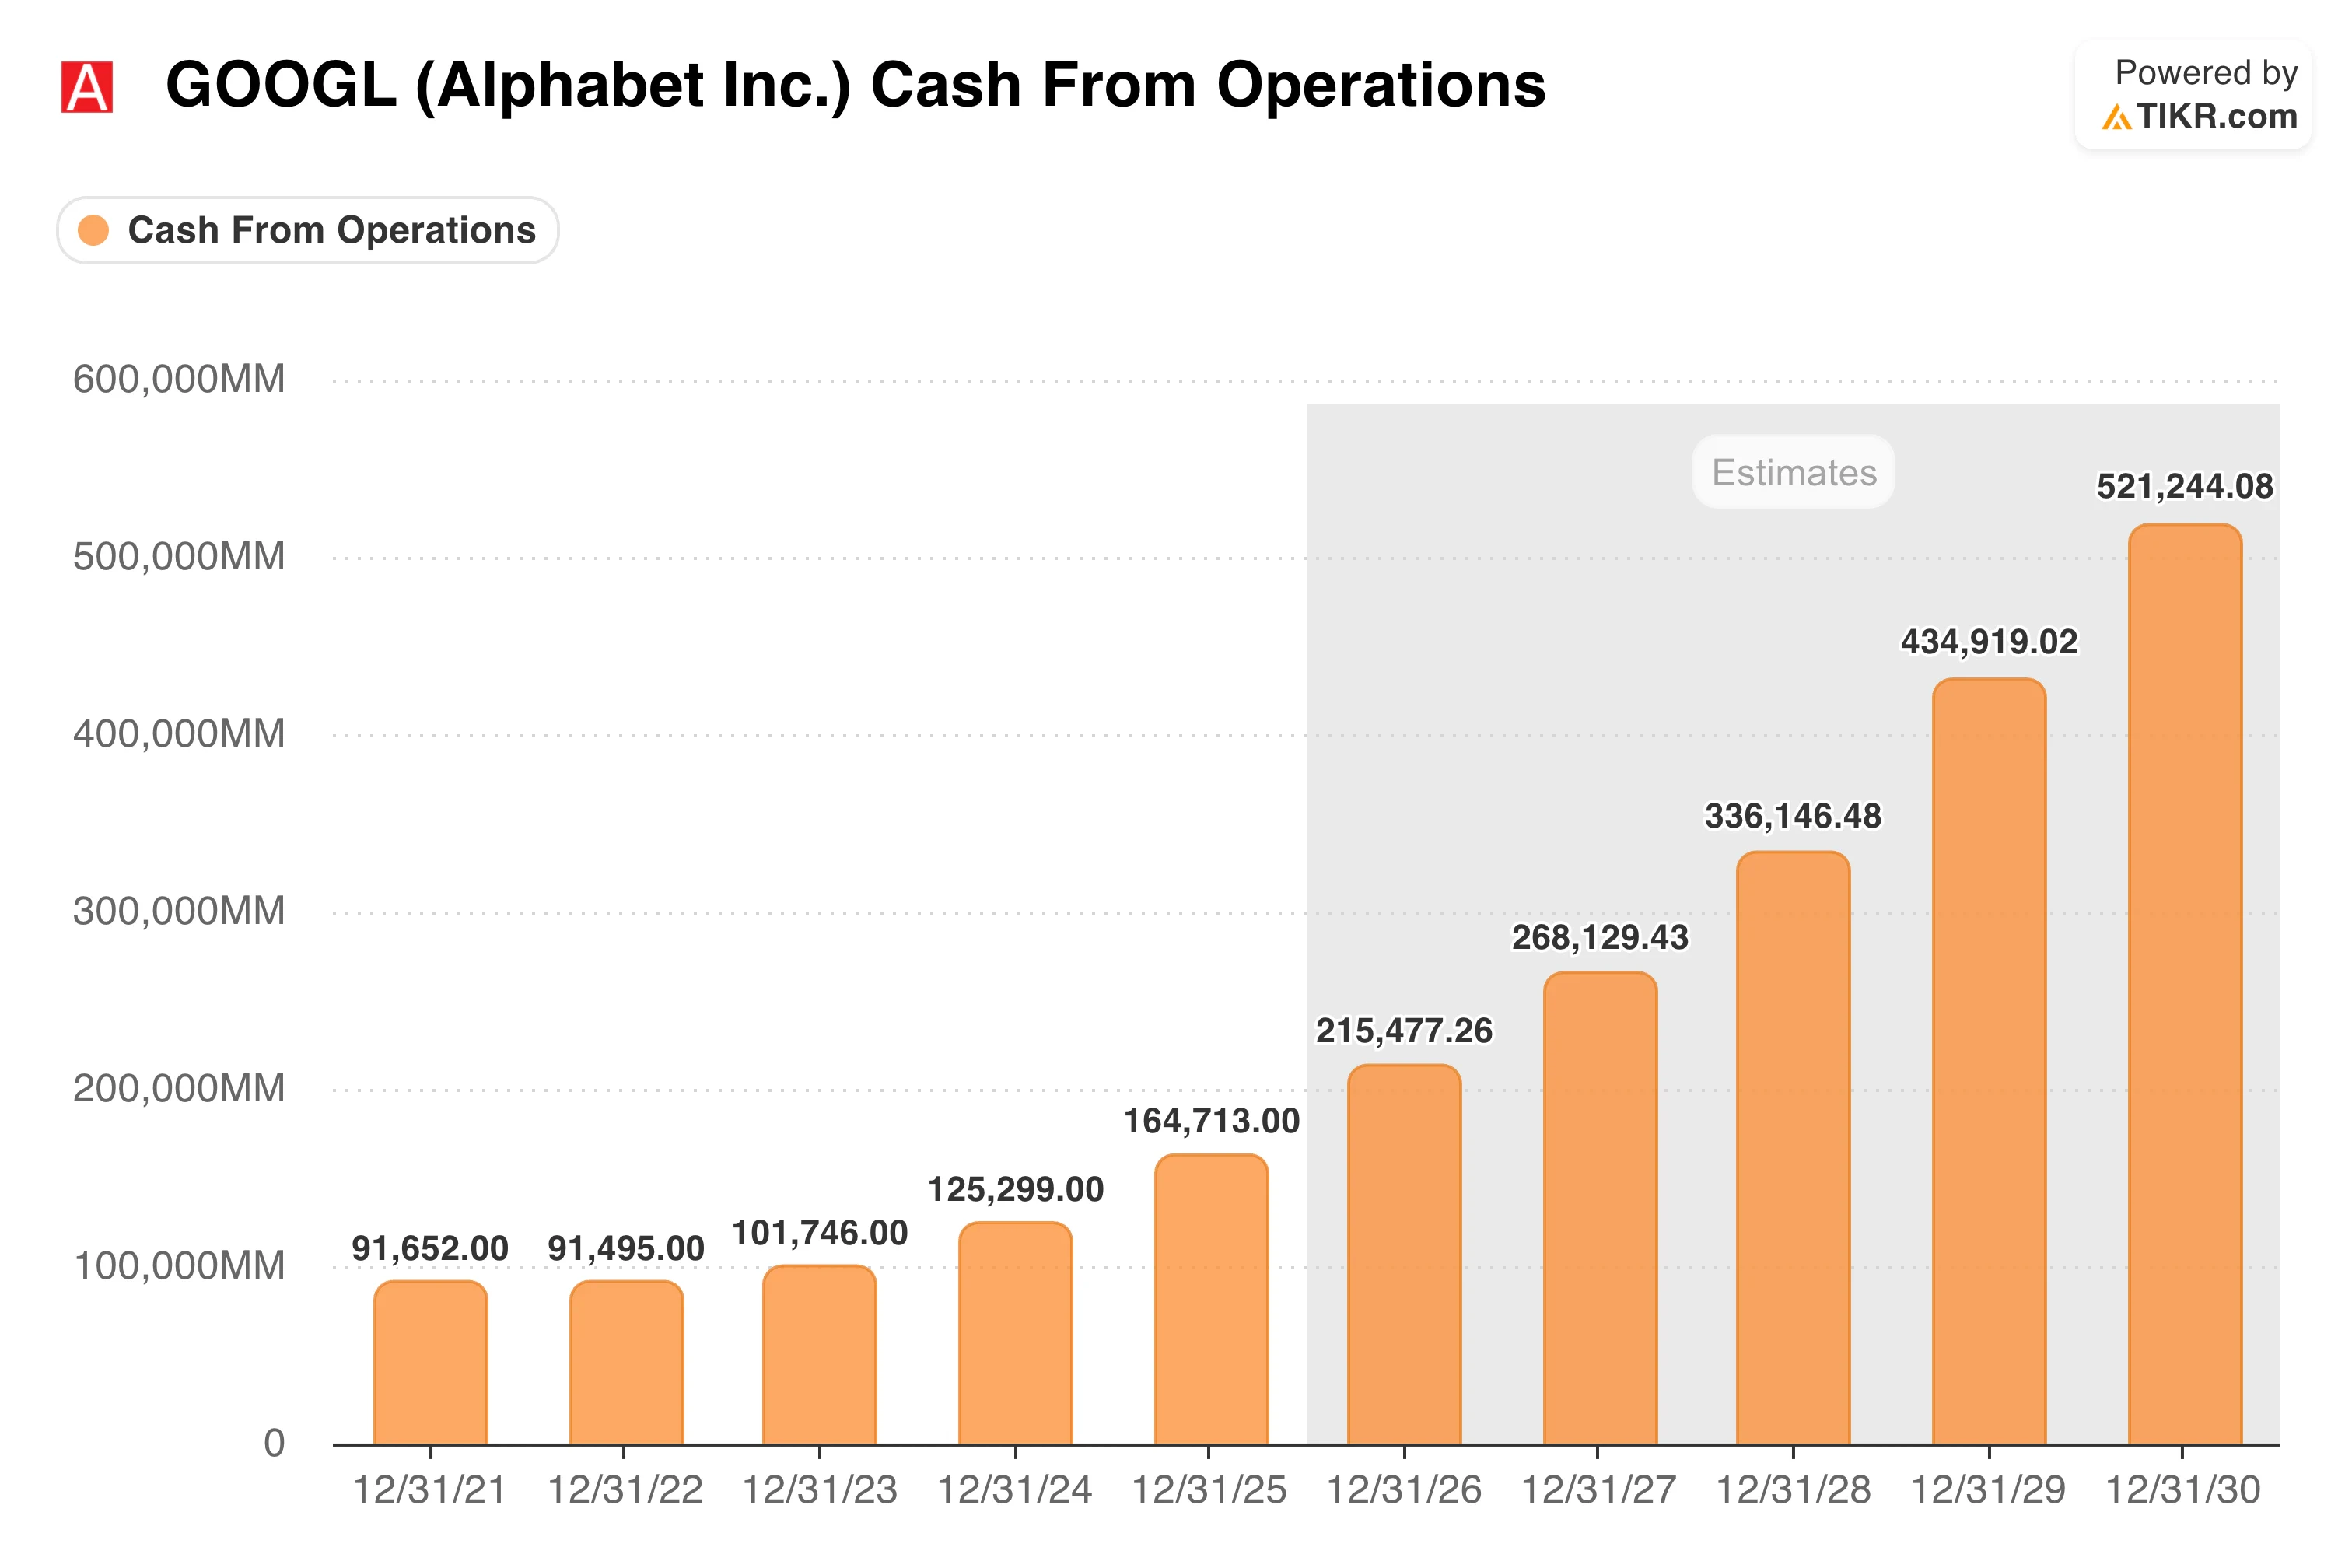
O fluxo de caixa operacional foi de cerca de US$ 165 bilhões em 2025, e o consenso o coloca em cerca de US$ 215 bilhões este ano, cerca de US$ 270 bilhões em 2027 e cerca de US$ 335 bilhões em 2028. A comparação importa porque a estimativa deste ano fica apenas modestamente acima da previsão de capex, o que deixa pouco espaço em 2026, enquanto os anos posteriores são onde a margem se constrói. Eu acompanharia essa diferença de perto.
Analise a ação GOOGL no TIKR Grátis→
Então, os 52% se sustentam?
O modelo de valuation do TIKR chega a cerca de US$ 520 até o final de 2028, um retorno total de cerca de 52%, ou cerca de 20% ao ano. Ele chega lá com a receita crescendo cerca de 22% ao ano e a margem operacional subindo para cerca de 36%, enquanto o múltiplo P/L encolhe para cerca de 23x de cerca de 28x.
Gosto que o retorno venha do crescimento dos lucros e não de os investidores pagarem mais por cada dólar de lucro, o que torna o resultado menos dependente do humor do mercado.
O gráfico abaixo mostra o caminho.
A média das metas do Wall Street, de cerca de US$ 430, é uma figura de 12 meses, o que dá cerca de 25% de valorização a partir daqui, então os 20% ao ano do modelo não são mais agressivos do que a visão de um ano da Street.
No lado positivo, o Cloud está crescendo 82% com um backlog de US$ 514 bilhões, e a Busca ainda cresceu 17%, e a ação não precisa de um múltiplo mais rico para chegar lá. O caso negativo está nos gastos. Se os cerca de US$ 200 bilhões de capex deste ano não gerarem retornos adequados, ou se as margens estagnarem abaixo dos 36% do modelo, os lucros por trás da meta chegam mais tarde ou menores.
Para mim, a suposição de margem é a que deve ser acompanhada, já que o modelo tem a Alphabet ganhando mais em cada dólar de receita enquanto gasta em um ritmo recorde.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas suposições no modelo de valuation do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso do Wall Street, ou ajuste os inputs para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!