Principais Conclusões
- A Coca-Cola elevou sua previsão de lucro enquanto a PepsiCo trabalha com um outlook reduzido para 2026, que prevê crescimento do EPS ajustado de 2,5% a 3,5%.
- O EPS ajustado do 3T foi de $2,34, superando as estimativas, impulsionado por um crescimento orgânico internacional de 8% e reembolsos tarifários que valeram cerca de 4 pontos de crescimento do lucro.
- A mudança do KFC para a Coca-Cola remove uma estimativa de $500 milhões em vendas anuais de bebidas nos EUA, embora a PepsiCo tenha mantido o Taco Bell até 2036.
- Uma atualização da cadeia de suprimentos no final de 2026 e os resultados do 4T mostrarão se o volume na América do Norte pode se recuperar.
Coca-Cola (KO) elevou sua previsão de lucro na terça-feira. É um momento constrangedor para a PepsiCo (PEP).
Três semanas atrás, a PepsiCo reduziu seu próprio outlook de lucro para 2026. O KFC também está transferindo seu negócio de refrigerantes nos EUA para a Coca-Cola a partir de janeiro de 2027, encerrando uma parceria de aproximadamente 40 anos.
As ações da PepsiCo fecharam a $135 na segunda-feira, cerca de 21% abaixo da máxima de 52 semanas de $171. O presidente e CEO Ramon Laguarta vendeu 30.000 ações na semana passada a uma média de $135,13.
As boas notícias são fáceis de encontrar. Quase nenhuma delas vem dos EUA.
O superávit veio com um corte
O 3T parecia sólido à primeira vista. A receita líquida subiu 5,6% para $25,3 bilhões, a receita orgânica cresceu 3,1% e o EPS ajustado de $2,34 superou o consenso de $2,29.
Depois veio o guidance. A PepsiCo agora espera um crescimento do EPS ajustado de 2,5% a 3,5% em 2026, abaixo do limite inferior da faixa anterior de 5% a 7%. O crescimento do EPS ajustado em moeda constante caiu para 1% a 2%.
Três números explicam a diferença:
- A receita orgânica internacional cresceu 8%, e a margem operacional ajustada lá se expandiu 105 pontos-base.
- O volume de bebidas na América do Norte caiu 2%, enquanto o volume de alimentos ficou estável.
- Os reembolsos tarifários adicionaram cerca de 4 pontos ao crescimento do lucro operacional ajustado.
Sem esses reembolsos, o lucro operacional ajustado teria caído ligeiramente.
A divisão entre o mercado doméstico e o exterior aparece claramente por segmento…
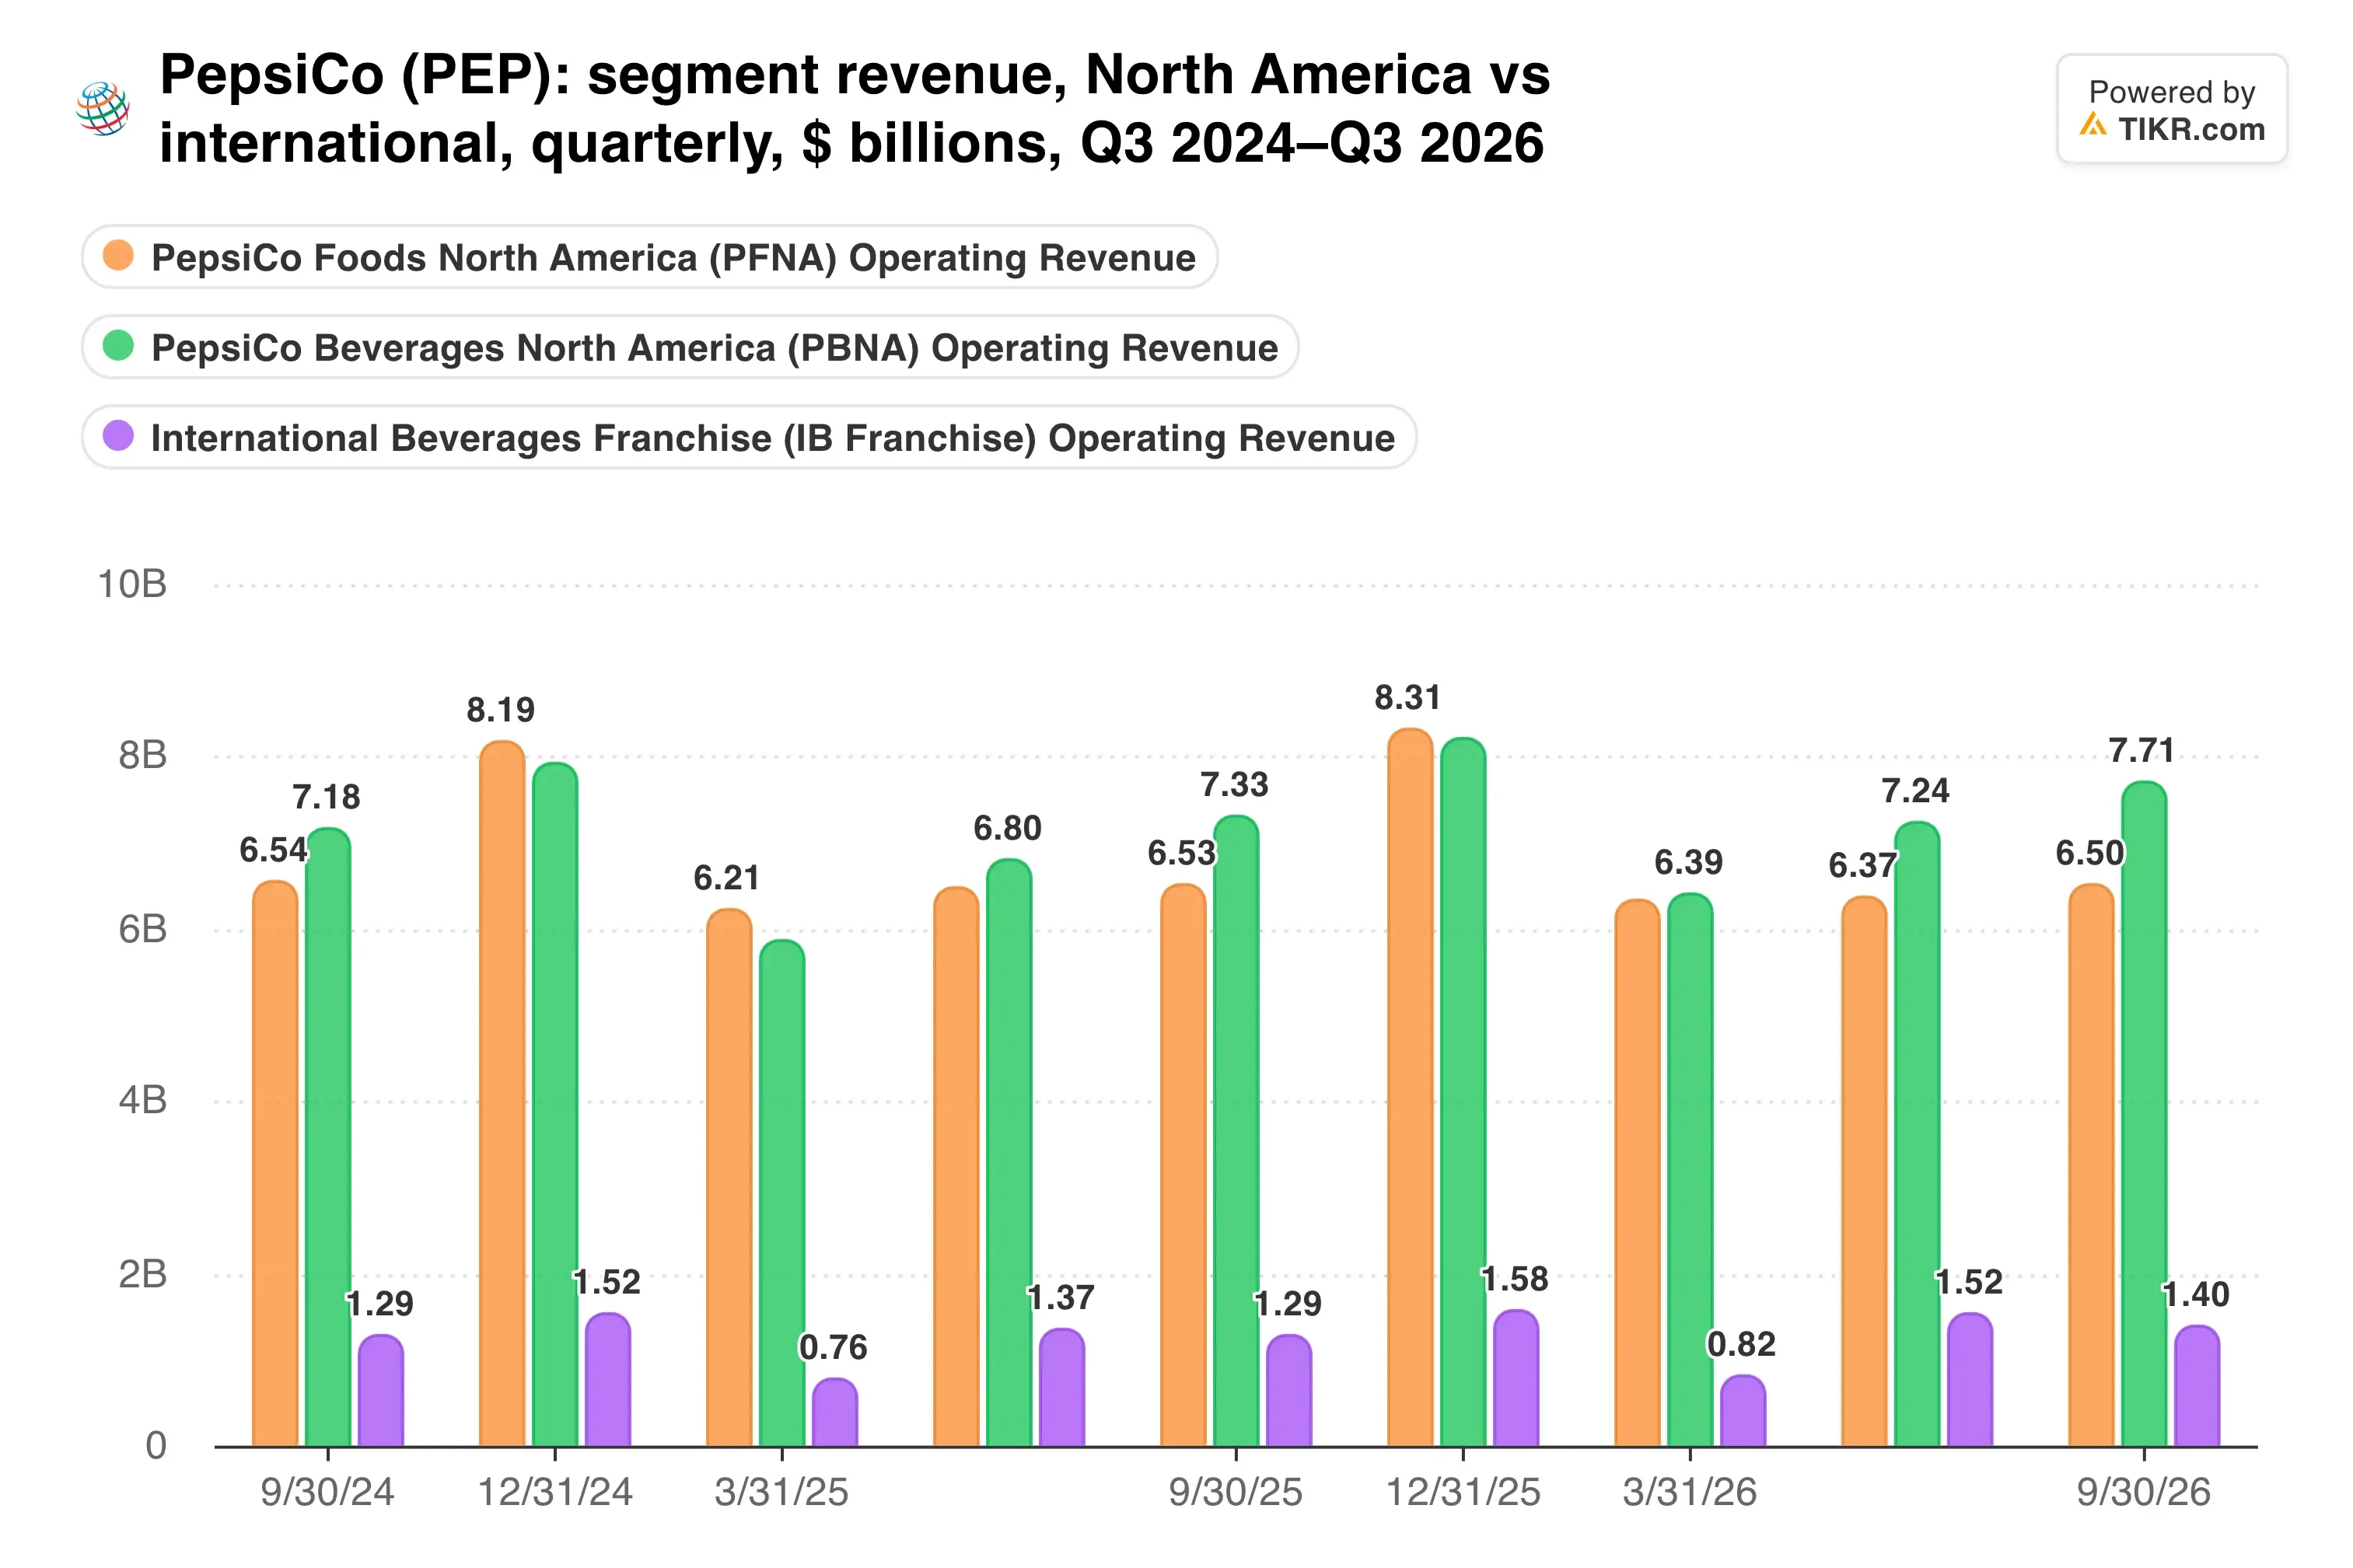
A receita da PepsiCo Foods North America ficou estável em $6,5 bilhões, e esse é o cerne do problema.
As perdas no canal "fountain" doem mais
A mudança do KFC remove uma estimativa de $500 milhões em vendas anuais de bebidas nos EUA. Tanto o KFC quanto o Taco Bell pertencem à Yum! Brands (YUM), então a decisão dividida é reveladora.
A PepsiCo manteve o Taco Bell, renovando seu acordo nos EUA até 2036. Isso importa mais em dólares, já que as vendas totais do sistema do Taco Bell nos EUA, de aproximadamente $17 bilhões, superam em muito os $5 bilhões do KFC.
O momentum da Coca-Cola é a maior preocupação. A Coca-Cola entrou em seu relatório do 3T orientando para um crescimento do EPS comparável de 9% a 10% para 2026, e depois elevou novamente seu outlook de lucro. Os 2,5% a 3,5% da PepsiCo parecem modestos em comparação.
Laguarta apontou para "uma aceleração no crescimento da receita orgânica" no comunicado do 3T. No entanto, a América do Norte é onde a recuperação ainda está atrasada.
Quão ampla é a diferença de rentabilidade com a Coca-Cola?
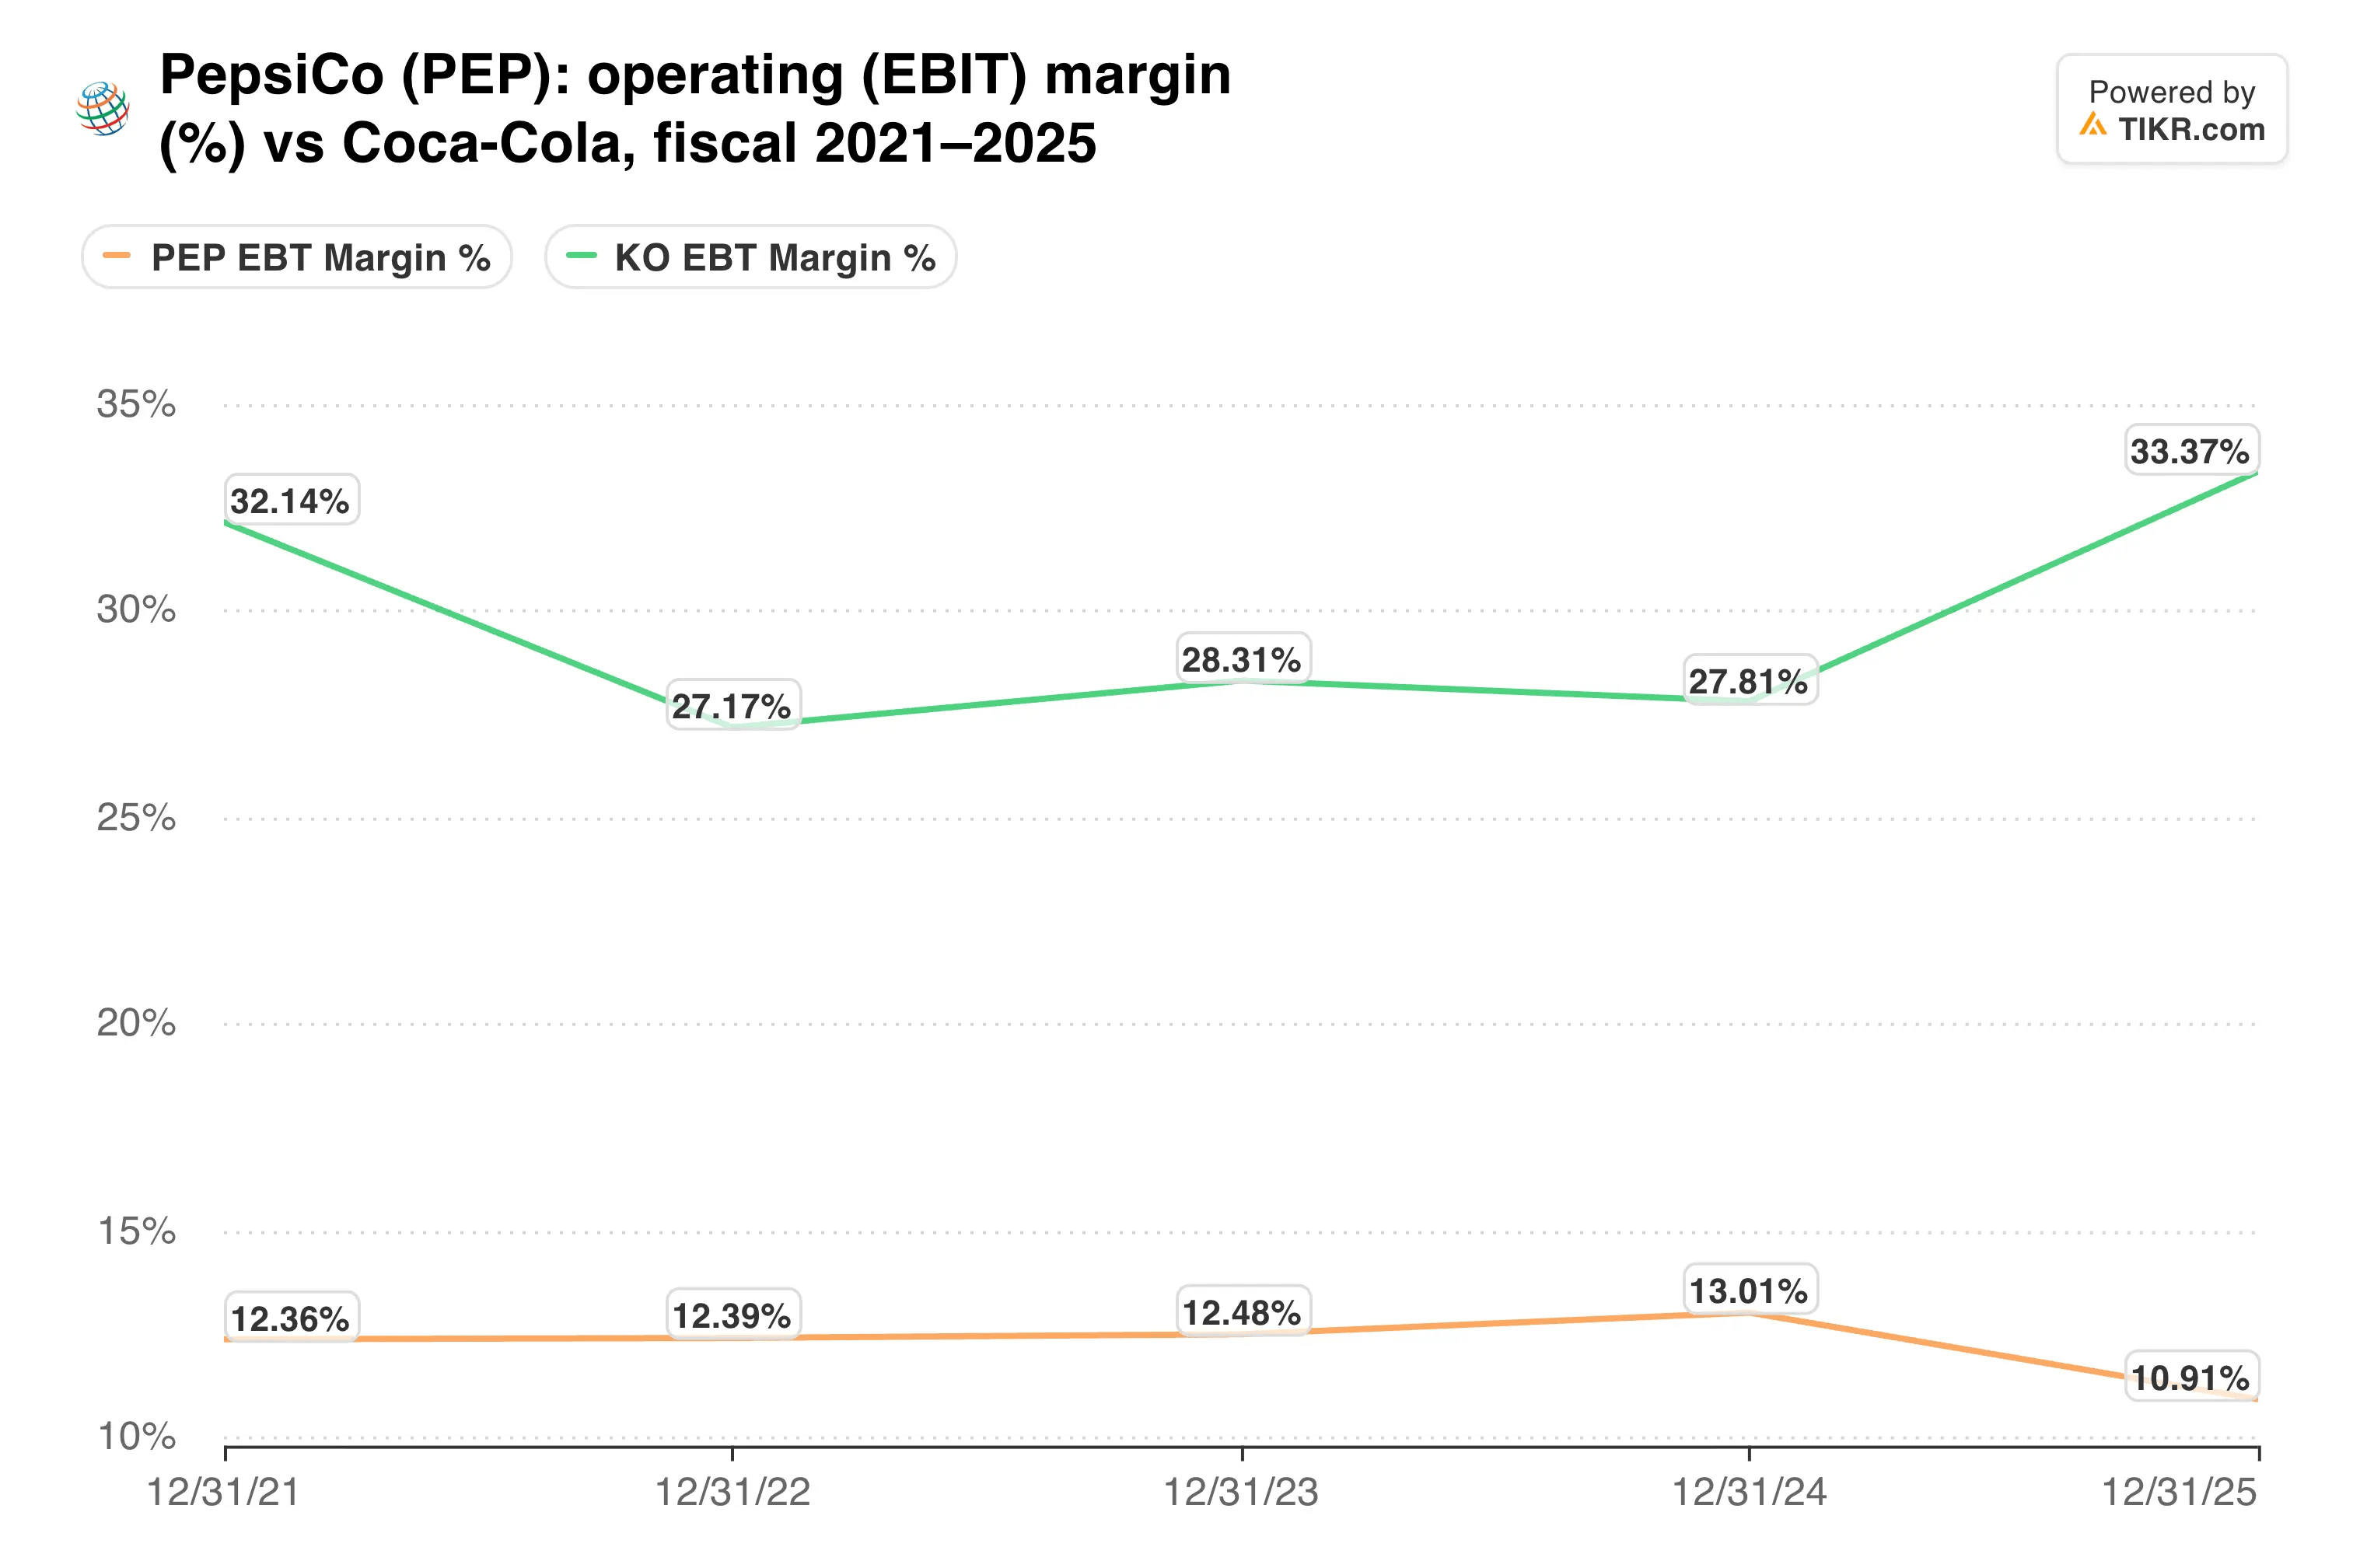
A margem operacional da Coca-Cola está bem acima dos 16% da PepsiCo, o que dá à Coca-Cola mais espaço para vencer acordos no canal "fountain" pelo preço.
O TIKR acompanha 24 analistas da PepsiCo. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender da PepsiCo, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da PepsiCo
O rendimento sustenta a ação
A $135, a PepsiCo é negociada a 16,0x os lucros futuros com um rendimento de dividendos de 4,5%. O índice de pagamento é de 72,3%, e a dívida líquida está em 1,95x o EBITDA.
Os analistas esperam um crescimento do EPS de apenas 3% ao ano nos próximos dois anos. Portanto, o preço-alvo médio da rua de $142 implica apenas cerca de 5% de potencial de alta.
A Elliott Investment Management, que divulgou uma participação de $4 bilhões, pressionou pela refranquia das engarrafadoras e pela venda de ativos. A PepsiCo prometeu uma atualização sobre sua revisão da cadeia de suprimentos da América do Norte no final de 2026, e ainda planeja $8,9 bilhões em retornos de caixa aos acionistas este ano.
Aqui está o que o mercado tem se disposto a pagar por esse crescimento.
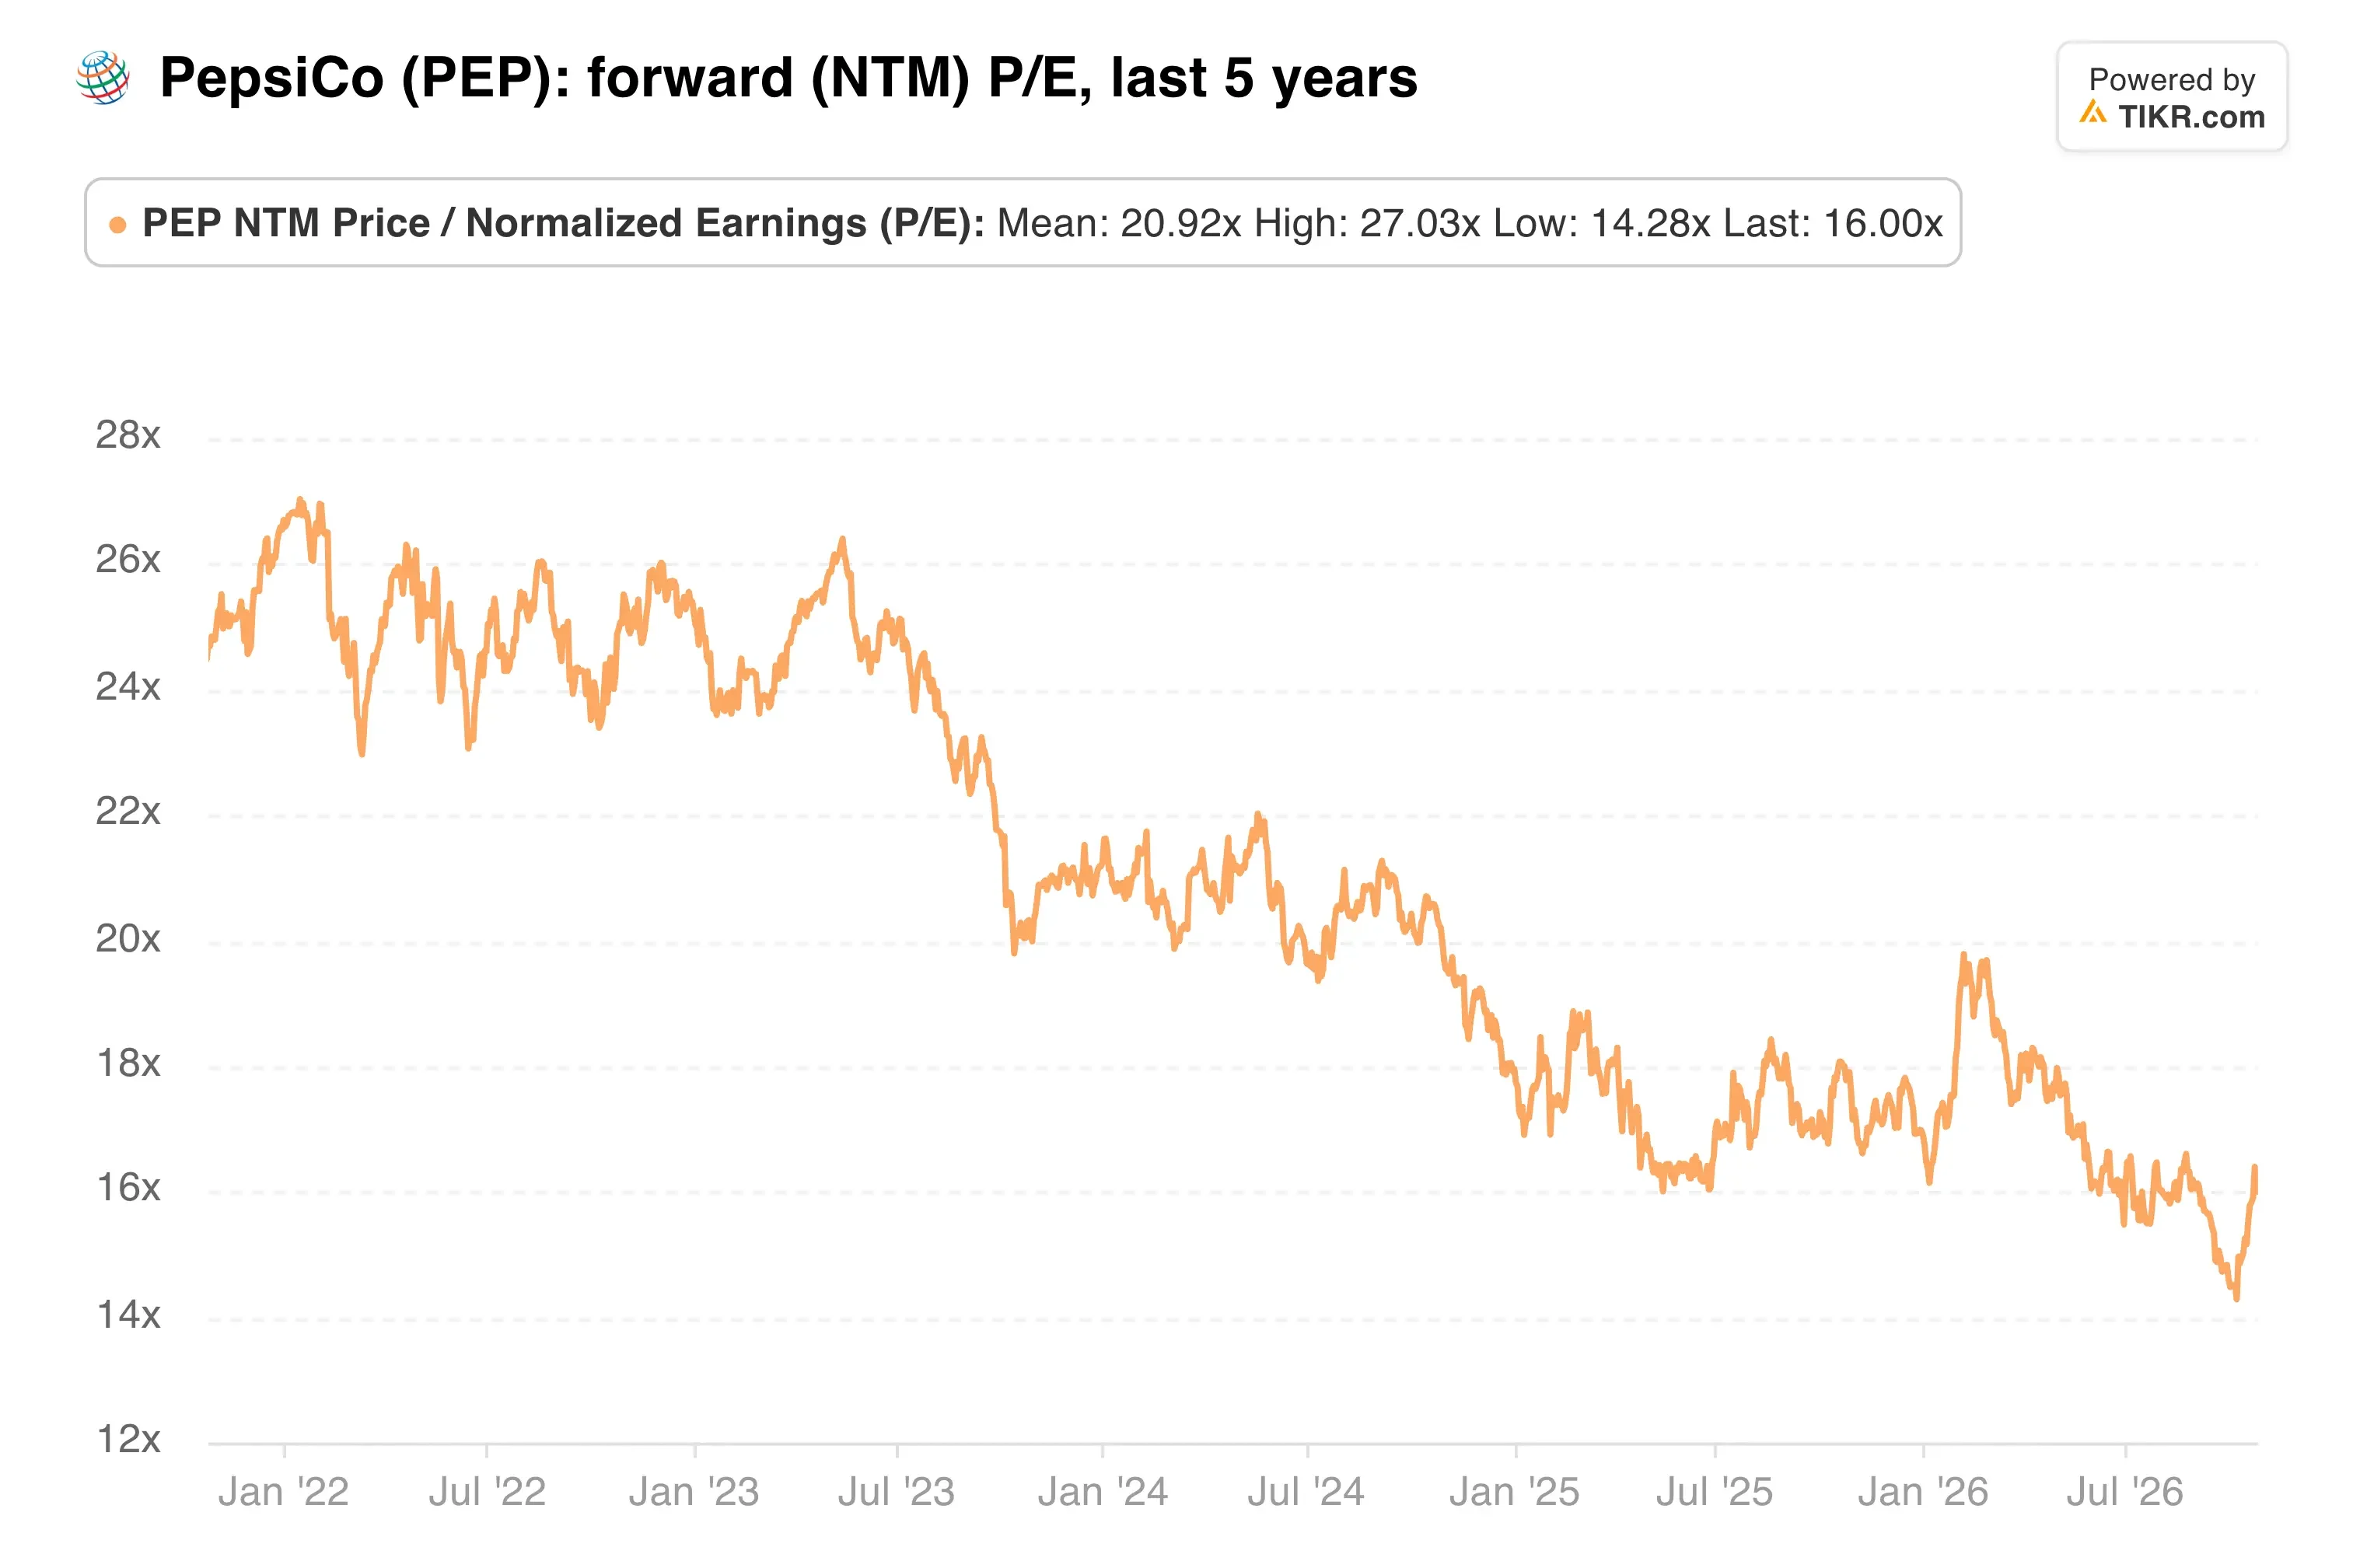
A 16x, o múltiplo já precifica a PepsiCo como uma empresa de crescimento lento.
Minha opinião: O rendimento de 4,5% paga os investidores para esperar, e a avaliação deixa pouco espaço para mais decepções. Eu ainda evitaria prever uma reavaliação até que o volume na América do Norte se torne positivo e a revisão da cadeia de suprimentos produza algo concreto, como um plano de refranquia das engarrafadoras.
O próximo ponto de verificação é essa atualização da cadeia de suprimentos, seguida pelos resultados do 4T esperados por volta de 11 de janeiro. Ambos mostrarão se 2027 pode parecer melhor que 2026.
Então, quanto vale realmente a ação da PepsiCo?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a PepsiCo poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!