Principais Conclusões
- As ações da Pinterest caíram 4,9% para $21 após James Dibbo, veterano da Amazon, assumir como CFO, dois dias antes dos resultados do T3 em 29 de outubro.
- As previsões para o T3 indicam crescimento de receita entre 13% e 15%, abaixo dos 18% do T2, com EBITDA ajustado entre $335 milhões e $355 milhões.
- A remuneração baseada em ações subiu para $324,5 milhões no T2, resultando em um prejuízo líquido GAAP de $47 milhões.
- A previsão para o T4 e os primeiros comentários de Dibbo sobre a remuneração em ações mostrarão se o múltiplo de 9,7x sobre os lucros futuros está barato demais.
A Pinterest acabou de trocar seu diretor financeiro, e o novo tem cerca de três dias para se ambientar.
As ações da Pinterest (PINS) caíram 4,9% para $21 na segunda-feira, dia em que James Dibbo assumiu oficialmente como CFO. A ação está cerca de 40% mais baixa no último ano.
Dibbo vem da Amazon (AMZN), onde liderou as finanças do Amazon Ads, Prime Video e Twitch. Sua primeira teleconferência de resultados será na quarta-feira, 29 de outubro.
Nada nos documentos da empresa explica a queda de segunda-feira. Minha suspeita é de posicionamento pré-resultados.
A previsão para o T3 já reconhece a desaceleração
A Pinterest projetou receita do T3 entre $1,19 bilhão e $1,21 bilhão, ou crescimento de 13% a 15%. O T2 cresceu 18%, então uma desaceleração já está precificada.
Eis o cenário:
- Previsão de EBITDA ajustado entre $335 milhões e $355 milhões, acima dos $311 milhões do T2.
- Perspectiva de margem EBITDA ajustada para o ano todo de cerca de 30%, elevada em relação aos 29% anteriores.
- Um recorde de 640 milhões de usuários ativos mensais no T2, alta de 11%.
A desaceleração tem uma fonte clara. Varejistas cross-border baseados na Ásia reduziram gastos conforme reguladores europeus apertaram, e essa pressão se estendeu para o T3.
As ações caíram cerca de 8,7% em agosto porque a previsão apenas igualou o consenso.
A trajetória de receita trimestral que o Wall Street agora está precificando se parece com isto:
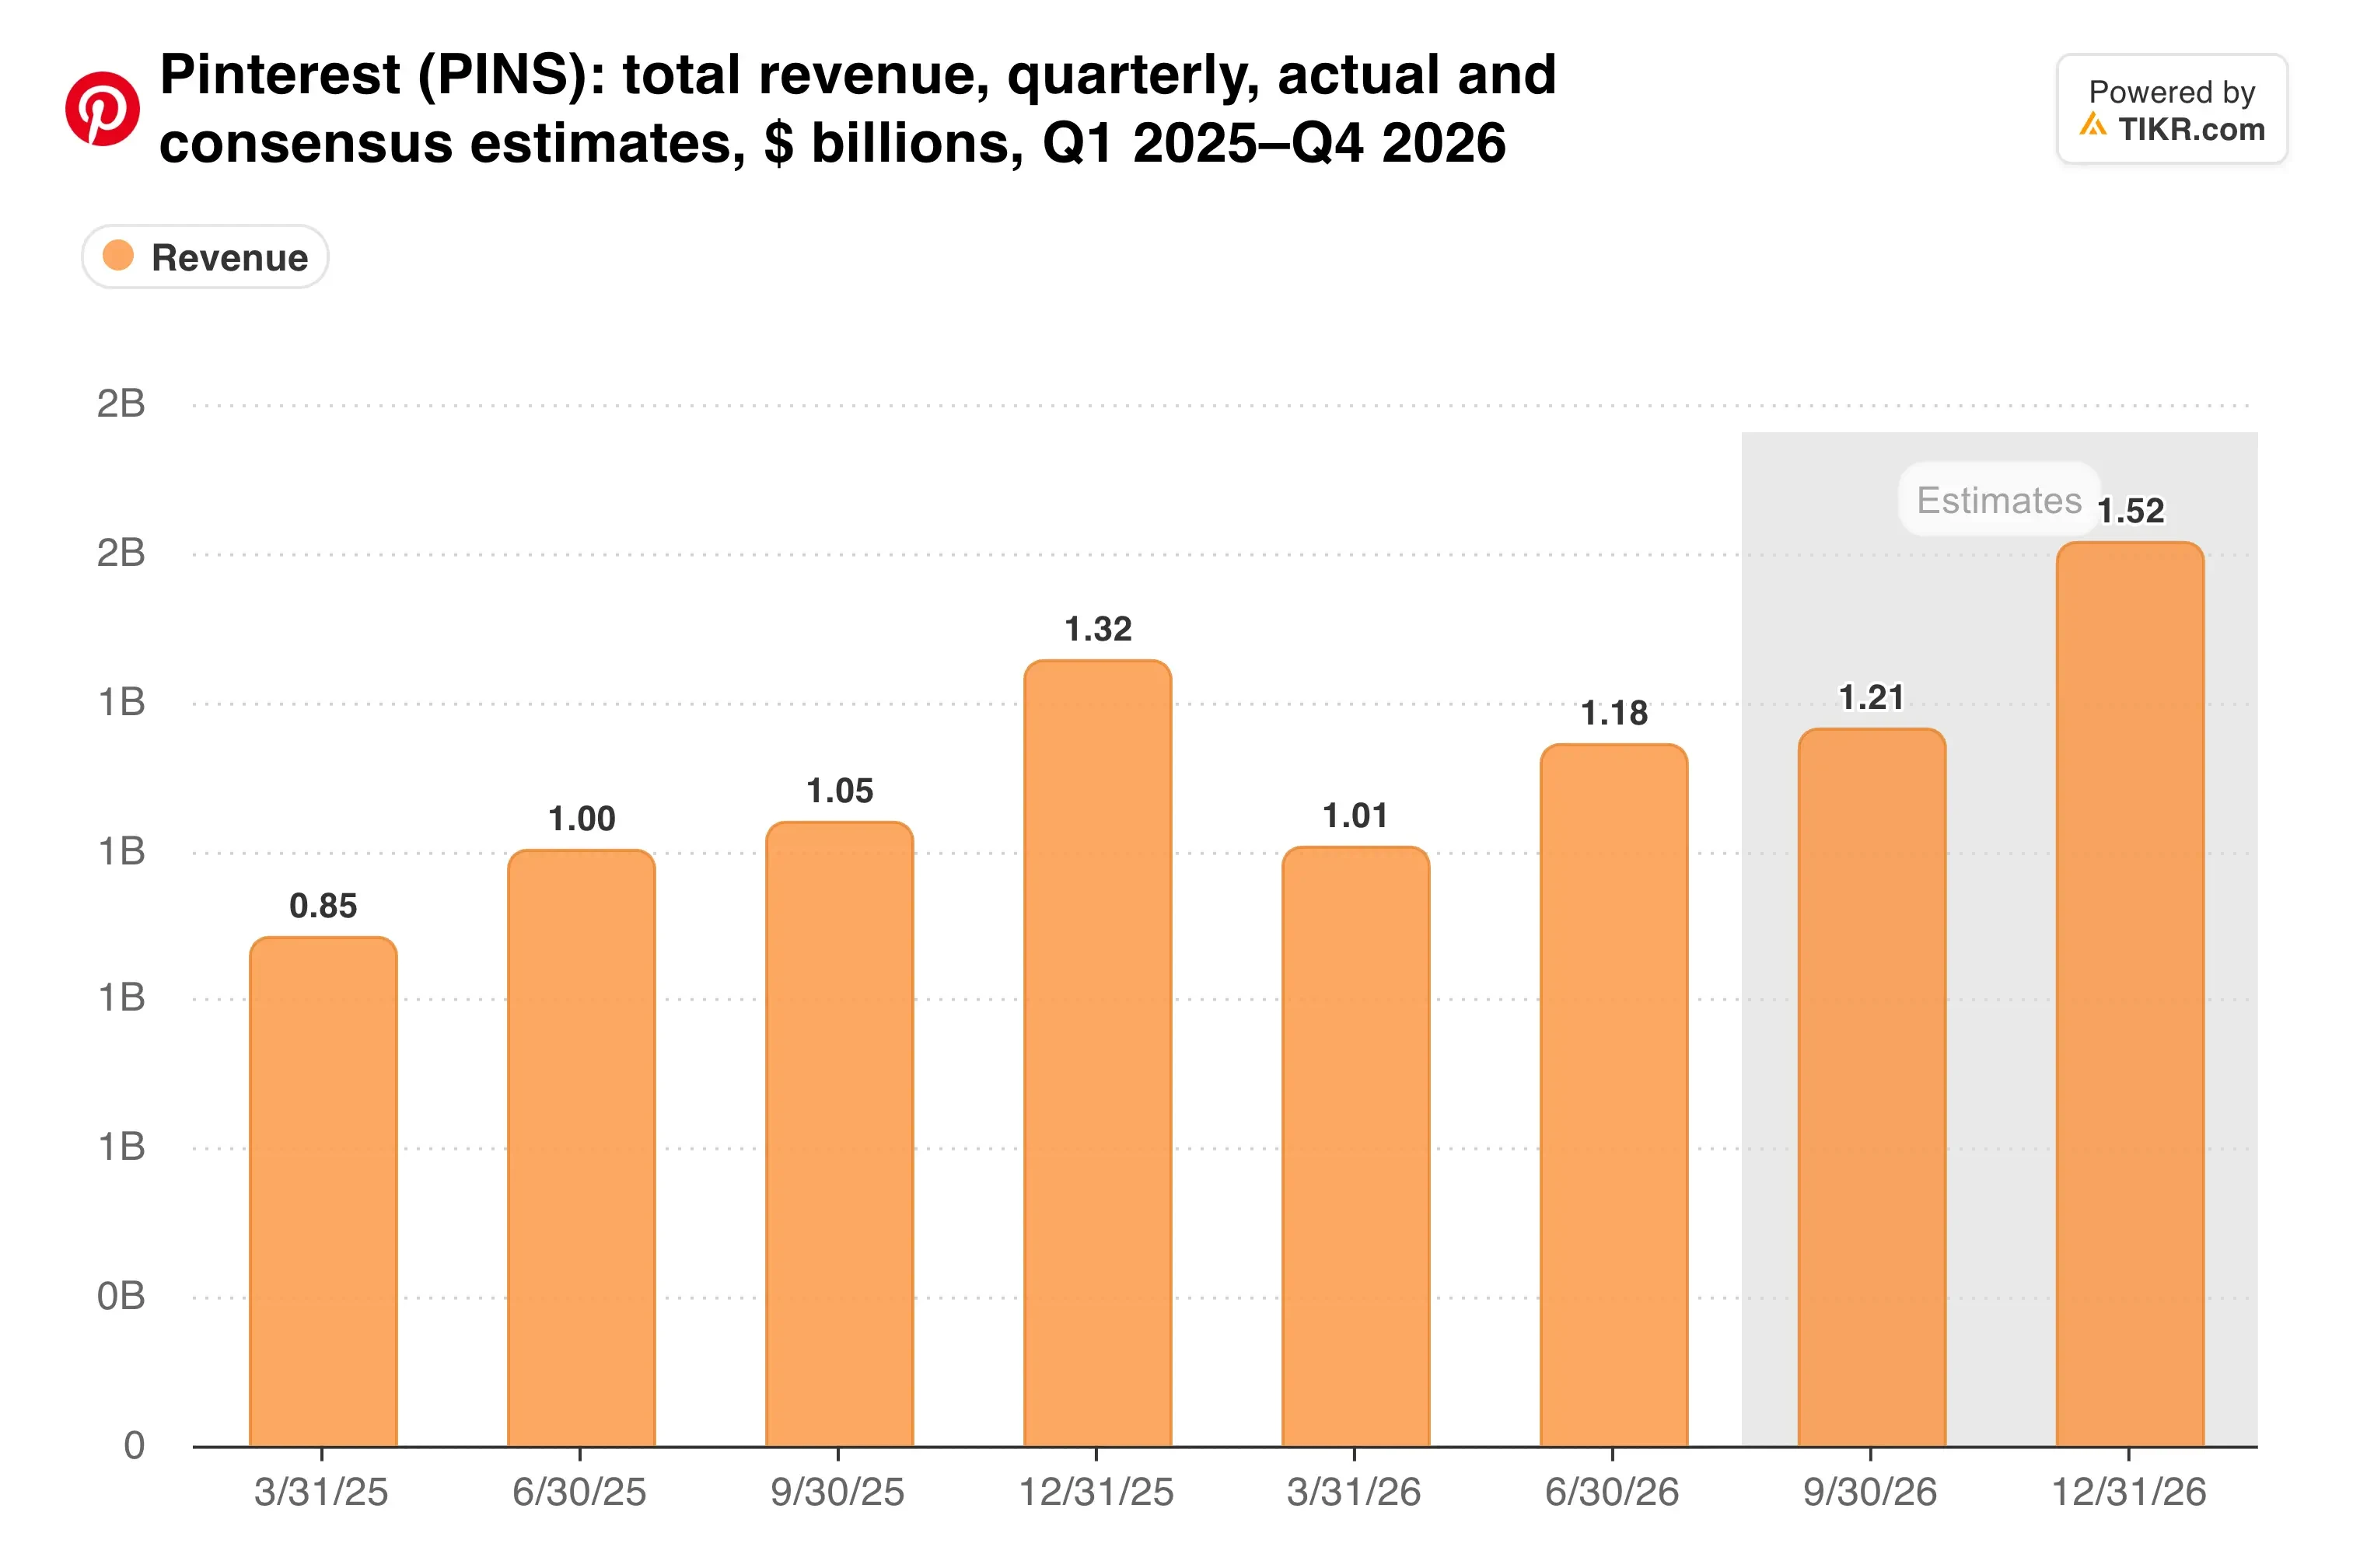
O consenso está próximo do ponto médio, então a previsão para o T4 será mais importante do que o resultado do T3.
Um chefe financeiro de publicidade chega
O currículo de Dibbo se encaixa no problema mais antigo da Pinterest, que é transformar engajamento em dólares de publicidade. O CEO Bill Ready o chamou de "um líder financeiro excepcional" quando a contratação foi anunciada em 5 de outubro.
Ready enquadrou a IA como o motor. "A IA está no centro do nosso momentum e é um acelerador claro para nosso negócio", disse ele no comunicado do T2.
Os lucros GAAP ficam atrás dessa história. A Pinterest registrou um prejuízo líquido de $47 milhões no T2, pois a remuneração baseada em ações subiu $97,3 milhões para $324,5 milhões. O custo da receita também subiu 25% devido ao acordo com a tvScientific e mais capacidade de GPU.
A administração espera que a remuneração em ações diminua a partir do T3. Isso dá a Dibbo uma oportunidade inicial de deixar sua marca.
As margens ajustadas têm se movido em uma direção...
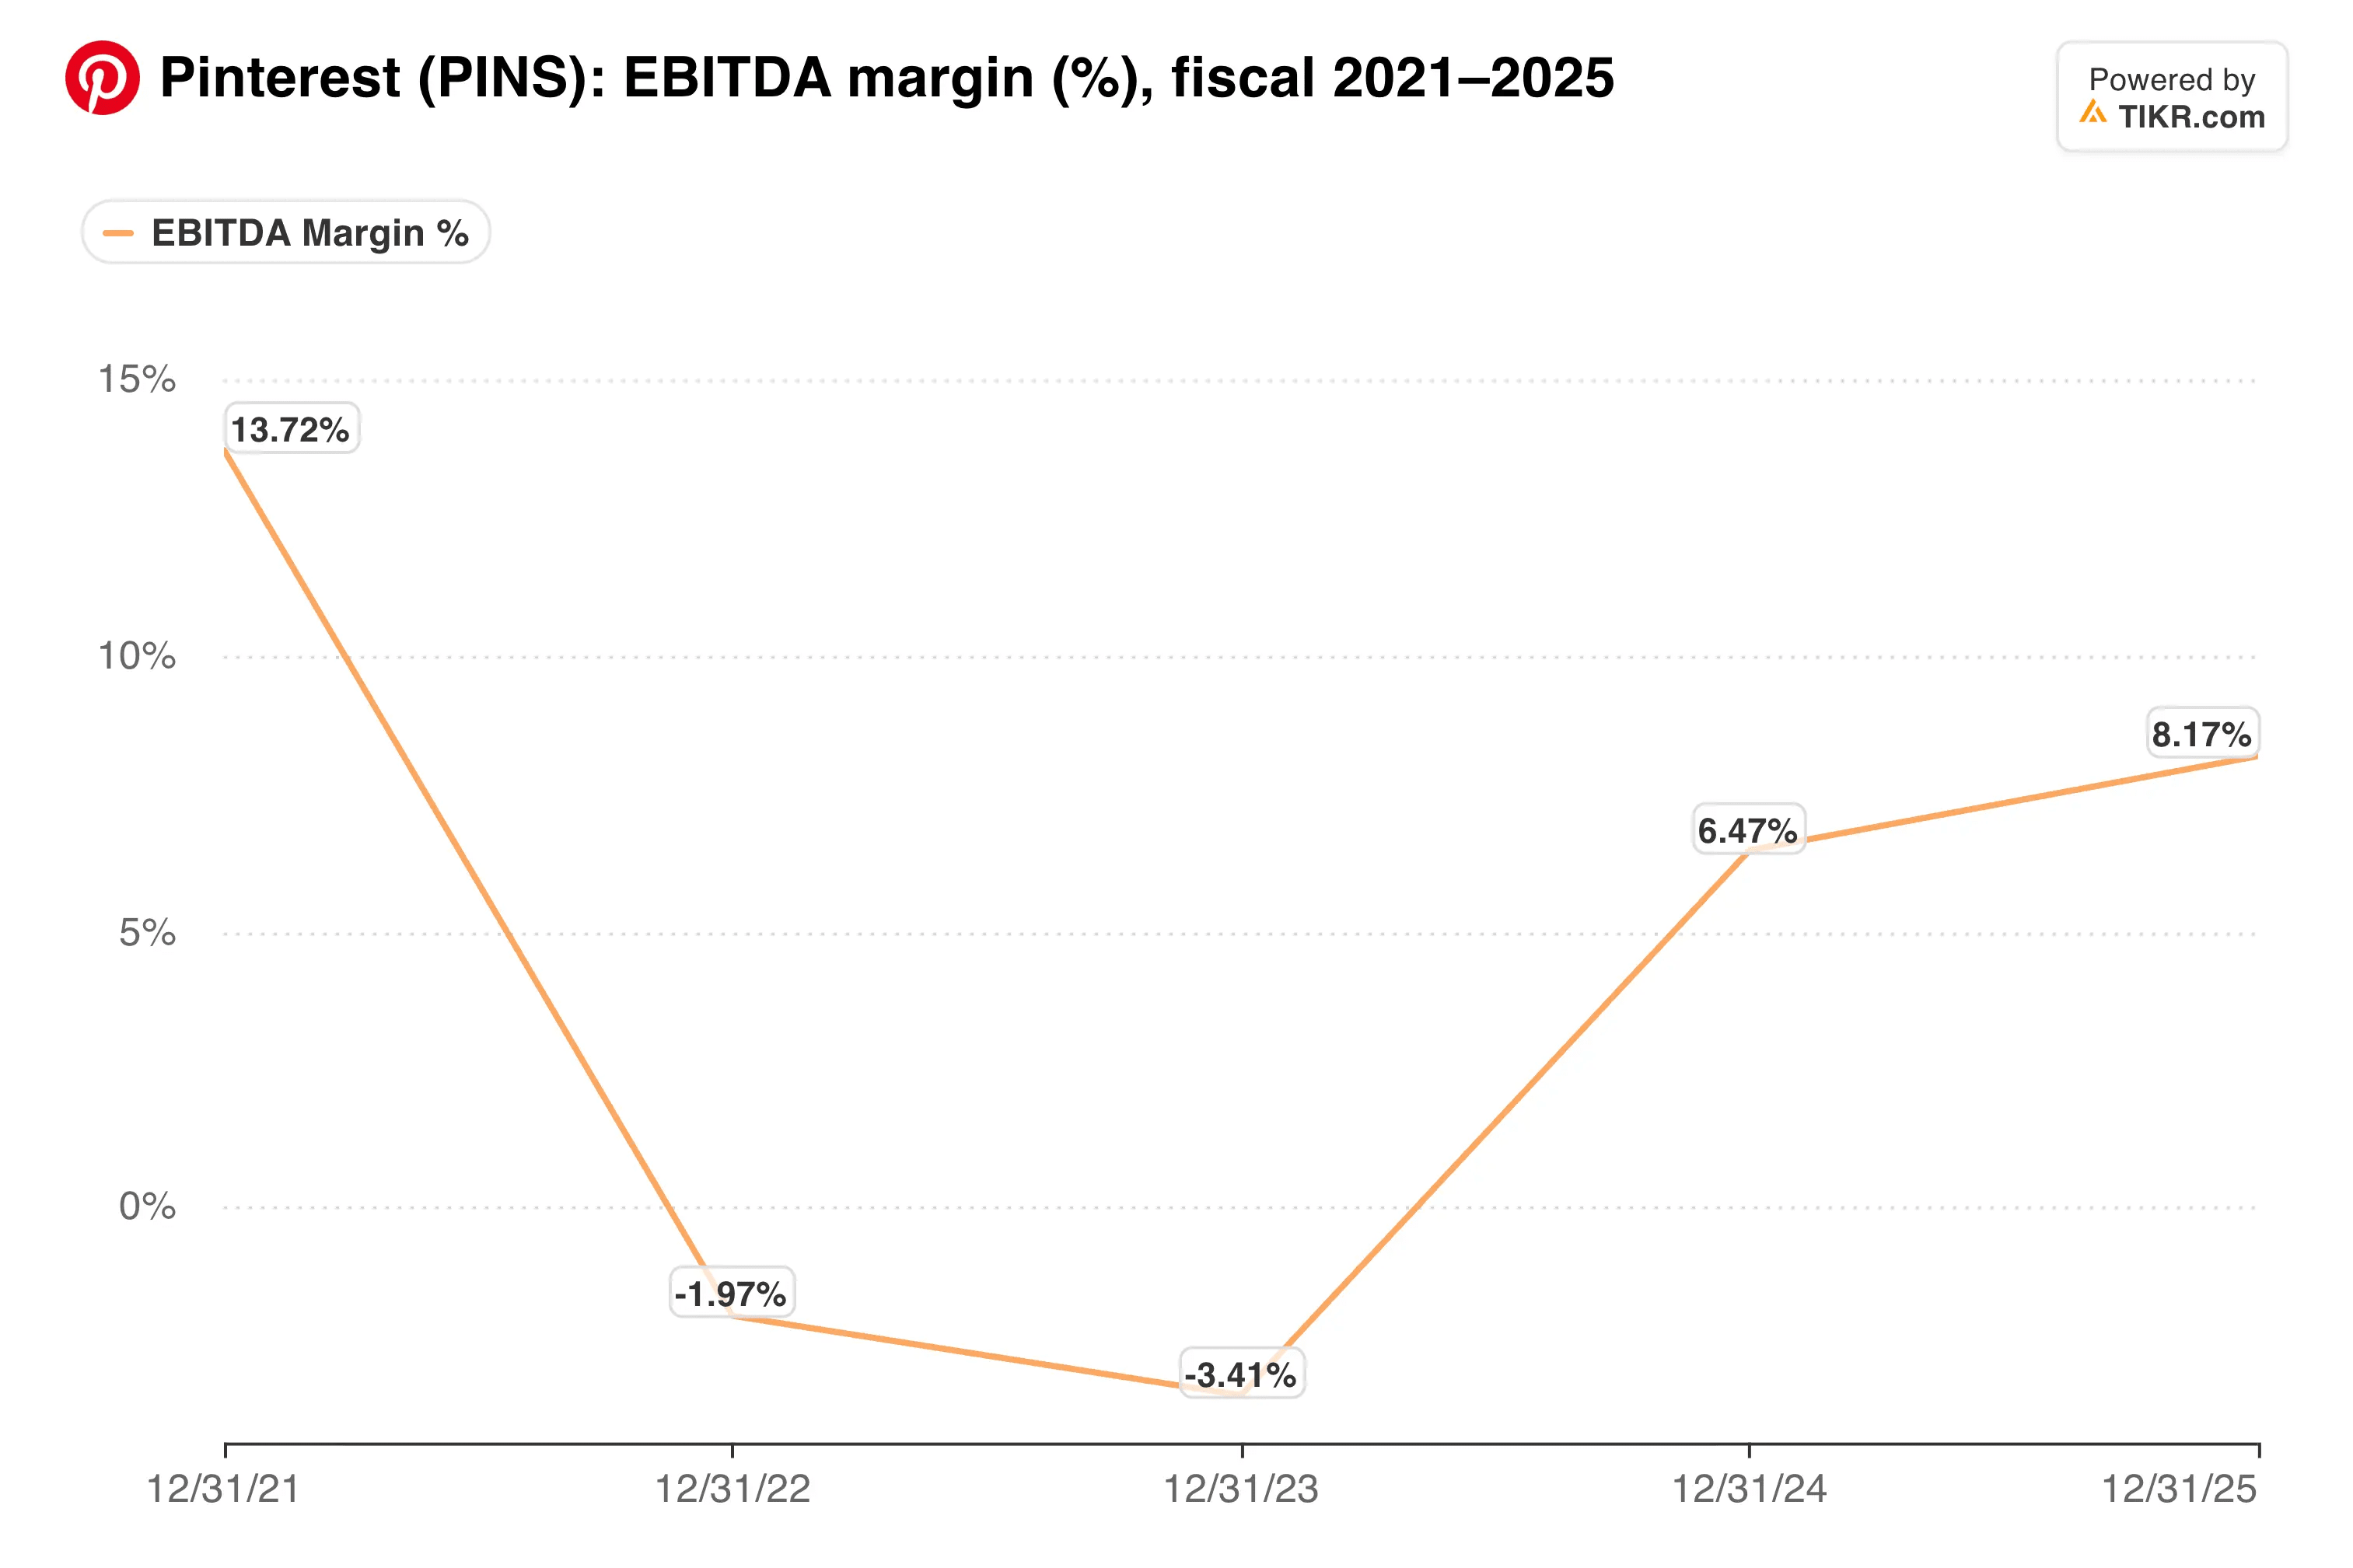
A questão para Dibbo é quanto dessa margem sobrevive uma vez que a remuneração em ações é contabilizada.
O TIKR acompanha 39 analistas da Pinterest. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Pinterest, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Pinterest
Ações baratas, vendedores ativos
A $21, a Pinterest negocia a 9,7x os lucros futuros e 7,75x o EV/EBITDA futuro. O preço-alvo médio da Street de $29 implica uma valorização de cerca de 37%.
A administração já votou com dinheiro. A Pinterest recomprou mais de $2 bilhões em ações este ano a uma média de $18,17, apoiada por um investimento de $1 bilhão da Elliott Investment Management.
Também expandiu sua linha de crédito rotativo para $700 milhões, ante $500 milhões, em outubro.
Os insiders, no entanto, estão se movendo na direção oposta. O cofundador Ben Silbermann registrou uma série de vendas de ações próximas a $2 milhões cada desde setembro.
Em comparação com grandes plataformas de publicidade como Meta Platforms (META) e Snap (SNAP), o desconto se destaca.
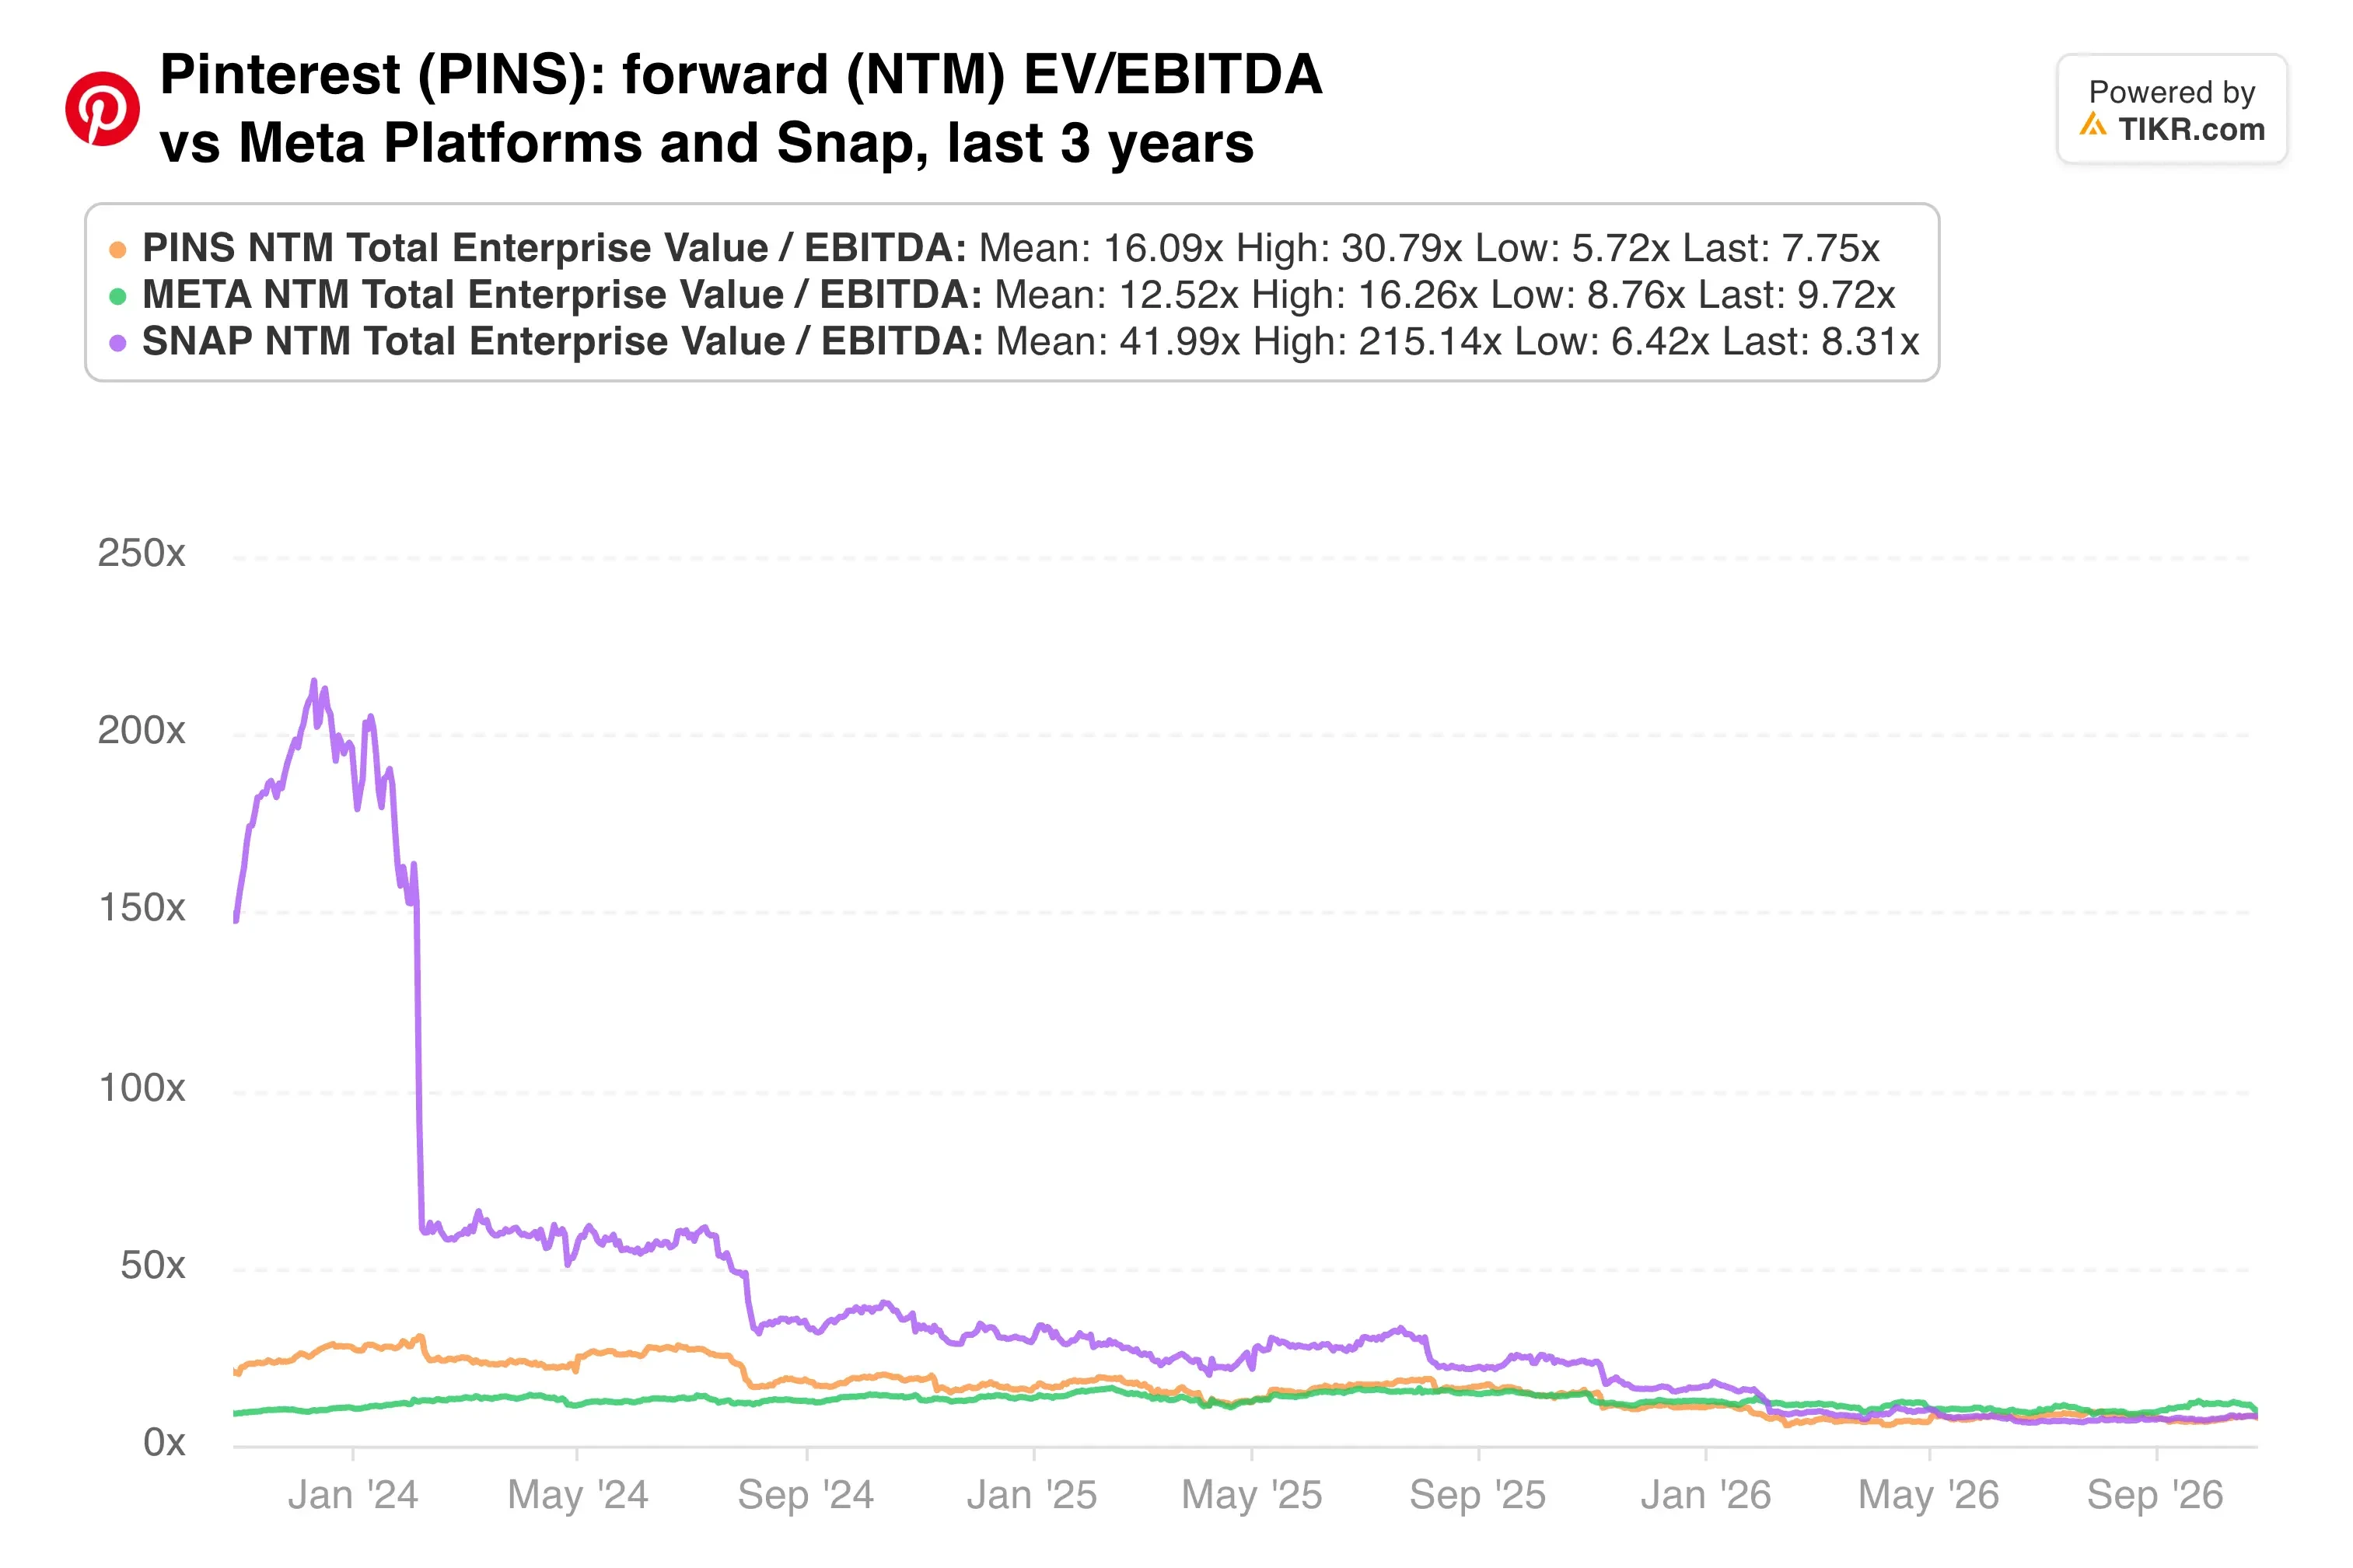
A 7,75x o EBITDA futuro, os investidores estão precificando a Pinterest como um negócio em declínio, mesmo com previsão de crescimento de dois dígitos.
Minha opinião: A avaliação já assume que muita coisa pode dar errado. O que preciso na quarta-feira é uma previsão para o T4 que mantenha o crescimento de dois dígitos e alguma clareza inicial de Dibbo sobre a remuneração em ações. Ambos fariam $21 parecer muito baixo, enquanto uma previsão para o T4 se aproximando de 10% testaria a lógica por trás da recompra.
A Pinterest divulga resultados após o fechamento em 29 de outubro. A perspectiva para o T4 e os primeiros comentários de Dibbo sobre gastos definirão o tom rumo a 2027.
Então, quanto vale realmente a ação da Pinterest?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Pinterest poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Valorize a PINS gratuitamente.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!