Principais Pontos
- A Microsoft reporta os resultados do primeiro trimestre fiscal em 28 de outubro. As ações de hyperscalers caíram cerca de um quarto desde o início de maio, diz Liz Ann Sonders da Schwab, devido a preocupações sobre como a expansão da IA será financiada.
- O fluxo de caixa operacional da Microsoft superou seu capex em dinheiro em US$ 67 bilhões no ano fiscal de 2026, embora essa medida exclua os pagamentos de arrendamento financeiro e os contratos de arrendamento assinados para os anos seguintes.
- Essa margem de segurança está diminuindo: o capex consumiu quase dois terços do caixa operacional no ano fiscal de 2026, ante cerca de um terço no ano fiscal de 2023.
- Com um múltiplo de 27x sobre os lucros futuros, abaixo de sua média de cinco anos de 29x, a ação não está precificada para problemas, e o fluxo de caixa livre trimestral é o número a ser observado na quarta-feira.
Microsoft (MSFT) divulga seus resultados do primeiro trimestre fiscal após o fechamento do mercado na quarta-feira, 28 de outubro, e desta vez o número mais importante pode estar na demonstração do fluxo de caixa. As ações de hyperscalers caíram cerca de um quarto desde o início de maio, segundo a contagem da Schwab, e os investidores agora parecem mais preocupados com como todo esse gasto com IA será pago do que com a demanda.
Por que as Ações de Hyperscalers Estão em Queda
A estrategista-chefe de investimentos da Charles Schwab, Liz Ann Sonders, resumiu no X na segunda-feira: "As preocupações sobre como a expansão da IA será financiada continuam sendo o principal fator de pressão sobre as ações, particularmente visível entre as hyperscalers." Ela vinculou a queda do índice de hyperscalers desde o início de maio a essa preocupação, enquanto os custos de empréstimo para o setor de tecnologia subiram acentuadamente.
Empresas que não têm mais nada em que se apoiar estão sendo excluídas. Elon Musk escreveu no X que "os mercados de dívida praticamente cortaram o acesso a dinheiro para qualquer empresa que não tenha receita substancial independente dos data centers de IA."
A Microsoft tem muita dessa receita. Esta semana descobriremos se ela ainda gera caixa suficiente para pagar pela expansão sem ajuda dos mercados de dívida.
O TIKR Acompanha 57 Analistas da Microsoft. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manutenção e Venda para a Microsoft, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Microsoft
O Caixa Ainda Cobre a Expansão... Por Enquanto
O fluxo de caixa operacional da Microsoft permaneceu à frente de seu capex, mesmo com o capex quadruplicando aproximadamente do ano fiscal de 2023 para o ano fiscal de 2026 (anos encerrados em junho):
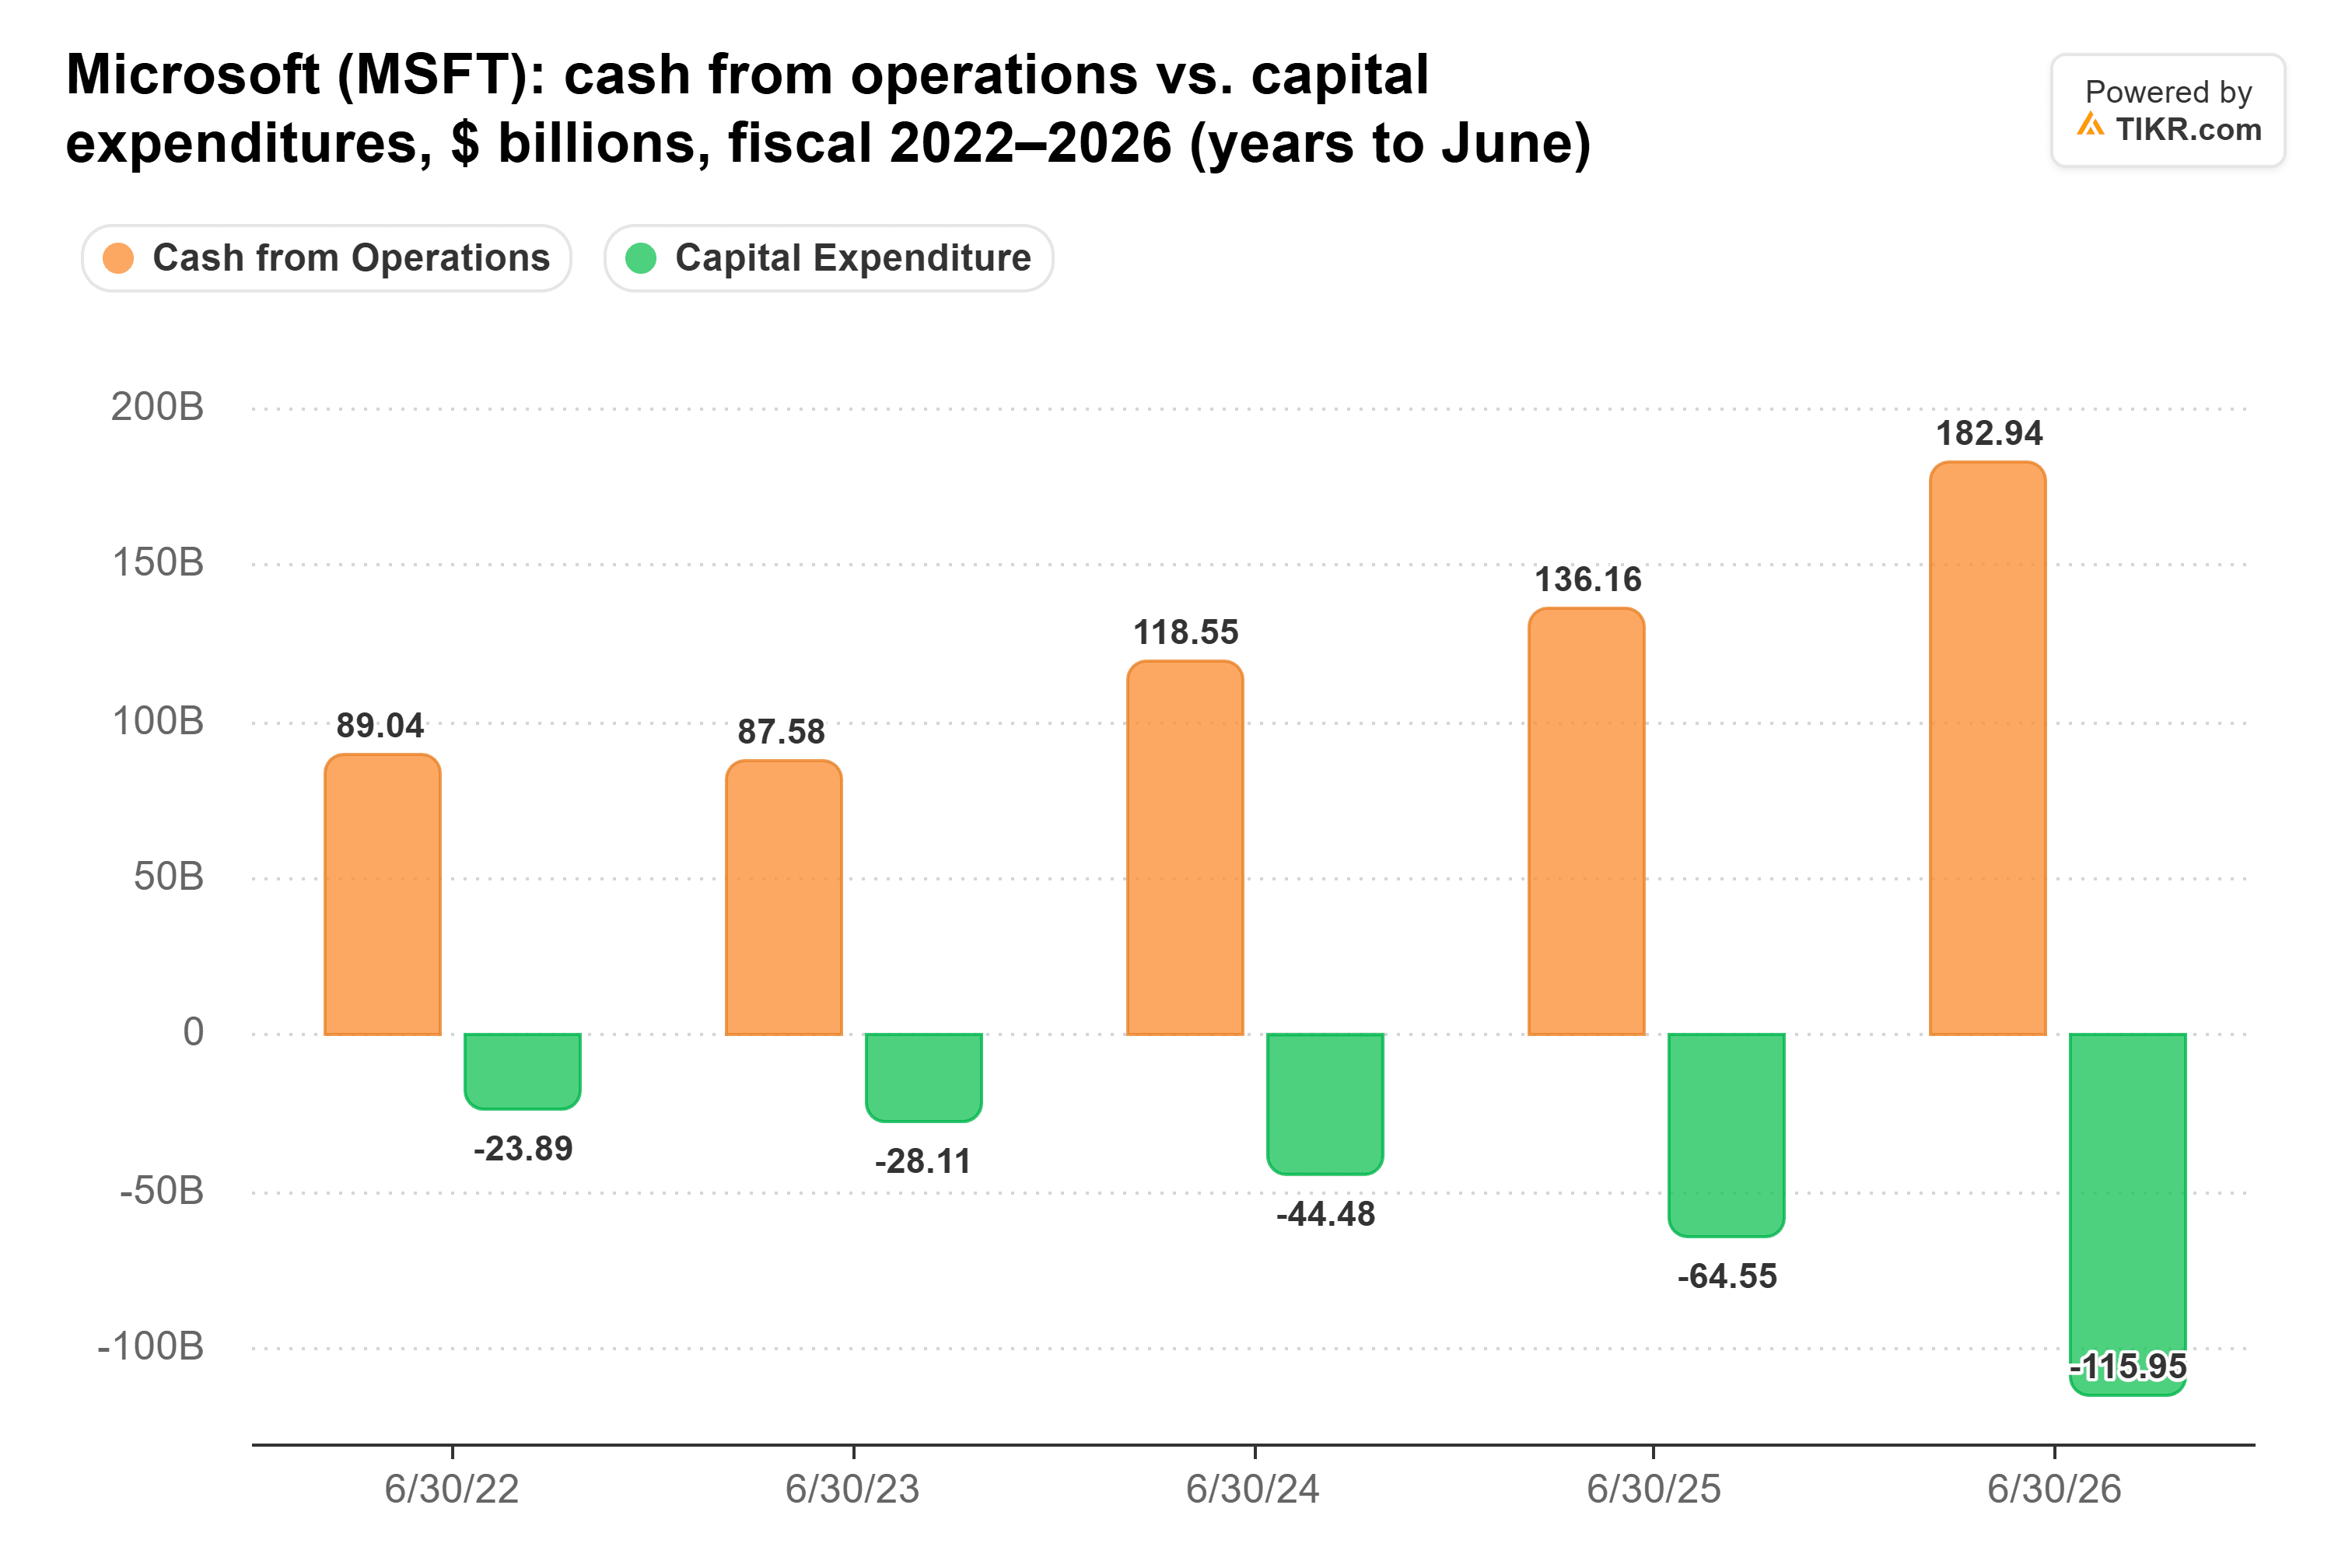
No ano fiscal de 2026, a Microsoft gerou US$ 182,9 bilhões de caixa operacional e gastou US$ 115,9 bilhões em capex, deixando US$ 67,0 bilhões. Essa é uma grande margem de segurança. Mas o capex consumiu quase dois terços do caixa operacional, comparado com cerca de um terço no ano fiscal de 2023. No ano passado, o fluxo de caixa operacional aumentou US$ 46,8 bilhões e o capex aumentou US$ 51,4 bilhões.
Há também US$ 28,1 bilhões em arrendamentos financeiros de data centers além disso. A Microsoft contabiliza novos arrendamentos financeiros em seu capex divulgado, mas o fluxo de caixa livre padrão não: seu principal é reembolsado nas atividades de financiamento, e apenas os juros passam pelo caixa operacional. A partir do ano fiscal de 2027, mais arrendamentos futuros de data centers serão classificados como arrendamentos operacionais, e esses pagamentos sairão do caixa operacional. Portanto, o capex parecerá mais leve na quarta-feira, enquanto mais da conta de arrendamento aparecerá no fluxo de caixa livre.
O que a Quarta-Feira Precisa Mostrar
A Microsoft orientou para mais de US$ 50 bilhões de capex para o trimestre de setembro, incluindo arrendamentos financeiros. O Azure provavelmente impulsionará o primeiro movimento da ação, contra uma orientação de crescimento de cerca de 45% em moeda constante, porque esse crescimento é o que os gastos compram. A demonstração do fluxo de caixa mostra se a Microsoft ainda está pagando por isso por conta própria.
Os trimestres recentes da Microsoft são os benchmarks, com uma ressalva: todos eles são anteriores à mudança no tratamento dos arrendamentos. O fluxo de caixa livre foi de US$ 25,7 bilhões no trimestre de setembro de 2025, US$ 5,9 bilhões em dezembro e US$ 19,6 bilhões em junho. Os analistas esperam US$ 34,6 bilhões para todo o ano fiscal de 2027, menos de US$ 9 bilhões por trimestre em média, e a administração disse que espera que o fluxo de caixa livre permaneça positivo. Um resultado próximo de US$ 25,7 bilhões, com mais pagamentos de arrendamento agora passando pelo caixa operacional, faria esse consenso parecer cauteloso. Um resultado próximo de US$ 5,9 bilhões colocaria isso em questão.
Nada disso torna a Microsoft um risco de crédito. Ela terminou junho com US$ 76,8 bilhões em caixa e investimentos de curto prazo, bem acima de seus US$ 46,1 bilhões em títulos. O CEO da Marathon Asset Management, Bruce Richards, disse no Bloomberg Talks na segunda-feira que ele se inclinaria para a dívida de hyperscalers porque "seus spreads negociam amplos em relação ao IG e é um bom risco."
No entanto, os arrendamentos são um compromisso muito maior do que os títulos. Em 30 de junho, a Microsoft devia US$ 114,4 bilhões em arrendamentos já em vigor, juros incluídos, além de US$ 329,1 bilhões em arrendamentos, principalmente para data centers, que começam entre os anos fiscais de 2027 e 2033 (alguns ainda sujeitos a condições contratuais).
O que um Múltiplo de 27x Diz Sobre a Ação da Microsoft
A Microsoft negocia a 27x os lucros futuros. Isso está abaixo de sua média de cinco anos de 29x, embora bem acima de seu mínimo de 19x no final de junho:
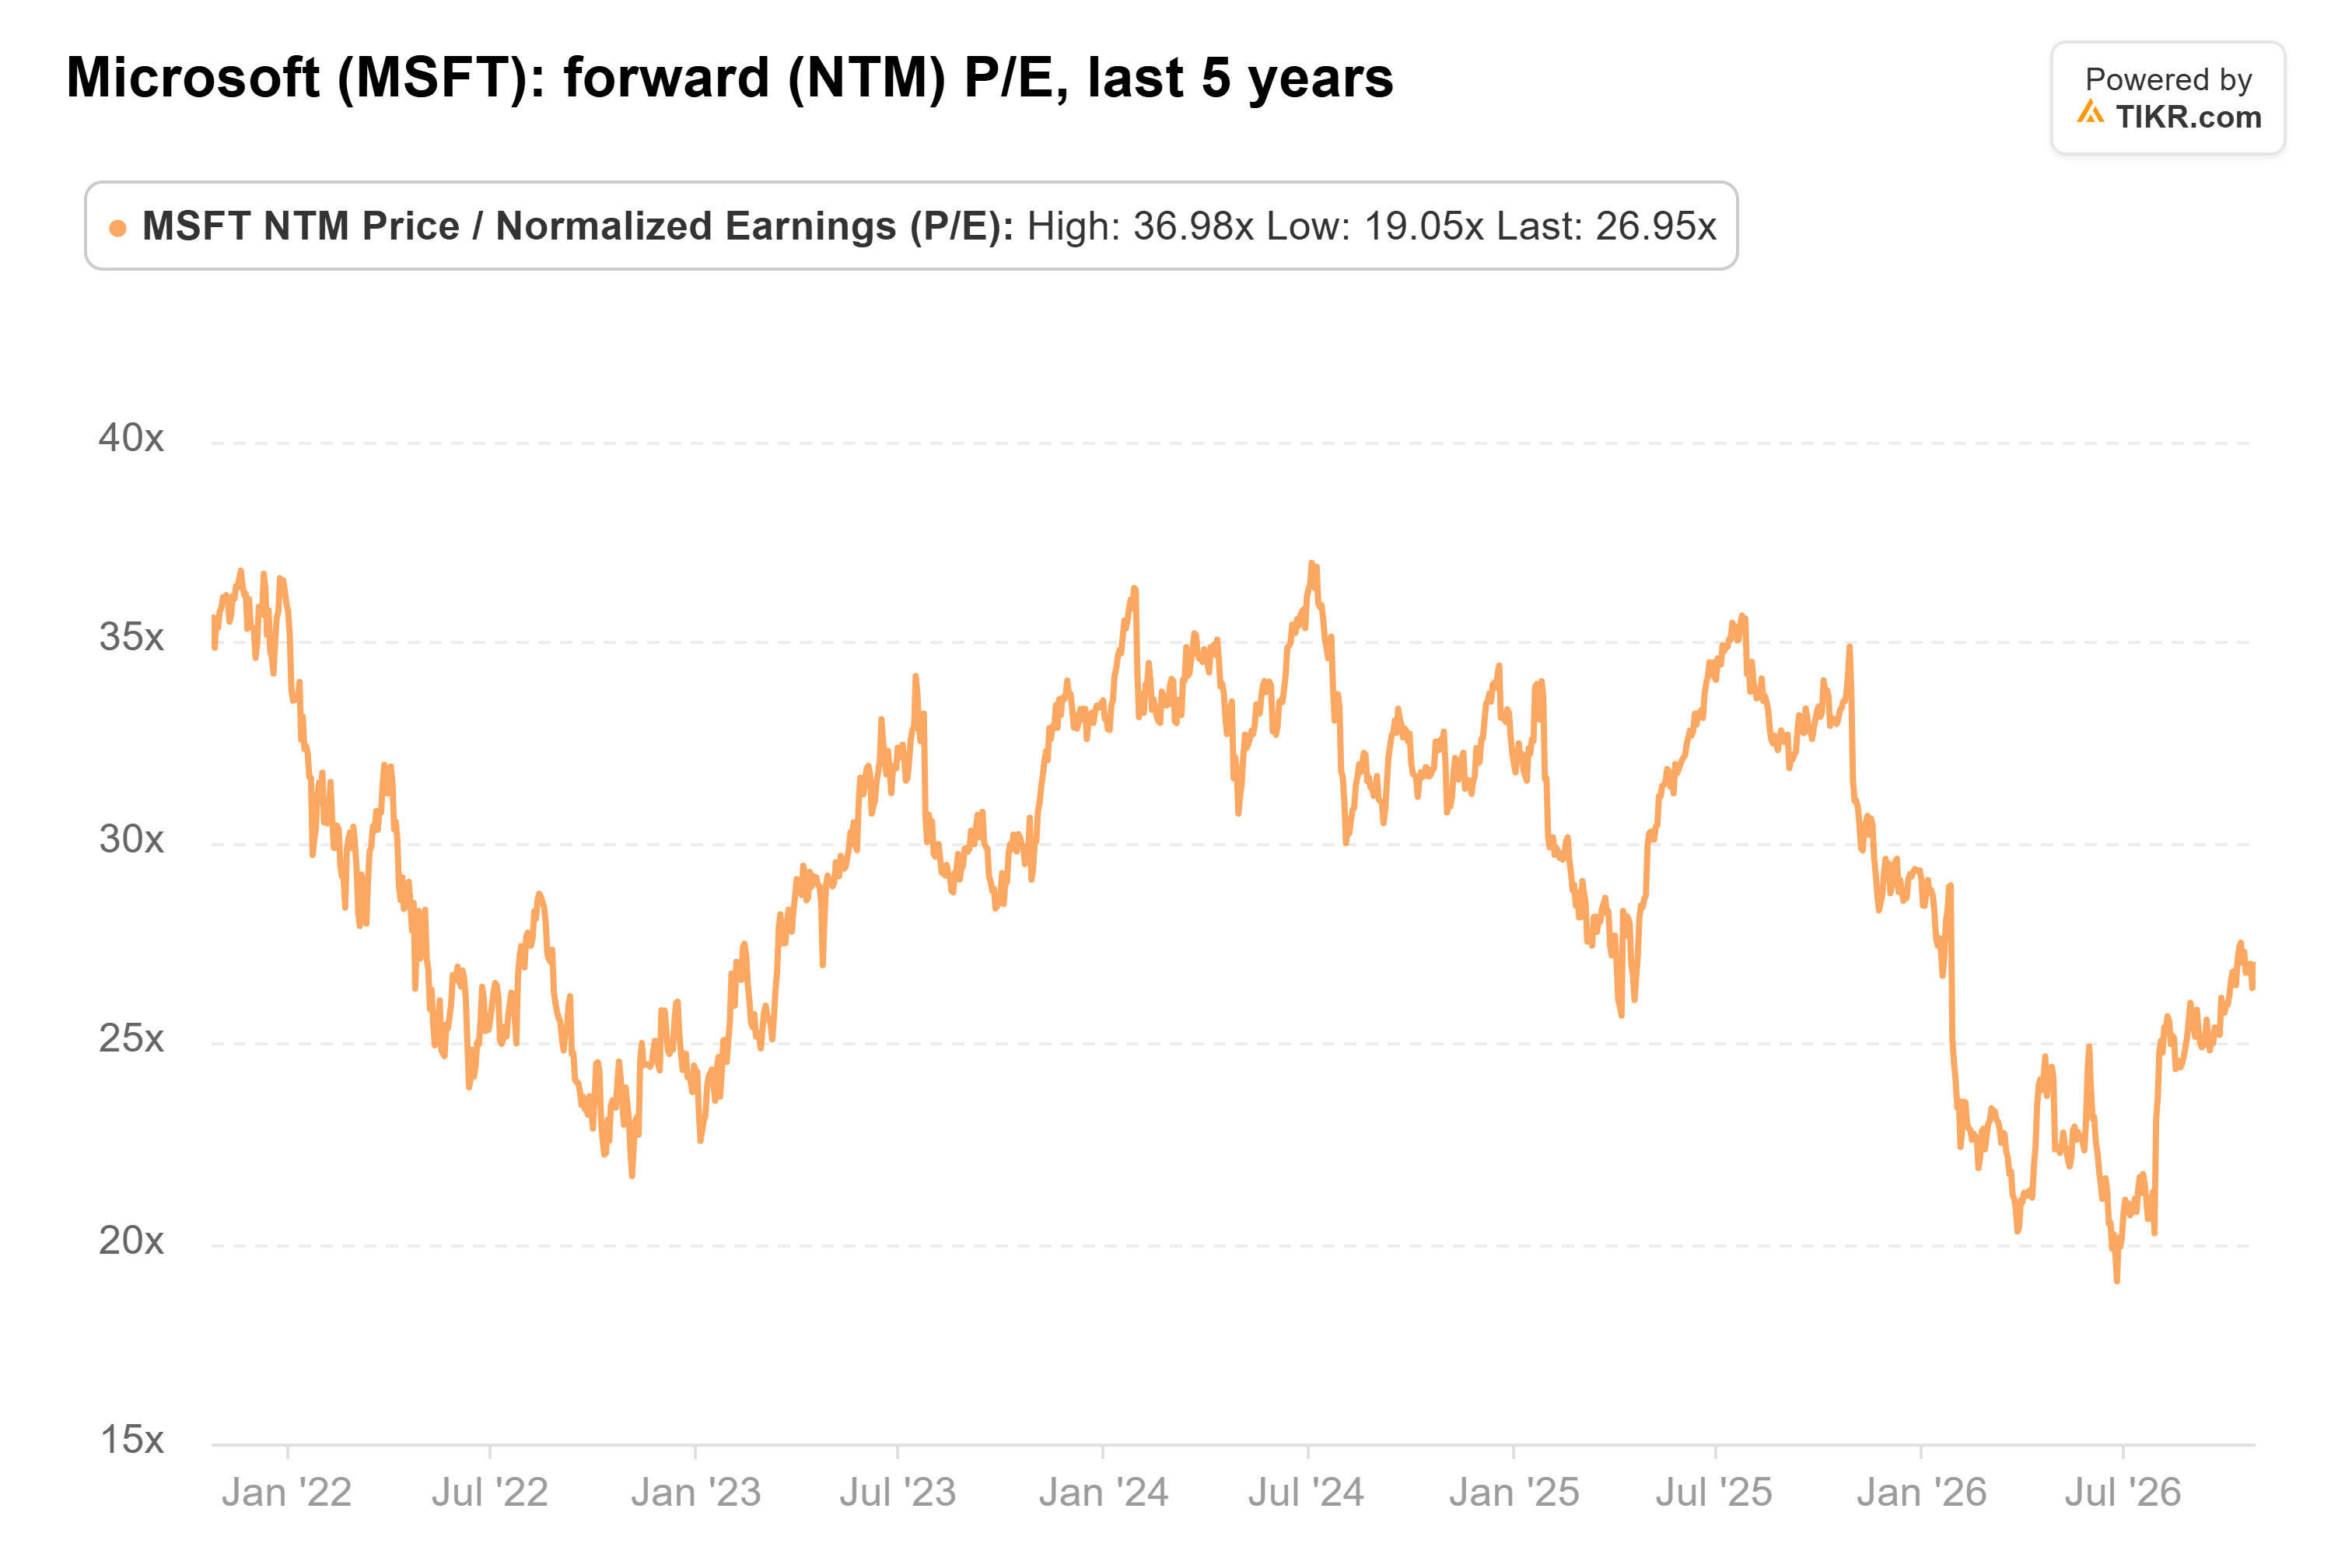
A Microsoft ainda pode pagar pela maior parte de sua expansão de IA com seu próprio caixa, e 27x não precifica qualquer dúvida sobre isso. Sob o novo tratamento de arrendamento, a linha de capex na quarta-feira vai mascarar os gastos, então eu julgaria o trimestre pelo fluxo de caixa livre. Se ele permanecer confortavelmente positivo com mais pagamentos de arrendamento passando pelo caixa operacional e o capex ainda acima de US$ 50 bilhões, o medo de financiamento que pesa sobre o grupo em grande parte não se aplica à Microsoft. Em grande parte, porque US$ 329,1 bilhões em arrendamentos ainda por iniciar também são uma forma de empréstimo.
A orientação de capex para o trimestre de dezembro importa tanto quanto. Esse é o trimestre em que o fluxo de caixa livre caiu para US$ 5,9 bilhões no ano passado.
Então, qual é o valor real da ação da Microsoft?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Microsoft poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Microsoft gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!