Principais Conclusões
- O CEO da Alphabet, Sundar Pichai, disse que o Google Cloud está "renunciando a receitas de curto prazo" porque o Google dá prioridade ao seu trabalho de IA de fronteira no uso de capacidade de computação. Ele disse isso oito dias antes da Alphabet divulgar os resultados do terceiro trimestre.
- Os comentários soam como uma tentativa de reduzir as expectativas para o crescimento da nuvem antes do relatório de 28 de outubro.
- A receita do Google Cloud cresceu 82% no segundo trimestre de 2026, que também foi o primeiro trimestre com vendas de sistemas TPU. Isso torna o terceiro trimestre uma comparação difícil.
- Os analistas esperam que o crescimento da Alphabet acelere em 2027, mas Pichai disse que é difícil fornecer nova capacidade de computação para 2027, um aperto que ele sugeriu que a Amazon também enfrenta.
A Alphabet (GOOG) divulga os resultados do terceiro trimestre em 28 de outubro, e o CEO Sundar Pichai pode ter começado a justificar antecipadamente o número da sua nuvem.
No episódio de 20 de outubro do Big Technology Podcast, o apresentador Alex Kantrowitz perguntou se o Google deveria dar aos seus pesquisadores de IA "o maior computador possível, mesmo que seja em detrimento dos lucros de hoje, como o negócio de nuvem".
A resposta de Pichai: "Todos nós estamos fazendo alguma forma disso, certo? Acho que nosso negócio de nuvem está, a qualquer momento, renunciando a receitas de curto prazo porque estamos fazendo trade-offs de computação para apoiar o desenvolvimento de IA de fronteira. Então, acho que o que você está dizendo já é verdade."
Isso não é o que você quer ouvir de um CEO oito dias antes dos resultados.
Para mim, isso soa muito como uma empresa que sabe que seus resultados na nuvem não vão impressionar e quer se antecipar à história.
O TIKR acompanha 61 analistas na Alphabet. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda para a Alphabet, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Alphabet
A barra está nas alturas
O Google Cloud tem sido a estrela da Alphabet. Sua receita cresceu 63% no primeiro trimestre de 2026, e seu backlog quase dobrou em relação ao trimestre anterior, para mais de US$ 460 bilhões. Em seguida, cresceu 82% no segundo trimestre, para US$ 24,8 bilhões. (Esse também foi o primeiro trimestre em que a Alphabet contabilizou receita com a venda de seus sistemas TPU, de acordo com seu relatório trimestral.)
A Wall Street espera que toda a empresa mantenha o ritmo. Os analistas veem a receita da Alphabet subindo de US$ 403 bilhões em 2025 para US$ 500 bilhões este ano, e depois para US$ 627 bilhões em 2027.

Isso representa um crescimento de aproximadamente 24% este ano e 25% no próximo, então o mercado está contando com uma aceleração do crescimento em 2027. No entanto, Pichai diz que a capacidade de computação para o próximo ano já está comprometida: "se hoje um cliente vem e nos pede capacidade de computação para 2027, isso é incrivelmente difícil de fazer." Se a nuvem não puder aceitar muito novo negócio para o próximo ano, eu esperaria que essas estimativas para 2027 diminuíssem.
US$ 91,5 bilhões, e ainda insuficiente
A Alphabet tem jogado muito dinheiro no problema. Seus gastos de capital quase quadruplicaram desde 2021, para US$ 91,5 bilhões no ano passado.
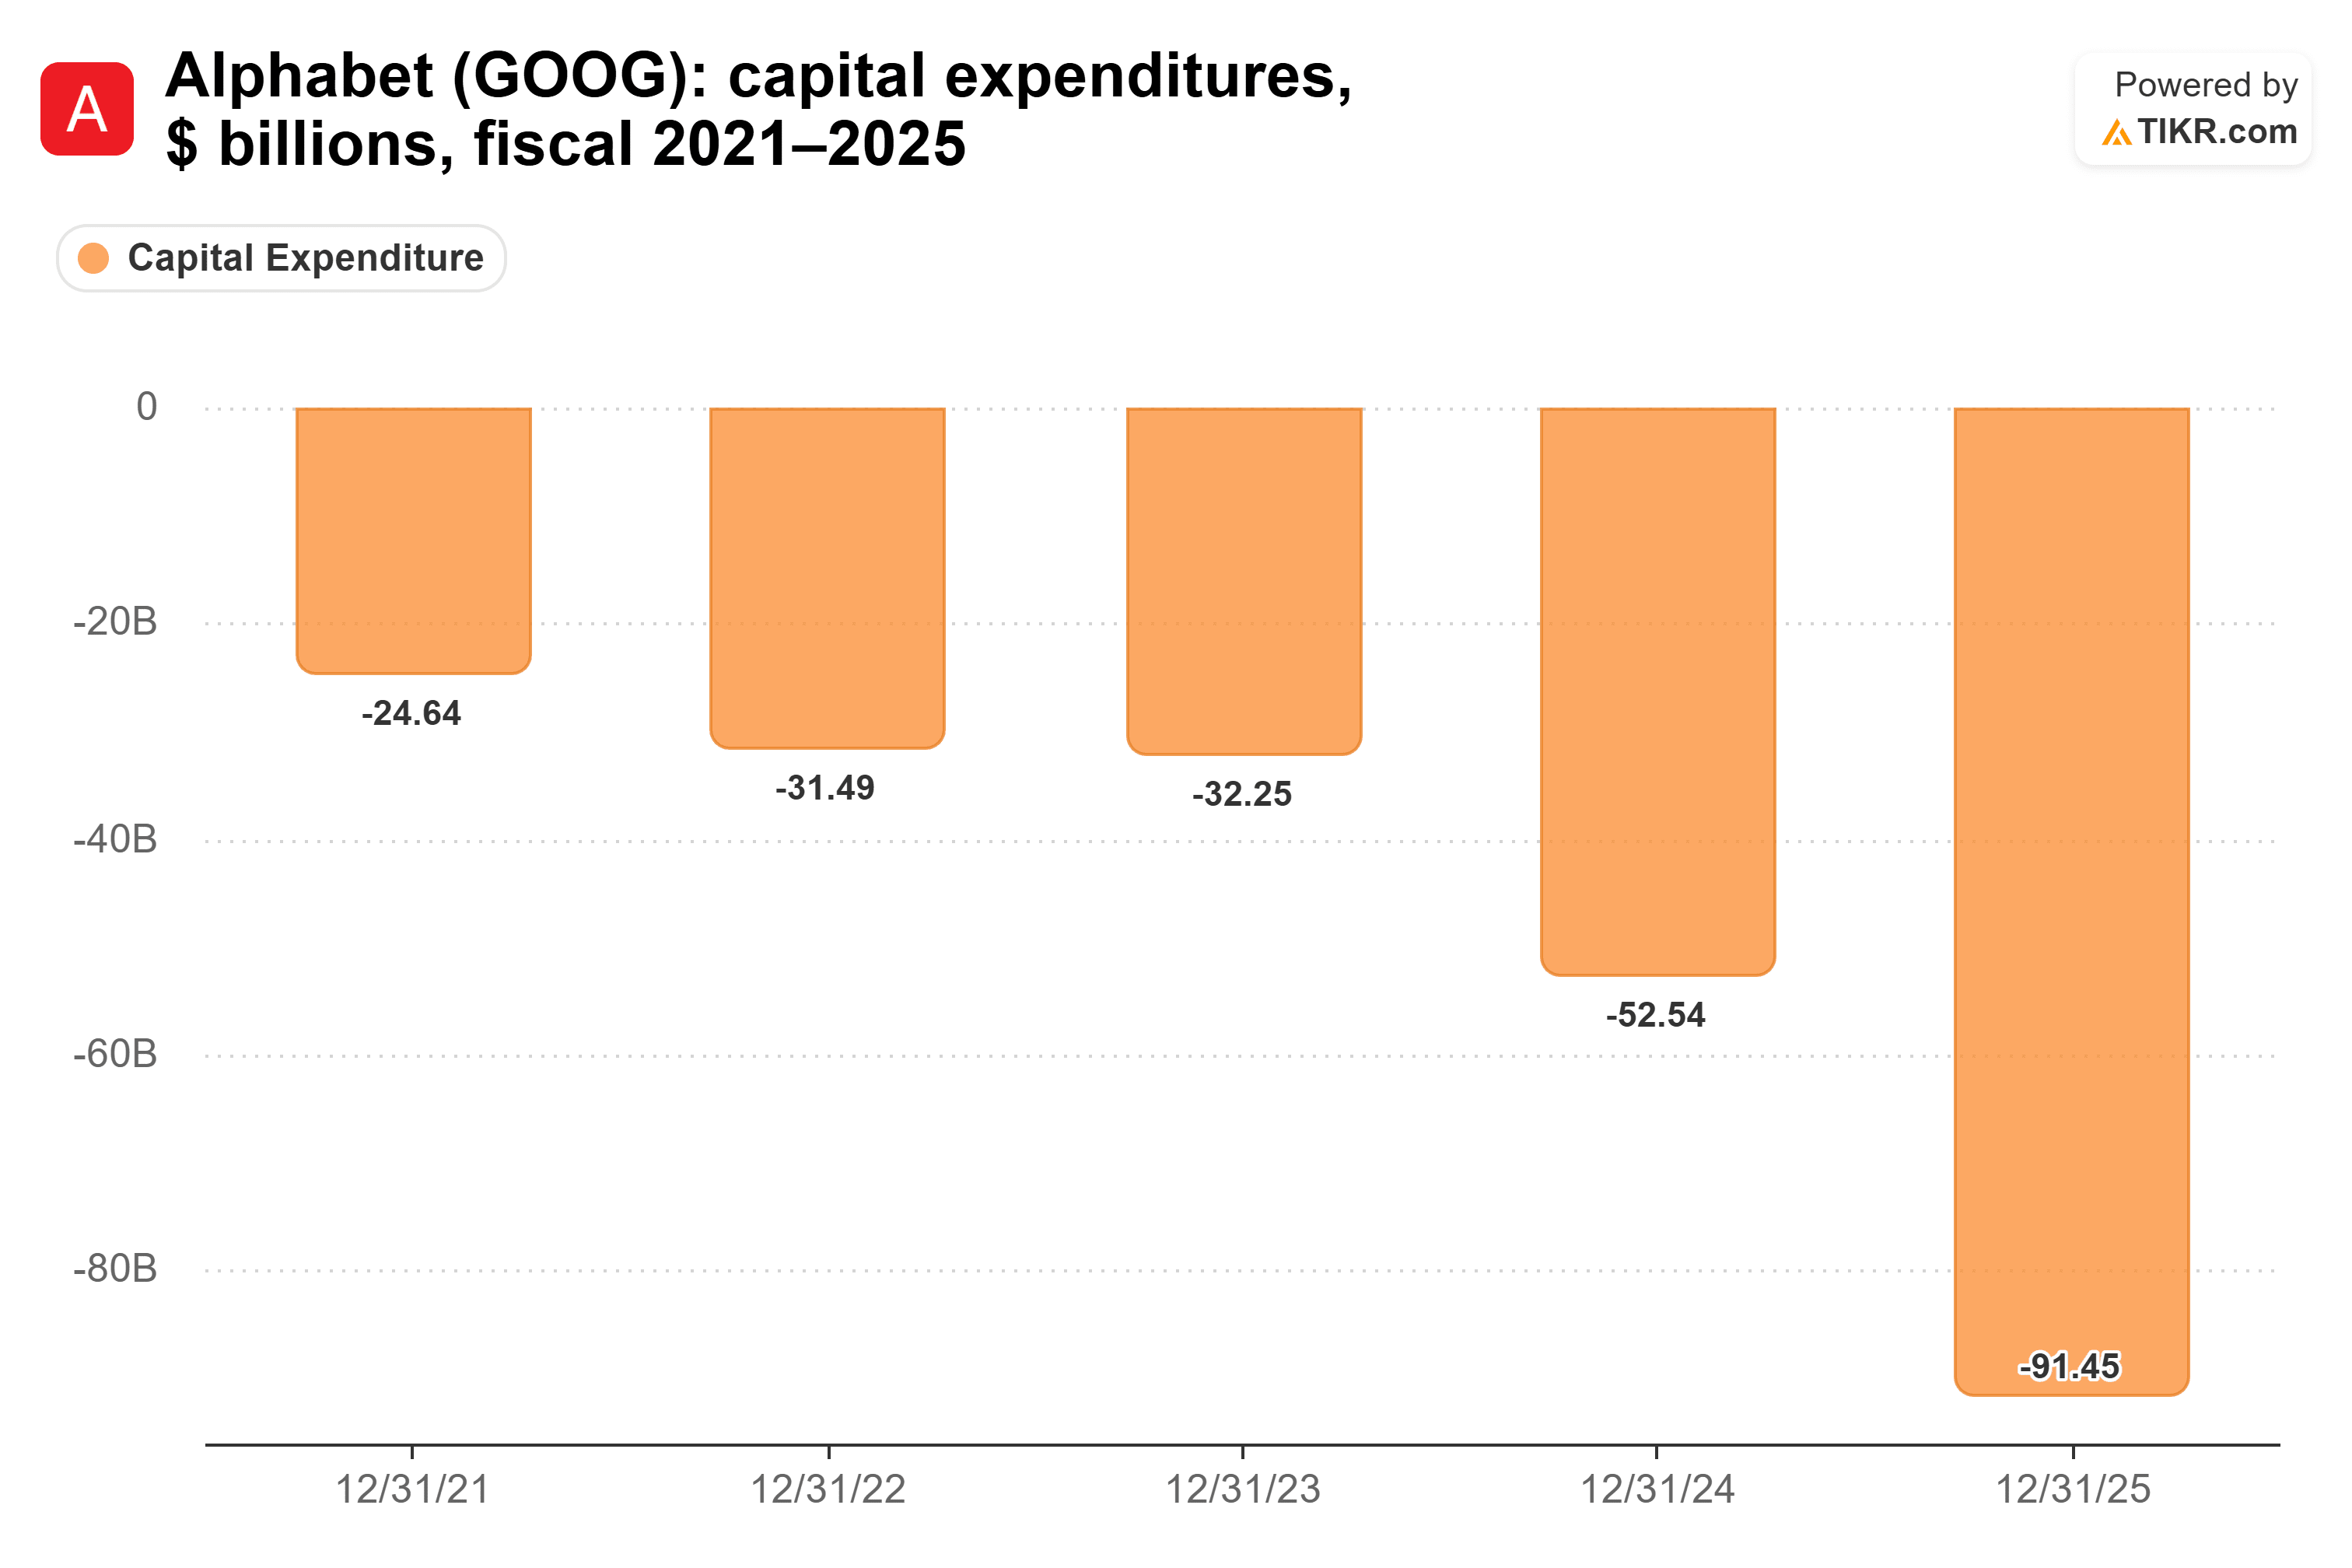
E Pichai ainda diz que o Google está "com capacidade limitada diariamente". Ele também disse que a capacidade de computação que o Google tem hoje "é uma função de decisões que eu tomei em 2024", um ano em que o capex foi de US$ 52,5 bilhões. Portanto, os gastos do ano passado devem ajudar, eventualmente.
Até agora, todos esses gastos não prejudicaram a lucratividade. A margem operacional da Alphabet subiu de 26,5% em 2022 para 32,0% em 2025.
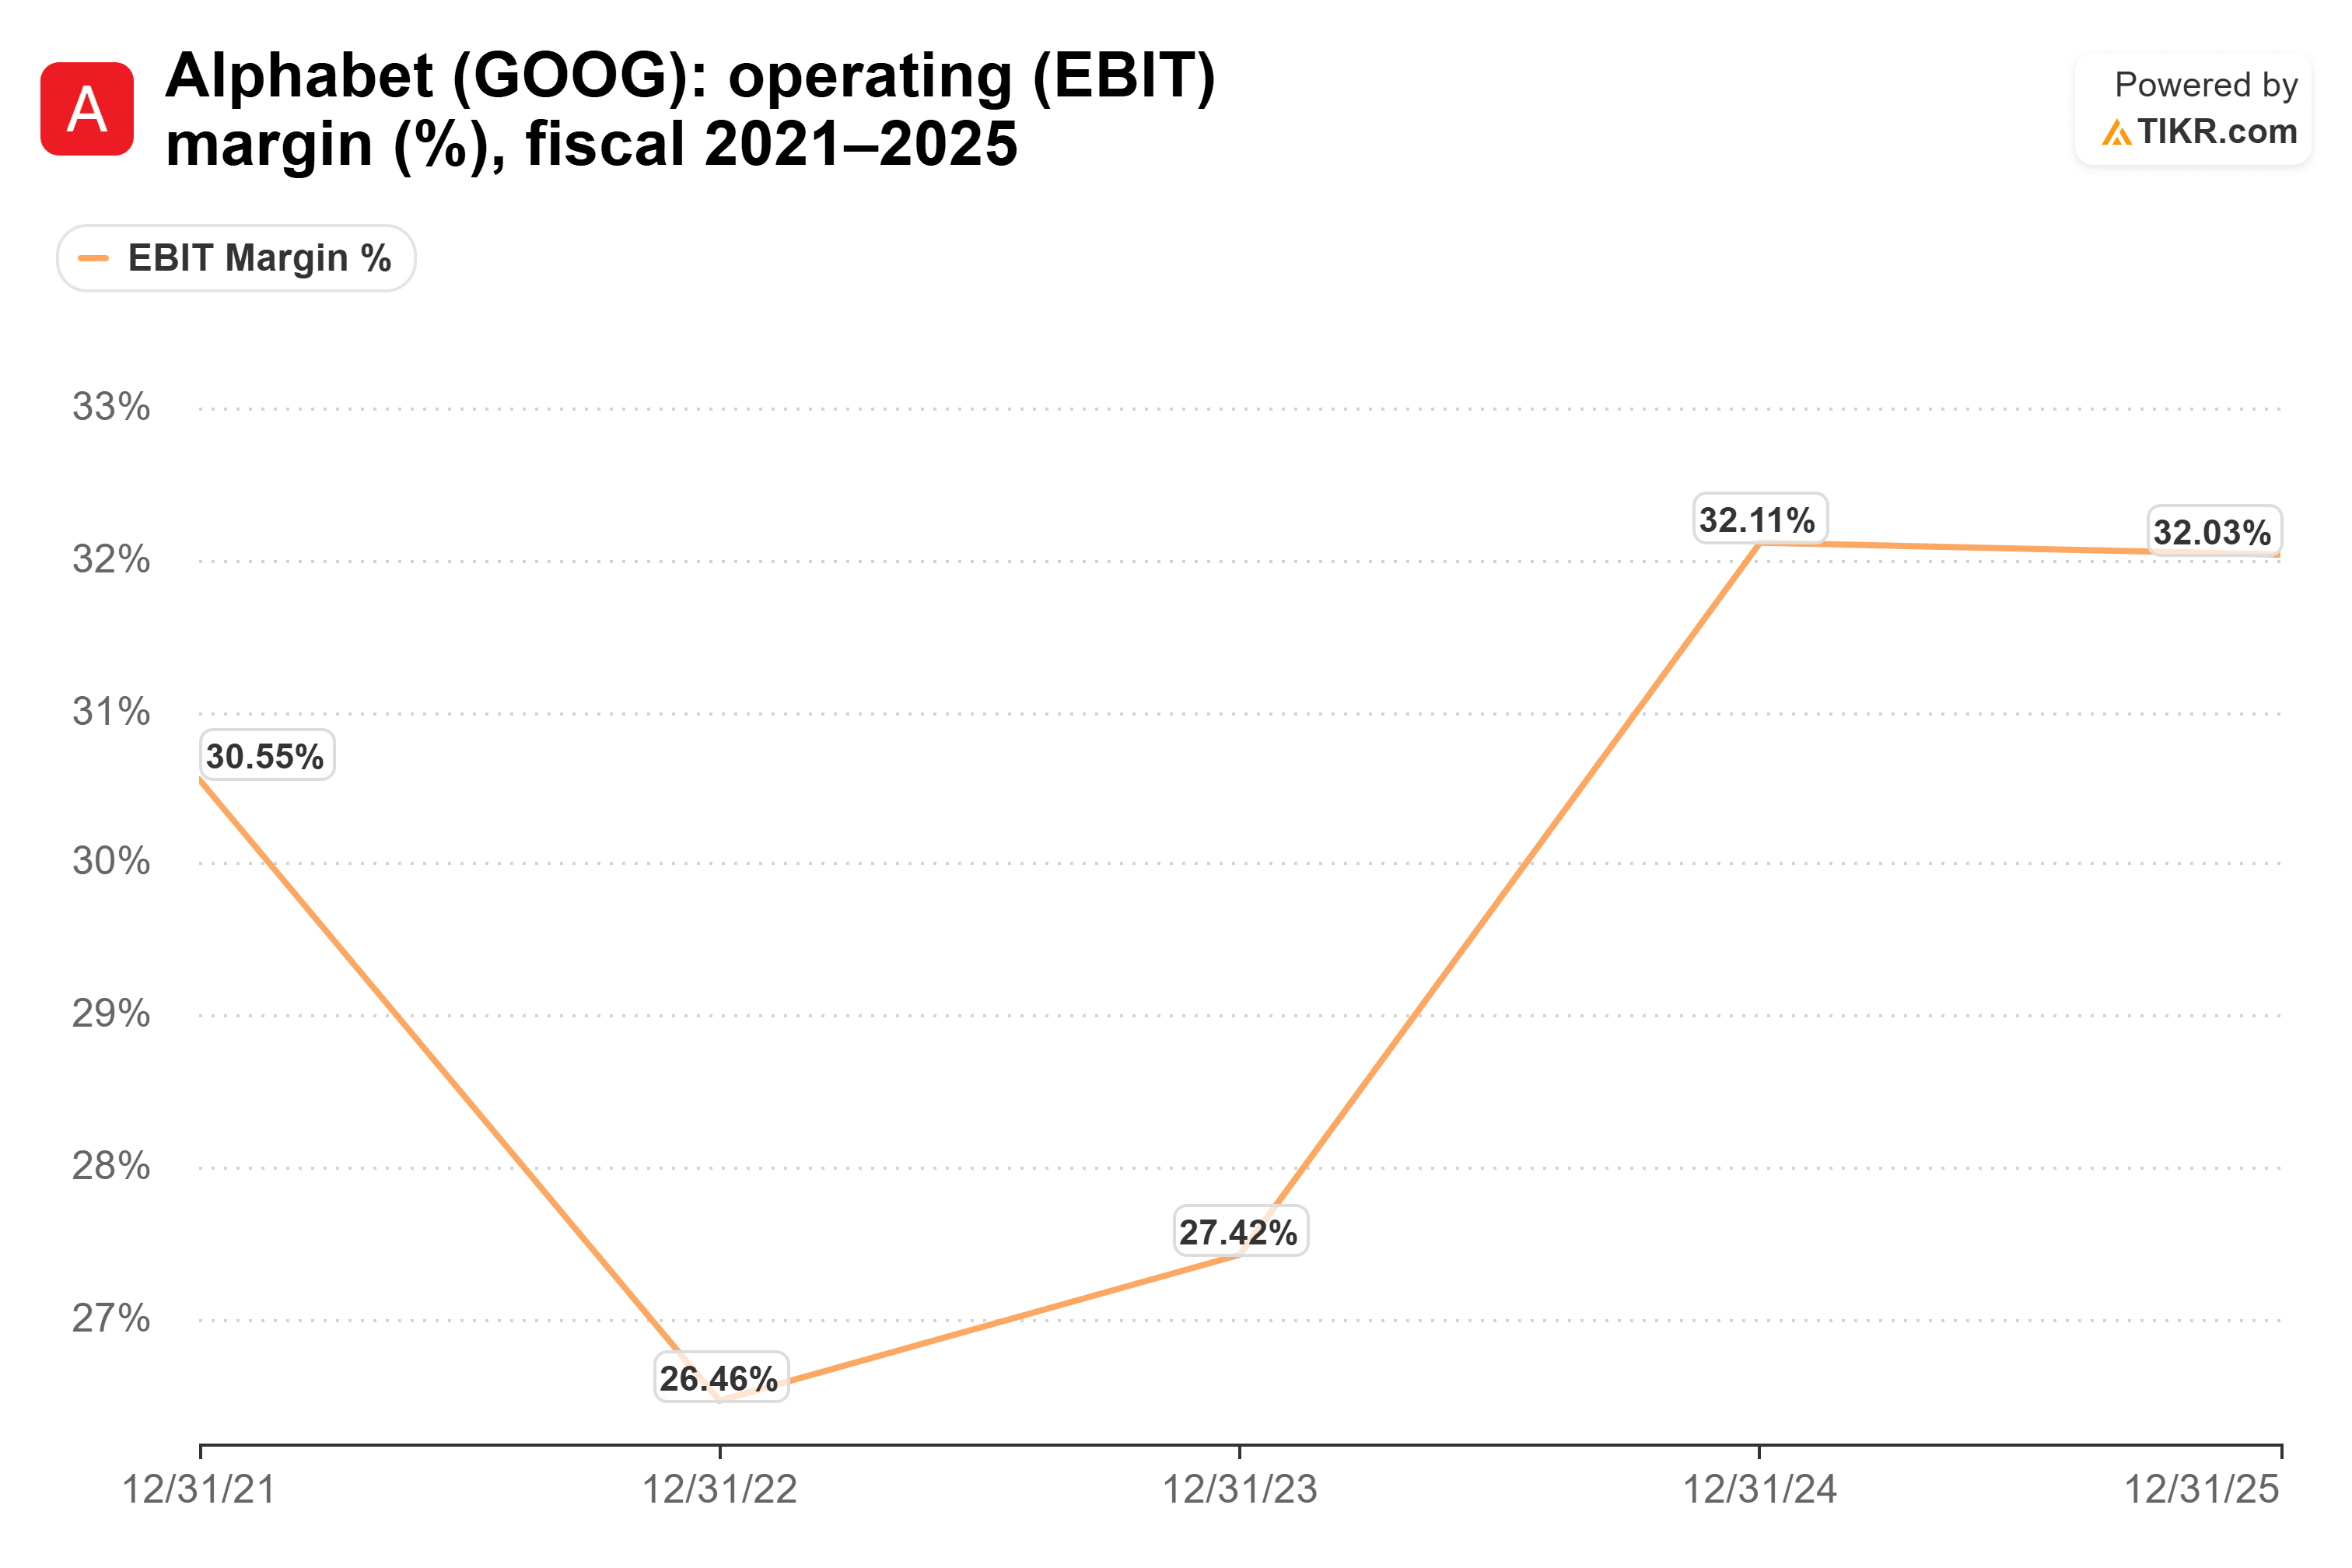
E atingiu 34% no segundo trimestre de 2026. Mas esses data centers aparecem na demonstração de resultados como depreciação por anos, e Pichai acabou de concordar que os trade-offs de computação já custam ao negócio de nuvem hoje. Se as margens caírem em 28 de outubro, a explicação já está dada.
Todo mundo está com capacidade limitada
O argumento de Pichai é que a demanda existe e a oferta não. O mais novo modelo Gemini do Google está "quase chegando a 25 trilhões de tokens usados, o que é cerca de 3 vezes o que o Gemini 3.0 teve nas primeiras 72 horas", disse ele.
O problema é que todo hyperscaler diz que está com capacidade limitada. Kantrowitz mencionou o relato de Ben Horowitz sobre o CEO da Amazon (AMZN), Andy Jassy, dizendo que a capacidade de computação estava esgotada até 2028, e Pichai respondeu que "todos nós estamos lidando com prazos semelhantes".
Se a Amazon também está racionando, uma crise de capacidade não explica por que o Google Cloud cresceria mais lentamente do que seus rivais. Apenas dá a todas as nuvens a mesma desculpa. E Pichai admitiu que a escassez de hoje pode se inverter: perguntado se pode haver um excesso de construção, sua resposta começou com "Sim."
A nuvem tem que entregar em 28 de outubro
Pichai está dizendo aos investidores que as próprias escolhas da Alphabet estão limitando a receita da nuvem e que nova capacidade para 2027 é difícil de conseguir. Enquanto isso, os analistas estão modelando um crescimento mais rápido no próximo ano. Isso não é bom.
Em 28 de outubro, observe o crescimento da nuvem em relação aos 82% do segundo trimestre, o backlog e qualquer informação antecipada sobre o capex de 2027.
Minha opinião: a demanda parece real, mas leio esta entrevista como a Alphabet baixando a barra antes de uma desaceleração da nuvem. Com o mercado esperando uma aceleração do crescimento em 2027, há espaço para decepcionar.
Claro, se o crescimento da nuvem se mantiver em qualquer lugar próximo ao ritmo do segundo trimestre, isso parecerá um CEO sendo sincero sobre um bom problema.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste os dados para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Alphabet gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!