


Principais Conclusões
- A Home Depot aumentou as vendas do 2º trimestre em 5,7% para US$ 47,9 bilhões, com vendas comparáveis subindo 1,7% e o LPA ajustado em US$ 4,92.
- O ticket médio subiu 2,8% enquanto as transações de clientes caíram 1,0%, pois os consumidores continuaram gastando em "projetos menores".
- Excluindo US$ 1,4 bilhão da GMS, o crescimento das vendas foi mais próximo de 2,6%, e as previsões da empresa indicam crescimento do LPA de zero a 4,0%.
- Os resultados do 3º trimestre, em novembro, mostrarão se as transações se estabilizam e se a demanda por projetos profissionais e de grande porte melhora.
A Home Depot (HD) continua encontrando maneiras de crescer em um mercado imobiliário que se recusa a se mover.
As vendas do 2º trimestre superaram as expectativas, o LPA ajustado subiu 5,1% e a administração reafirmou sua perspectiva para o ano inteiro. Ainda assim, a ação fechou a US$ 320 em 23 de outubro, com queda de 2,4% no dia e de 14,6% no último ano.
Uma linha no relatório explica a desconexão. Os clientes estão gastando mais por visita e fazendo menos visitas.
Isso funciona por alguns trimestres. Fica mais difícil sustentar enquanto a rotatividade de imóveis permanece perto de mínimas históricas e os proprietários continuam adiando grandes reformas.
Cestas maiores, menos visitas
As vendas do 2º trimestre subiram 5,7% para US$ 47,9 bilhões, acima do consenso de aproximadamente US$ 47,3 bilhões. As vendas comparáveis cresceram 1,7%, e as comparáveis nos EUA subiram 1,3%.
A composição é o que importa:
- O ticket médio comparável subiu 2,8%.
- As transações de clientes comparáveis caíram 1,0%.
- As vendas comparáveis online subiram 11%, o quinto trimestre consecutivo de crescimento de dois dígitos.
O CFO Richard McPhail disse que os clientes "continuaram engajados em projetos menores". Treze dos 16 departamentos de merchandising registraram vendas comparáveis positivas.
O lucro líquido foi de US$ 4,8 bilhões, ou US$ 4,79 por ação, enquanto o LPA ajustado atingiu US$ 4,92 contra US$ 4,68 no ano anterior.
Aqui está o quadro de receita trimestral…

O crescimento se manteve, embora parte dele tenha sido adquirido.
Quanto do crescimento foi comprado
A Home Depot comprou a GMS, uma distribuidora especializada em produtos de construção, em setembro de 2025. A GMS adicionou US$ 1,4 bilhão em vendas no 2º trimestre, então o crescimento orgânico foi mais próximo de 2,6%.
Isso ainda é respeitável. Também mostra onde a Home Depot vê seu futuro, porque a GMS e a SRS, que opera mais de 1.340 locais, empurram a empresa mais fundo no mercado de empreiteiros profissionais.
Os profissionais tendem a gastar com trabalhos de reparo e manutenção que não podem esperar. Portanto, o negócio fica mais estável quando os proprietários adiam projetos discricionários, embora as vendas de distribuição tenham margens mais finas do que as vendas nas lojas.
A margem bruta do 2º trimestre ainda subiu cerca de 25 pontos-base para 33,7%. McPhail também destacou que o momento dos reembolsos de tarifas pode deslocar parte da margem entre o 2º e o 3º trimestres.
A Lowe's (LOW) apostou mais nos consumidores de faça-você-mesmo (DIY), o que torna as duas estratégias mais fáceis de comparar. Como elas se comparam em margem operacional?
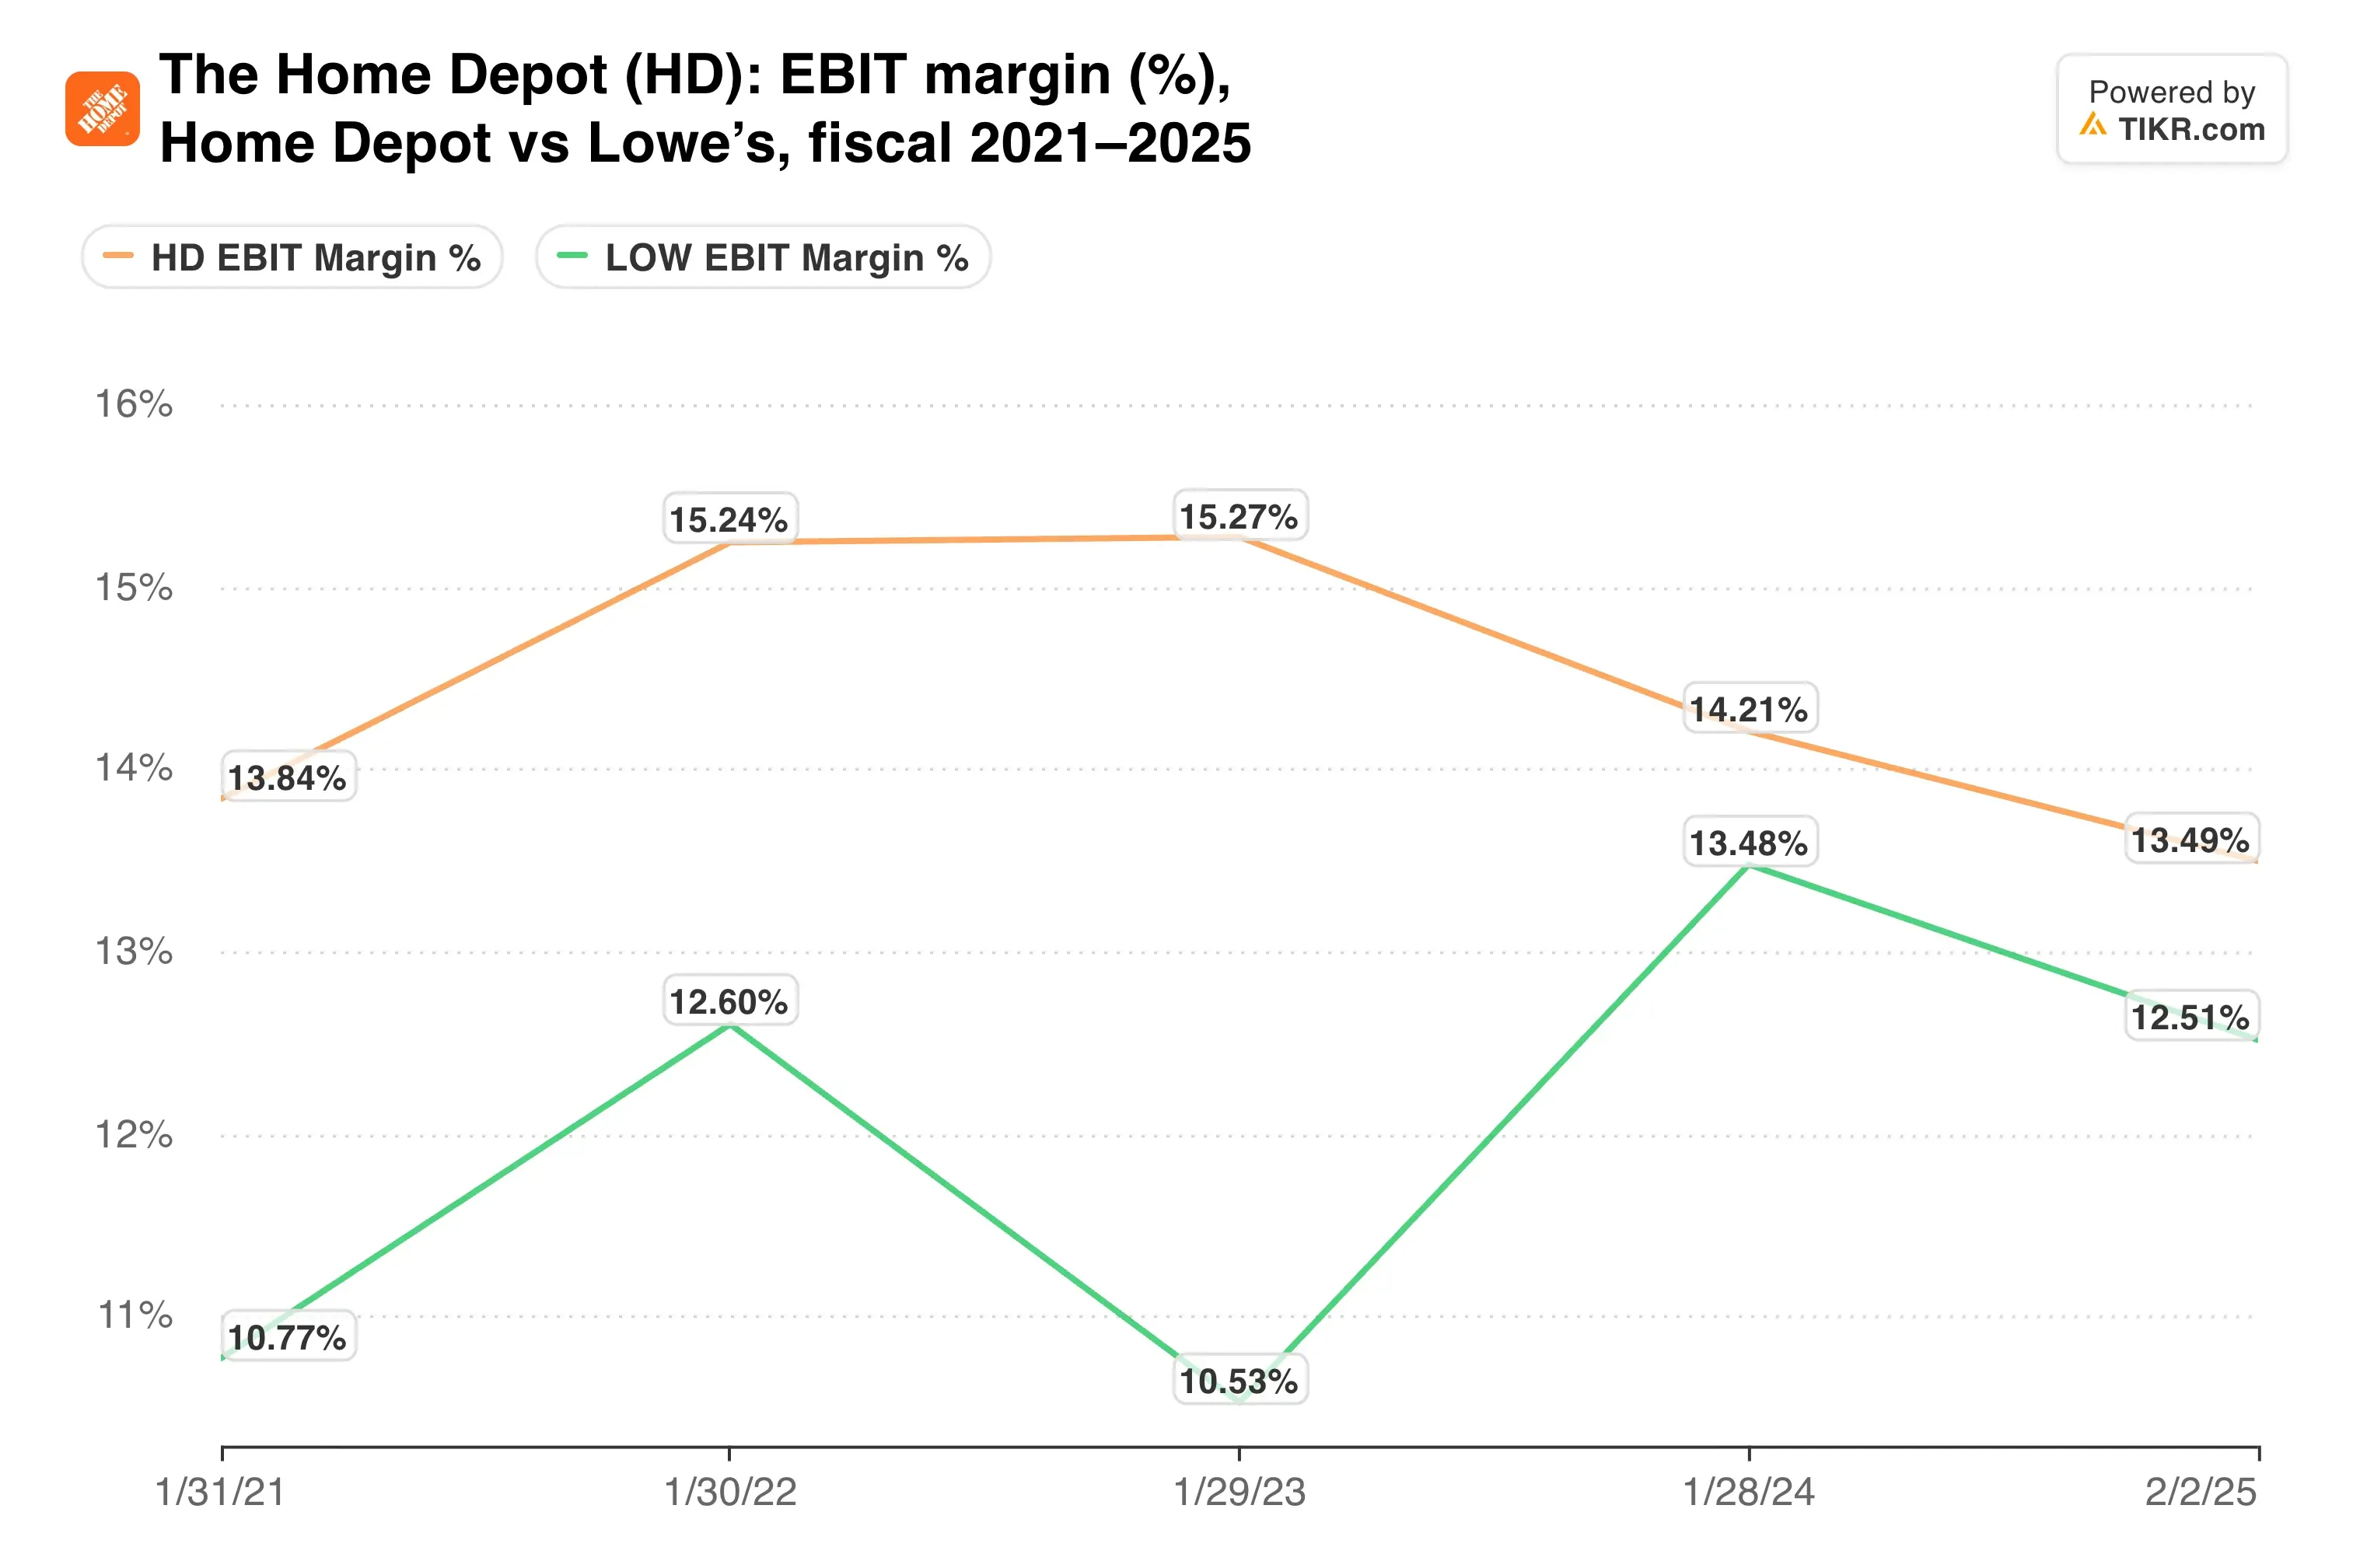
A margem é a métrica a ser observada aqui, já que a margem EBIT dos últimos doze meses (LTM) da Home Depot de 12,0% agora absorve uma parcela crescente da receita de distribuição.
O TIKR acompanha 36 analistas da Home Depot. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda da Home Depot, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Home Depot
Pagando 21x por um crescimento de 4%
As previsões da empresa deixam pouco espaço para surpresas positivas. A Home Depot espera crescimento de vendas de 2,5% a 4,5%, vendas comparáveis de zero a 2,0% e crescimento do LPA ajustado de zero a 4,0% a partir de US$ 14,69. A meta de margem operacional ajustada é de 12,8% a 13,0%.
Esse caminho de lucro é lento para uma ação a 20,8x o lucro dos próximos doze meses (NTM). Os analistas esperam que o LPA cresça cerca de 4,3% ao ano nos próximos dois anos, após ter caído cerca de 4,2% ao ano nos últimos três.
Os investidores costumavam pagar mais pela Home Depot:

O múltiplo já se comprimiu, e é por isso que o preço-alvo da Wall Street de US$ 380 está cerca de 19% acima do preço atual.
Minha opinião: A Home Depot está executando bem em um mercado ruim, e o rendimento de dividendos de 3,0% paga os investidores para esperar. Ainda assim, vejo poucas razões para uma reavaliação até que as transações se tornem positivas. Um degelo no mercado imobiliário mudaria isso rapidamente, embora ninguém possa cronometrá-lo.
O relatório do 3º trimestre, em novembro, é o próximo ponto de verificação. As transações são o número a ser observado, seguido por qualquer sinal de que a demanda por grandes projetos finalmente está voltando.
Então, quanto vale realmente a ação da Home Depot?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Home Depot poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


