Principais Conclusões
- A receita anualizada da OpenAI estava se aproximando de US$ 50 bilhões no final de setembro, cerca de US$ 20 bilhões abaixo da cifra relatada anteriormente, de acordo com o Financial Times.
- O cientista da computação Cal Newport diz que a aposta dos laboratórios de IA em modelos cada vez maiores não vai dar certo, e que o Google está preparado para vencer com modelos mais baratos integrados em produtos que as pessoas já usam.
- Analistas esperam que a receita da Alphabet cresça de US$ 403 bilhões em 2025 para US$ 738 bilhões em 2028, e sua margem operacional foi de 32% em 2025.
- A Microsoft já possui aproximadamente 27% da OpenAI e é negociada a 26,4x os lucros futuros, abaixo de sua média de três anos de 30,0x.
O susto com a receita da OpenAI derrubou as ações de tecnologia na quinta-feira. Mas, de acordo com um cientista da computação, o problema maior da OpenAI é a Alphabet (GOOG).
O Financial Times relatou que a receita anualizada da OpenAI estava se aproximando de US$ 50 bilhões no final de setembro, cerca de US$ 20 bilhões abaixo da cifra relatada anteriormente. Um dia depois, a Bloomberg informou que a OpenAI espera atingir ou ultrapassar US$ 70 bilhões até o final do ano.
No episódio de sexta-feira do Prof G Markets, o professor de ciência da computação da Universidade de Georgetown, Cal Newport, foi questionado sobre o que tira o sono de Sam Altman. Sua resposta: se os chatbots de propósito geral deixarem de ser um bom negócio, "eles realmente precisam se preocupar que o Google vá comer seu lanche, economicamente falando."
Essa é uma preocupação muito maior do que qualquer cifra de receita isolada.
Maior para de valer a pena
O argumento de Newport começa com a tecnologia. Os laboratórios estão apostando que modelos cada vez maiores continuarão melhorando em tudo. Ele acha que os ganhos se tornaram "irregulares", concentrados em programação, matemática e segurança cibernética. Seu veredicto é direto: "Eles não vão escalar, e acho que essa aposta não vai dar certo."
Em vez disso, ele espera "muitos modelos que são de pesos abertos ou baratos ou até rodam no dispositivo" que vão "funcionar bem o suficiente" quando combinados com os agentes certos.
Se "bom o suficiente" vencer, a vantagem vai para quem puder oferecer IA mais barata para mais pessoas. Newport acha que esse é o Google: "Então o Google vai desenvolver modelos de menor custo, rodando em hardware personalizado, eles têm a infraestrutura de nuvem de data centers muito bem ajustada." Em seguida, incorpora essas respostas no Search e no Workspace, onde as pessoas já passam o dia.
A Alphabet não precisa do avanço
Essa é uma posição confortável para a Alphabet, porque sua IA não precisa se pagar sozinha. Analistas esperam que a receita suba de US$ 403 bilhões em 2025 para US$ 738 bilhões em 2028...

Analistas esperam que a Alphabet adicione aproximadamente US$ 96 bilhões em receita apenas em 2026, o que é quase o dobro de toda a receita anualizada (run-rate) da OpenAI.
O crescimento também é lucrativo. A margem operacional da Alphabet foi de 32,0% em 2025, acima dos 27,4% em 2023, e atingiu esse patamar enquanto gastava pesado para desenvolver sua IA...
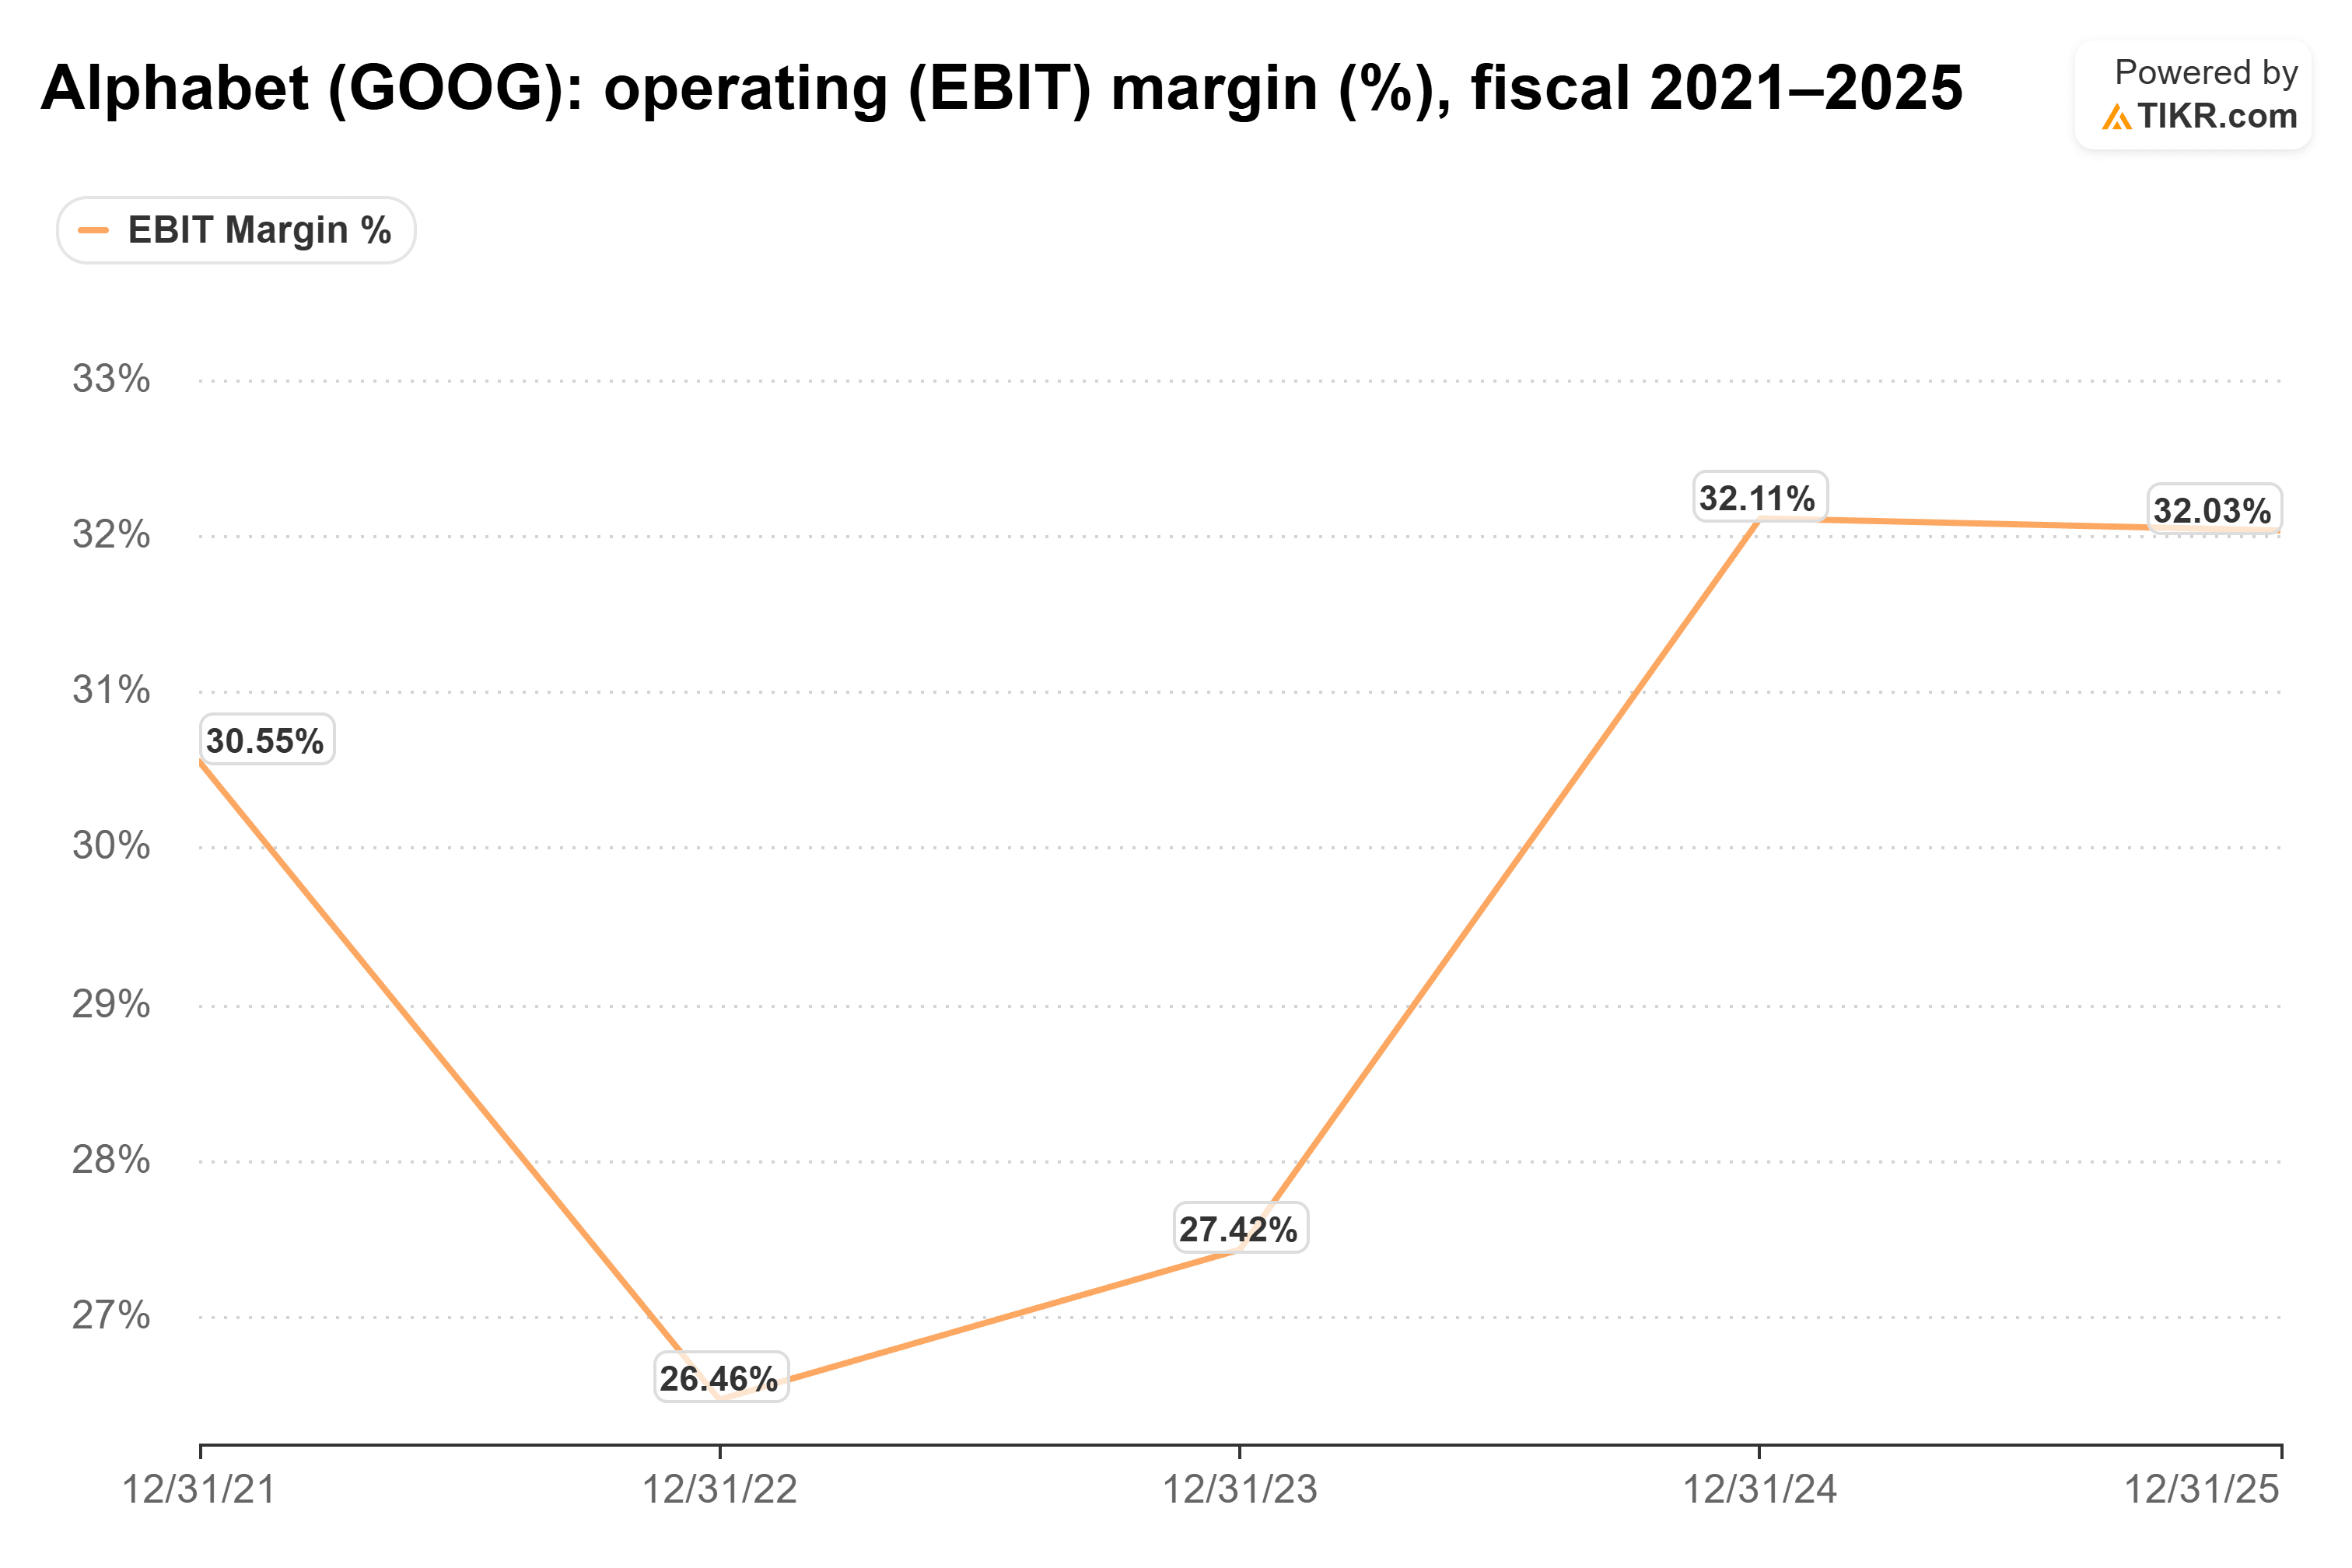
Essa margem é o colchão por trás do argumento de Newport. A Alphabet pode se dar ao luxo de vender IA barata dentro do Search porque o resto do negócio já paga as contas. A OpenAI precisa ganhar seu dinheiro com a própria IA.
O crescimento da OpenAI ainda conta
O argumento mais forte contra Newport é a velocidade com que a OpenAI está crescendo. Passar de cerca de US$ 50 bilhões em setembro para US$ 70 bilhões em dezembro seria um salto de 40% em um único trimestre. Também mostraria que os clientes estão pagando caro por modelos de fronteira agora.
O ponto de Newport é sobre o que vem depois disso. À medida que modelos mais baratos se tornam bons o suficiente, ele espera que os concorrentes "escolham as coisas específicas para as quais as pessoas estão usando o ChatGPT que são úteis" e as incorporem em seus próprios produtos. Isso é um problema de preços, e aparece nas margens muito antes de aparecer na receita anualizada (run-rate).
A Microsoft é o suporte
O cenário final de Newport para a OpenAI passa por Redmond. Se o Google vencer em ferramentas de busca e trabalho, ele disse, a OpenAI acaba "provavelmente sendo, você sabe, adquirida pela Microsoft em uma licitação competitiva contra a dominância do Google." Ele chamou isso de "um cenário de pesadelo financeiro para a OpenAI."
O mesmo cenário parece muito menos assustador do lado da Microsoft (MSFT). A Microsoft já possui aproximadamente 27% da OpenAI, a participação que ambas as empresas anunciaram quando a OpenAI recapitalizou no final de 2025. E o mercado não está pagando caro por sua história de IA. A Microsoft é negociada a 26,4x os lucros futuros, abaixo de sua média de três anos de 30,0x e bem abaixo de seu pico de 37,0x em julho de 2024...

Comprar o restante de uma OpenAI enfraquecida (e isso é pura especulação) colocaria seus modelos totalmente sob o teto da Microsoft, a um preço bem abaixo do que a OpenAI comanda hoje.
A Alphabet ganha de qualquer maneira
Acho que Newport acerta na direção. Se modelos maiores continuarem valendo a pena, a Alphabet ainda tem um laboratório de fronteira com um negócio de US$ 400 bilhões por trás. Se eles pararem de valer a pena, modelos mais baratos dentro do Search e do Workspace são exatamente para onde o dinheiro vai.
De qualquer forma, o Google pega seu lanche.
Claro, esta é a leitura de um cientista da computação sobre para onde a tecnologia vai. A receita anualizada (run-rate) da OpenAI no final do ano será o primeiro teste real disso.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Alphabet poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Alphabet gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!