Principais Conclusões
- A Freedom Capital Markets reduziu seu preço-alvo para a Caterpillar (CAT) para $800, de $980, em 2 de novembro e manteve sua classificação de Compra, o que ainda deixa um potencial de alta de 30%.
- A Caterpillar está 42% abaixo de seu máximo de fechamento de 30 de junho, mesmo após um terceiro trimestre com vendas recorde e um backlog recorde de US$ 78 bilhões.
- As estimativas de lucro dos analistas se mantiveram durante a queda, então a queda veio do múltiplo que os investidores estão dispostos a pagar.
- O alvo da Freedom precisa de cerca de 27x os lucros futuros contra uma média de cinco anos de 19x. Esse prêmio parece improvável de retornar enquanto a administração projeta margens próximas do limite inferior de sua faixa.
A Caterpillar acabou de reportar o maior trimestre de vendas de sua história, e a ação ainda está 42% abaixo de seu máximo de fechamento de 30 de junho.
Em 2 de novembro, a Freedom Capital Markets cortou seu preço-alvo para $800, de $980, e manteve sua classificação de Compra. Isso ainda deixa um potencial de alta de 30%.
Nervosismo com IA, depois um 4T mais fraco
A energia para data centers fez da Caterpillar uma das apostas de IA para 2026, então as preocupações com os gastos em IA a atingiram duramente. Em 26 de outubro, o Wells Fargo cortou seu alvo para $840, de $1.155, que foi posteriormente reduzido para $805, citando o aumento do estresse em torno do financiamento da IA.
Depois veio o relatório de 29 de outubro. As vendas e receitas do 3T subiram 17% em relação ao ano anterior, para US$ 20,7 bilhões, e as vendas de geração de energia cresceram 30%, principalmente devido à demanda de data centers.
A perspectiva para o 4T foi mais fraca. "Para o 4T, antecipamos um crescimento moderado das vendas em relação ao ano anterior", disse o CFO Kyle Epley na teleconferência.
A administração espera que os distribuidores da construção civil reduzam cerca de US$ 1,6 bilhão em estoques no trimestre, um impacto de aproximadamente US$ 1 bilhão no volume de vendas desse segmento.
E excluindo os reembolsos tarifários, ainda espera que a margem operacional ajustada deste ano fique próxima do limite inferior de sua faixa-alvo.
A TIKR acompanha 31 analistas na Caterpillar. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Vender para a Caterpillar, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Caterpillar
A Freedom ainda gosta do negócio
A Freedom afirma que continua construtiva em relação aos fundamentos de longo prazo da Caterpillar e que o corte reflete uma visão mais conservadora do valor das ações.
O backlog atingiu um recorde de US$ 78 bilhões no final de setembro, um aumento de 96% em um ano.
O CEO Joe Creed disse que a Caterpillar agora está "recebendo alguns grandes pedidos de motores alternativos com entrega até 2029 e pedidos de turbinas até 2030".
US$ 800 precisam de um múltiplo de 27x
Trinta e um analistas cobrem a Caterpillar. Seu consenso de preço-alvo subiu de US$ 544 há um ano para US$ 838 em 30 de outubro, 36% acima do preço da ação:

Os US$ 800 da Freedom ficam 5% abaixo disso.
As estimativas de lucro se mantiveram. Os analistas esperam um LPA normalizado de US$ 27,50 em 2026, acima dos US$ 24,72 de três meses atrás e dos US$ 19,06 em 2025. Eles esperam US$ 32,22 em 2027 e US$ 38,77 em 2028:
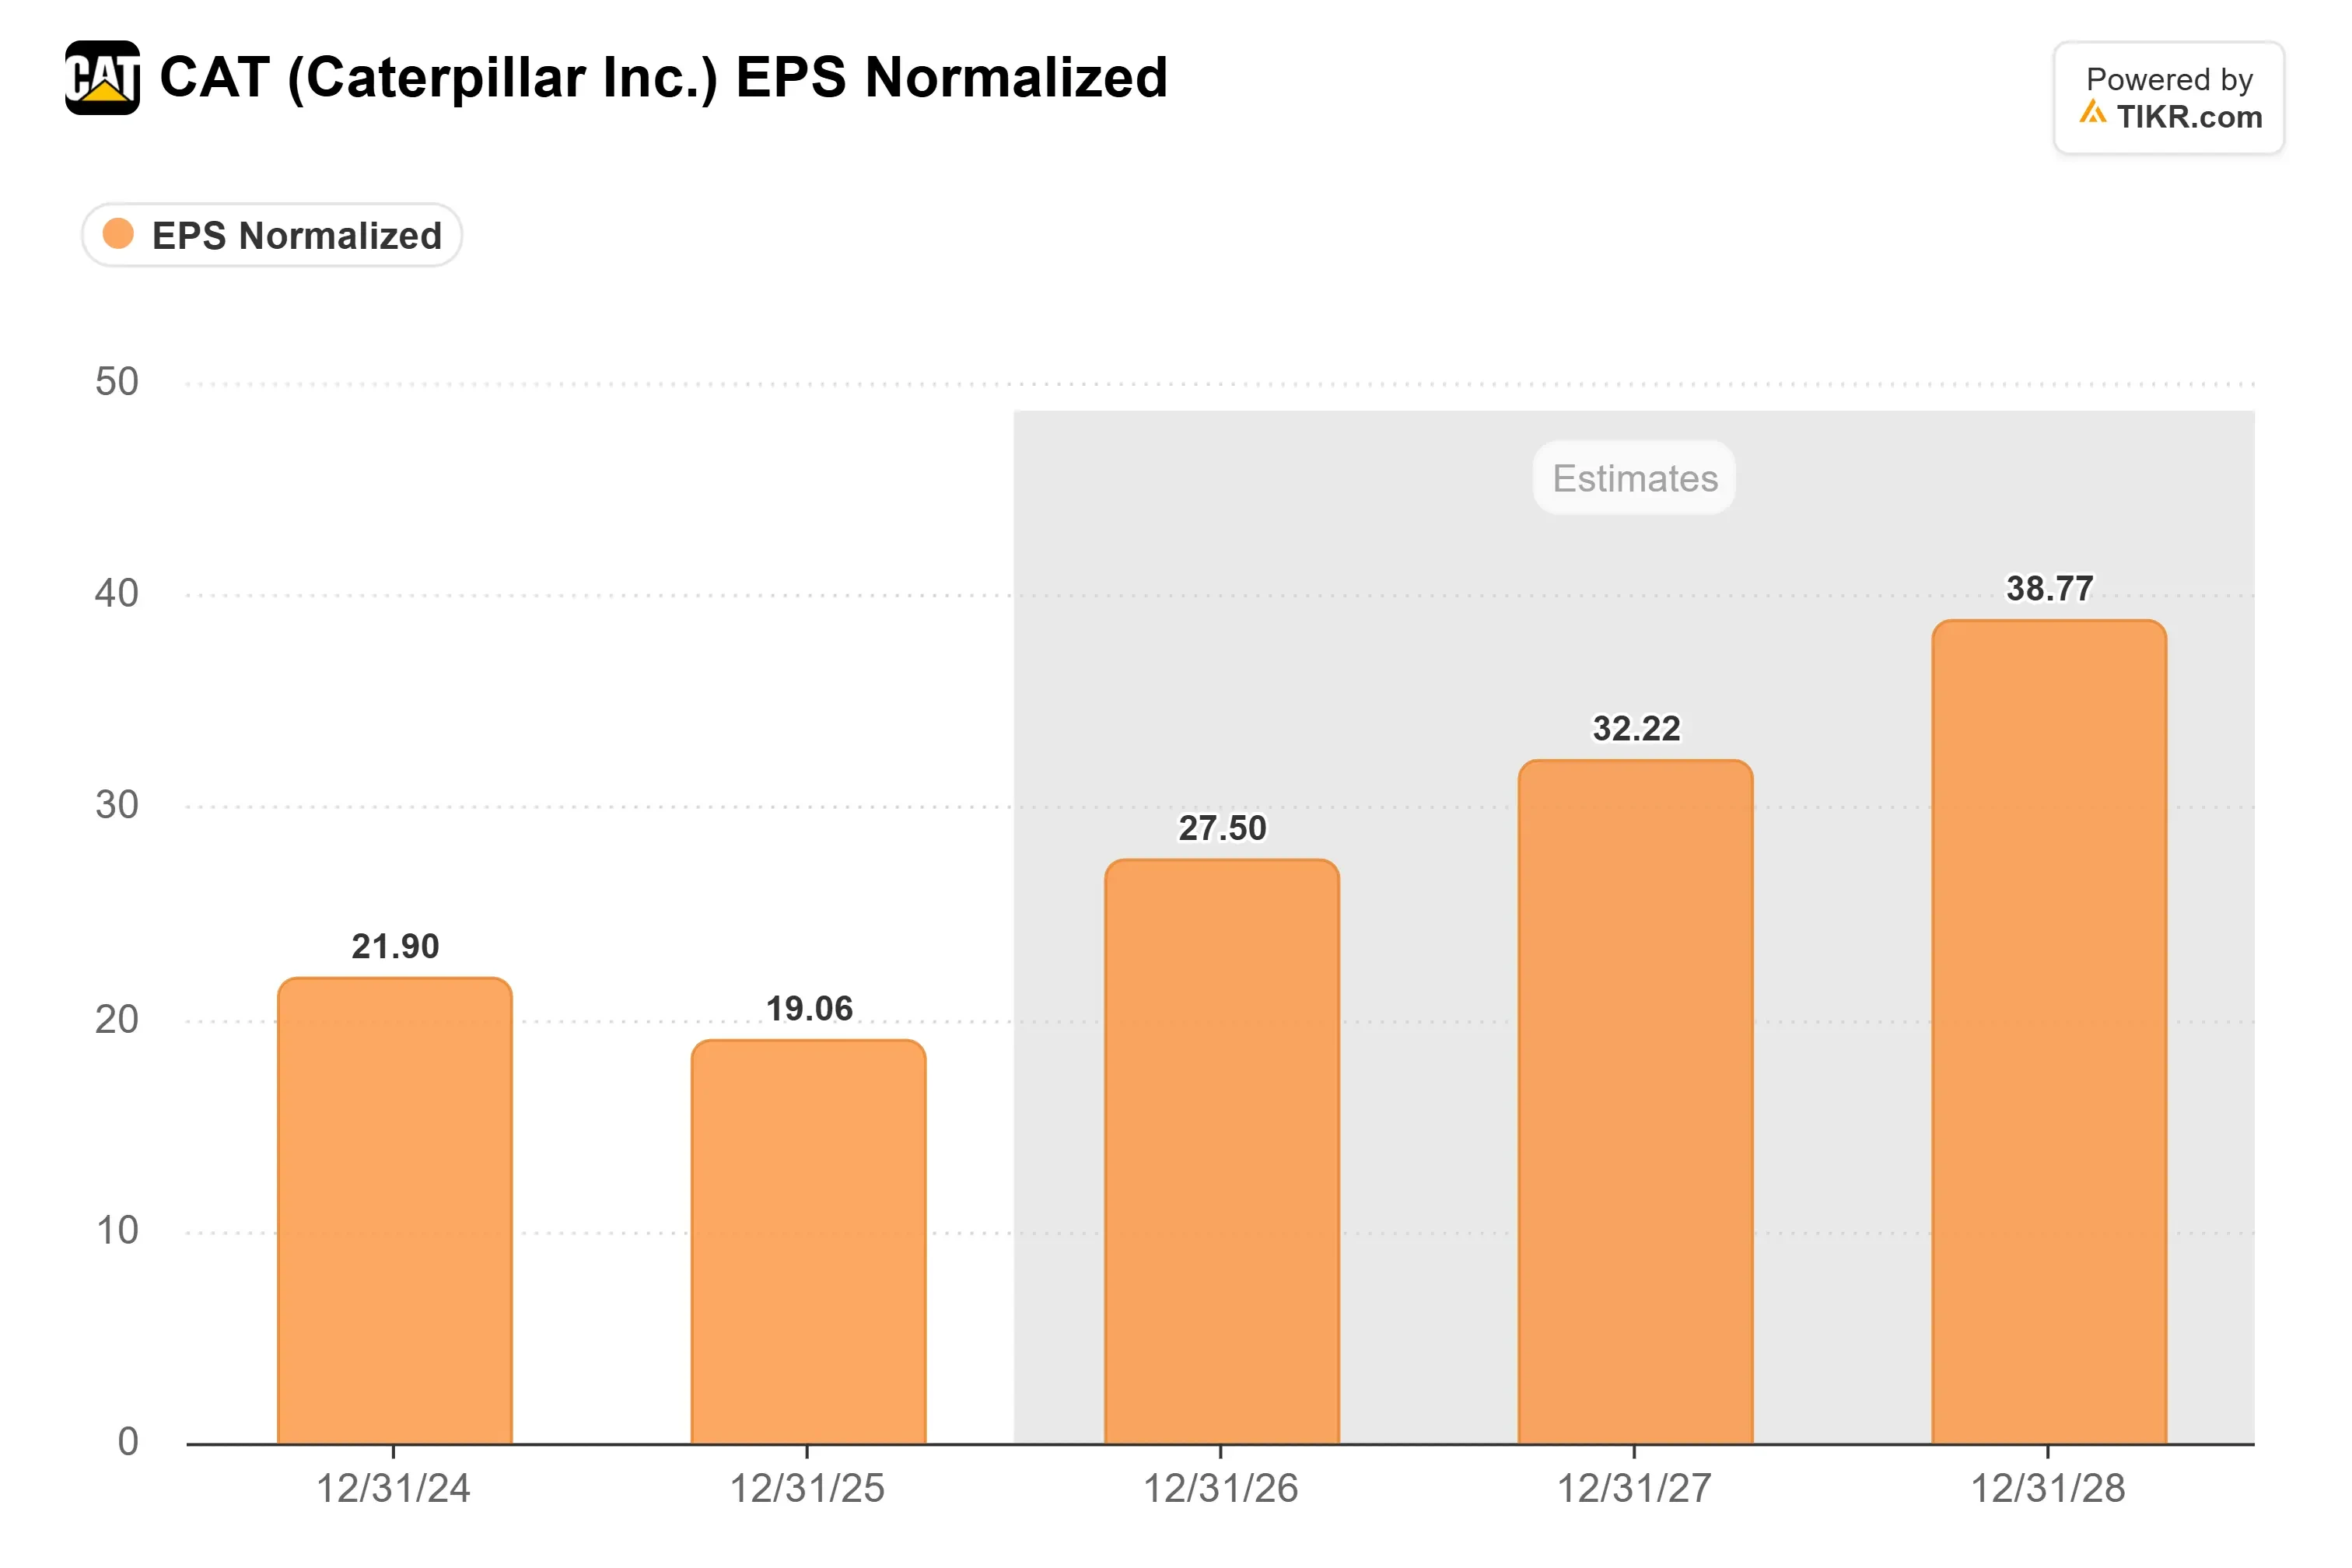
Portanto, os investidores estão pagando menos por lucros maiores.
A Caterpillar era negociada a 21x os lucros futuros no fechamento de 30 de outubro, contra uma média de cinco anos de 19x e um pico de 42x em 30 de junho:

Dividindo os US$ 800 da Freedom pelos US$ 29,95 por ação que os analistas esperam que a Caterpillar ganhe nos próximos 12 meses, o alvo implica cerca de 27x. Isso está bem acima da média de cinco anos.
O caso da Freedom ignora as margens
Para pagar 27x novamente, os investidores precisam acreditar que o setor de energia tornou os lucros da Caterpillar mais estáveis do que em ciclos anteriores.
Enquanto isso, a administração projeta margens próximas do limite inferior de sua faixa, e os custos de frete e expansão de capacidade ainda estão subindo.
Acho que é isso que a análise da Freedom perde. Até que as margens subam na faixa, não vejo os investidores pagando 27x novamente, mesmo com os lucros subindo. Portanto, eu não contaria com US$ 800 dentro de um ano.
A administração dará sua primeira visão sobre 2027 com os resultados do 4T no final de janeiro, incluindo onde em sua faixa de margem ela espera ficar.
Uma projeção acima do limite inferior tornaria US$ 800 muito mais razoáveis.
Então, quanto vale realmente a ação da Caterpillar?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Caterpillar poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Caterpillar gratuitamente
Aviso Legal:
Observe que os artigos da TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!