


Principais Conclusões
- A Chevron oferece um rendimento de 3,5% e a BP de 4,7%, e, nos doze meses até 30 de junho de 2026, seus dividendos consumiram 51% e 31% do fluxo de caixa livre, respectivamente.
- A Chevron afirma que aumentou seu dividendo por 39 anos consecutivos, enquanto o dividendo por ação da BP caiu de US$ 2,40 no ano fiscal de 2015 para US$ 1,96 no ano fiscal de 2025.
- A Chevron carrega menos dívida, com um índice de dívida líquida/EBITDA de 0,56x contra 0,84x da BP, e a administração da BP afirma que fortalecer seu balanço patrimonial é sua primeira prioridade.
- A BP negocia a 7,3x os lucros futuros contra 12,5x da Chevron, e planeja reduzir sua pilha de instrumentos híbridos em mais de US$ 4 bilhões até o final de 2027.
A Chevron (CVX) gerou US$ 18,1 bilhões de fluxo de caixa livre no segundo trimestre de 2026, acima dos US$ 4,9 bilhões no mesmo trimestre do ano anterior. Ela também reduziu sua dívida total em US$ 8,4 bilhões naqueles três meses.
Quatro dias depois, em 4 de agosto, a CEO da BP (BP), Marguerite O'Neill, disse aos investidores que fortalecer o balanço patrimonial é a primeira prioridade da BP, porque grande parte de seu caixa vai para o serviço de passivos.
Essa é a divisão para quem compra uma grande petrolífera por renda. O rendimento de 4,7% da BP é o cheque maior, e o de 3,5% da Chevron tem o balanço patrimonial mais forte por trás. Então, qual é a melhor ação para dividendos?
| Métrica | Chevron (CVX) | BP (BP) |
|---|---|---|
| Rendimento de dividendos | 3,5% | 4,7% |
| Crescimento de dividendos, 5 anos | 5,8% ao ano, ano fiscal 2020–2025 | 0,7% ao ano, ano fiscal 2020–2025 |
| Crescimento de dividendos, 10 anos | 4,8% ao ano, ano fiscal 2015–2025 | -2,0% ao ano, ano fiscal 2015–2025 |
| Índice de pagamento de dividendos em caixa (TTM até 30 de junho de 2026) | 51% | 31% |
| Dívida líquida / EBITDA (LTM) | 0,56x | 0,84x |
| Cobertura de juros (LTM) | 18,9x | 6,0x |
| P/L Futuro (NTM) | 12,5x | 7,3x |
Chevron: 39 anos e contando
O crescimento da Chevron vem dos barris. Sua produção líquida equivalente de petróleo no segundo trimestre de 2026 foi 20% maior que no ano anterior, impulsionada pela aquisição da Hess e pelo crescimento na Bacia Permiana e no Golfo do México. O CEO Michael Wirth vinculou isso diretamente ao dividendo na teleconferência de 31 de julho: "Os ativos da Hess estão gerando um forte fluxo de caixa livre, que tem sido aproximadamente o dobro dos dividendos incrementais e é acionário por ação."
A Chevron paga US$ 1,78 por ação a cada trimestre. Nos doze meses até 30 de junho de 2026, esse dividendo consumiu um bem coberto 51% do fluxo de caixa livre, embora o ano fiscal de 2025 tenha operado com um índice mais apertado de 77%. O histórico mais longo mostra que o dividendo continuou crescendo mesmo em anos em que o fluxo de caixa livre ficou aquém.

O fluxo de caixa livre ficou abaixo do dividendo nos anos fiscais de 2016, 2017 e 2020. Os dividendos que a Chevron pagou ainda aumentaram a cada ano, de US$ 8,03 bilhões no ano fiscal de 2016 para US$ 12,8 bilhões no ano fiscal de 2025.
O principal risco é o preço. As metas da Chevron para 2030 assumem preços de commodities estáveis abaixo dos atuais, então o índice de 51% depende de um cenário mais forte do que aquele em que a Chevron planeja.
BP: o balanço patrimonial vem primeiro
Enquanto o dividendo da Chevron continuou crescendo durante os anos magros, o da BP seguiu o caminho oposto, mesmo que seus números hoje pareçam melhores. Nos doze meses até 30 de junho de 2026, o dividendo da BP consumiu um confortável 31% do fluxo de caixa livre. Mas o gráfico mostra como a BP chegou lá.
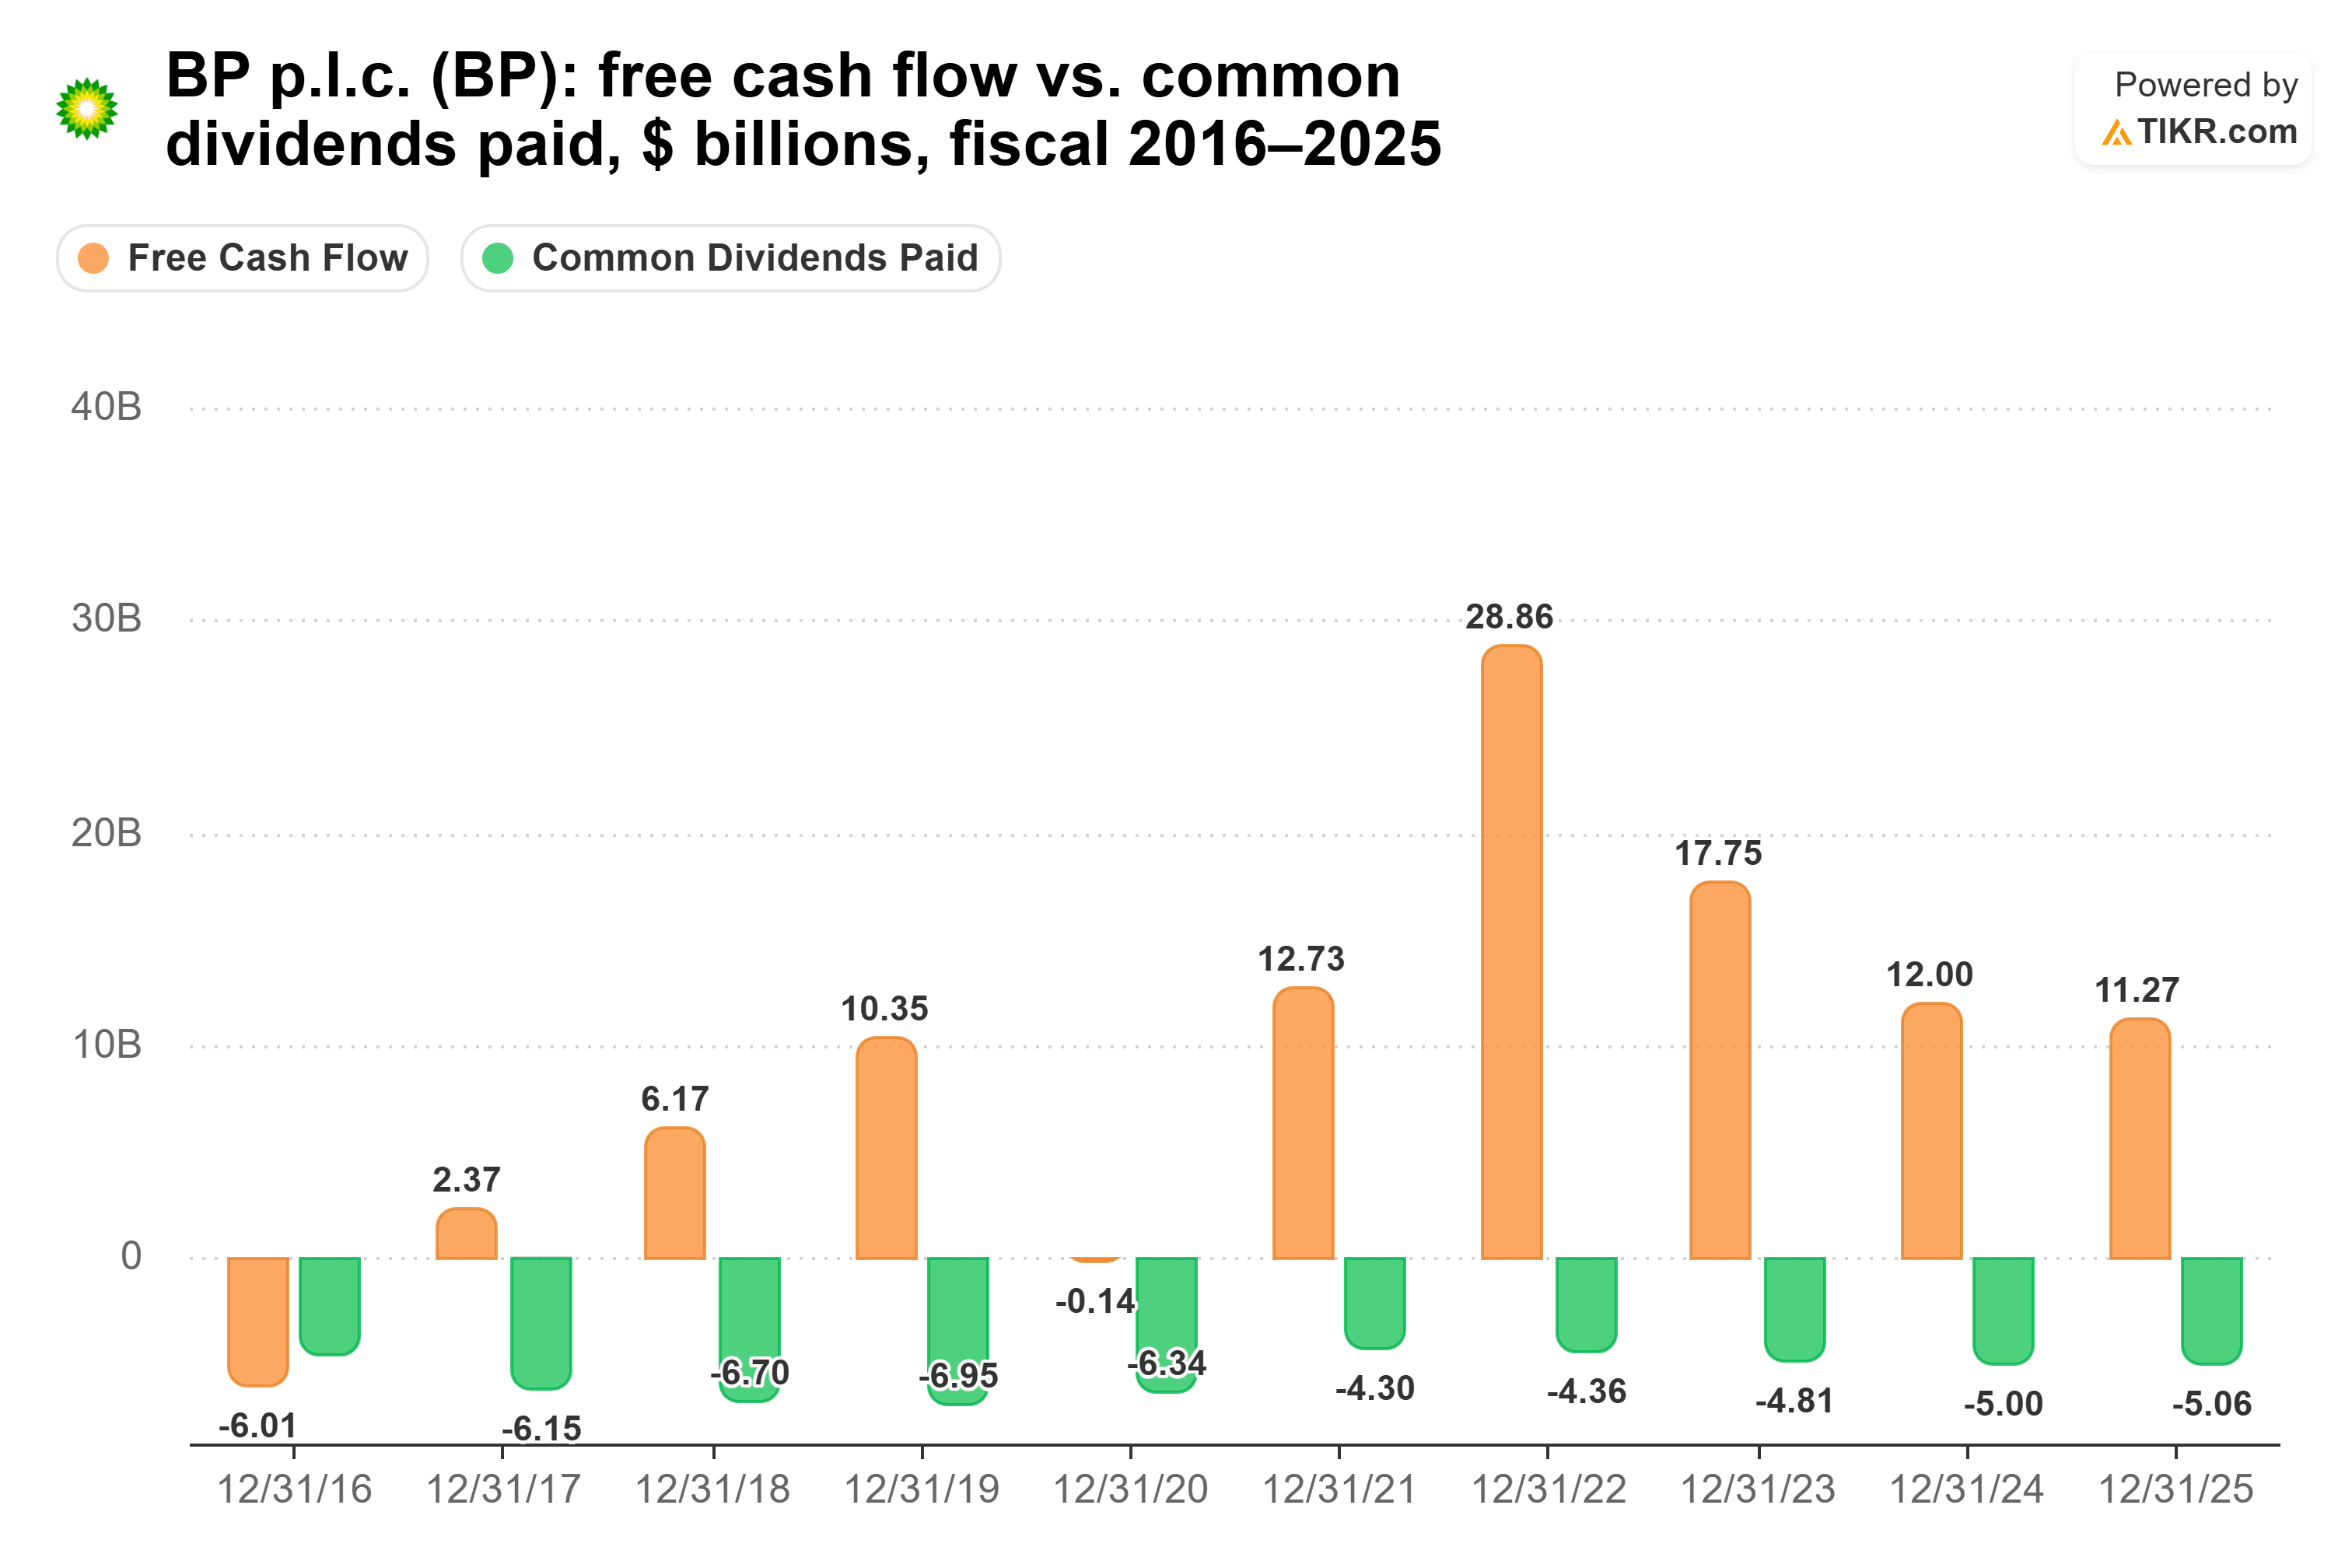
O fluxo de caixa livre ficou negativo em US$ 0,14 bilhão no ano fiscal de 2020. Os dividendos que a BP pagou caíram de US$ 6,34 bilhões naquele ano para US$ 4,30 bilhões no ano fiscal de 2021, e eles só subiram de volta para US$ 5,06 bilhões no ano fiscal de 2025.
O negócio está sendo reestruturado. A vice-CEO Carol Howle disse na teleconferência de 28 de abril que os volumes estratégicos de GNL da BP aumentaram ano a ano para pouco menos de 27 milhões de toneladas por ano. Enquanto isso, a BP concordou em vender a refinaria de Gelsenkirchen e está comercializando a Archaea Energy e seu negócio no Mar do Norte. O'Neill estabeleceu os termos em 4 de agosto: "A BP tem um potencial de crescimento real, mas o crescimento deve ser conquistado através de um histórico consistente de entrega de retornos e fluxo de caixa positivos."
O principal risco é um que a própria BP nomeia: uma base de custos que lhe deixa pouca resiliência a preços baixos. Na teleconferência de 4 de agosto, a administração também disse que estava desapontada por os custos operacionais não estarem caindo rápido o suficiente.
Então, qual dividendo vence?
A Chevron é a melhor ação para dividendos. A BP vence em rendimento e na cobertura atual, então o que decide é em qual dividendo eu contaria para continuar crescendo durante a próxima queda nos preços do petróleo. O da Chevron já passou por anos em que o fluxo de caixa livre ficou aquém, e carrega muito menos tensão da dívida: 0,56x de dívida líquida em relação ao EBITDA e cobertura de juros de 18,9x, contra 0,84x e 6,0x da BP.
O caso da BP começa com a renda. Coloque US$ 10.000 na BP e ela paga US$ 470 por ano hoje, contra US$ 350 da Chevron. Na taxa de crescimento de 5 anos de cada empresa, a renda da Chevron ultrapassa a da BP por volta de 2033. No aumento de cada uma no ano fiscal de 2025 (7,1% para a BP, 4,9% para a Chevron), isso nunca acontece: no ano 10, a BP paga cerca de US$ 872 contra cerca de US$ 539 da Chevron. A BP também é mais barata, a 7,3x os lucros futuros contra 12,5x.
É só que a própria administração da BP chama o balanço patrimonial de sua primeira prioridade, e o dividendo por ação da BP é menor do que era dez anos atrás. A Chevron aumentou seu dividendo por 39 anos.
Claro, a BP planeja reduzir sua pilha de instrumentos híbridos em mais de US$ 4 bilhões até o final de 2027. Se ela chegar lá e continuar aumentando, esse rendimento de 4,7% fica muito mais difícil de ignorar.
Então, quanto vale realmente a ação da Chevron?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Chevron poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Chevron gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


