Principais Conclusões
- Arm Holdings (ARM) valorizou 88% em 2026 até 30 de outubro, apesar de ter caído 55% em relação ao seu pico de junho, enquanto a Advanced Micro Devices (AMD) subiu aproximadamente 136%.
- Intel (INTC) aumentou a pressão sobre as ações de semicondutores após divulgar previsões para o quarto trimestre mais fracas do que o esperado, com a ARM caindo quase 10% em 30 de outubro.
- Qualcomm (QCOM) continua sendo um risco porque uma disputa de royalties não resolvida pode afetar um dos maiores relacionamentos de licenciamento da Arm.
- A demanda por CPUs AGI da Arm ultrapassa US$ 2 bilhões, enquanto os analistas esperam que o EPS normalizado suba de US$ 1,77 no ano fiscal de 2026 para aproximadamente US$ 3,07 no ano fiscal de 2028.
O Que Aconteceu?
A ação da Arm Holdings (ARM) valorizou 88% em 2026 até 30 de outubro, fechando em torno de US$ 206, embora as ações permanecessem 55% abaixo do seu pico de 18 de junho, de aproximadamente US$ 453.
A alta acelerou após a Arm lançar sua CPU AGI em março, marcando a expansão da empresa além do licenciamento de designs de processadores para a venda de seus próprios chips para data centers. Em 30 de abril, as ações haviam atingido aproximadamente US$ 210 antes de disparar em direção ao pico de junho.
Inicialmente, os investidores recompensaram a crescente exposição da Arm à infraestrutura de IA, elevando seu P/L forward para aproximadamente 202x em junho. No entanto, essa avaliação elevada deixou pouco espaço para decepções, e preocupações com capacidade de fabricação, execução e gastos com semicondutores contribuíram para a correção subsequente.
Apesar da queda, a demanda por CPUs AGI agora ultrapassa US$ 2 bilhões nos anos fiscais de 2027 e 2028, mais que o dobro da oportunidade inicial de US$ 1 bilhão delineada no lançamento.
Durante a teleconferência de resultados de julho, o CEO Rene Haas descreveu a demanda como "superior a US$ 2 bilhões", embora a Arm tivesse garantido capacidade de fabricação apenas para a oportunidade inicial de US$ 1 bilhão.
A fraqueza mais ampla dos semicondutores aumentou a pressão no final de outubro. A Intel reportou receita de data center e IA de US$ 7,3 bilhões, um aumento de 78% em relação ao ano anterior, mas projetou uma receita do quarto trimestre entre US$ 15 bilhões e US$ 16 bilhões, abaixo das expectativas.
A Arm caiu quase 10% em 30 de outubro, enquanto os investidores reavaliavam as restrições de oferta do setor e as avaliações premium.
Enquanto isso, a AMD valorizou aproximadamente 136% em 2026 até 30 de outubro e reporta seus resultados em 3 de novembro. Diferente da AMD, que vende CPUs e aceleradores de IA, a Arm ganha principalmente receita de licenciamento e royalties enquanto se expande para seus próprios processadores de data center.
O Crescimento dos Lucros da Arm Ainda Parece Forte
A Arm reportou receita do primeiro trimestre fiscal de US$ 1,29 bilhão, um aumento de 22% em relação ao ano anterior, sustentada por receitas recordes de licenciamento e royalties no primeiro trimestre.
A Wall Street espera que o EPS normalizado aumente de US$ 1,77 no ano fiscal de 2026 para aproximadamente US$ 3,07 no ano fiscal de 2028, à medida que a demanda por infraestrutura de IA, taxas de royalties mais altas e implantações de CPUs AGI se expandem.

No entanto, os analistas esperam que as margens brutas caiam de aproximadamente 98% para 91% no mesmo período, à medida que a Arm expande seu negócio de chips físicos.
Outra incerteza envolve a Qualcomm, que representou aproximadamente 9% da receita fiscal de 2026 da Arm. Um júri em outubro concluiu que a Arm violou parte de seu acordo de licenciamento e concedeu à Qualcomm danos nominais de US$ 2, enquanto uma potencial isenção de royalties de cinco anos permanece não resolvida.
O relatório de resultados de 4 de novembro da Arm testará se a crescente demanda por CPUs AGI pode se traduzir em crescimento de receita enquanto a empresa gerencia restrições de fabricação e riscos de licenciamento.
A Ação da Arm Está Subvalorizada ou Supervalorizada?
A Arm parece razoavelmente valorizada a ligeiramente supervalorizada, apesar de sua forte queda, com seu P/L forward próximo a 88x em 22 de outubro, comparado com um pico de 202x em junho e uma média de três anos de aproximadamente 85x.
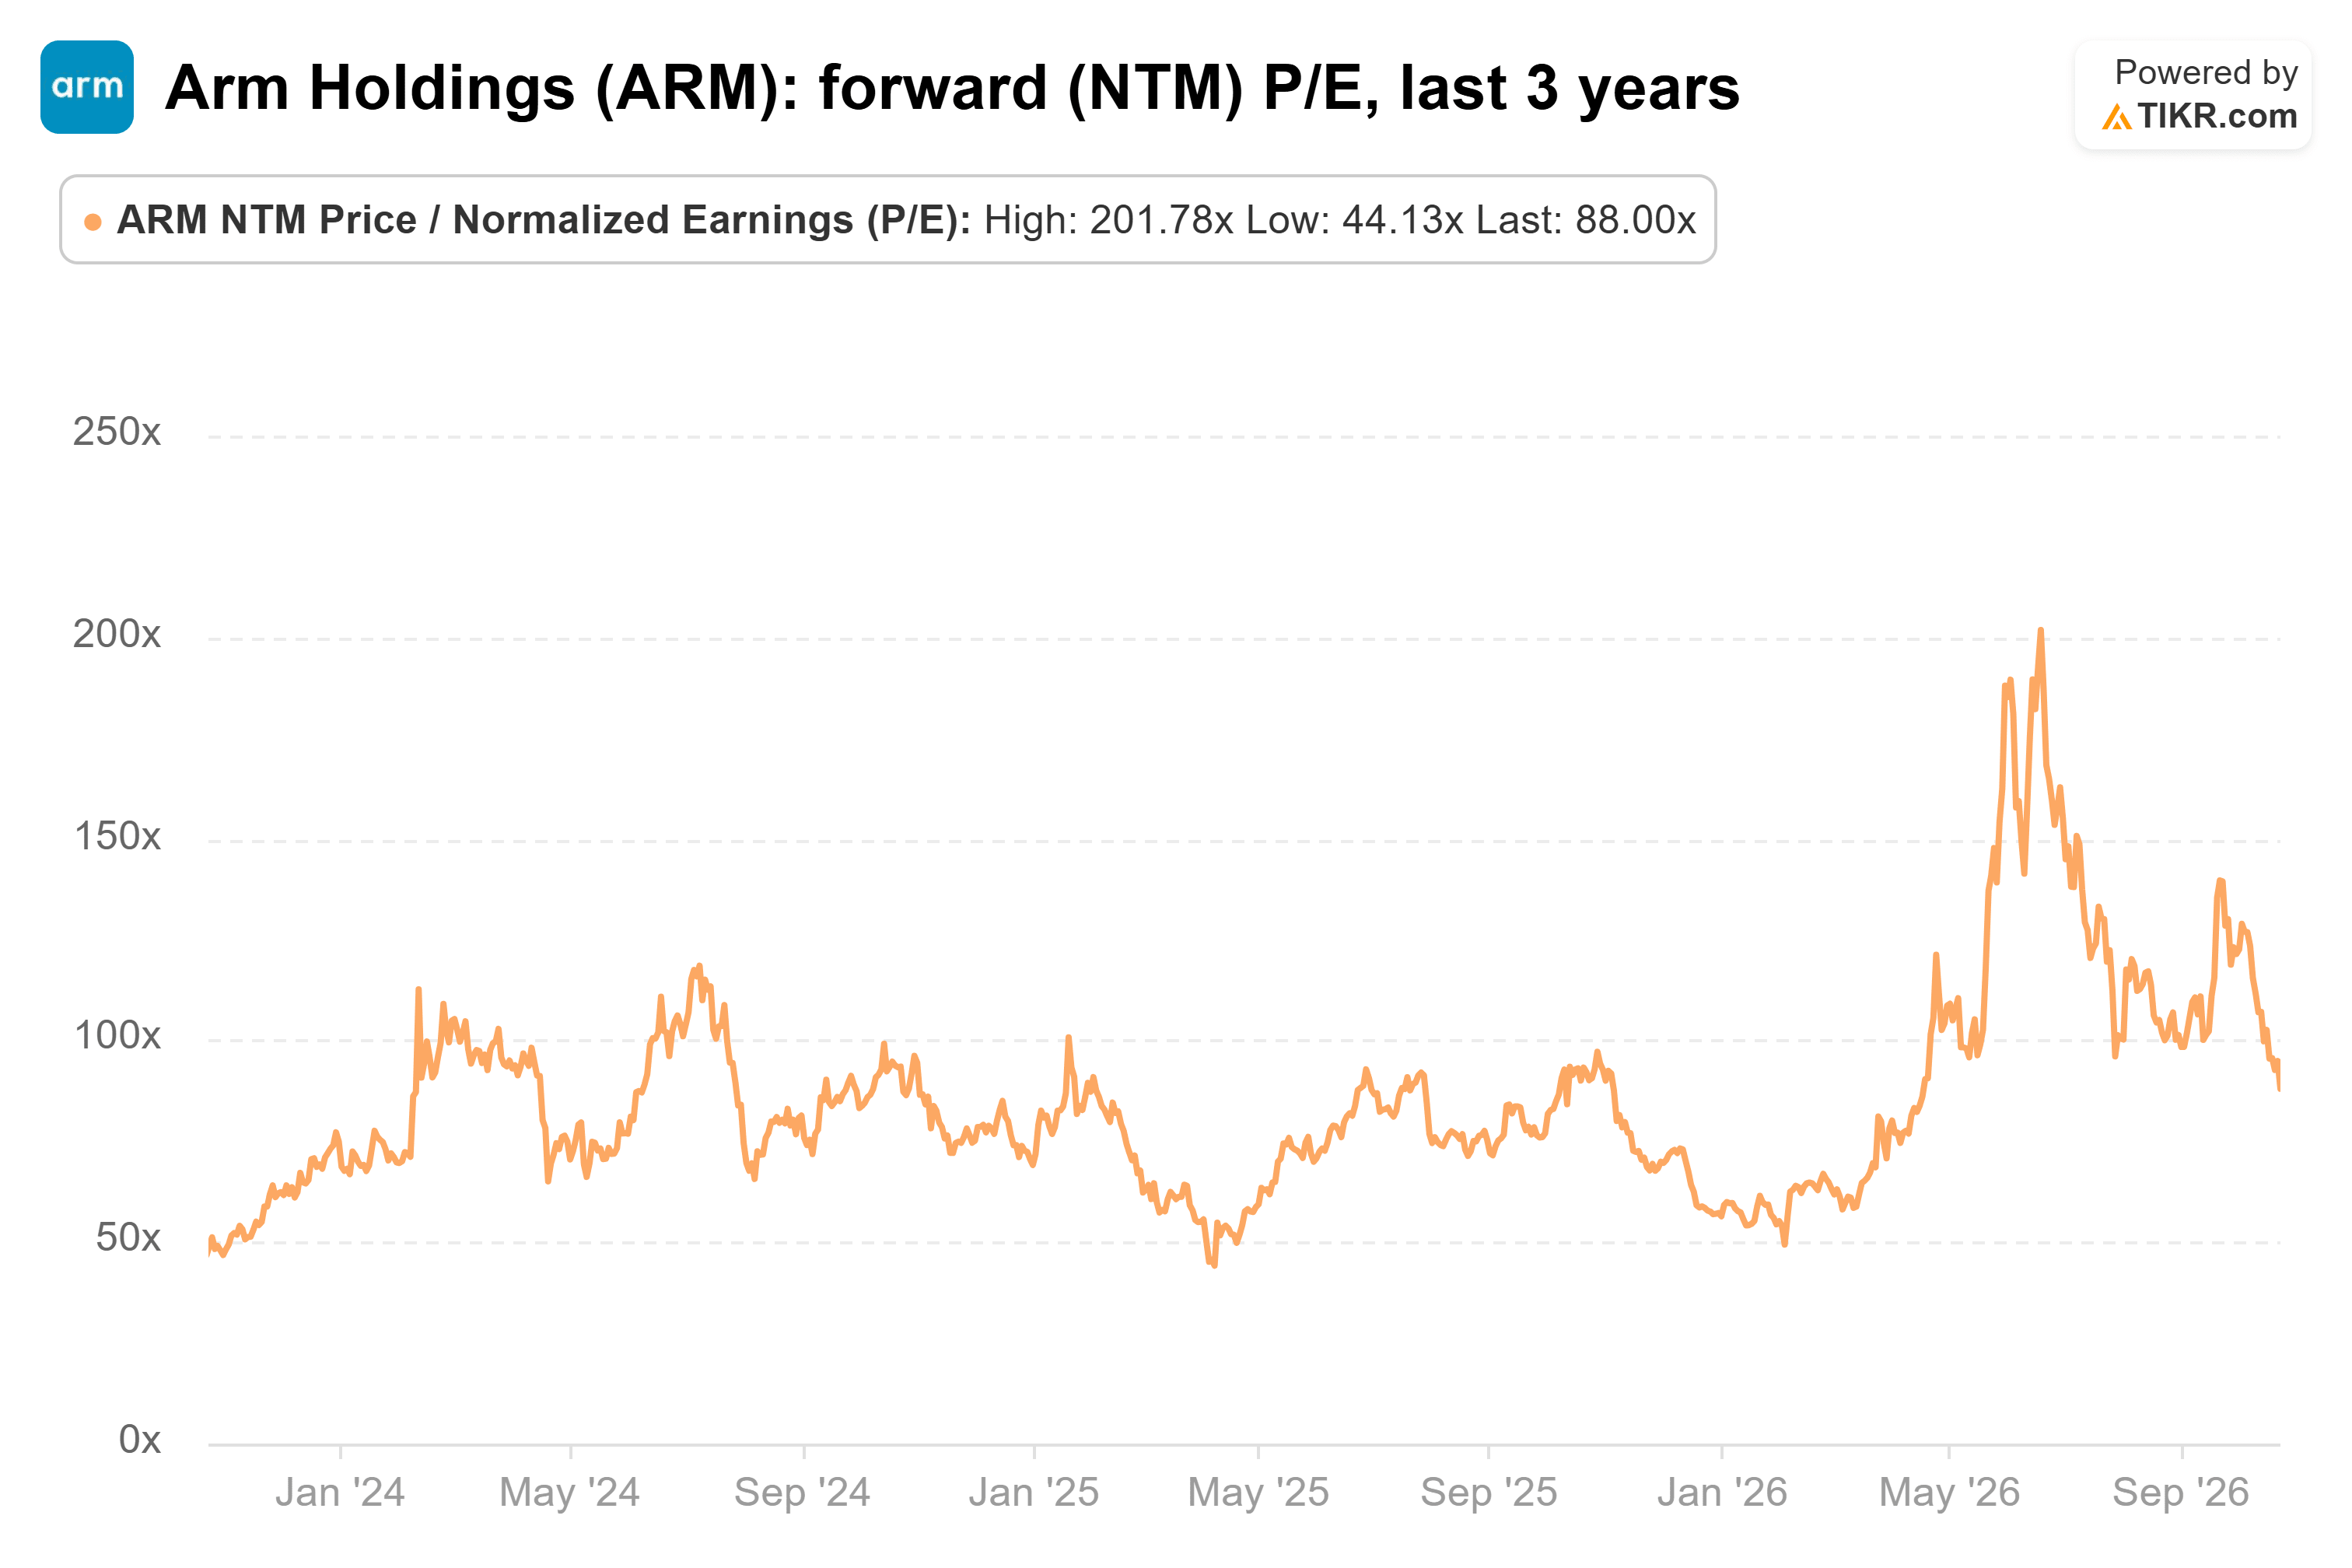
Após a queda de 30 de outubro, esse múltiplo seria de aproximadamente 86x se as estimativas de lucro permanecessem inalteradas, sugerindo que as ações ainda carregam um prêmio, apesar da significativa compressão de avaliação.
O preço-alvo médio dos analistas de aproximadamente US$ 291 implica um potencial de alta de cerca de 41% em relação ao preço de fechamento de 30 de outubro, embora alcançar esse alvo dependa de um crescimento sustentado dos lucros e da implantação bem-sucedida das CPUs AGI.

Nos próximos 12 meses, receitas de royalties mais altas e a crescente demanda por data centers podem sustentar a ação, enquanto restrições de fabricação, margens brutas em declínio e a disputa com a Qualcomm permanecem riscos significativos.
Comprar gradualmente ações da Arm após sua queda parece mais atraente do que realizar lucros apenas por causa de seus ganhos em 2026, mas sua avaliação premium torna difícil justificar um carregamento agressivo antes de 4 de novembro.
Então, Qual é o Valor Real da Ação da Arm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver o que a Arm poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!