


Principais Conclusões
- As ações da Alibaba estão 41% abaixo do seu fechamento máximo de um ano atrás, e em 8 de outubro a Jefferies manteve sua classificação de Compra com um preço-alvo de $192, 79% acima do fechamento de 7 de outubro.
- O lucro por ação normalizado caiu mais da metade no ano fiscal de 2026, e os pesados gastos com nuvem significaram que RMB 44,7 bilhões a mais saíram do que entraram (fluxo de caixa livre) no trimestre de junho.
- O preço-alvo de consenso da Wall Street de $185 mal se moveu em um ano, e os analistas esperam que os lucros se recuperem até o ano fiscal de 2028.
- O alvo de $192 implica um múltiplo de 24,3x os lucros futuros, próximo ao máximo de cinco anos da ação, então a recomendação parece plausível, mas esticada.
Alibaba Group Holding (BABA) perdeu 41% desde seu fechamento máximo de um ano atrás, e a Jefferies ainda vê uma grande recuperação. Em 8 de outubro, o analista Thomas Chong reiterou sua classificação de Compra e elevou seu preço-alvo para $192, de $190, 79% acima do fechamento de $107 em 7 de outubro.
O que afundou a Alibaba
Os lucros causaram o estrago. O lucro por ação normalizado da Alibaba caiu mais da metade no ano fiscal de 2026 (o ano até março de 2026), enquanto ela gastava pesadamente em quick commerce e infraestrutura de IA.
O trimestre de junho, divulgado em 20 de agosto, mostrou que os gastos ainda estão subindo. O EBITDA ajustado caiu 30%, e o fluxo de caixa livre foi uma saída de RMB 44,7 bilhões, contra RMB 18,8 bilhões no ano anterior, com um capex de RMB 67,7 bilhões. O CFO Toby Xu disse que o declínio "foi atribuído principalmente ao investimento em infraestrutura de nuvem".
O que a Jefferies vê
É nessa expansão da nuvem que a Jefferies está apostando. A receita de nuvem cresceu 45% no trimestre de junho, e a firma espera um crescimento de mais de 50% no ano fiscal de 2028, com os lucros da nuvem cobrindo os prejuízos do AI Lab e Applications no trimestre de dezembro. Ela mantém a Alibaba como uma Escolha de Topo, embora $192 seja uma redução em relação ao alvo de $230 que Chong estabeleceu um ano atrás.
A administração concorda. O CEO Eddie Wu disse em agosto que "nosso crescimento de receita de IA e nuvem acelerará ainda mais nos próximos trimestres, juntamente com uma melhoria contínua na lucratividade".
O alvo de $192 faz sentido?
A Jefferies tem muita companhia. O preço-alvo de consenso da Wall Street mal se moveu enquanto a ação deslizava.

O preço-alvo de consenso do TIKR era $186 no final de setembro de 2025 e é $185 hoje, com 30 classificações de Compra, oito de Desempenho Superior, uma de Manter e uma de Desempenho Inferior. O alvo de $192 da Jefferies fica logo acima do grupo.
Esse otimismo se baseia em uma recuperação dos lucros.

O consenso projeta que o EPS normalizado subirá no ano fiscal de 2027 e retornará aproximadamente ao seu nível do ano fiscal de 2024 no ano fiscal de 2028, e um trimestre de setembro sólido, como a Jefferies espera, não dá motivo para reduzi-lo.
O múltiplo é onde a recomendação fica mais difícil.
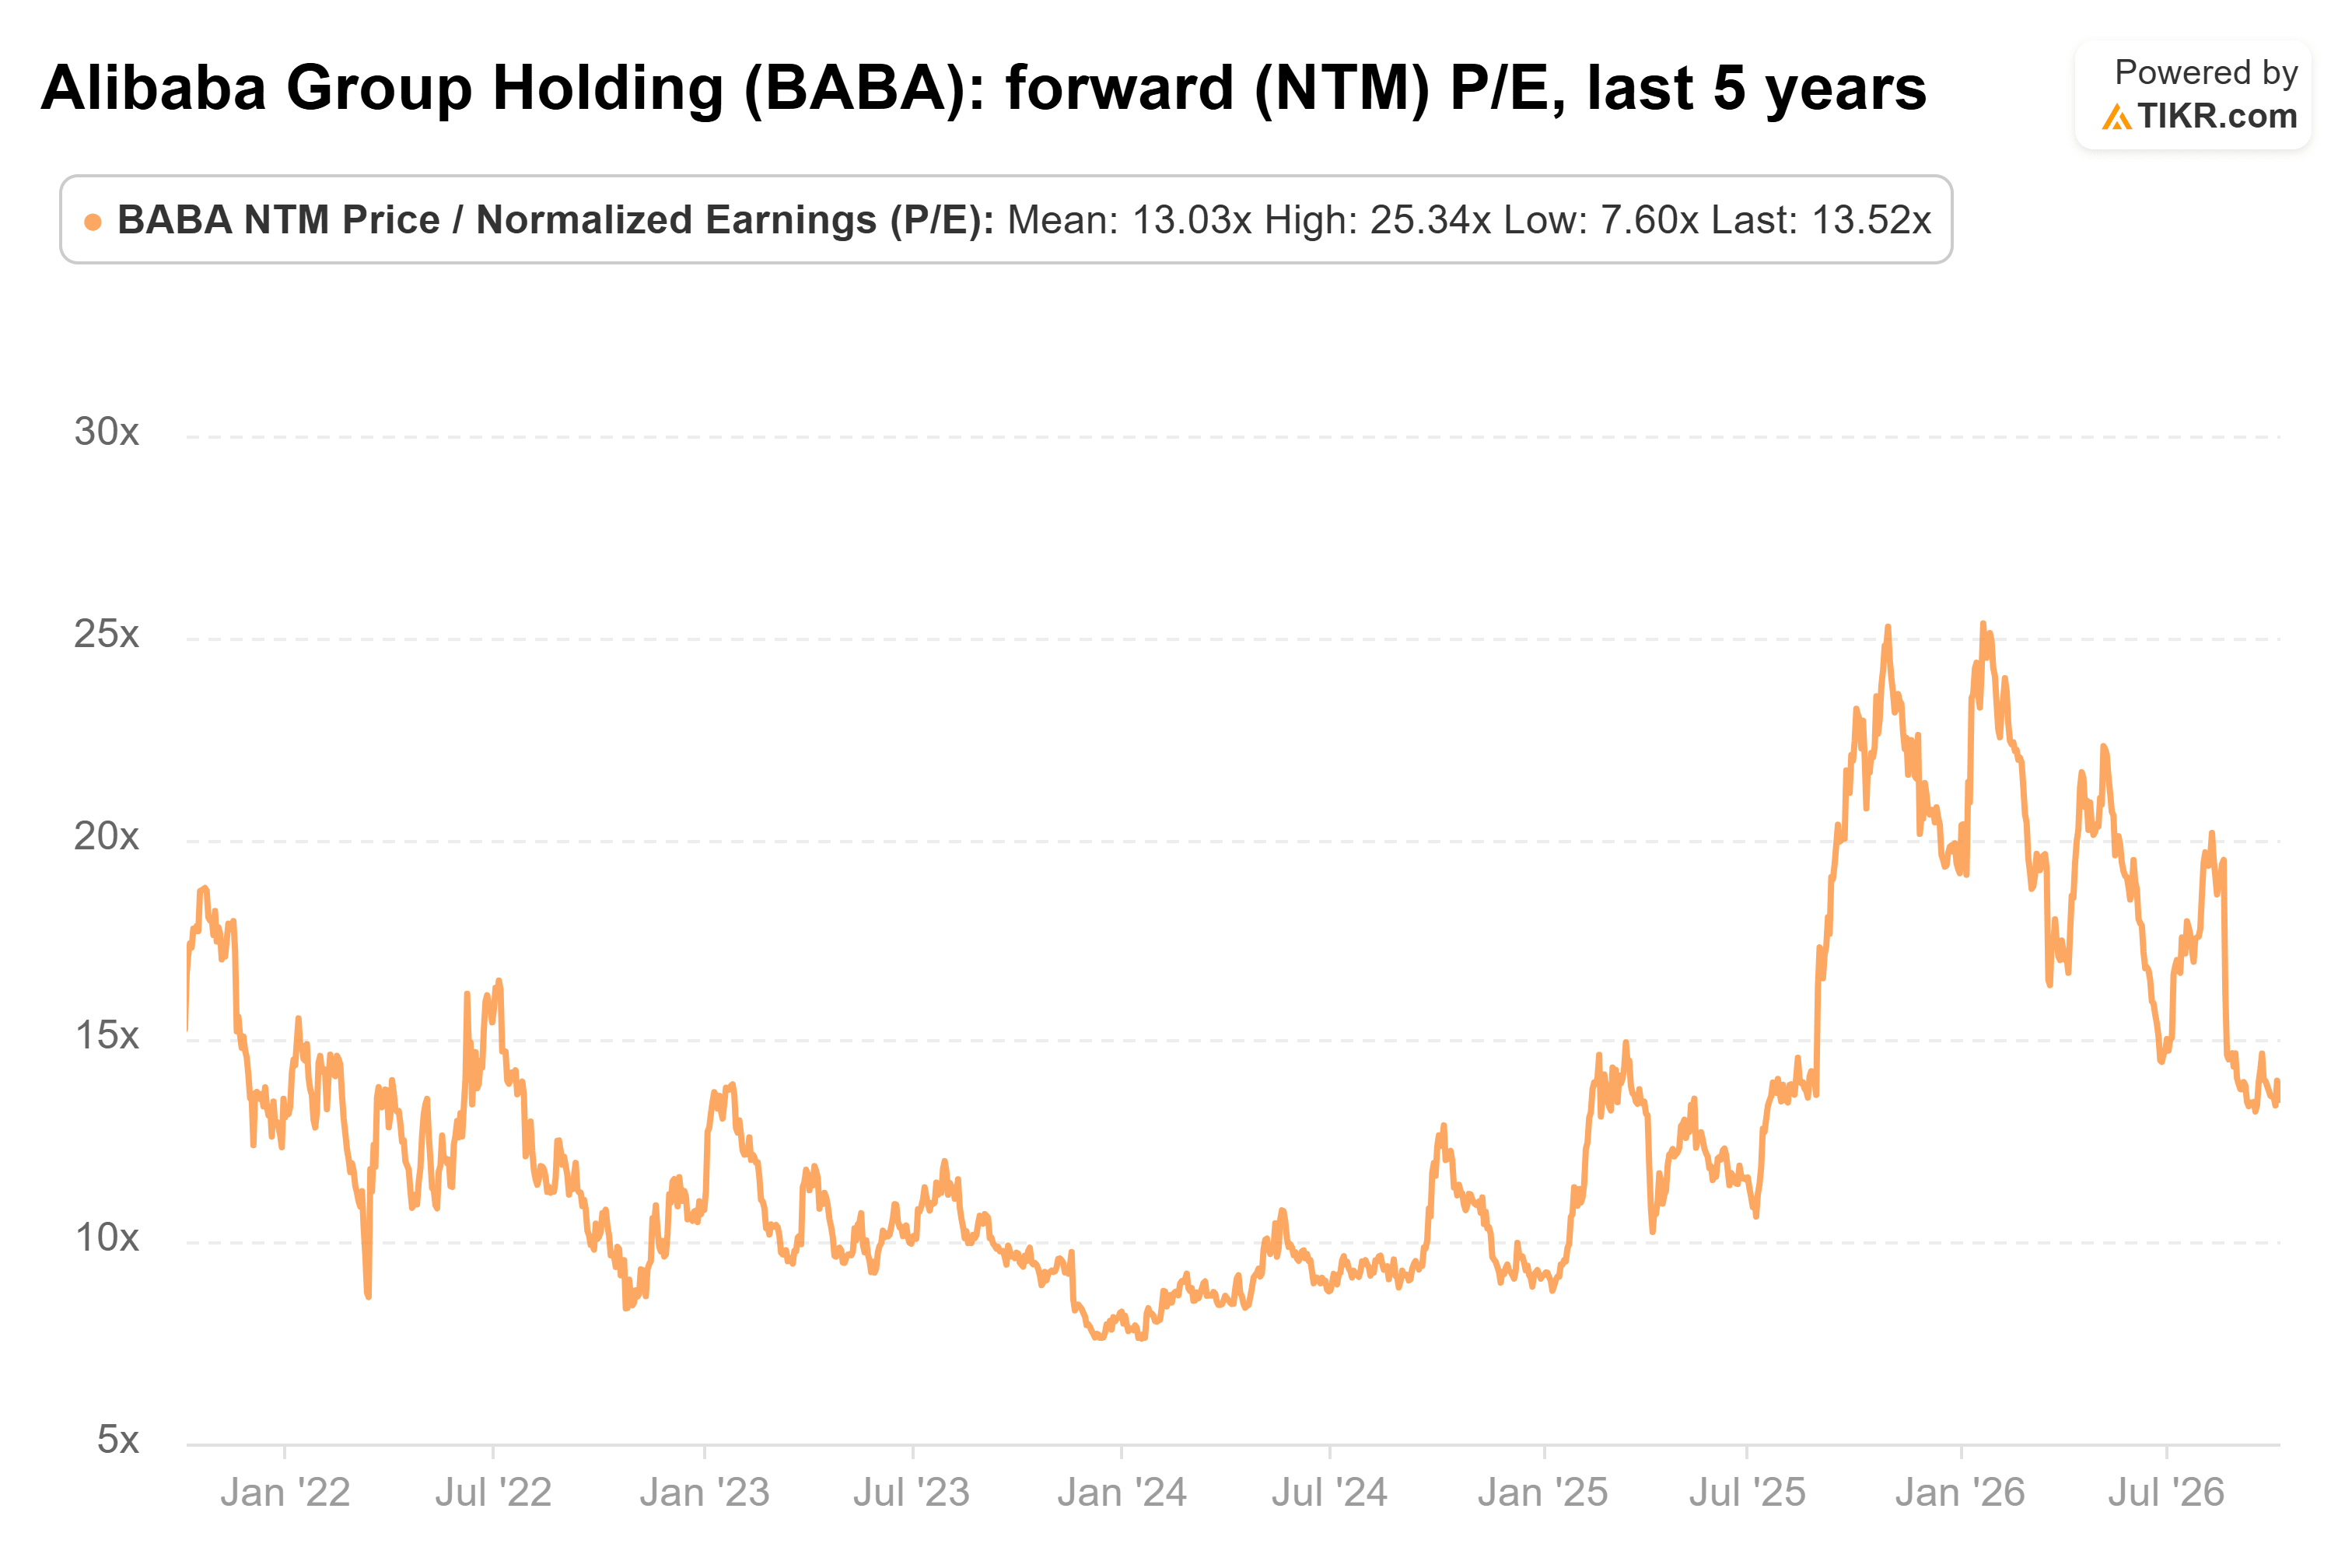
A 13,5x os lucros futuros, a Alibaba negocia próximo à sua média de cinco anos de 13,0x, muito abaixo de seu pico de 25,3x em janeiro de 2026. $107 dividido por 13,5x coloca o lucro de consenso para os próximos doze meses em $7,91 por ação. Dividindo $192 por $7,91, o alvo da Jefferies implica 24,3x, próximo a esse pico.
Essa lacuna se estreita se a recuperação chegar no prazo, conforme a estimativa mais alta para 2028 entra nos lucros futuros. Mesmo assim, o múltiplo que $192 implicaria ficaria bem acima do usual para a ação.
Então, a Jefferies está certa?
O risco são os gastos: a administração diz que está comprometida com um capex agressivo, e essa saída de caixa no trimestre de junho mostra o custo.
A 13,5x], a ação não carrega nenhum prêmio pelo crescimento da nuvem. Mas $192 precisa tanto da recuperação dos lucros quanto de um múltiplo próximo ao máximo de cinco anos da ação, então eu diria que é plausível, mas esticado. O próximo teste é o relatório do trimestre de setembro da Alibaba: se o crescimento da nuvem superar os 45% de junho e os prejuízos do quick commerce continuarem diminuindo, $192 fica muito mais fácil de defender.
Então, quanto vale realmente a ação da Alibaba?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Alibaba poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Alibaba gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


