카바나 주식의 핵심 통계
- 현재 가격: $63.62
- 목표 가격 (중간): ~$112
- 시장 목표가: ~$83
- 잠재적 총 수익률: ~76%
- 연간 IRR: ~14% / 년
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
카바나 (CVNA)는 2026년 9월 29일 5.21% 상승한 $63.62에 거래를 마쳤습니다. 이는 약 7% 하락해 $60.47을 기록한 전일 세션 이후의 움직임입니다. 당일 제프리즈의 보고서는 9월 초 3주간 웹 스크랩 데이터 기반 단위 판매 성장률이 평균 약 40%를 기록했다고 보여주었습니다. 카맥스(KMX)는 회계 기준 2분기 실적이 예상을 상회한 후 4.74% 상승했으며, 일부 시장 보고서는 이번 세션을 카바나에 특정된 소식 없이 발생한 업종 랠리로 해석했습니다.
카맥스는 판매량을 위해 차량당 $111을 희생했고, 카바나의 성장은 다시 가속화됐다
제프리즈의 웹사이트 데이터는 카바나의 단위 성장률이 7월 초 23%로 바닥을 친 후, 해당 월 평균 35%, 8월에는 41%에 달했으며, 이는 2분기의 38% 대비 수치입니다. 해당 증권사는 추가된 재정비(리컨디셔닝) 역량과 새로운 생산성 소프트웨어가 웹사이트 재고 증가율을 30% 근처로 유지시켰을 것으로 추측합니다. 제프리즈의 3분기 단위 성장률 전망치인 약 35%는 스크랩 데이터와 2분기 성장률 모두보다 낮으며, 이 모든 수치는 추정치일 뿐 공식 발표된 실적이 아닙니다.
카맥스는 다른 길을 택했습니다. 8월 31일로 끝난 분기에 소매 중고차 판매 대수는 13.8% 증가했지만, 소매 중고차당 총이익을 $111 낮춰 $2,105로 기록했습니다. 경영진은 비교 가능한 판매 개선의 약 절반을 FTC(연방거래위원회)의 집행 덕분으로 돌렸는데, 이는 딜러들이 광고 가격에 수수료를 포함하도록 강요한 결과라고 설명했습니다.
카바나도 같은 변화로 이익을 볼 것으로 예상됩니다. 8월 12일 J.P. 모건의 자동차 컨퍼런스에서 마크 젠킨스 최고재무책임자(CFO)는 업계 스티커 가격이 2분기에 평소보다 더 많이 상승했으며, 이는 딜러들의 규정 준수와 연관이 있다고 말했습니다. 그는 또한 "주목할 만한 사실은 카바나가 서류 또는 딜러 수수료를 한 번도 부과한 적이 없다는 점"이라고 덧붙였습니다. 이익의 규모에 대해서는 "말하기 어렵다"고 했으며, 카맥스의 실적은 카바나가 마진을 줄일 의사가 있는 고정 가격 경쟁사와 그 이익을 공유하고 있음을 시사합니다.
카바나 주식의 과거 실적 및 향후 추정치를 확인하세요 (무료입니다!) >>>
2분기 기록적인 EBITDA는 더 얇아진 마진과 함께했다
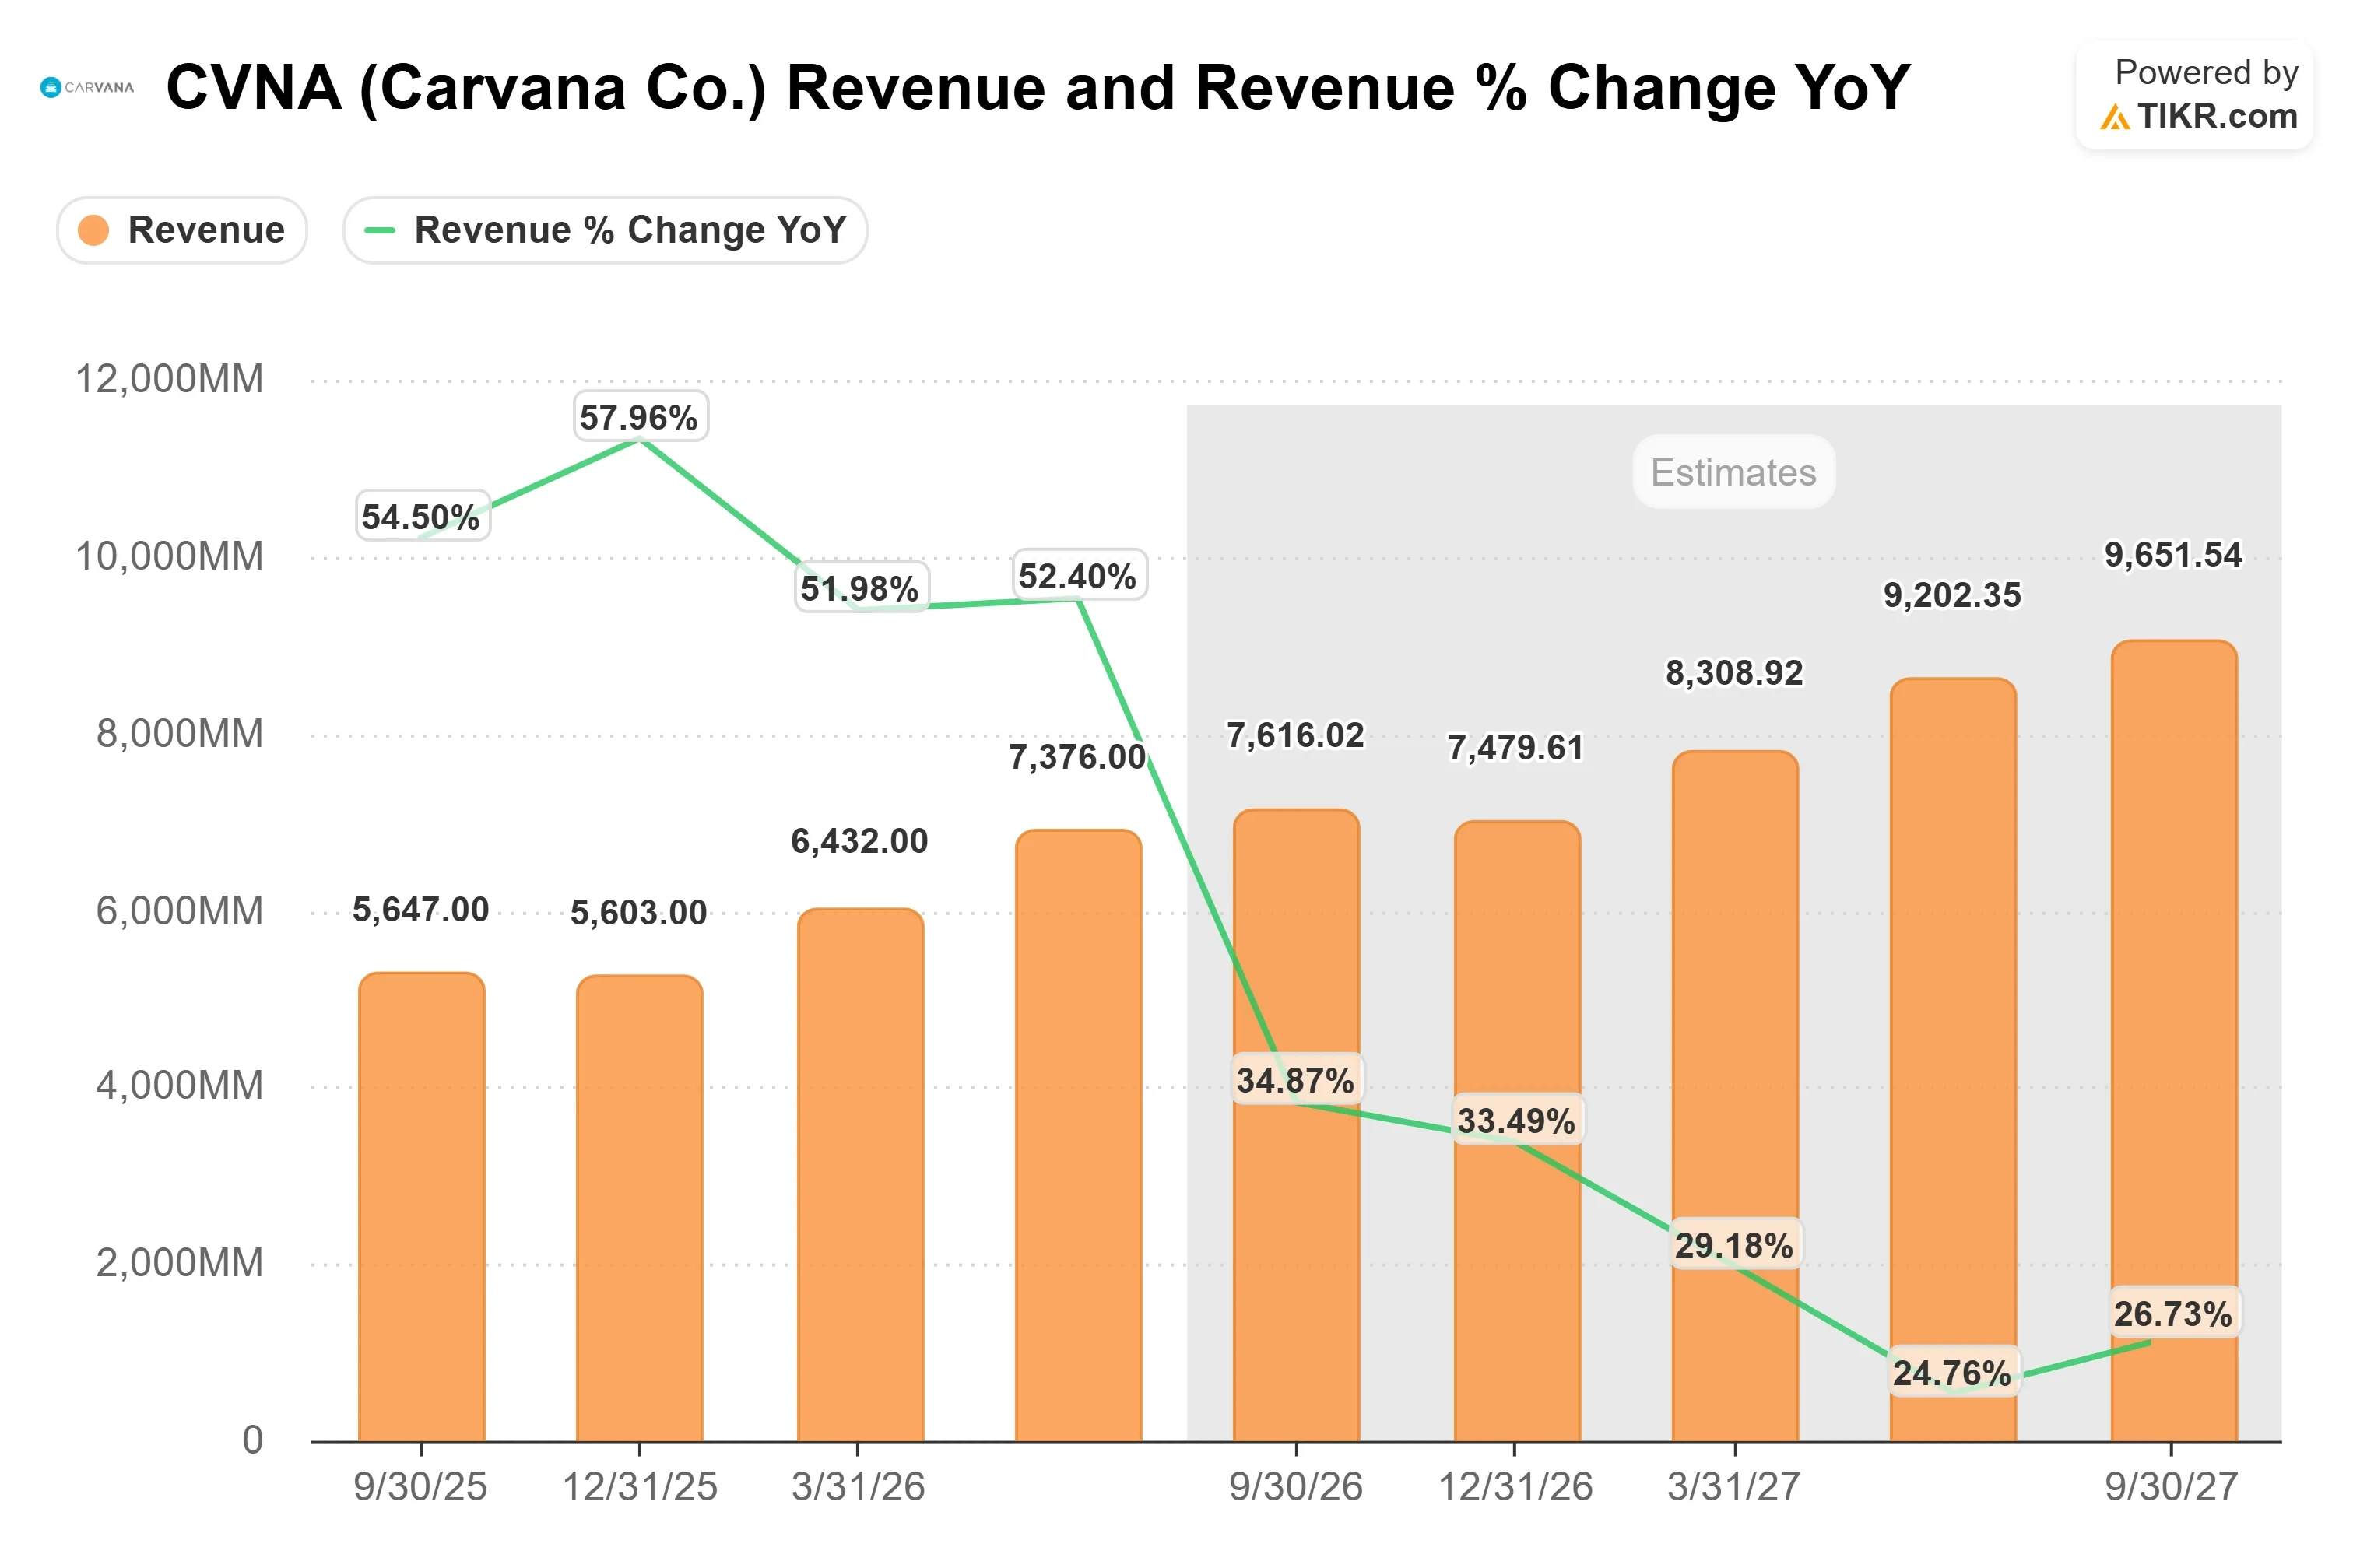
2분기 조정 EBITDA는 기록적인 $769백만을 기록했지만, 마진은 1년 전 12.42%에서 10.43%로 하락했습니다. 연간 가이던스(경영진 예측)인 $27억에서 $30억은 합의된 매출 약 $290억 기준으로 조정 EBITDA 마진이 약 9%에서 10% 수준임을 시사하며, 이는 2025년의 11.0%보다 낮습니다. 2026년 회계연도 정규화된 주당순이익(EPS) 합의치 약 $1.63도 2025년의 $1.69에 미치지 못하지만, 2025년 순이익에는 $621백만의 순 비현금 이익이 포함되었습니다.
경영진의 2030년부터 2035년까지 목표인 13.5%의 조정 EBITDA 마진 달성 경로는 고정비와 광고 레버리지를 통해 이루어집니다. 젠킨스 CFO는 카바나의 더 성숙한 시장에서는 차량당 광고비가 회사 전체 평균보다 수백 달러 낮다고 말했습니다.
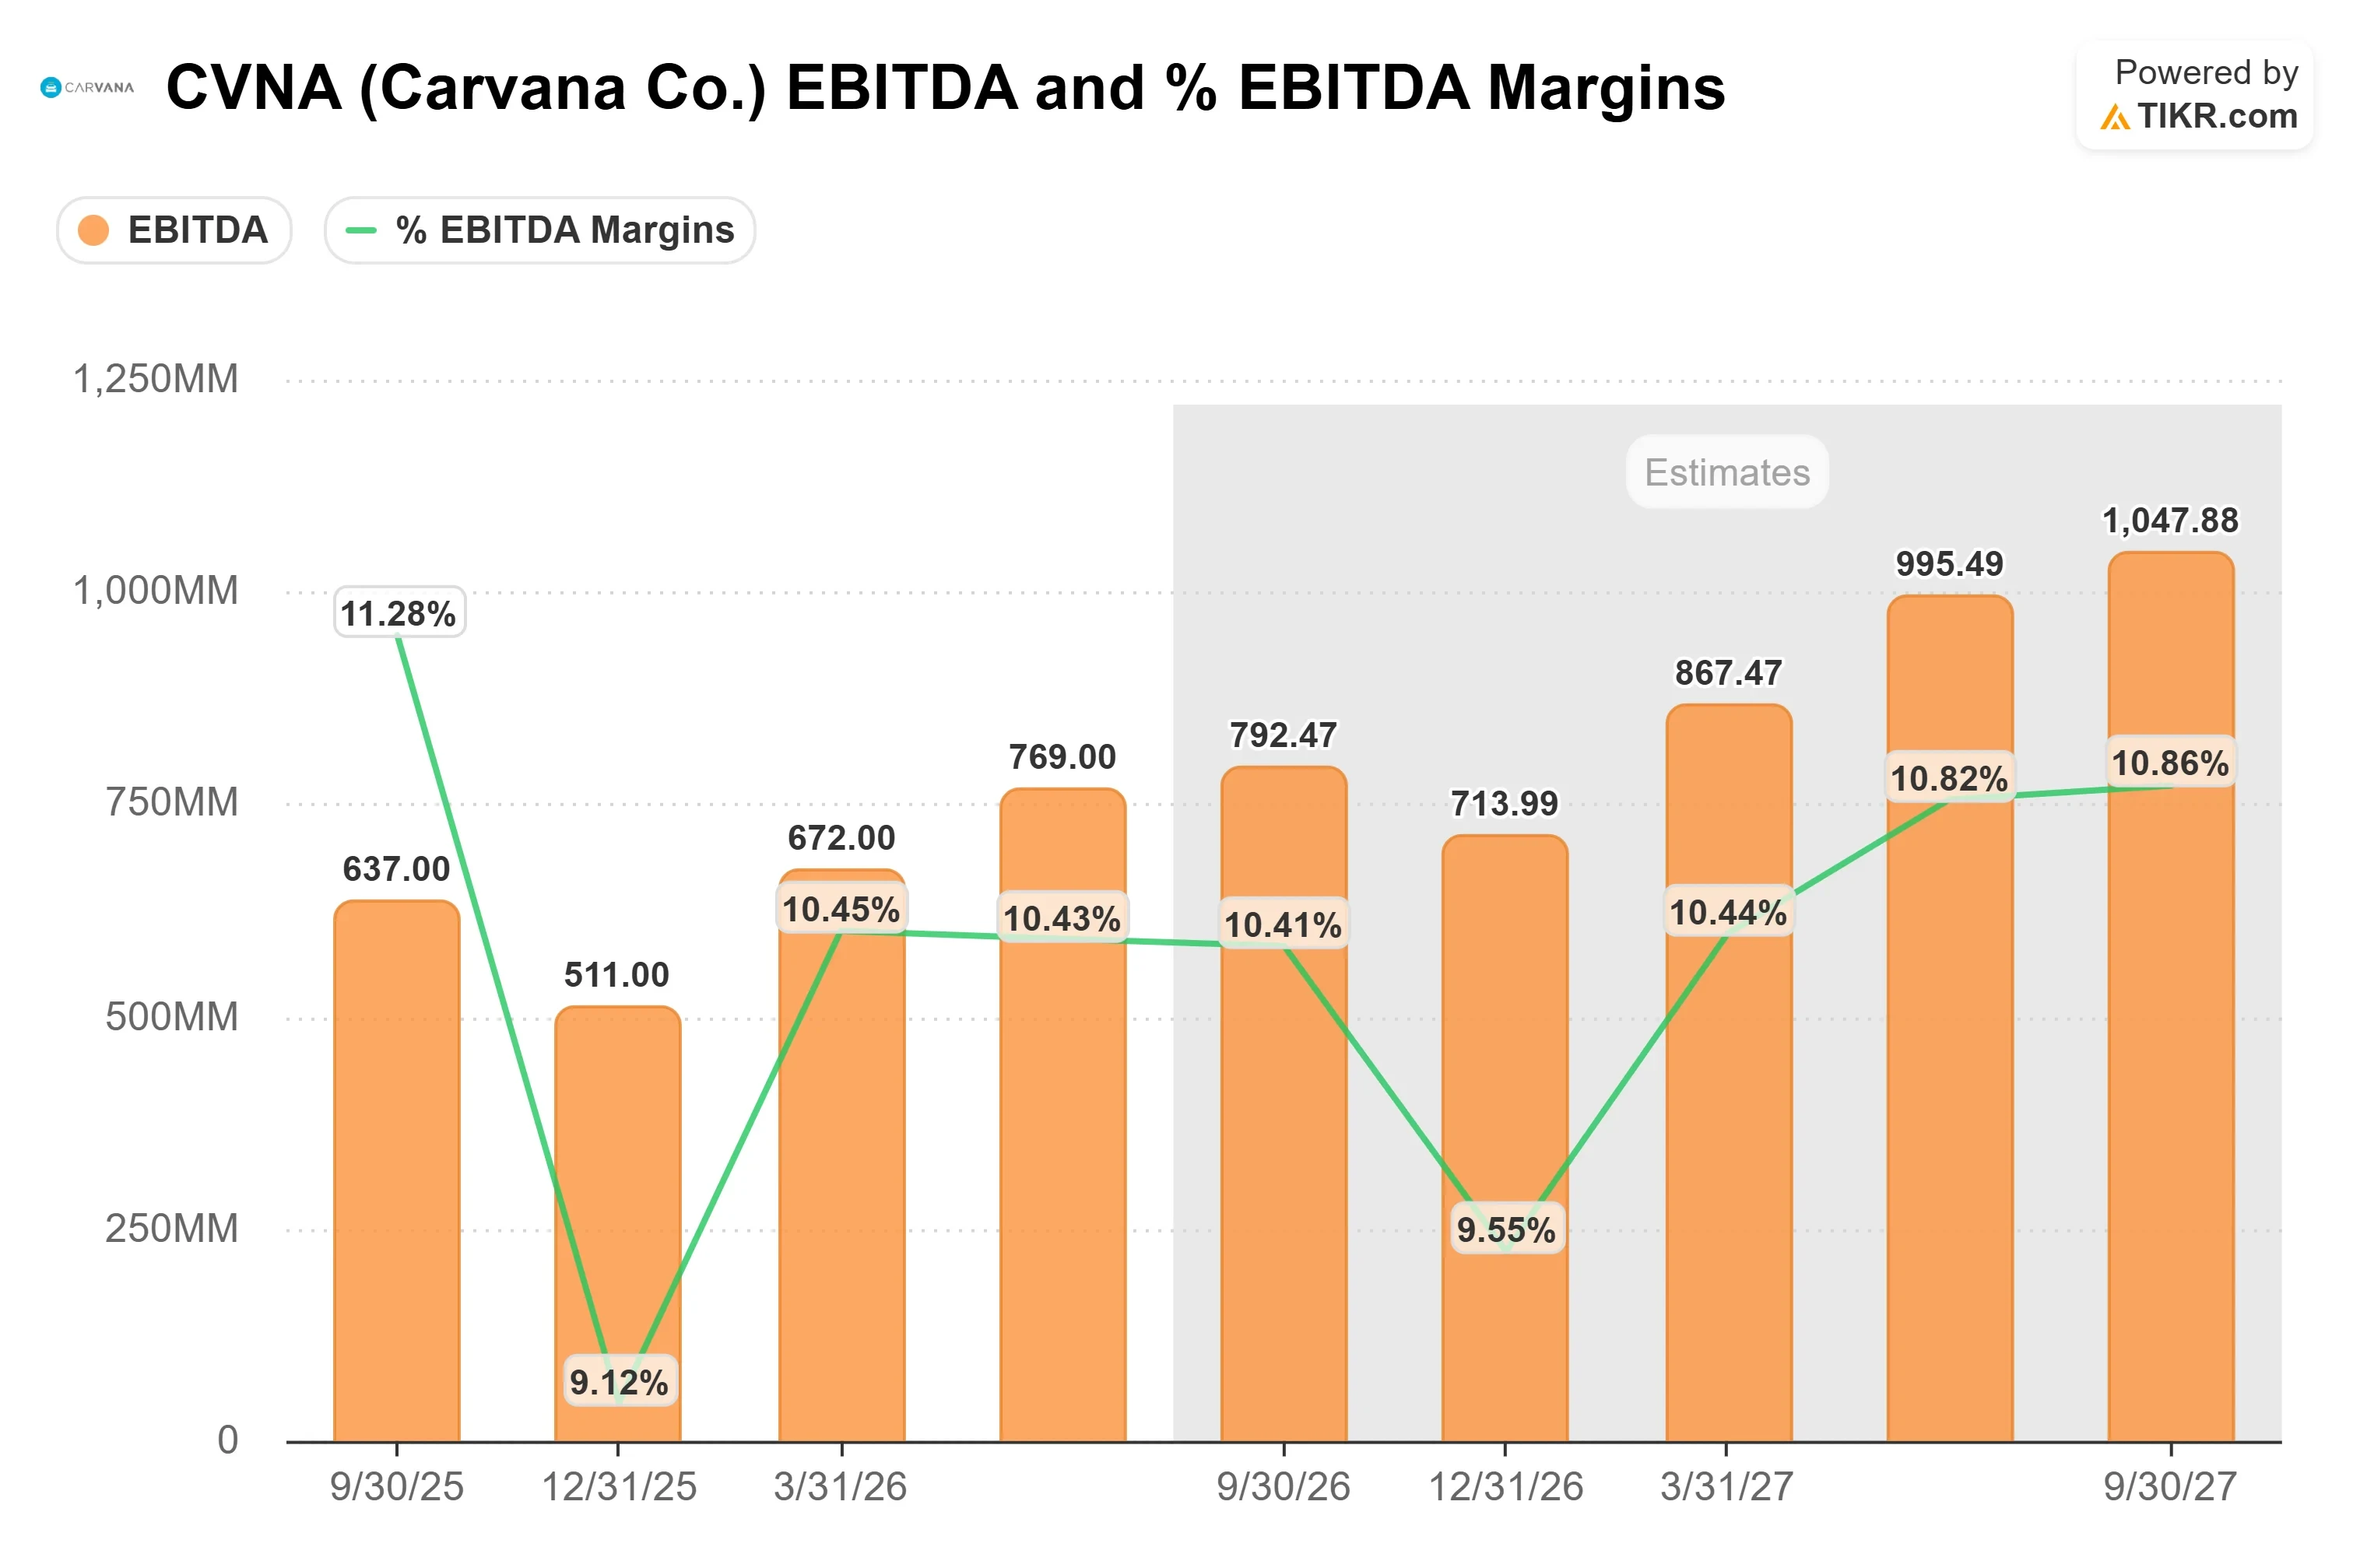
투자자들은 매출 전망이 상승하는 동안 주가를 낮게 평가했습니다. 2026년 회계연도 매출 합의치는 2025년 말 이후 약 14% 상승한 반면, 주가는 24.6% 하락했습니다. NTM(차기 12개월) P/E(주가수익비율)은 주가가 하락하고 선행 이익 창이 앞으로 굴러가면서 약 63배에서 약 31배로 압축되었지만, 여전히 카맥스의 약 18배와 동종 딜러인 오토네이션(AN)의 약 7배보다 훨씬 높은 수준입니다.
TIKR에서 카바나가 동종 업체 대비 어떻게 성과를 내는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
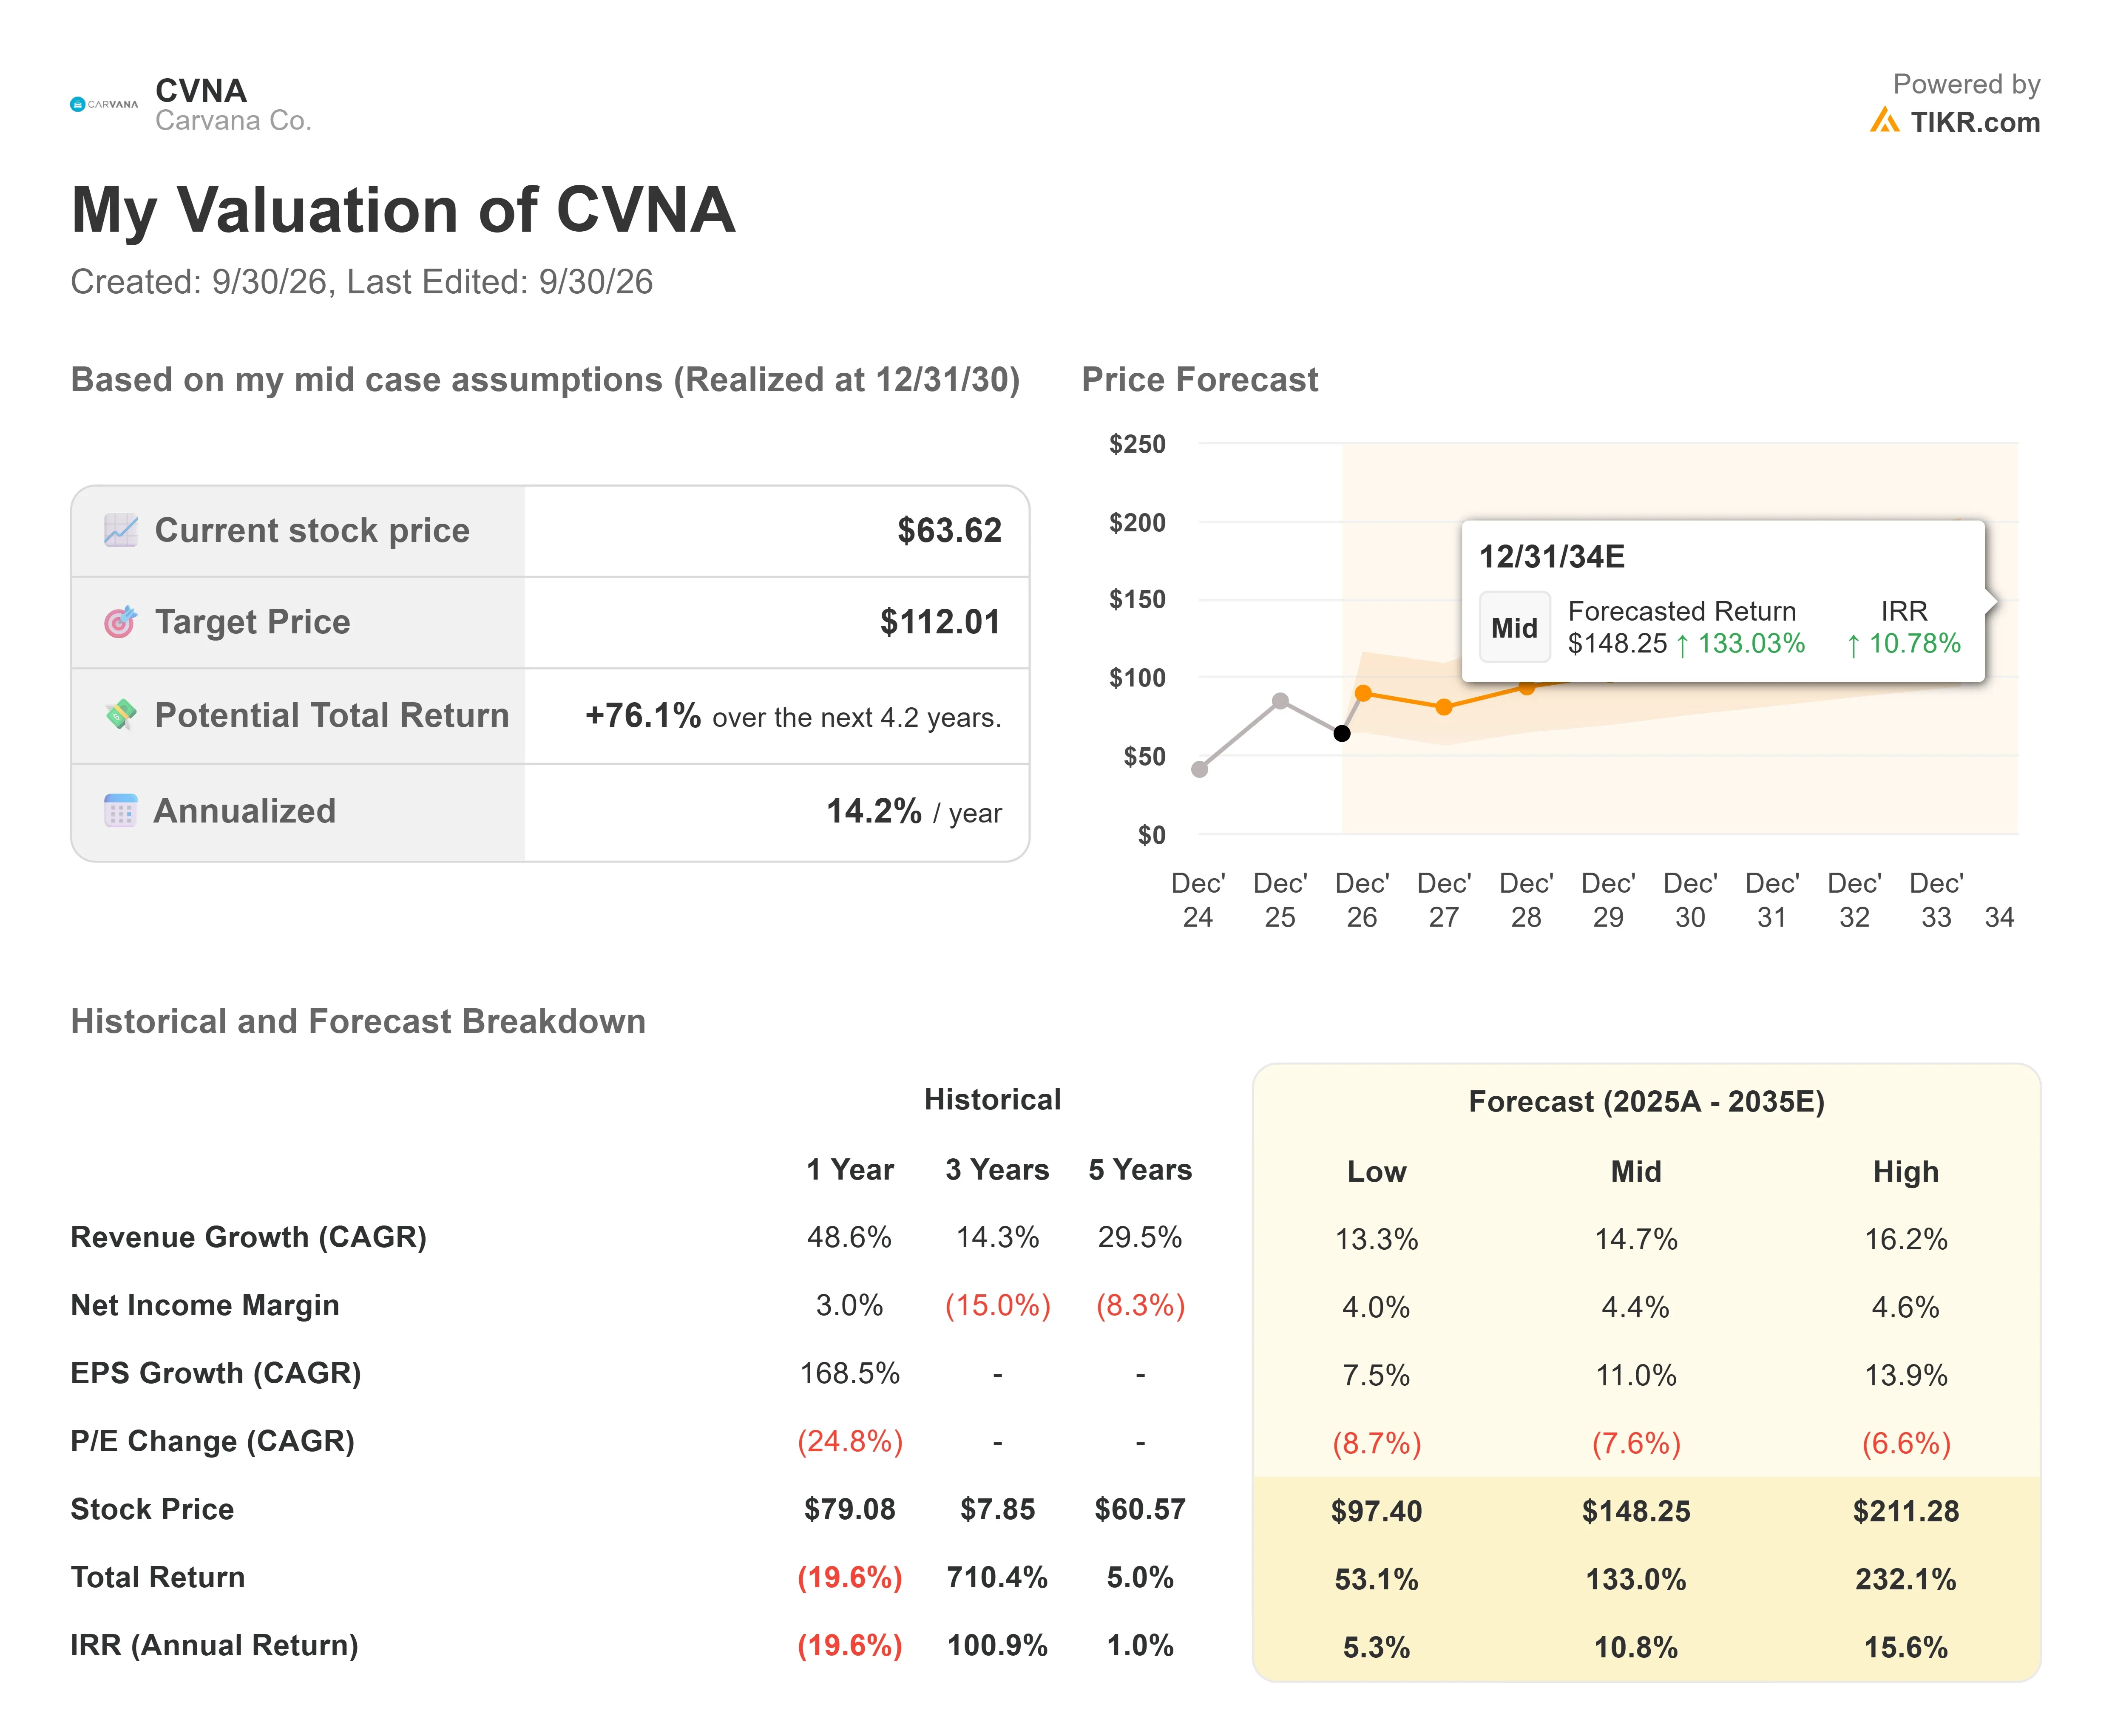
- 현재 가격: $63.62
- 목표 가격 (중간): ~$112
- 잠재적 총 수익률: ~76%
- 연간 IRR: ~14% / 년
카바나 주식에 대한 애널리스트들의 성장 전망과 목표가를 확인하세요 (무료입니다!) >>>
모델 카드는 중간 시나리오만 2030년 12월 31일 기준으로 가격을 산정합니다. 낙관적 및 비관적 시나리오는 2034년 말까지 이어지는 더 긴 기간에 걸쳐 나타나며, 비관적 시나리오는 연간 약 5%, 중간 시나리오는 연간 약 11%의 수익률에 해당합니다. 해당 기간 동안 중간 시나리오는 연간 약 15%의 매출 성장률, 약 4%의 순이익 마진, 그리고 연간 약 8%씩 축소되는 P/E를 가정합니다.
~$112의 목표가는 제프리즈의 $88와 시장 평균치인 약 $83보다 높지만, 이들은 2030년 가치가 아닌 애널리스트 목표가입니다. 상승 요인은 카바나가 카맥스의 가격 인하를 따라가지 않으면서 제프리즈의 속도에 근접한 단위 성장을 통해 자본을 재투자해 성장(컴파운딩)하는 데서 옵니다. 하락 요인은 FTC의 공유된 순풍(테일윈드)과 가격 인하를 단행하는 경쟁사로 인해 카바나의 마진이 더 오랜 기간 10% 근처에 머물 가능성에서 비롯됩니다.
결론
카바나의 3분기 실적 발표는 10월 말에 있을 것으로 예상됩니다. 합의치는 매출 약 $76억(약 35% 증가)과 EBITDA 약 $7억 9천만(2분기의 10.43%와 거의 동일한 마진)을 예상하고 있습니다. 제프리즈의 속도에 근접한 단위 성장과 더 넓은 마진은 카바나가 카맥스의 가격 인하를 따라가지 않으면서도 더 빠르게 성장하고 있음을 보여줄 것입니다. 더 얇은 마진은 그 성장이 표면상 보이는 것보다 더 많은 비용이 든다는 것을 의미할 것입니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 TIKR로 확인하고 스마트 머니를 따라가세요.
그렇다면 카바나 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 카바나의 잠재적 가치를 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
圳새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하세요 그리고 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 돌을 더 많이 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나, 특정 주식을 사거나 팔 것을 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!