GE 에어로스페이스 주식의 핵심 통계
- 현재 가격: $317.89
- 목표 가격 (중간값): ~$540
- 시장 목표가: ~$397
- 잠재적 총 수익률: ~70%
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
GE 에어로스페이스(GE)는 2026년 9월 29일 $317.89에 마감했으며, 이는 8월 6일 기록한 $388.84의 장중 최고치보다 18.2% 하락한 수준입니다. 9월 14일, Melius Research는 GE의 등급을 매수에서 보유로 낮추고 목표가를 $432에서 $350으로 하향 조정하면서, 2027년 애프터마켓 성장이 높은 한 자릿수 수준으로 둔화될 수 있다고 경고했습니다. 동일 보고서는 HEICO(HEI)와 TransDigm(TDG)을 포함한 다른 항공우주 업체 4곳의 등급도 하향 조정했으며, TIKR 기준 GE의 종가 기준 최대 하락폭은 다음 날 19.46%를 기록했습니다.
9월 28일, FAA는 브라이언 베드포드 국장이 GE 에어로스페이스가 공급했다고 밝힌 비행 유도 소프트웨어 결함으로 인해 보잉(BA)의 737 MAX 10 인증을 연기했습니다. 보잉은 6.9% 하락한 채 마감했고 GE는 2.7% 하락했으나, TradingKey는 GE의 하락을 FAA 소식보다는 가치 평가 논의와 연관시켰습니다. 결함은 LEAP 엔진이 아닌 비행 관리 소프트웨어에 있지만, 유나이티드 항공은 영향 받은 버전을 탑재한 항공기 인수를 받지 않고 있습니다.
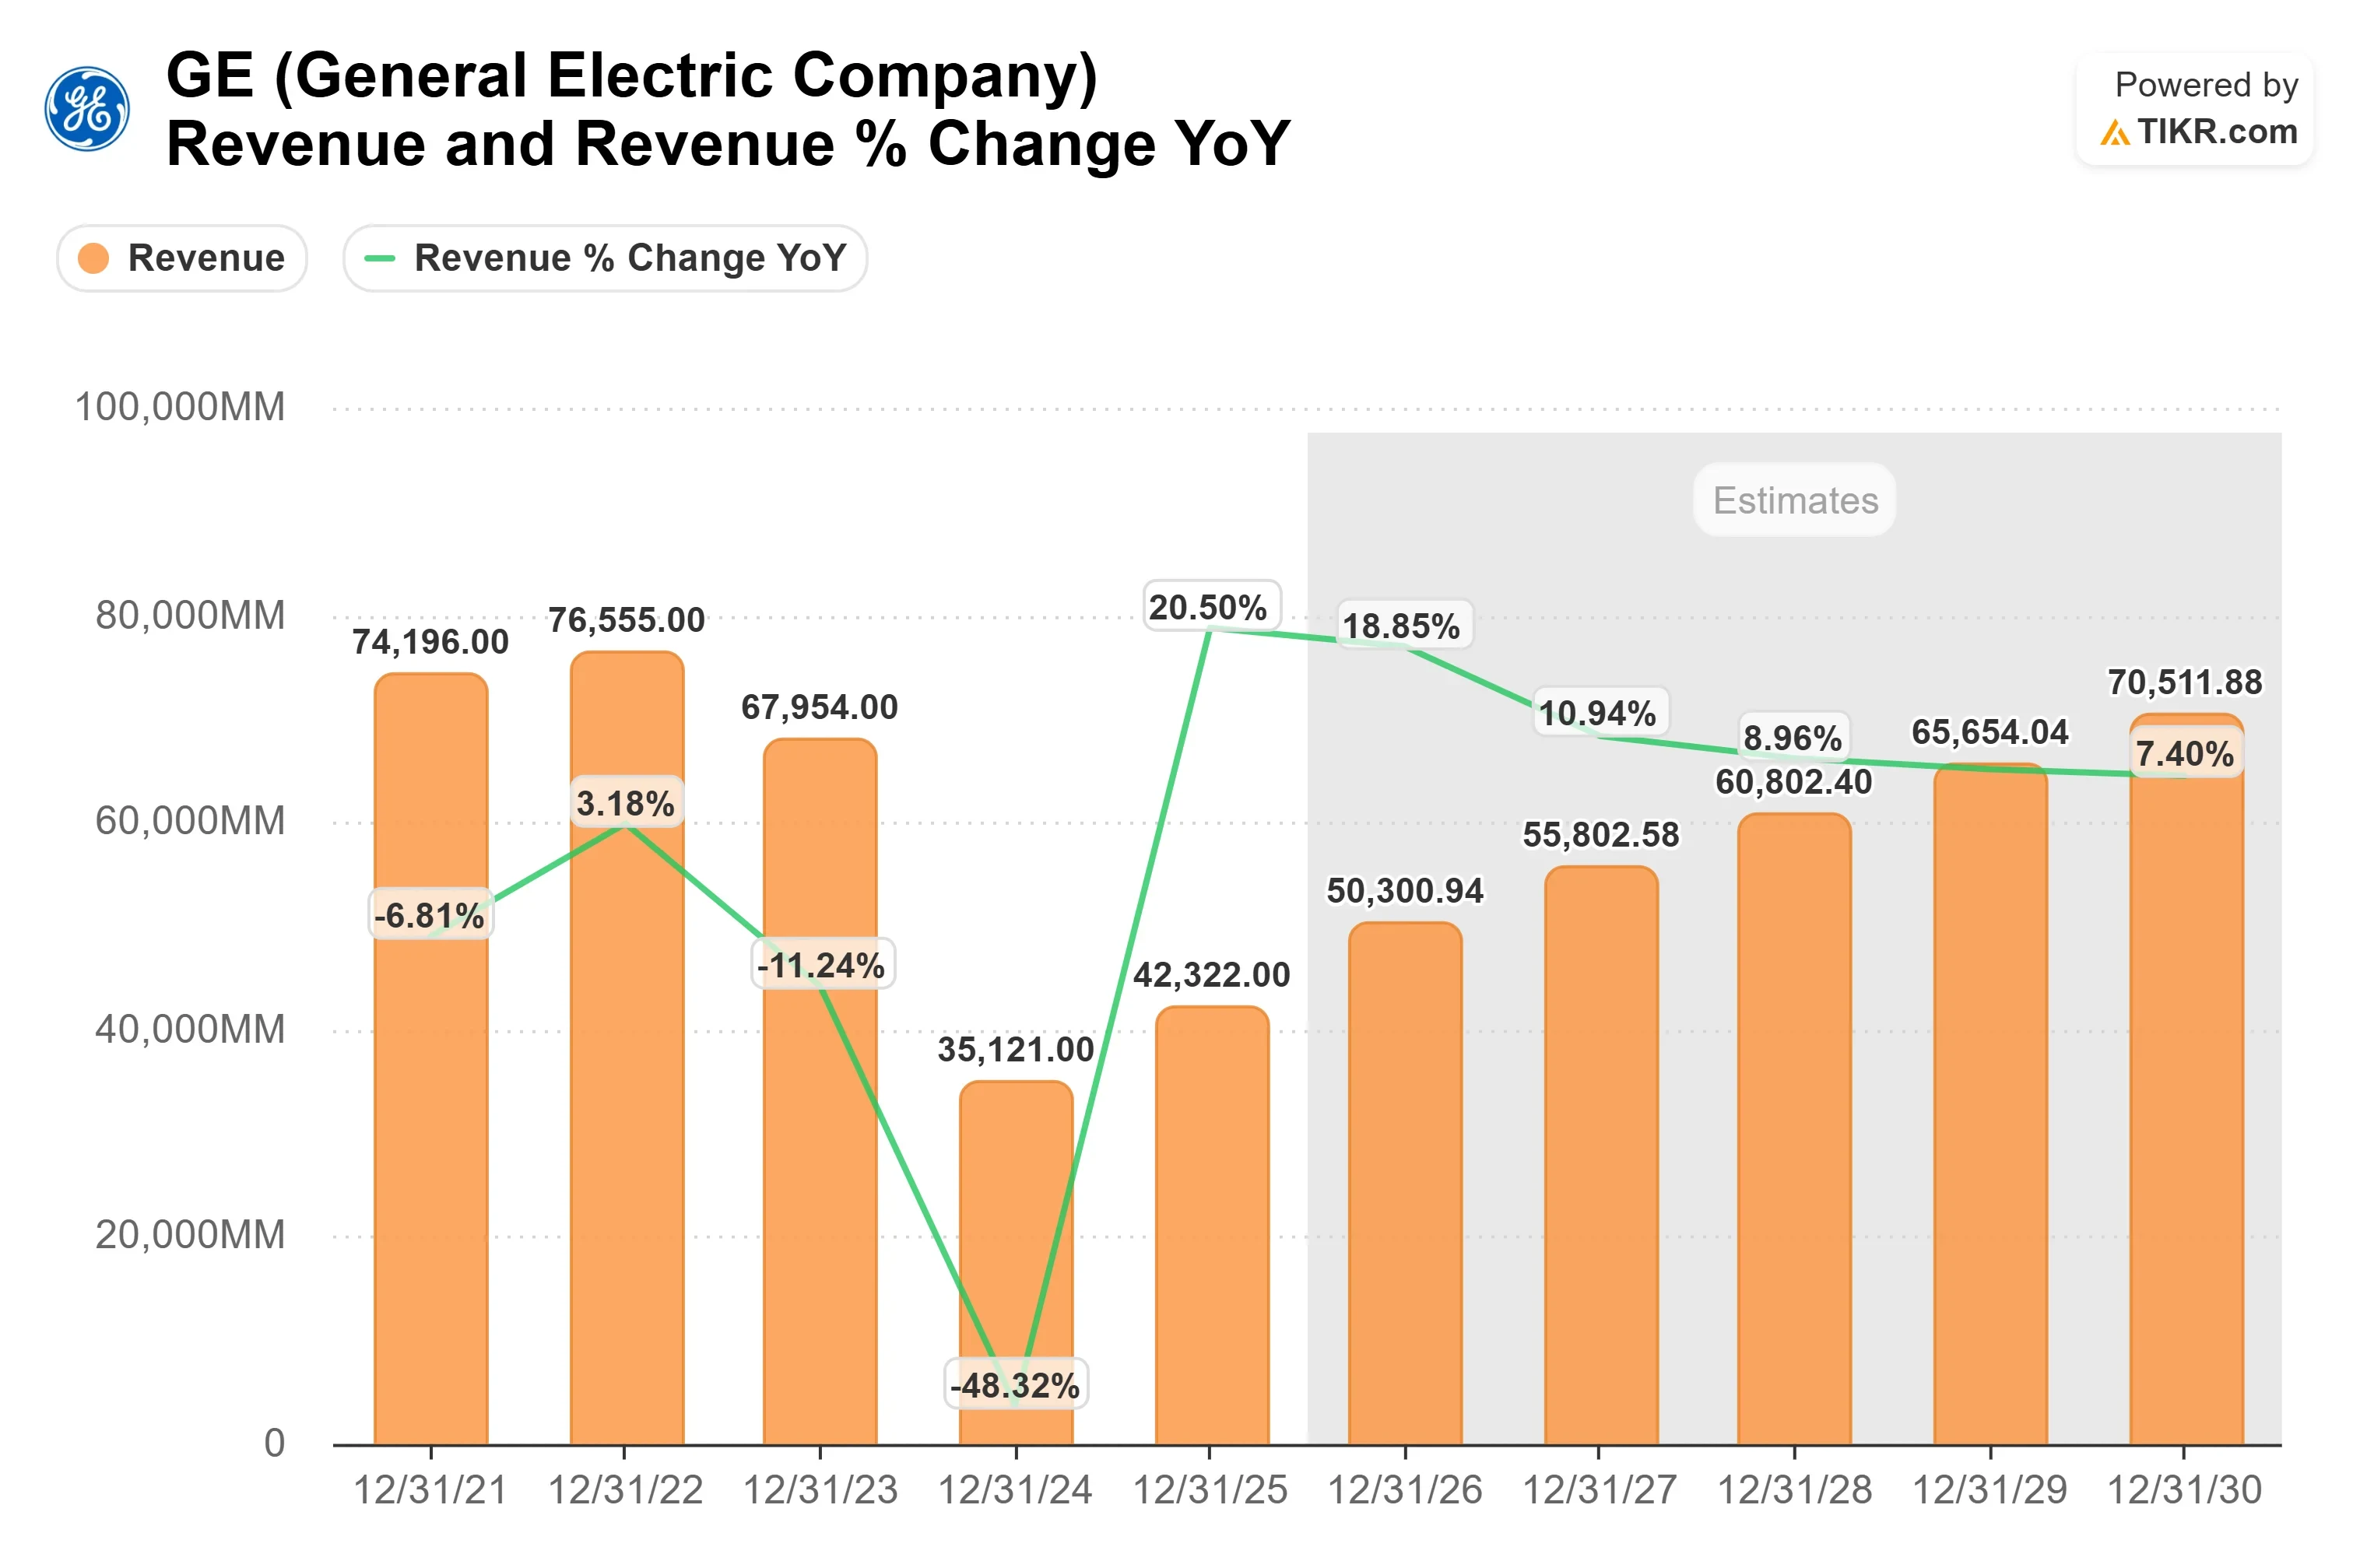
GE 에어로스페이스 주식의 과거 실적 및 향후 추정치 확인하기 (무료입니다!) >>>
CFM56 퇴역 속도, GE가 2026년 처음 계획했던 속도의 절반 수준
9월 17일, 라훌 가이 최고재무책임자(CFO)는 모건스탠리의 라구나 컨퍼런스에서 2026년 CFM56 퇴역률이 1.5%에서 2% 사이로 정착할 것이라고 말했습니다. GE의 첫 2026년 전망은 3%에서 4%를 가정했으며, 올해 초 2%에서 3%로, 봄에는 약 2%로 범위를 축소했습니다. 더 큰 격차는 더 먼 미래에 있습니다. 가이 CFO는 GE가 내부적으로 2027년과 2028년 수치의 기초로 퇴역률이 3%에서 4%에 도달할 것으로 예상했으나, "현재 추세를 바탕으로 그런 상황을 보지 못하고 있다"고 말했습니다.
가이 CFO는 퇴역률이 "내년에는 아마 3% 정도로 상승할 것"이라고 개략적으로 설명했습니다. 그는 발전용 전환으로 약 1% 포인트를 흡수할 수 있을 것이라고 말했는데, 엔진 100대가 약 1% 포인트의 퇴역률에 해당하며, FTAI Aviation(FTAI)이 연간 100대 이상의 CFM56 기반 발전용 터빈을 제작할 수 있다고 밝혔기 때문입니다. 발전소로 전환된 엔진은 중고 부품 시장에 공급되지 않아, 자재 부족을 유지하고 GE의 신규 예비 부품 판매를 지원합니다.
GE의 CFM56 작업의 약 80%는 20년 미만의 항공기에서 발생하는 반면, 퇴역은 일반적으로 오래된 항공기에 영향을 미치며, 가이 CFO는 2026년과 2027년의 CFM56 정비 작업이 "아마 2,300대보다 2,400대에 가까울 것"이라고 말했습니다.
전망에 대해 가이 CFO는 "엔진 제거가 내년 상반기에 두 자릿수, 10% 이상 증가할 것으로 예상하며, 이것이 우리가 가진 가시성"이라고 말했습니다. 제거는 향후 정비 작업을 촉진하므로, 이 가시성은 Melius의 높은 한 자릿수 성장 전망에 대한 첫 번째 검증 지표입니다.
주의할 점은 항공 운송량입니다. 가이 CFO는 2분기 항공 운송량이 감소했음을 인정하고 7월과 8월의 성장이 더뎠다고 말했습니다.
GE, 선행 이익 기준으로 Howmet 및 HEICO보다 낮은 가치 평가 거래 중
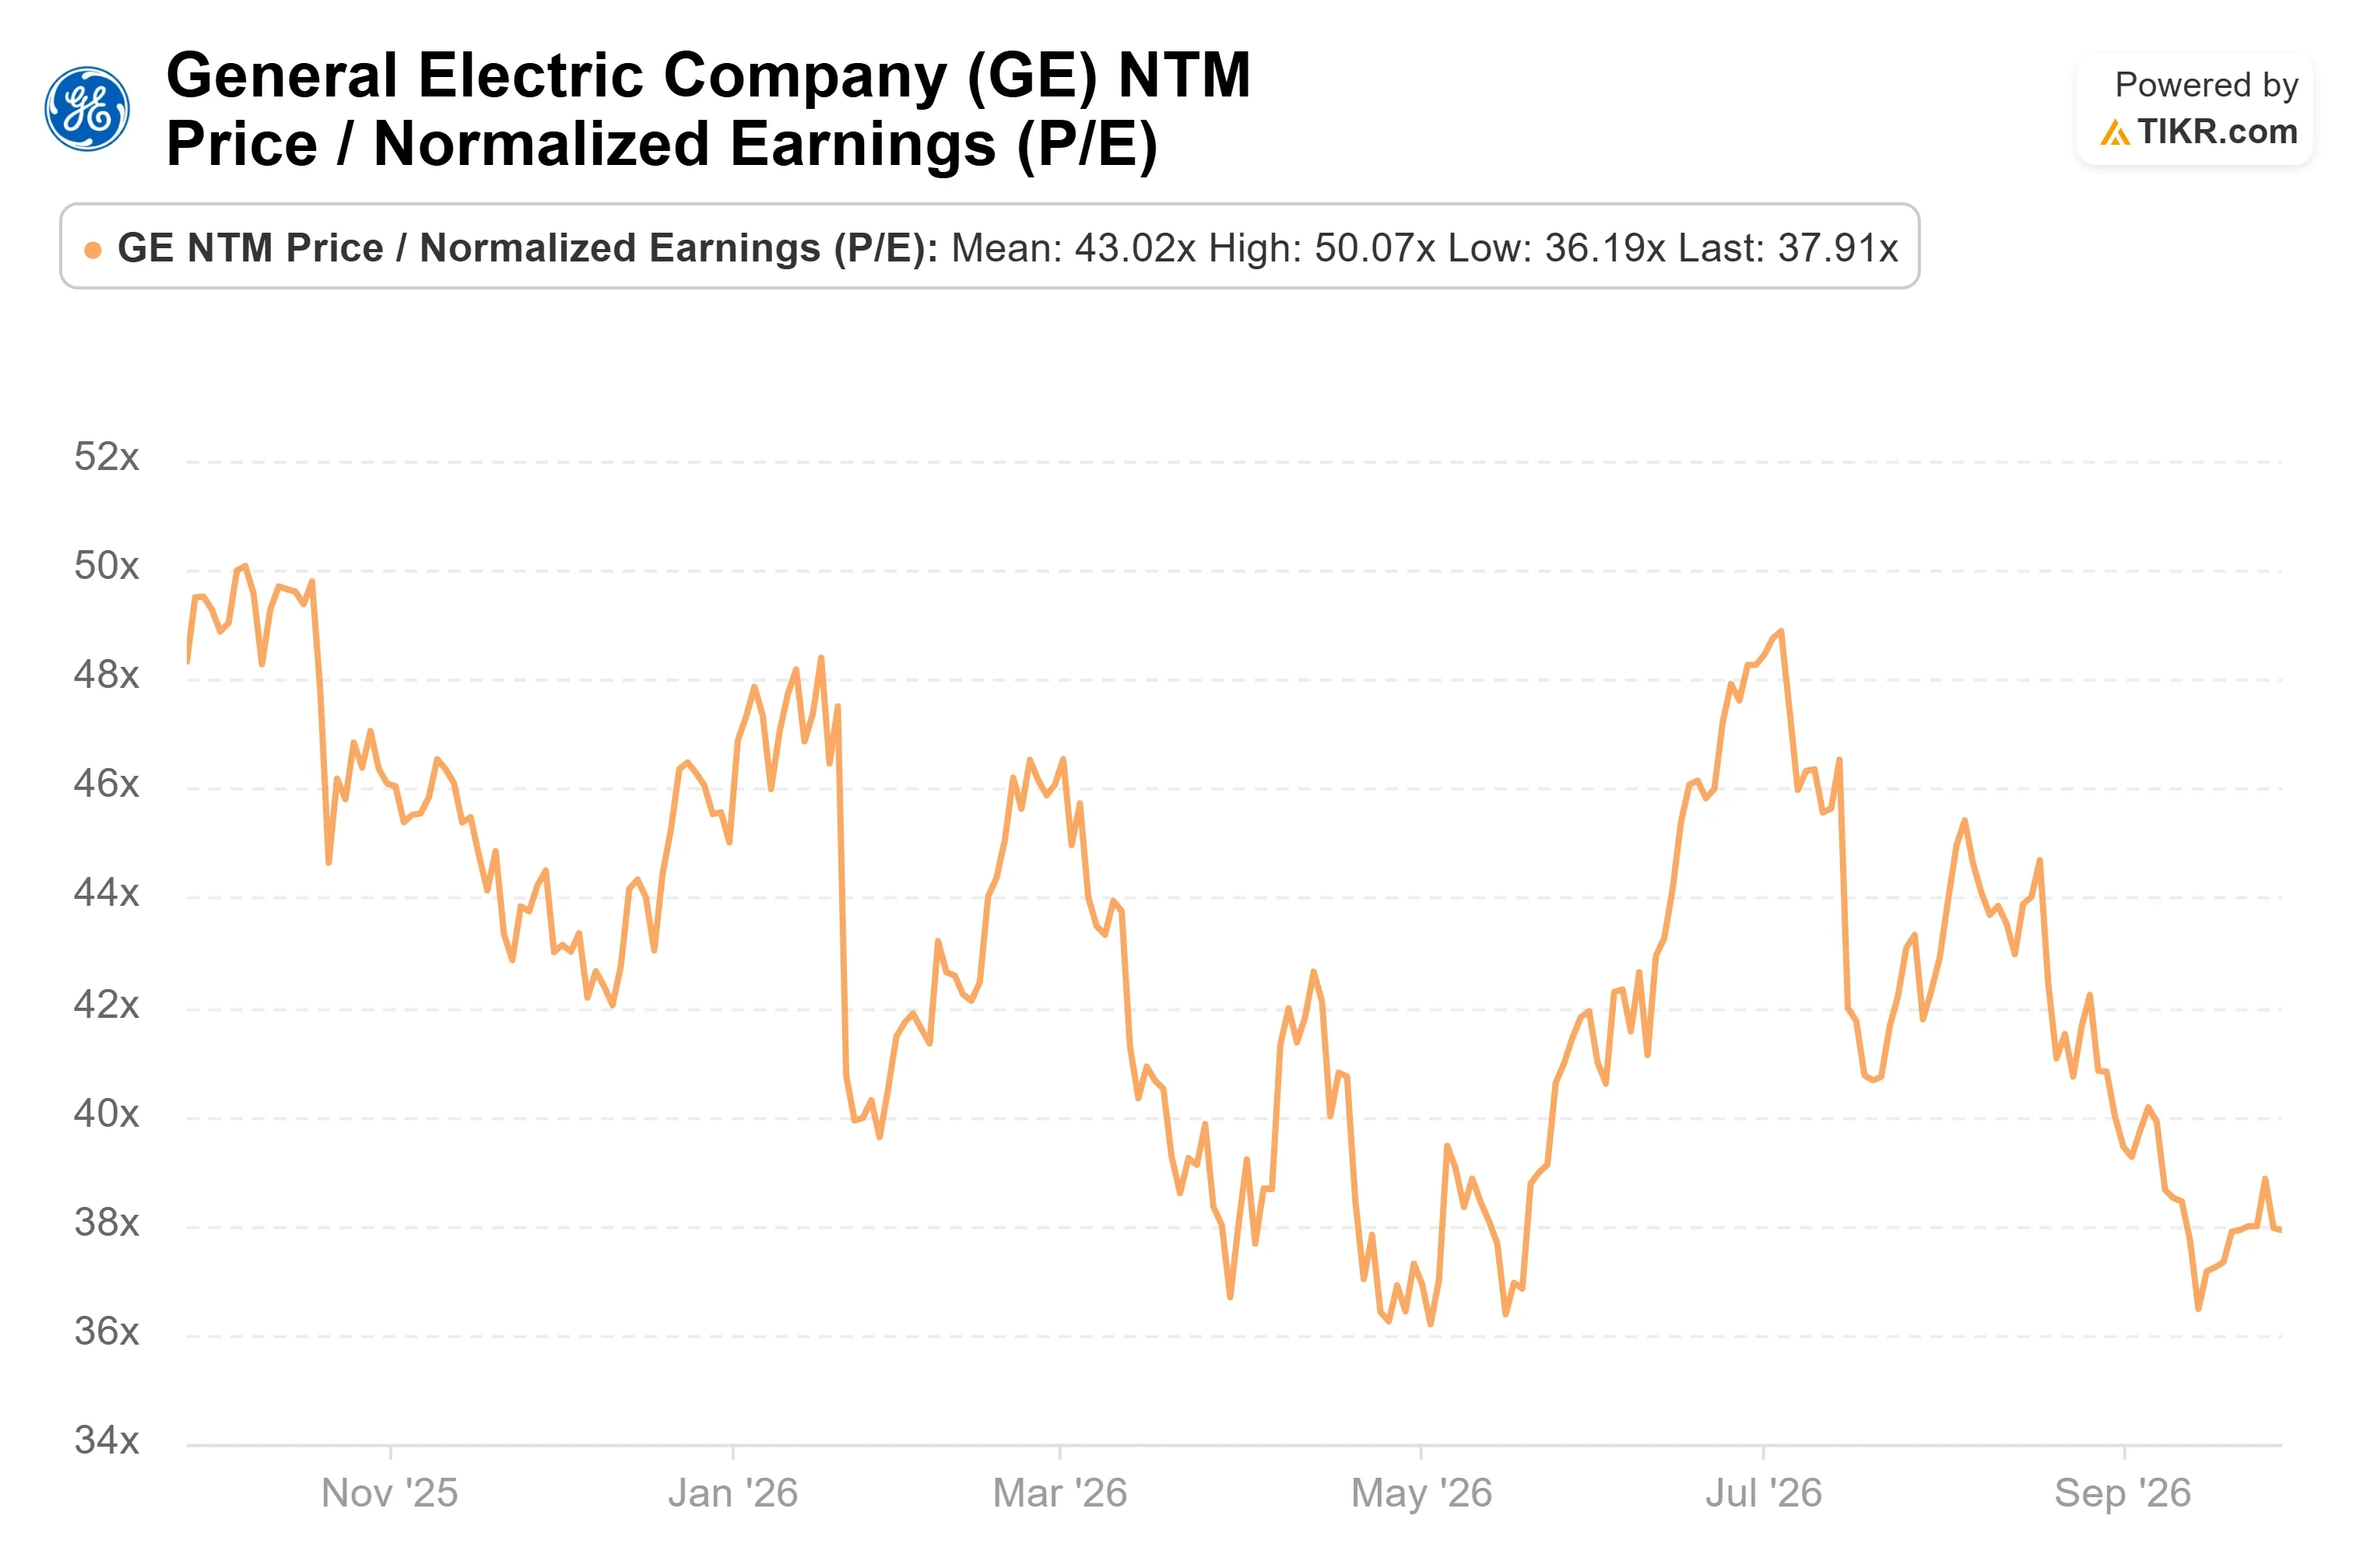
TIKR에 따르면 GE의 선행 주가수익비율(P/E)은 약 38배 근처로, 항공우주 부품 제조사 Howmet Aerospace(HWM, 약 40배)와 HEICO(약 44배)보다 낮지만, TransDigm(약 24배)보다는 높습니다. 선행 기업가치/EBITDA 기준으로 GE는 Howmet과 거의 비슷한 수준이며 HEICO보다 높아, 할인은 이익 배수에서는 유지되지만 모든 배수에서 그렇지는 않습니다. Jefferies는 3분기 실적 발표를 앞두고 목표가를 $455에서 $435로 낮추었으나 매수 등급은 유지했습니다.
TIKR에서 GE 에어로스페이스가 동종 업계 대비 어떻게 성과를 내는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
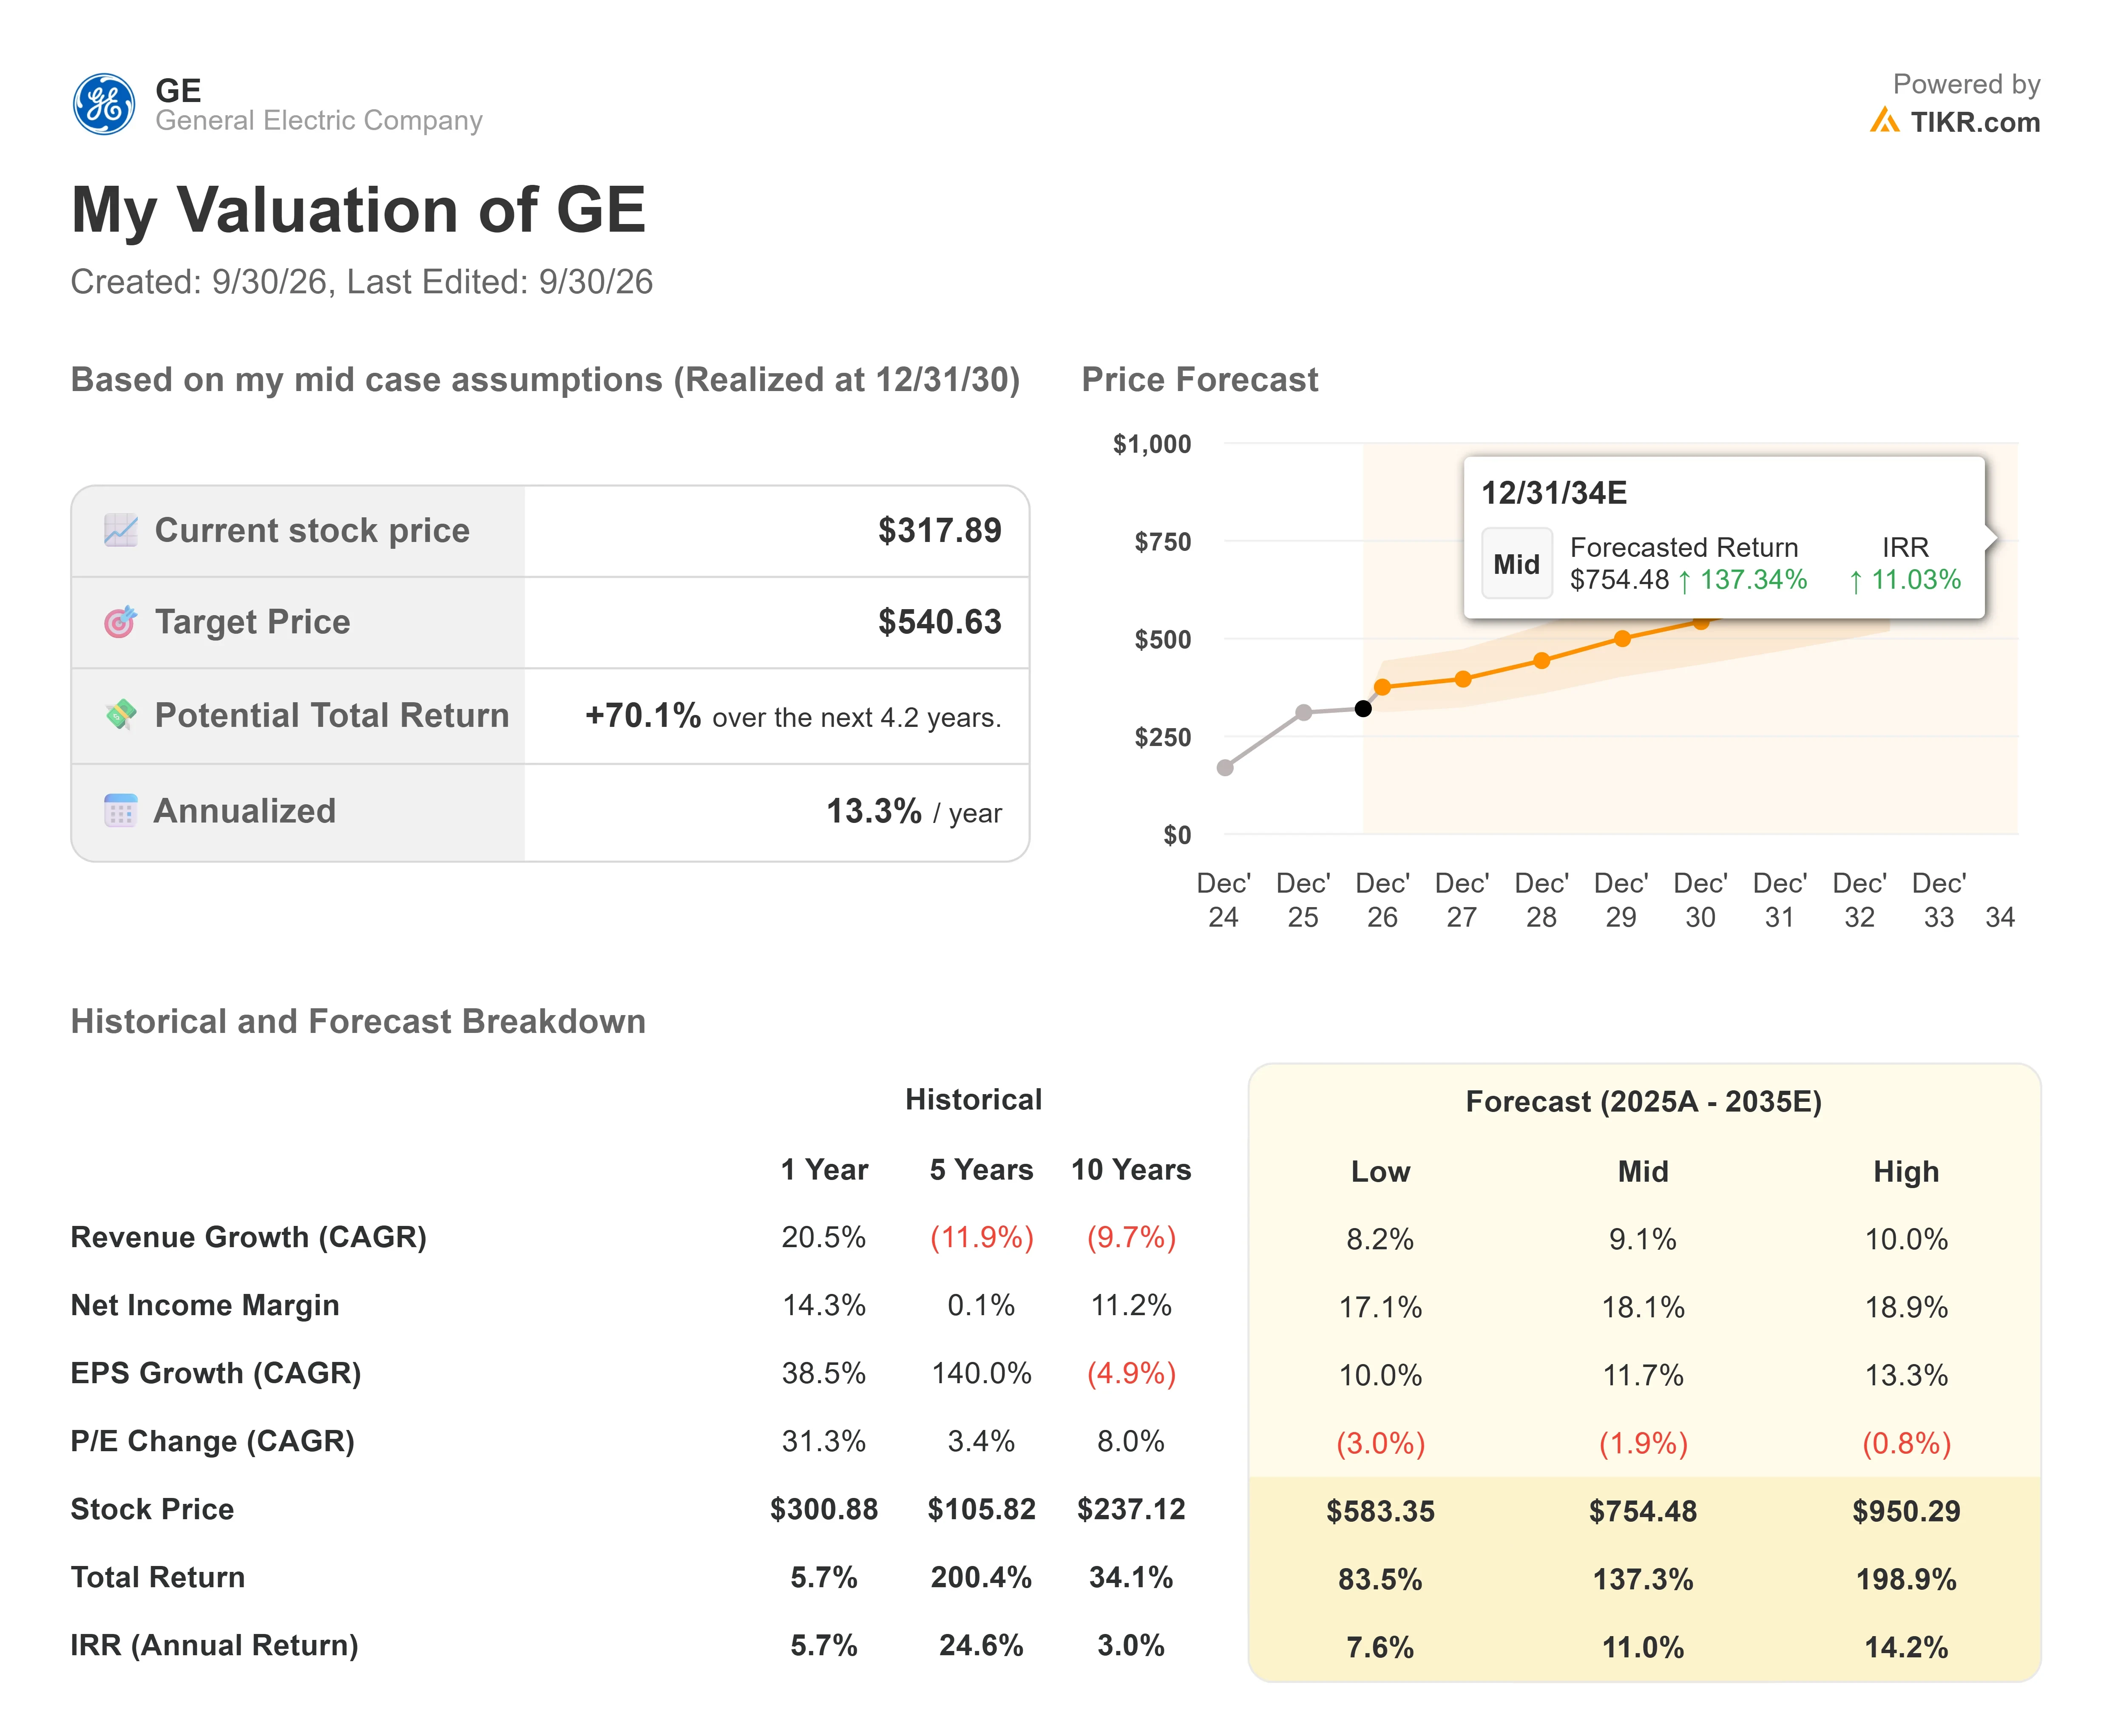
- 현재 가격: $317.89
- 목표 가격 (중간값): ~$540
- 잠재적 총 수익률: ~70%
- 연간 내부수익률(IRR): ~13% / 년
GE 에어로스페이스 주식에 대한 애널리스트들의 성장 전망 및 목표가 확인하기 (무료입니다!) >>>
TIKR 모델의 중간 시나리오는 GE를 2030년 12월 31일 기준 약 $540으로 평가하며, 이는 $317.89 대비 약 70%의 총 수익률, 즉 4.2년 동안 연간 약 13%에 해당합니다. 모델 카드에는 약 9%의 연간 매출 성장률, 약 18%의 순이익률, 그리고 2025년부터 2035년까지의 예측 기간 동안 연간 약 2%씩 축소되는 주가수익비율(P/E)이 나열되어 있습니다.
이러한 성장을 뒷받침하는 두 가지 동인이 있습니다. 첫 번째는 CFM56 정비 수요가 예상보다 오래 지속되고 있다는 점입니다. 두 번째는 GEnx인데, 가이 CFO는 2024년부터 2030년 사이에 설치 기반이 두 배로 늘어날 것으로 예상하며, 2022년 이후 판매된 엔진의 정비 작업 가격이 2019년부터 2021년까지 판매된 엔진보다 약 30% 높게 책정될 것이라고 말했습니다. 신규 부품 비용의 절반 미만으로 연간 20% 이상 성장하는 LEAP 부품 수리는 마진 전망을 뒷받침합니다.
상승 요인은 2027년 서비스 부문 성장이 GE의 장기 두 자릿수 추세를 넘어서는 데서 나오며, 가이 CFO는 이에 대해 누적 수요가 이를 실현할 수 있다고 말했습니다. 하락 요인은 Melius의 시나리오, 즉 더딘 애프터마켓 성장이 모델이 가정한 것보다 더 가파른 가치 평가 하락(디레이팅)과 만나는 경우입니다.
결론
GE는 투자자 관계 자료에 따르면 2026년 10월 20일에 3분기 실적을 발표할 예정이며, 가이 CFO는 2027년에 대한 더 자세한 내용은 10월과 1월에 나올 것이라고 말했습니다. 10% 이상 증가한 제거 수치로 뒷받침되는 두 자릿수 2027년 서비스 부문 전망은 Melius의 전망을 약화시킬 것입니다. 높은 한 자릿수 서비스 부문 성장을 암시하는 발언은 둔화가 이미 시작되었음을 시사하며, 배수가 계속 하락할 여지를 남길 것입니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 TIKR로 확인하고 스마트 머니를 따라가세요.
그렇다면 GE 에어로스페이스 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 GE 에어로스페이스의 잠재적 가치를 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
TIKR 무료 버전으로 GE 에어로스페이스 분석하기 →
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 돌을 더 많이 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식의 매수/매장을 권장하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!