


Lowe's株の主なポイント
- Lowe'sは第1四半期の売上高を231億ドルとし、前年同期比10%増、市場予想の229億ドルを上回った。
- 調整後希薄化EPSは3.03ドルとなり、前年同期の2.92ドルから増加、コンセンサス予想を約2%上回った。
- 調整後営業利益率は11.5%となり、前年同期比43ベーシスポイント低下。FBMおよびADG買収による希薄化が主因。
- TIKRのモデルは、2031年1月時点でのLOW株の価値を約324ドルと算定。これは現在の株価から約47%の総リターン(年率約9%)を意味する。
Lowe'sが適正価値を下回って取引されている一方で、買収に起因する利益率への圧力が一時的なものであるなら、そのストーリーは損益計算書に表れています。TIKRでLOWの完全な財務データを無料で確認 →
Lowe's株、DIY分野の逆風にもかかわらずプロ・オンラインが成長を牽引し第1四半期予想を上回る
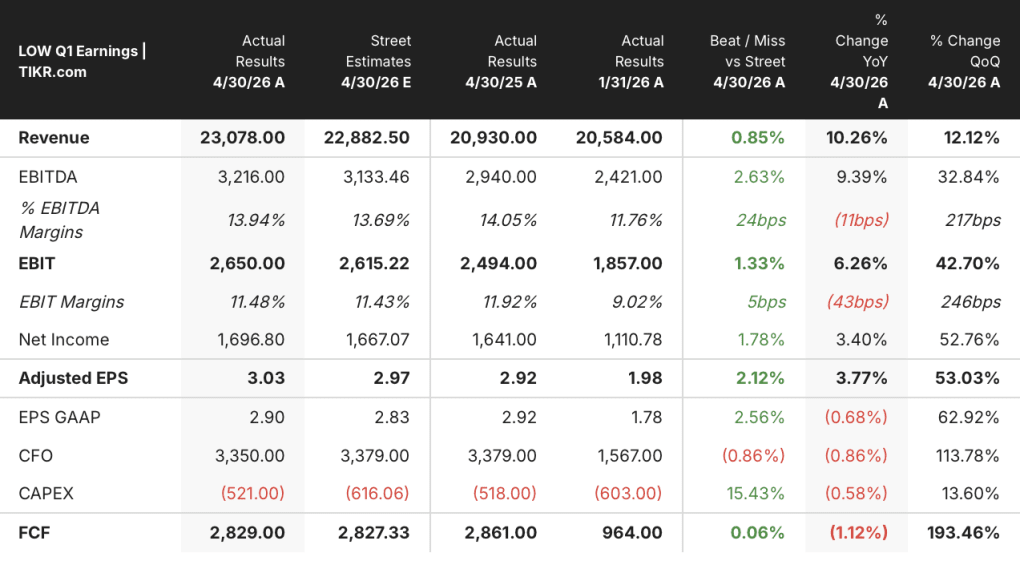
Lowe's Companies (LOW)は、2026年5月の決算発表で第1四半期売上高231億ドルを報告し、市場予想を上回った。同社はホームセンター事業者として、同店舗売上高のプラス成長を4四半期連続で達成した。
同社は米国で2番目に大きいホームセンター事業者であり、DIY消費者とプロの請負業者の両方に製品とサービスを販売している。
同四半期の同店舗売上高は0.6%増加した。2月は冬の嵐により伸びが鈍化したが、3月にかけて急加速した。
オンライン売上高は第1四半期に15.5%成長し、これは会員プログラムの強化、フルフィルメントの改善、および同社のAI搭載ショッピングアシスタント「Mylow」によるものだ。
Mylowは現在、月間100万件以上の顧客からの問い合わせを処理しており、Marvin Ellison CEOは、Mylowを利用するオンライン顧客のコンバージョン率が、利用しない顧客の3倍であると指摘した。
プロ向け事業、ホームサービス、家電製品も四半期の成長に貢献し、高額なDIY裁量品カテゴリーでの継続的な圧力を部分的に相殺した。
Ellison CEOはマクロ環境の緊張感を直接的に捉え、第1四半期決算説明会で次のように述べた。「DIY分野がかつてない経済的圧力に直面している環境において、我々は4四半期連続でプラスの同店舗売上高を達成した。」
経営陣は、2026会計年度通期の業績見通し(売上高920億~940億ドル、調整後希薄化EPS約12.25~12.75ドル)を再確認した。
新築住宅および商業建築を対象とした建材流通事業であるFoundation Building Materials (FBM) および Artisan Design Group (ADG) の買収は、統合が順調に進んでおり、住宅着工件数の回復に伴う需要を取り込む態勢が整っている。
第1四半期の議事録は、住宅市場の停滞期を乗り切りながら回復期に向けた能力構築を進める企業の姿を示しています。TIKRでアナリストがLOWの収益軌道をどのようにモデル化しているかを無料で探る →
Lowe'sの売上総利益率、買収による損益計算書の希薄化で第1四半期に圧迫

Lowe'sの売上総利益率は第1四半期に縮小した。FBMおよびADGの買収により、構造的に低い利益率の売上が損益計算書に組み込まれたためだ。
四半期の売上総利益率は32.7%となり、前年同期の33.8%から低下した。
売上高が前年同期の209億ドルから231億ドルへ11%増加したことは、その下にある希薄化のメカニズムを覆い隠している。
売上総利益は第1四半期に75.4億ドルに達し、前年同期四半期から8%増加した。
販売費および一般管理費(SG&A)は四半期で44.2億ドルで横ばい、営業費用全体は前年の44.9億ドルから49.9億ドルに増加した。
営業利益は25.5億ドルとなり、前年同期比約2%増加した。
営業利益率は、前会計年度第1四半期の11.9%から11.1%に圧迫された。主な要因は、原資質の悪化ではなく、買収に起因する希薄化である。
Brandon Sink CFOは、社内資金による業務効率化プログラムである恒久的生産性向上(PPI)イニシアチブが相殺効果をもたらし続けており、買収による利益率の希薄化は2026会計年度後半に前年同期比効果が解消されると見込まれることを確認した。
Lowe'sの売上総利益率はFastenalに12ポイント劣るが、Home Depotとは1ポイント未満の差

Lowe'sは直近四半期で売上総利益率33%を記録し、Home Depot (HD) の33%とほぼ同じ、Fastenalの45%から約12ポイント低い水準となった。
Lowe's対HDの差は、データに示されている全期間を通じて、両社が1ポイント以内の範囲に収まっており、実質的に横ばいが8四半期続いている。
一方、Fastenal (FAST) の構造的な12ポイントの売上総利益率優位性は、根本的に異なるビジネスモデル(高利益率のファスナーとサプライチェーンサービスに基づく産業用流通)を反映しており、この差はLowe'sの価格設定力に対する競争上の非難というより、ビジネスモデルの比較である。
Lowe's株にとってより意味のあるシグナルは、2027会計年度第1四半期の売上総利益率33%が、Home Depotの33%とほぼ正確に一致していることだ。これは、損益計算書に見られる買収による圧迫が、2つのホームセンター事業者の間に構造的な格差をまだ生み出していないことを意味する。
Lowe's株は割安か?TIKRの324ドル目標価格は、利益率が回復すれば47%の上昇余地を示唆
TIKRのモデルは、2031年1月時点でのLowe'sの価値を約324ドルと算定している。これは現在の株価220ドルから約47%の総リターン(年率約9%)を意味する。

この目標価格の信頼性は、損益計算書に示された買収に起因する売上総利益率の圧迫が、FBMとADGの前年同期比効果が解消されるにつれて反転するかどうかにかかっている。
Lowe'sの営業レバレッジのストーリーは既に見え始めており、売上高が前年同期比20億ドル以上拡大したにもかかわらず、PPIイニシアチブによりSG&Aは横ばいを維持している。この構造的なコスト規律が、TIKRの目標価格が継続を前提とする損益計算書上のメカニズムである。
売上総利益率が買収完了前にLowe'sが維持していた33%~34%の範囲に向けて回復すれば、目標価格を支えるために必要な営業利益の拡大は、既に整っているコストベースから直接的に導かれる。
ウォール街の最高のアイデアは長く隠れたままではいられません。TIKRで、何千もの銘柄についてアナリストの格上げ、決算の上方修正、売上高サプライズを発生直後に無料でキャッチ →
Lowe's Companies, Inc.に投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データへの無料アクセスを提供します。
Lowe's Companies, Inc.株を呼び出せば、何年分もの過去の財務データ、今後数四半期の売上高と収益に関するウォール街アナリストの予想、時系列でのバリュエーションマルチプルの動き、目標株価が上昇傾向か下降傾向かがわかります。
Lowe's Companies, Inc.を、あなたのレーダーにある他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。


