


Vertiv株の主要統計
- 現在の株価: $206.08
- 目標株価(中間): ~$458
- アナリスト平均目標株価: ~$334
- 潜在トータルリターン: ~122%
- 年率化IRR: ~21% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り銘柄の潜在的上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
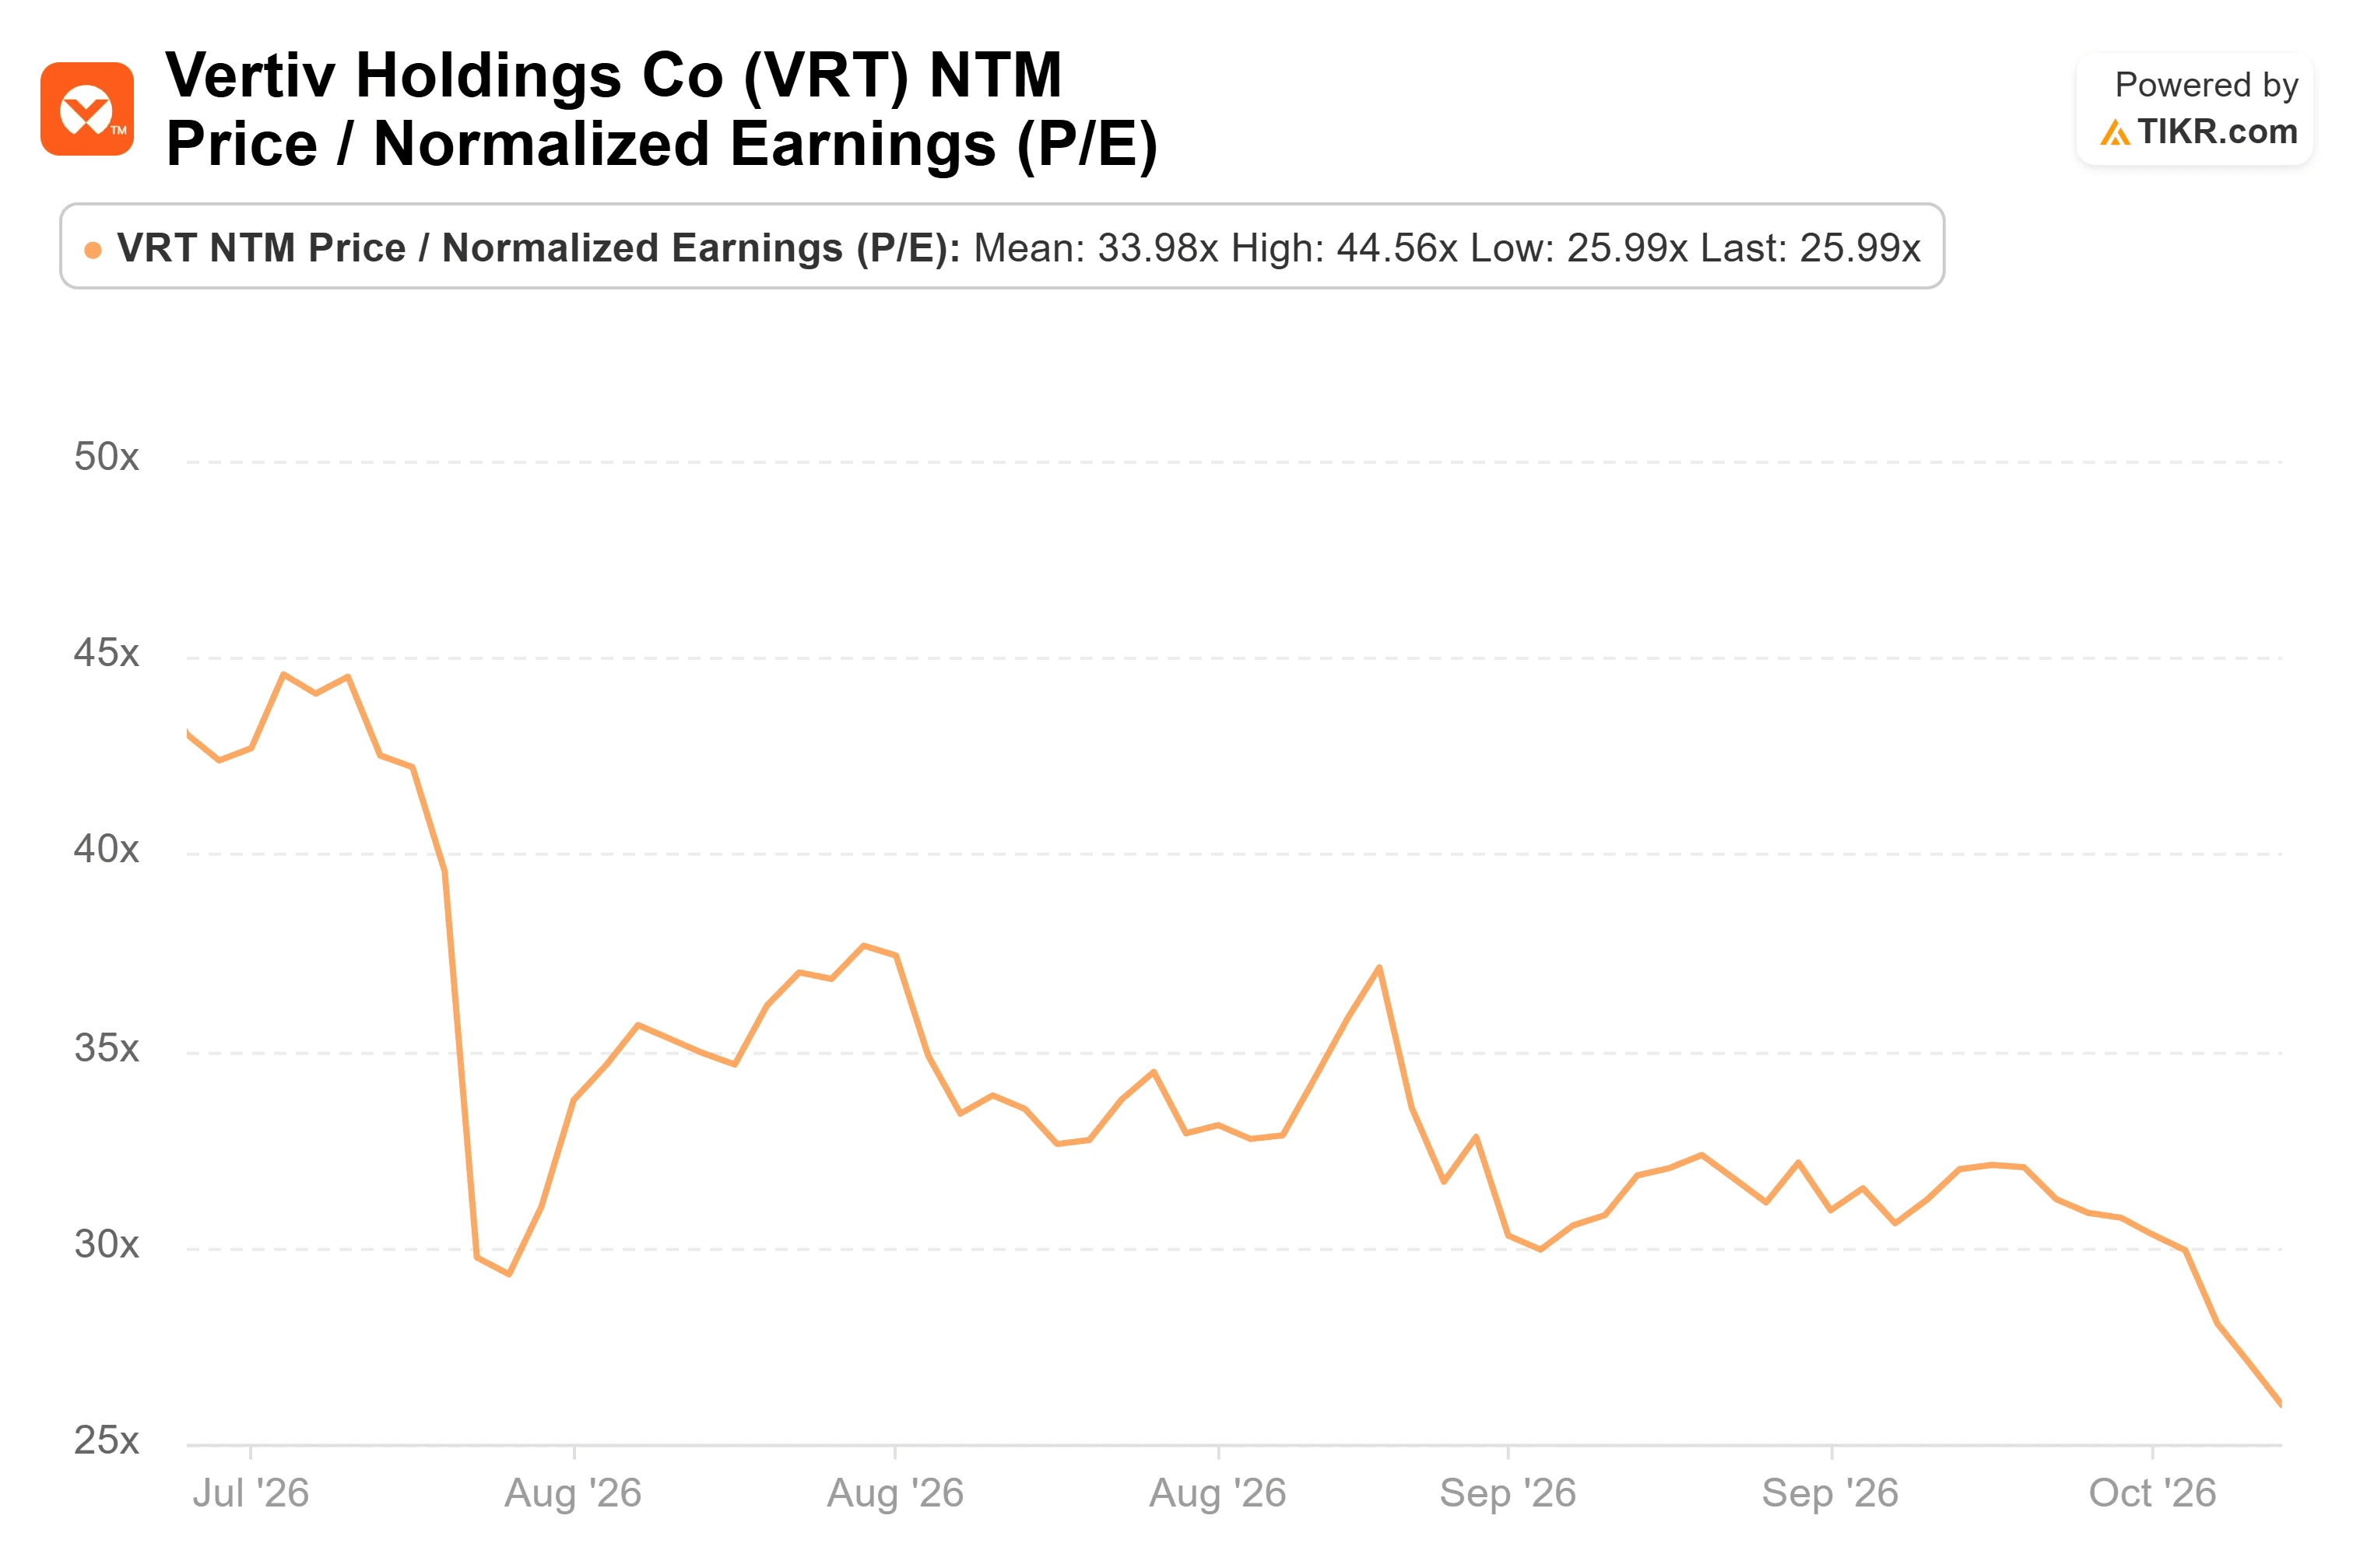
Vertiv Holdings (VRT) は、利益予想が上昇しているにもかかわらず、TIKRが示す2025年9月以降の四半期末のどの時点よりも低いフォワード倍率で取引されています。同社の今後12ヶ月のP/Eレシオは、6月30日の約49倍から、10月19日の終値$206.08時点で約26倍に低下しました。ほぼ同じ期間に、NTMのEPS予想は約$6.80から約$7.90に上昇しました。
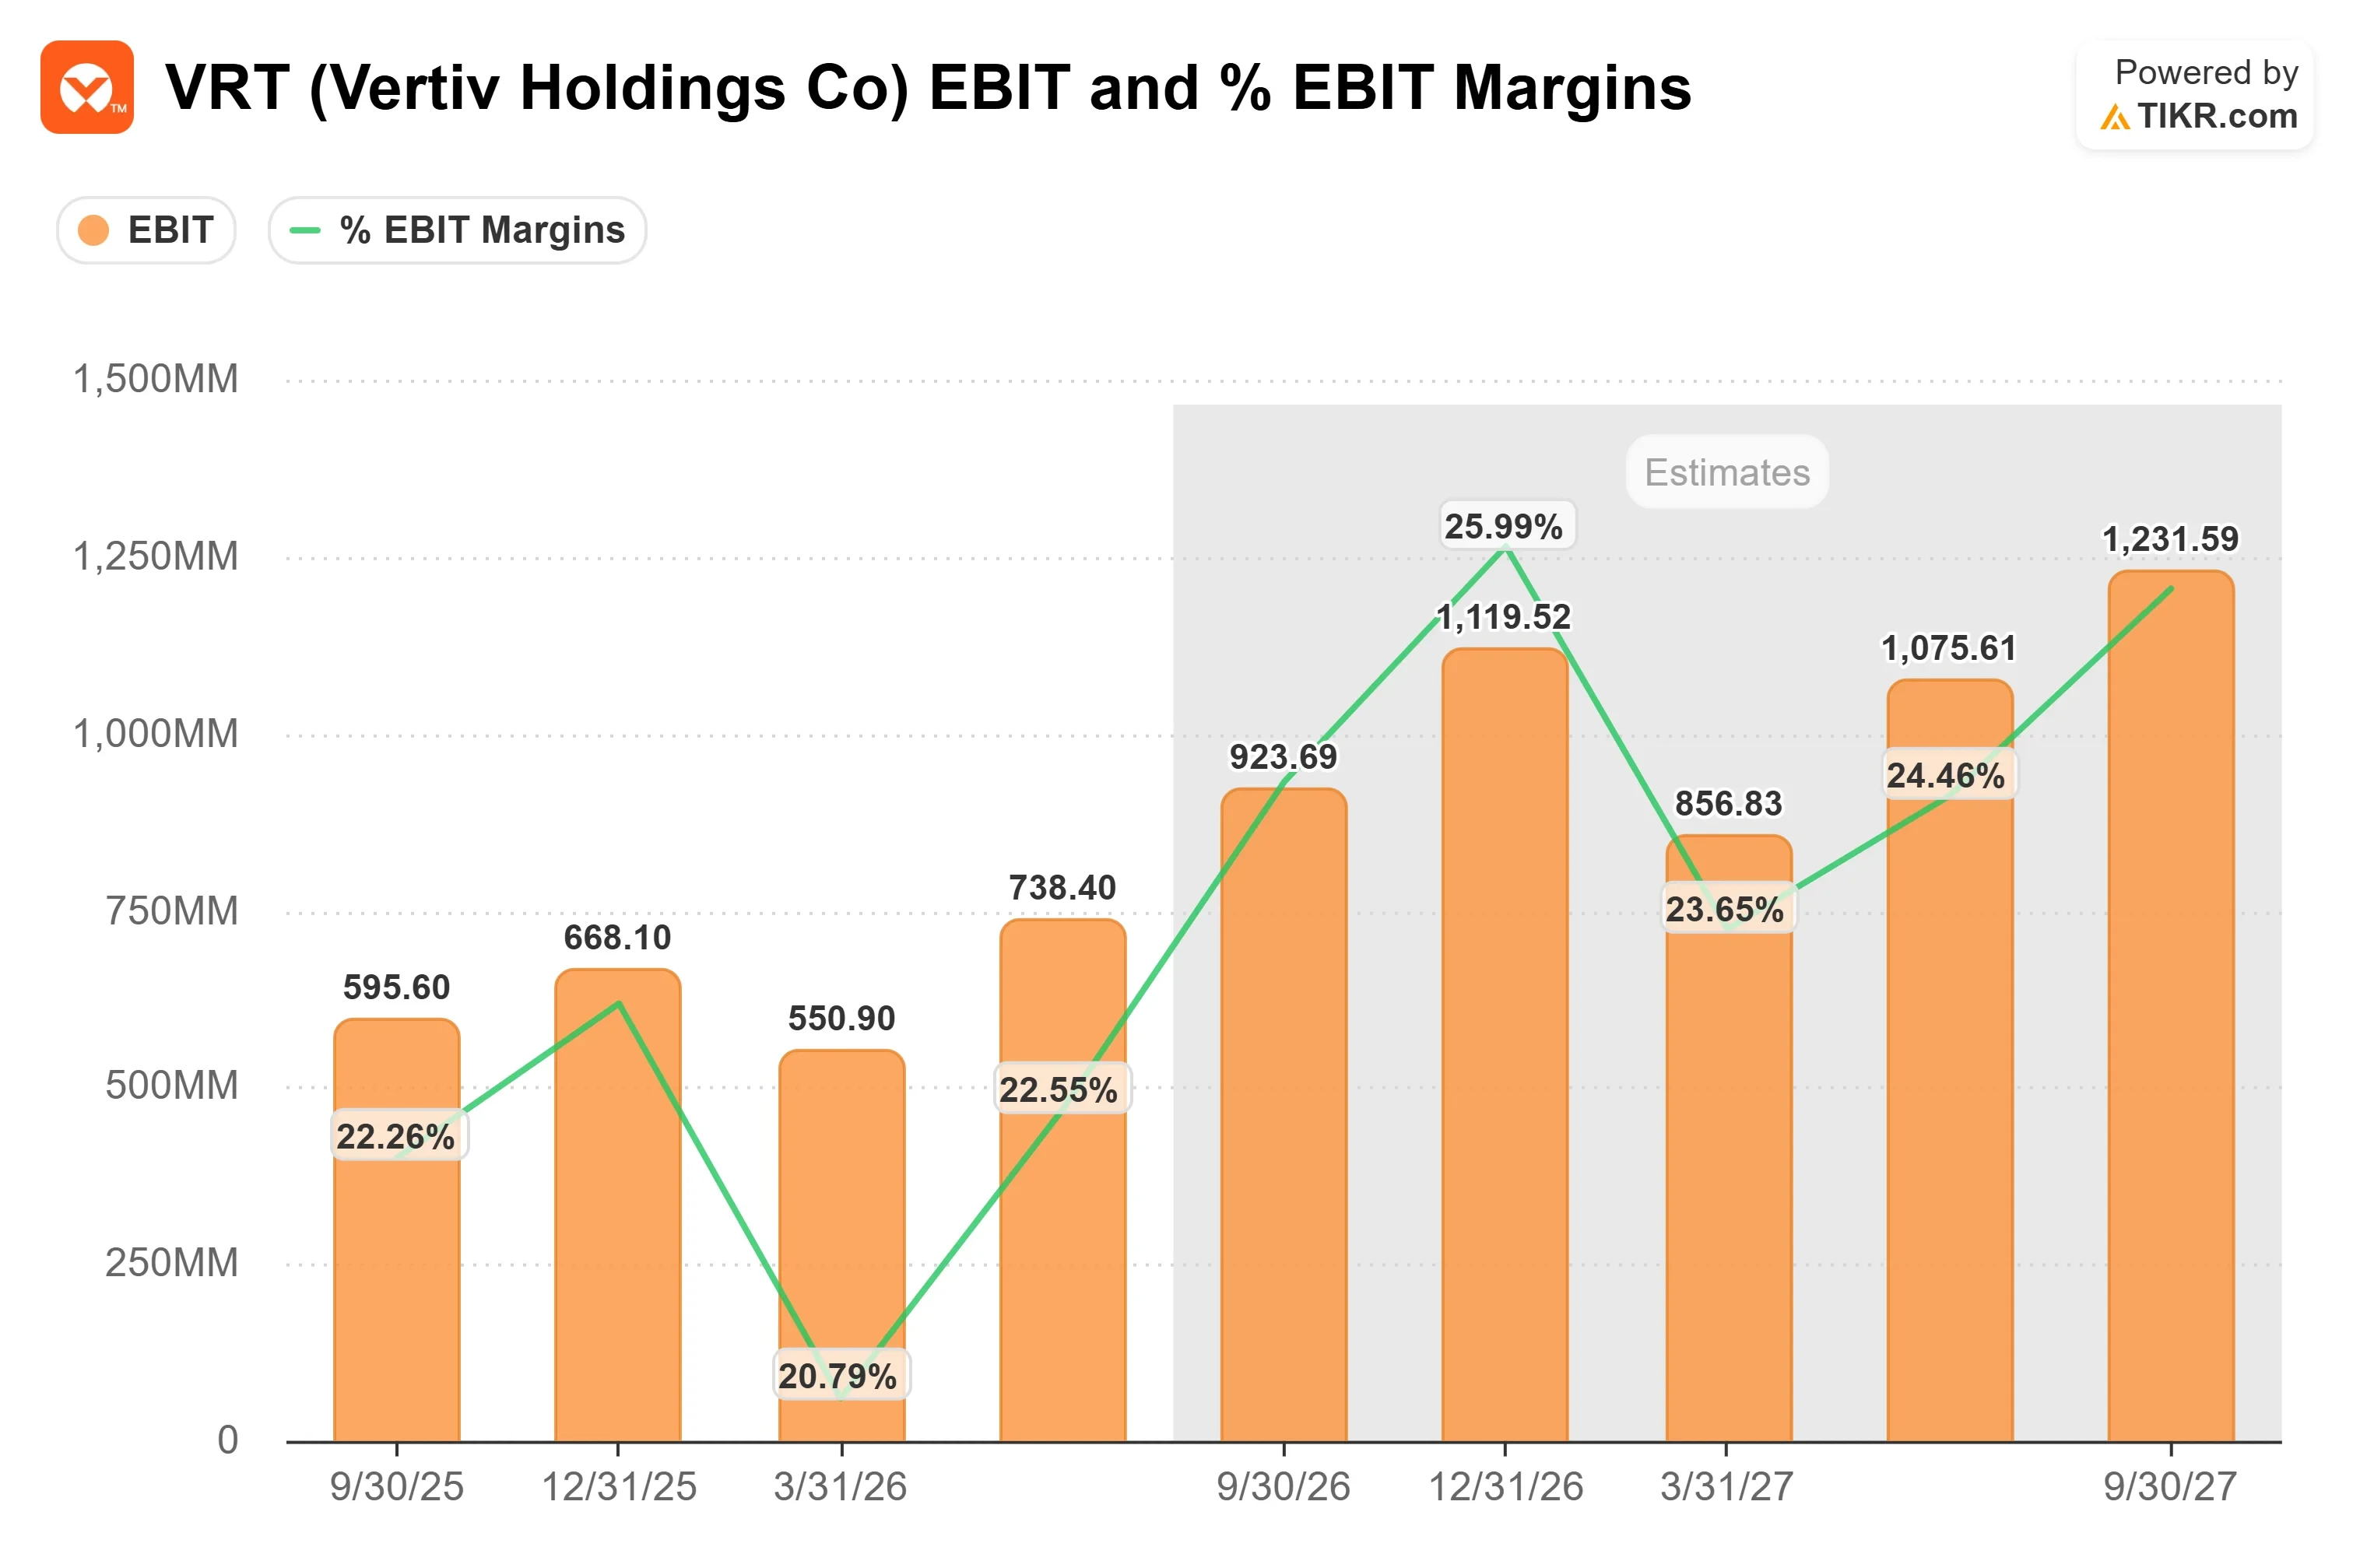
第3四半期決算は10月28日の市場開け前に発表され、決算リリースはVertivのIR資料と共に公開されます。CFOは既に、マージン改善の多くがどこから来ると期待しているかを示しています。
CFOは工場に言及し、その後Vertivは工場運営責任者を変更
9月8日のゴールドマン・サックス・コミュナコピア+テクノロジー・カンファレンスで、CFOのクレイグ・チェンバリン氏は、Vertivの2030年までに27%超を目指す調整後営業利益率目標を、ボリューム・レバレッジと、工場における労働、間接費、購買の生産性に結び付けました。工場の生産性については、「過去において、我々が本来可能であったほど効果的ではなかった分野がいくつかあったと言えるでしょう」と述べました。価格設定も引き続き貢献するだろうが、おそらく規模は小さいだろうと付け加えました。
10月5日、Vertivはマイケル・レシャ氏(前ステランティス・グローバル射出成形・プレス部門責任者)を、製造・ロジスティクス・オペレーショナル・エクセレンス担当エグゼクティブ・バイス・プレジデントに任命しました。前任者のアンダース・カールボーグ氏は特別オペレーション・プロジェクト担当に異動し、移行をサポートします。同社はこの変更をマージンと関連付けてはいませんが、チェンバリン氏の発言と結びつけるのは推論です。
チェンバリン氏はまた、製品ミックスリスクにも言及しました。製品のマージンはサービスよりわずかに低いため、製品がサービスを上回る成長をするとマージンが希薄化する可能性があります。Vertivはこれを相殺するため、サービスを同程度のペースで成長させる計画です。
Vertiv株の過去の実績と将来予想をTIKRで確認しましょう(無料です!) >>>
決算発表前の3つの目標株価引き下げと1つの売りレーティング開始
AIインフラ株は、10月14日以降インフレデータの高まりが利上げ観測を強め、インフラ構築の資金調達への懸念を高めたことで下落しました。Vertivは10月16日に3.88%下落し(この日は会社発表なし)、10月19日の終値は$206.08でした。これにより、TIKRのドローダウン指標におけるピークから約45%下落した水準となりました。
RBCは10月14日に目標株価を$337から$323に、みずほは10月15日に$300から$280に、モルガン・スタンレーは10月16日に$350から$330に引き下げました。3社ともポジティブなレーティングは維持しました。みずほの引き下げは、決算発表前の電気機器銘柄全体でのモデル調整を反映したものと報じられています。
前回の決算発表が依然として株価に重くのしかかっています。第2四半期の売上高32.7億ドルはコンセンサスを3.22%下回り、7月29日に株価は17.26%下落しました。その後続いた売りは9月まで続きました。ハーゲンス・バーマンやポメランツを含む複数の法律事務所が、この四半期に関連する調査を開始したと発表していますが、その主張は立証されていません。
約26倍のNTM益回りで、Vertivは現在イートン(ETN)と同水準、約44倍のGEヴェルノバ(GEV)を下回り、6社のピア・メディアンの約24倍を上回っています。
TIKRでVertivが競合他社と比較してどのようなパフォーマンスを示しているか確認しましょう(無料です!) >>>
TIKRアドバンストモデル分析
- 現在の株価: $206.08
- 目標株価(中間): ~$458
- 潜在トータルリターン: ~122%
- 年率化IRR: ~21% / 年

アナリストの成長予測とVertiv株の目標株価を確認しましょう(無料です!) >>>
中間シナリオは、モデルカードが2030年12月31日時点で価格を設定する唯一のケースです。$206.08から、約$458を指し示しており、これは約122%のトータルリターン、または4.2年間で年率約21%に相当します。
2025年から2035年までの予測に設定されたその前提条件には、約15%の年間売上高成長、約20%の純利益率、および年率約2.5%縮小するP/Eが含まれます。これは、リターンが倍率の回復に依存していないことを意味します。
主なリスクは、工場の生産性がボリューム成長に遅れをとり、マージンを上限付けることです。27%の営業利益率目標へのより速い進展が上振れ要因であり、さらなる倍率圧縮が下振れ要因です。
結論
Vertivは第3四半期の調整後営業利益を8億9800万ドルから9億3800万ドル(マージン24%から25%)、売上高を36.5億ドルから38.5億ドルと予想しています。コンセンサスEBITは既に約9億2400万ドルと、中間値9億1800万ドルを上回っているため、その水準の結果は期待に沿うだけです。
9億3800万ドルを超える利益と、レシャ氏の下での工場生産性に関するコメントは、工場マージン改善のケースを支持するでしょう。9億1800万ドルを下回る結果は、26倍の益回りが底値のように見えなくするでしょう。
億万長者投資家がどの銘柄を買っているかTIKRで確認し、スマートマネーを追いかけましょう。
では、Vertiv株の実際の価値はいくらなのでしょうか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Vertivの価値がいくらになるか確認できます。ウォールストリートのコンセンサス予想から始めることも、あなた自身のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社の分析は、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


