主なポイント
- TSMC株は10月に11%下落し、その大部分は2つのセッションで発生した:10月21日のLam Researchレポート後の半導体株売りと、10月29日のインテルの弱気な業績見通し発表後だ。
- TSMC自身のニュースは良好だった:過去最高の467億ドルの四半期業績、第4四半期の業績見通しが523億ドルから543億ドル、そしてAIチップパッケージングの価格を最大20%値上げしたとの報道があった。
- 主なリスクはTSMCの顧客にある。AIへの資金供給が逼迫したり、より効率的なモデルがより少ないチップを必要とするようになれば、TSMCが今年600億ドルから640億ドルをキャパシティ拡大に費やす一方で、受注が鈍化する可能性がある。
- 1株当たり利益(EPS)は2025年から2027年にかけて2倍以上になると予想されており、株価は通常の倍率を下回って取引されているため、今回の売りはTSMCが1月中旬に発表する業績の前に買いを入れるチャンスのように見える。
台湾積体電路製造(TSMC)(TSM)株は10月に11%下落したが、その原因のほとんどはTSMC自体にはなかった。
2つのセッションが下落の大部分を占めた。半導体株は10月22日、Lam Researchが供給不足により12月四半期の見通しを下方修正したと発表した翌朝に売られ、TSMCは約4.5%下落した。その後、インテル(INTC)が10月29日の市場終了後に弱気な業績見通しを発表し、TSMCは10月30日に約6%下落した。この広範な半導体株売りはNvidia(NVDA)やアドバンスト・マイクロ・デバイセズ(AMD)(AMD)も巻き込んだ。この2日間を除けば、TSMC株は月間でほぼ横ばいだった。

インテルの問題はサーバーではなくPCにある
インテルの第3四半期売上高は21%増の165億ドルとなり、データセンター売上は78%増の73億ドルに跳ね上がった。問題はPCにある。インテルは第4四半期売上高を150億ドルから160億ドルと予想し、CFOのデビッド・ジンスナーは「PCの減速は少なくとも来年前半まで続く」と見ていると述べた。インテル株は10月に47%下落した。
供給はもう一つの側面だ。CEOのリップ・ブー・タンはリリースで、インテルの当面の優先事項は「Xeonファミリーに対する並外れた需要を満たすための追加供給を確保すること」だと述べた。インテルは長年、TSMCからファウンドリ顧客を奪おうとしてきたが、自社のサーバーチップすら十分に製造できない会社がその立場に立つのは弱い。
TSMCは史上最高の四半期を記録したばかり
10月15日、TSMCの第3四半期売上高は過去最高の467.2億ドルを記録した。これは2025年第3四半期比で41.2%の増加であり、会社が示した業績見通しレンジの上限を上回った。粗利益率は66.4%で、2ナノメートルチップはすでにウエハー収益の8%を占めている。
第4四半期の業績見通しは、中間値で前年同期比約58%の成長を示しており、TSMCは現在、通年での米ドル建て成長率を約44%と見込んでいる。CFOのウェンデル・ホアンはリリースで、「2ナノメートル技術の急激な立ち上げを含む、当社の最先端プロセス技術に対する強い需要が継続することを期待している」と述べた。
ウォールストリートの2027年予想正規化EPSは23.39ドルで、TSMCが2025年に稼いだ10.65ドルの2倍以上だ:
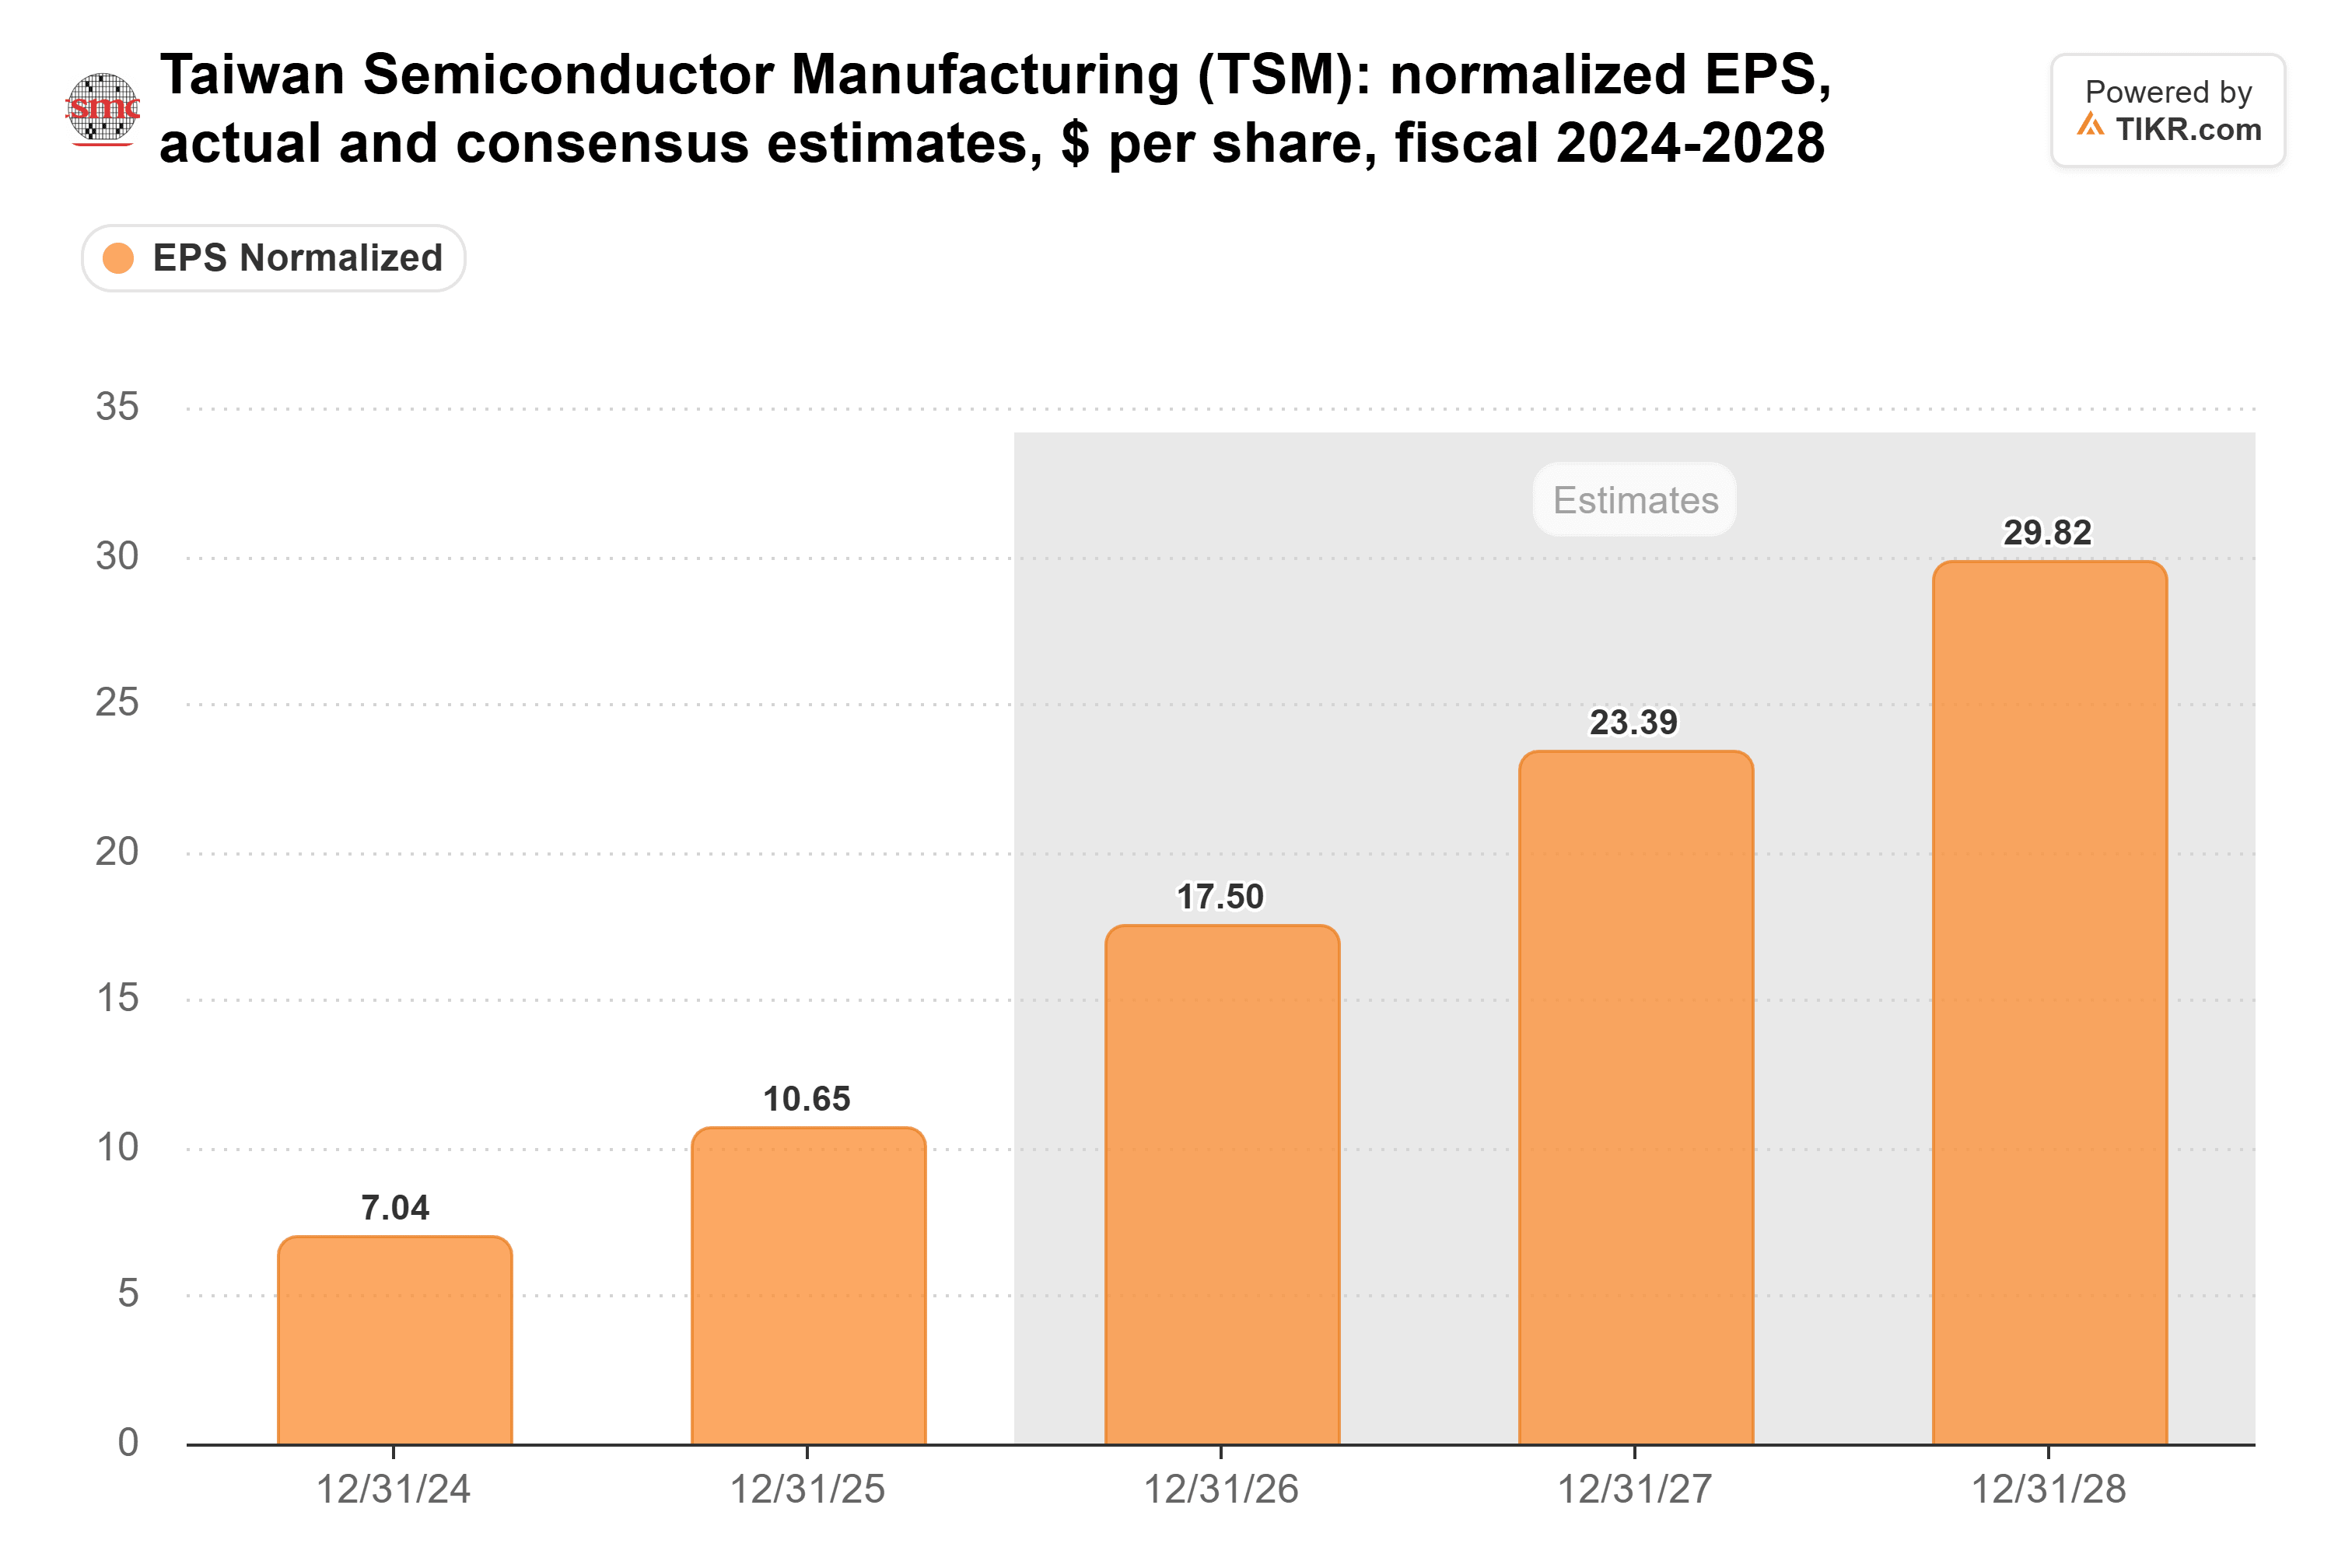
アナリストはこの2027年の数値を6月末以降16%上方修正しており、TSMCの10月の数字は彼らが方向転換する理由を与えなかった。
TIKRはTSMCについて21人のアナリストを追跡。何人が「買い」と言っている?
TSMCに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。TSMCのアナリスト・レーティングを見る
NvidiaとAMDは間もなくより多く支払うことになるかもしれない
台湾の『工商時報』は10月26日、TSMCがCoWoSの価格を最大20%引き上げる準備をしていると報じ、TSMC株は翌日に3%上昇した。CoWoSはAIプロセッサを高帯域幅メモリに接合するパッケージング工程だ。TSMCはこの値上げを確認していない。
たとえ20%全額であっても、TSMCにとっては小さな数字だ。高度パッケージングは2025年の売上高のわずか10%強を占め、経営陣は今年は低い10%台のシェアになると見込んでいる。CoWoSはその事業の一部に過ぎないため、仮にその全てが全額値上げされたとしても、売上高の増加は3%未満にとどまる。
その請求書はNvidiaとAMDにのしかかり、両社は10月に11%、17%下落したが、どちらもTSMCが供給できる量以上のパッケージングを必要としている。ByteDance、アリババ、テンセントはNvidiaのRTX PRO 5500カードを350億ドル以上発注したが、Nvidiaはパートナーに対し、要求量の5%から10%しか受け取れない可能性があると警告した。AMDは11月3日に業績を発表する予定で、そのデータセンターの利益率は、より大きなパッケージング費用をどれだけ吸収できるかを示すことになる。
顧客の予算に注目せよ
弱気のシナリオは2つの懸念に基づいている。1つは、AIデータセンターを構築する企業が資金調達を続けられるかどうかで、CoreWeaveがその議論の中心にある。もう1つは、DeepSeekのようなより効率的なモデルがより少ないハードウェアを必要とするかどうかだ。どちらも、TSMCが今年600億ドルから640億ドルを支出している間に打撃を与える可能性がある。CEOのC.C.ウェイは1月に、今年の支出は2028年以前にはほとんど生産高を増やさないだろうと述べている。TSMCは以前にもこの状況を経験している:2022年に過去最高の設備投資を行った後、2023年の売上高は米ドル建てで約9%減少した。
私は17倍以下で買い増すだろう
TSMCは10月29日時点で、予想利益の17倍で取引されていた。これは5年間の平均である18倍を下回り、2024年7月に記録した25倍には遠く及ばない:
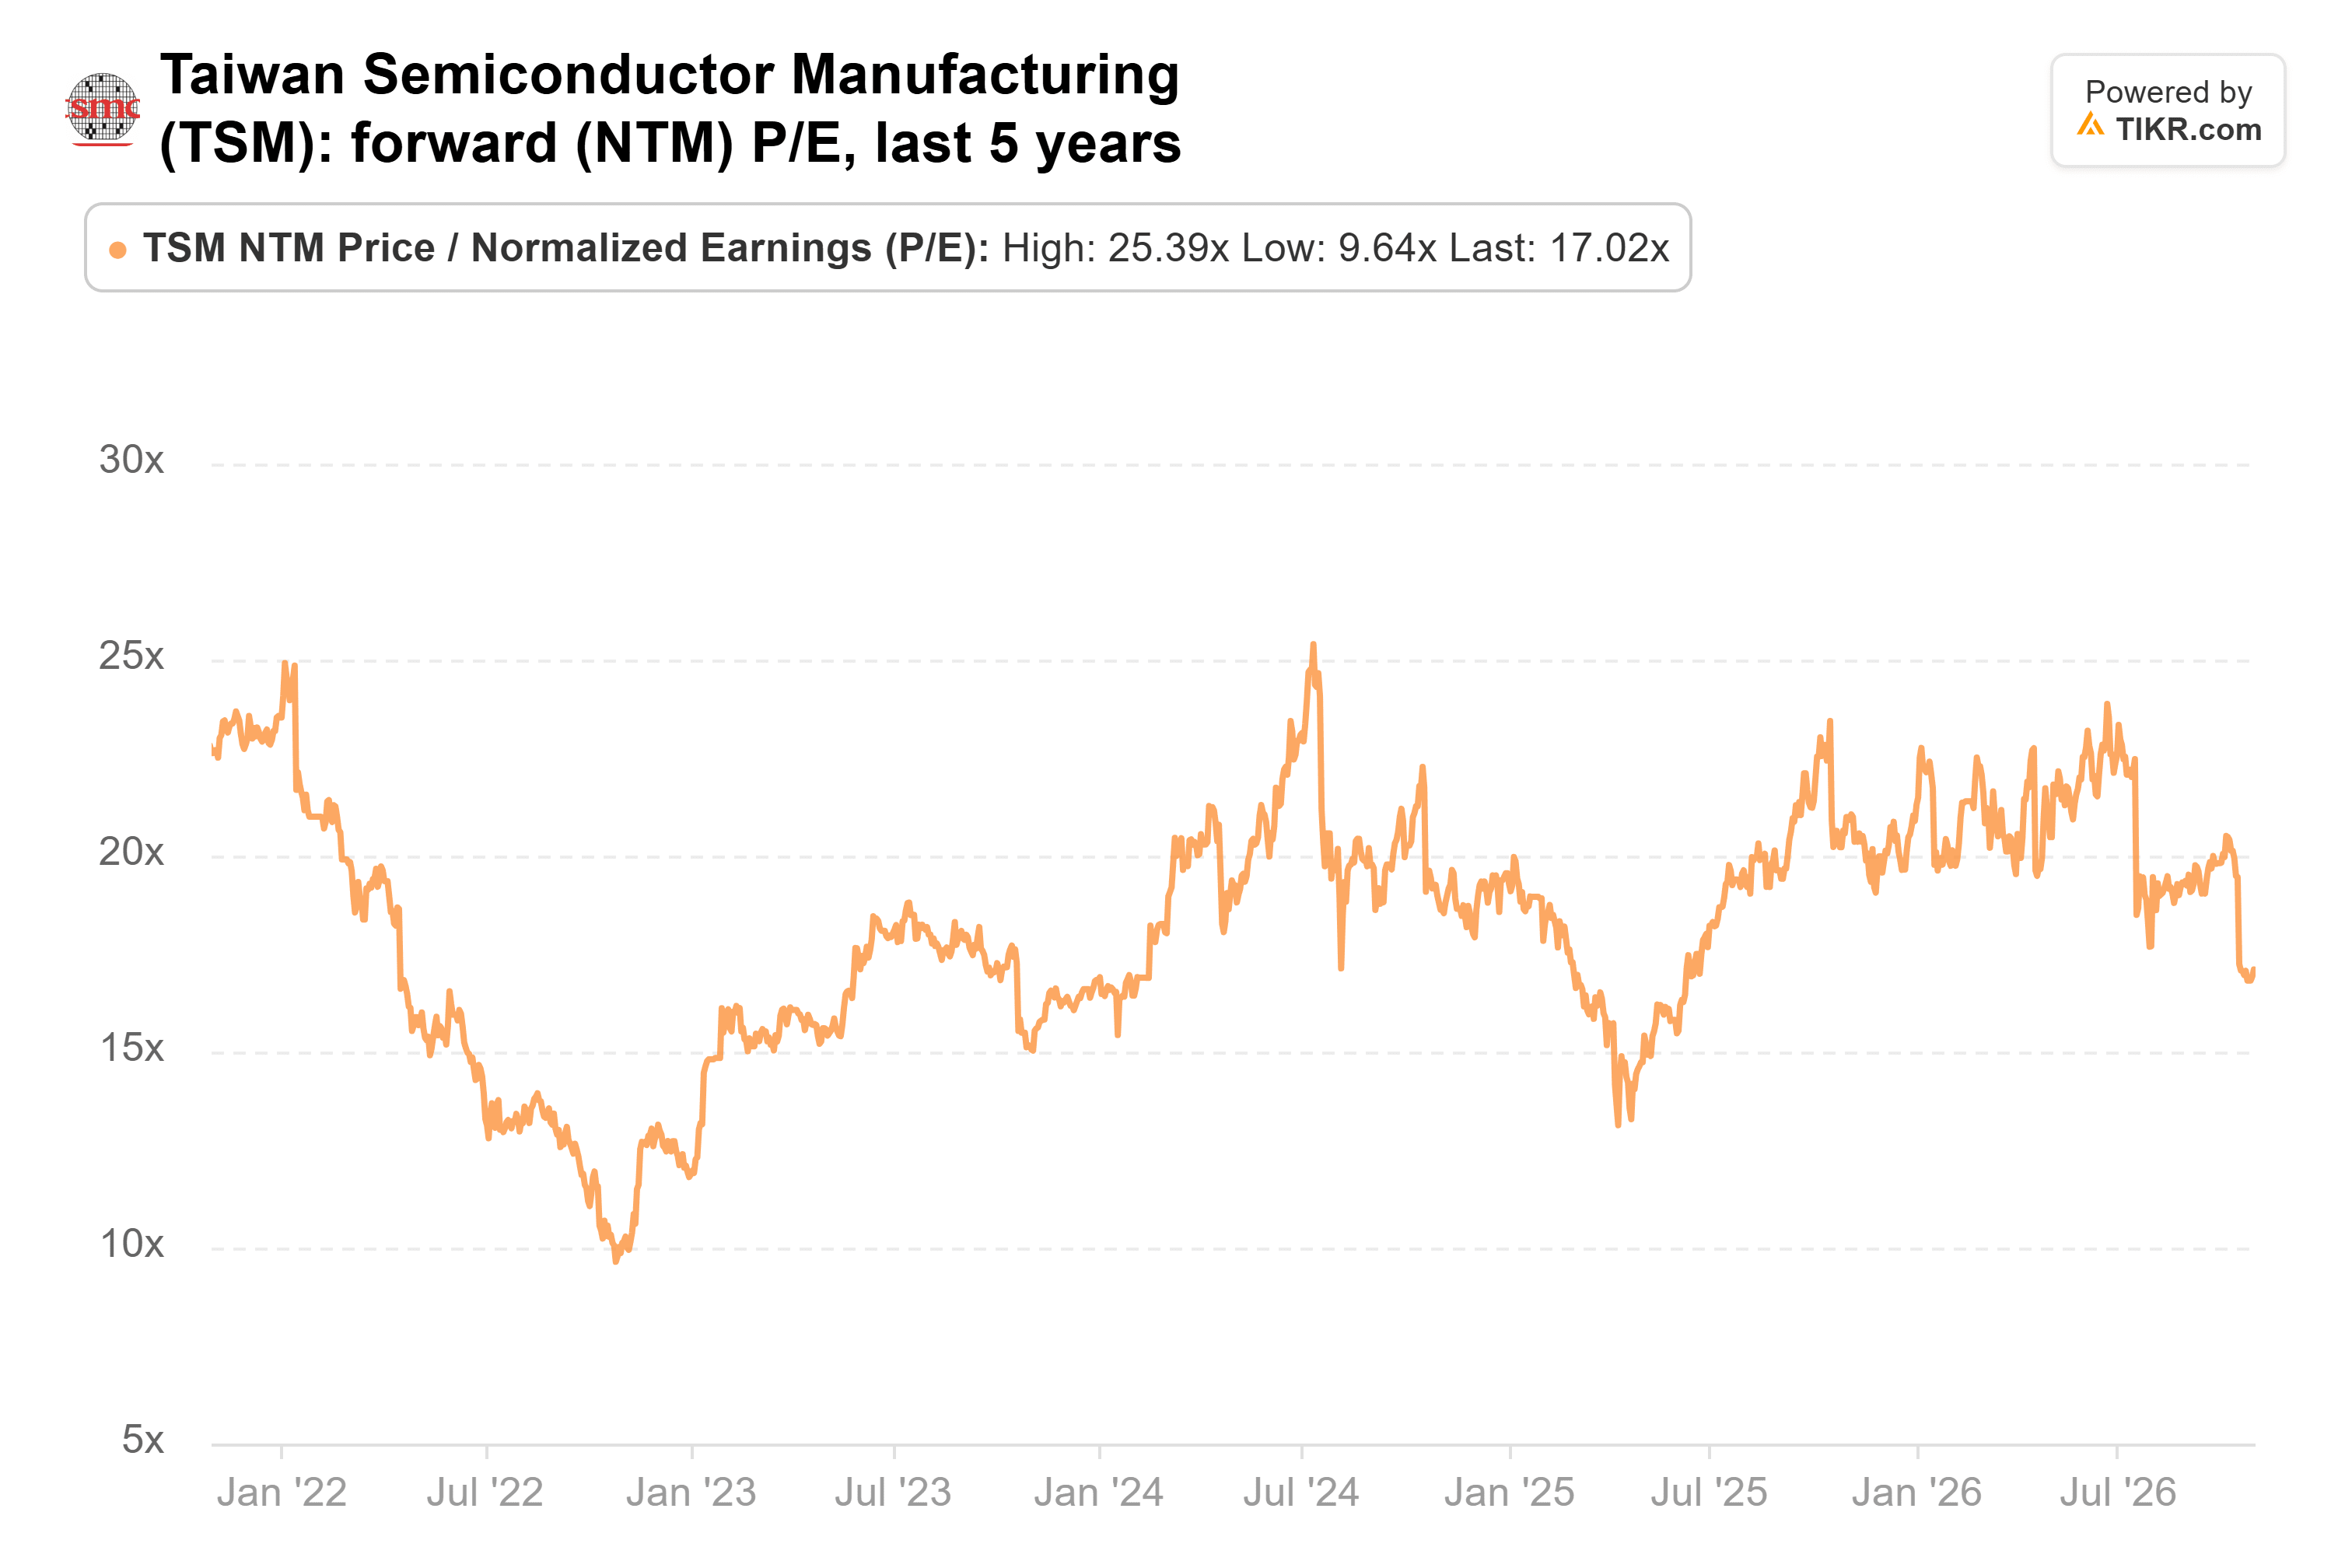
10月30日の下落により、予想が維持されれば約16倍になった。
TSMCは10月の売上高を11月10日頃に発表する予定だ。その後、1月中旬に第4四半期業績を発表し、2027年の業績見通しを示す。その報告書は、売上高が予想レンジ内に収まったかどうか、そして2ナノメートル生産が立ち上がる中で粗利益率が66%近くを維持したかどうかを示すことになる。
私はこの下落を売るよりも買いたいと考えている。利益予想は上昇しており、顧客は間もなく逼迫したキャパシティに対してより多く支払う可能性があり、株価はその成長に対して通常よりも安い水準にある。
もちろん、大きなAI支出企業が2027年の予算を削減すれば、それらの予想は下方修正され、17倍はもはやそれほど安く見えなくなるだろう。
では、TSMC株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、TSMCの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社はTIKRターミナルの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!