


主なポイント
- SpaceXは10月8日、Grain Managementの800MHz帯周波数を約80億ドルで買収することで合意し、翌日にはVerizon、AT&T、T-Mobile USの各社株価が10%以上下落した。
- LightShed Partnersのアナリスト、ウォルター・ピーシック氏は、Verizonには他社との差別化要因が何も残っていないと指摘し、その数字が彼の主張を裏付けている。
- Verizonの売上高は、2021年度の1340億ドルから2025年度の1380億ドルへとわずかに増加した一方で、総債務は1850億ドルに達した。
- SpaceXは2027年末までにアップグレード版Starlink Mobileサービスを開始する見込みで、Verizonは10月26日に第3四半期決算を発表する。
SpaceX (SPCX)が無線通信キャリアに参入しようとしており、長年テレコム業界を分析してきたあるアナリストは、最も危機に瀕しているのはVerizon (VZ)だと確信している。
10月8日、SpaceXはStarlink Mobile向けに、Grain Managementが保有する全国的な800MHz帯周波数の買収で合意した。ウォール・ストリート・ジャーナルによると、この取引の価値は約80億ドルと評価されている。Verizon、AT&T (T)、T-Mobile US (TMUS)の各社株価は翌日、それぞれ10%以上下落した。
最新のDecoderポッドキャストで、ホストのニライ・パテルはLightShed Partnersのアナリスト、ウォルター・ピーシック氏に、なぜVerizonが最も失うものが大きいのかを尋ねた。彼の答えはこうだ:
「現在の市場において、Verizonの差別化要因は何ですか? 何もありません。」
痛烈だ。
コモディティ化した商品で60%のマージン
ピーシック氏は、かつてVerizonの全ての売り文句だった「ネットワーク」から話を始める。長年、同社は最高のネットワークとして自社を売り込んできたが、彼によれば、その座はT-Mobileに奪われたという。パテルが「その優位性は永遠に失われたのか」と尋ねると、ピーシック氏は言葉を濁さなかった:「完全に失われたと思います。」
その結果残るのは、彼が見るにどこでも同じ製品に対して大きなマージンを稼いでいる業界だ:
「ネットワークは事実上、コモディティ化しています。これらのネットワークは基本的に同じですよね? それで彼らは60%のマージンを得ているのです。」
Verizon自身のEBITDAマージンはピーシック氏の言う60%を下回っているが、その動きのなさを見てほしい:2022年度から2025年度まで、毎年35%から36%の間で推移している。ピーシック氏がコモディティと呼ぶ製品で、これほど安定したマージンこそが、まさに新規参入者を引き寄せるものなのだ…

Verizonの新CEOの下でのレイオフは、当面の間このマージンを支えることができるだろう、とピーシック氏はその点は認めている。削減は「今後数四半期のEBITDAを良く見せることで投資家をなだめるかもしれないが、いずれは何らかの収益成長のための戦略を示さなければならない。」
成長はどこにあるのか?
それがより大きな問題だ。ピーシック氏は、SpaceXの強気派がここからどのように主張を組み立てるかを説明した:Starlink Mobileが最初の500万人または1000万人の顧客を獲得し、その後「Verizonは売上が減少しているため、どんな収入源でも欲しがるようになるだろう。彼らはただSpaceXに卸売契約を手渡し、その後、周波数の販売を始めることになる。」
彼の売上に関する指摘は的を射ている。Verizonの売上高は2021年度の1340億ドルから2025年度の1380億ドルへと推移した。4年間で約3%、年間では1%未満の成長だ…
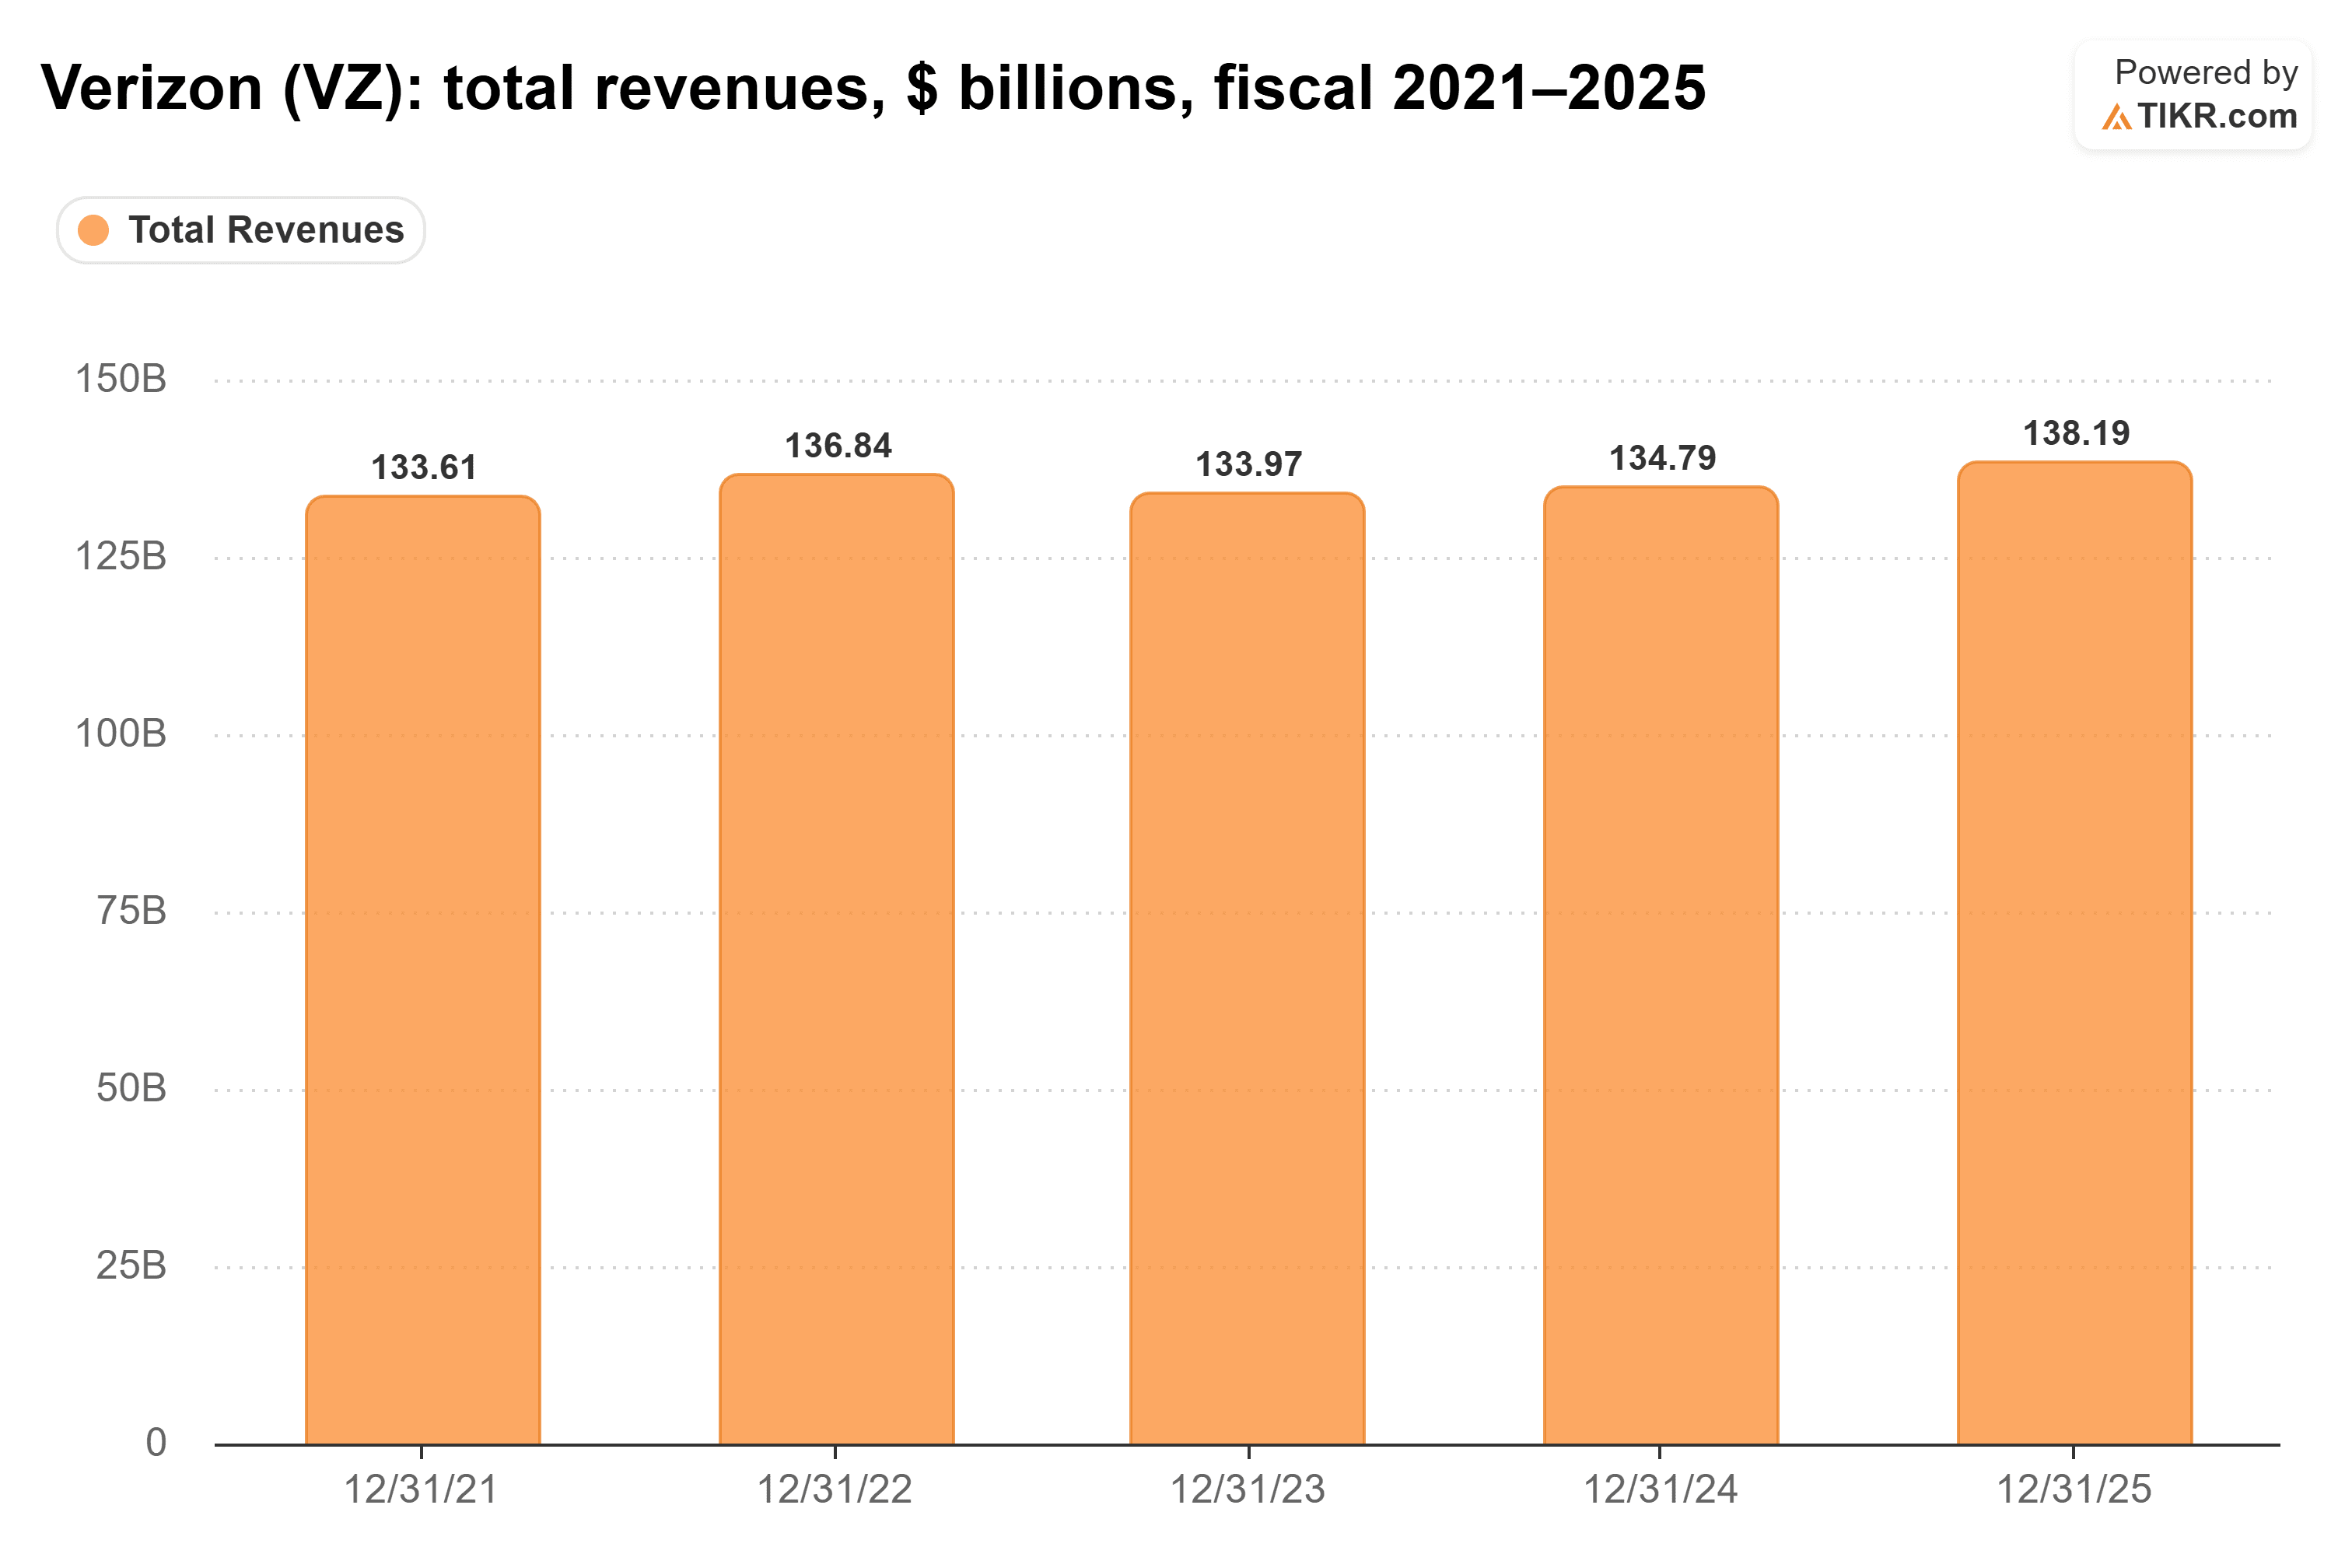
Verizonには買収で打開する余地もほとんどない。同社の総債務は2025年度末に1850億ドルに達し、1年前の1720億ドルから増加し、過去5年間で最高水準となった…

ピーシック氏は、通信キャリア各社は「すでにかなりのレバレッジをかけている」と指摘する。それでもなお、彼はGrainの電波を手放したのは誤りだったと考えている:「おそらくVerizonかAT&Tが、仮に80億ドルとしよう、この800MHz帯周波数を買うべきだった。SpaceXの動向に対する懸念から失っている企業価値は、単にそれを買うのにかかるコストよりも大きいだろう。」
これが私が繰り返し思い返す点だ。Verizonの株価が10月9日に10%以上下落しただけで、Grainの周波数に報告されたコストをはるかに上回る80億ドル以上の時価総額が失われた。
Starlink Mobileのアップグレードは2027年末を目標
公平を期すと、SpaceXが明日にもVerizonの顧客を奪うわけではない。ピーシック氏は、典型的な通信事業者の構築には周波数に加えてさらに100億ドルから150億ドルの設備投資(キャピタル・エクスペンディチャー)が必要だと述べ、「一晩で50%のシェアを奪うことはできない」と語った。Grainの買収にはまだFCCの承認が必要だ。SpaceXの8月の決算説明会で、グウィン・ショットウェル社長は、次世代衛星とEchoStarの周波数を使用したアップグレード版Starlink Mobileサービスの提供を2027年末までに開始する見込みであると述べた。
したがって、Verizonのマージンはおそらくしばらくは維持できるだろう。しかし、株価はすでに、数年先の脅威に対して割り引かれている。そして、これほど売上が横ばいでは、Starlink Mobileが規模を拡大するずっと前に、VerizonがSpaceXと卸売契約を結ぶ理由は十分にある。
Verizonが狙い撃ちにされている通信キャリア
私は、ピーシック氏のVerizonに関する見解は正しいと思う。AT&Tがその違いを示している:彼は同社が無線サービスとセットで提供する光ファイバーネットワークを構築したことを評価し、それが「非常に価値が高く、解約率の非常に低い顧客」をもたらすと指摘する。Verizonには横ばいの売上、過去5年間で最も重い債務、そしてSpaceXが食い込みたいと狙っているマージンがある。
Verizonも同じ方向に動いている。同社は2026年1月20日にFrontierの買収を完了し、合計の光ファイバー敷設範囲を約3000万世帯に拡大した。ピーシック氏は、より多くの光ファイバーへの投資は正しい判断だと考えている。試練は10月26日に訪れる。Verizonが第3四半期決算を発表する日だ。私が注目する数字は売上高だ。なぜなら、それはピーシック氏がレイオフでは解決できない唯一のものだと言っているからだ。
では、Verizonの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Verizonがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


