


主なポイント
- Metaは10月12日、これまでで最も高性能なAIモデルと称するMuse WonderとMuse Wonder Fullを発表し、DragonflyのHaseeb Qureshi氏はこのリリースによりMetaが2位に躍り出たと述べた。
- MetaはこれらのモデルのAPI価格を設定しておらず、広告収入が事業を支えているため、OpenAIやAnthropicにはできない方法でトップクラスのAIのコストを押し下げることができる。
- Metaの2025年の営業利益率は41%であり、1160億ドルの営業キャッシュフローは697億ドルの設備投資を賄った。
- リスクとしては、Metaが競合他社と同様の価格設定を行う可能性と、1月に1150億ドルから1350億ドルと発表された2026年の設備投資が営業キャッシュフローの大半を消費してしまう可能性がある。
Meta Platforms (META)はAIの最先端に追いついたばかりであり、そこで1セントも稼ぐ必要はない。
10月12日、Metaはこれまでで最も高性能なAIモデルと称するMuse WonderとMuse Wonder Fullを発表した。
DragonflyのマネージングパートナーであるHaseeb Qureshi氏はXで反応した:「わあ。突然Metaが2位になった。」
そして彼は最も重要な一行を付け加えた:「価格が決まったら興味深いところだ。まだAPI価格はなく、Muse Code内でのみ利用可能。」
これこそがOpenAIが心配すべき部分だ。
価格表のない最先端
Qureshi氏だけが感銘を受けたわけではない。Shopify (SHOP)のCEO、Tobi Lütke氏は投稿した:「このモデルは非常に非常に優れている。他のトップモデルが失敗した場合でも、これができないことを見つけるのに苦労した。Metaが戻ってきた。」
現時点では、Muse WonderはMeta独自の製品を通じてのみユーザーに届く。Metaは、Muse Wonderがまもなく個人向けAIエージェント「Muse」を強化し、まずは購読者から始めると述べ、Muse Wonder Fullはコーディングツール「Muse Code」の購読者が利用できるとしている。開発者はまだトークン単位の比較価格を持っていない。
Metaは待つ余裕がある。The Vergeの編集長、Nilay Patel氏は、10月8日のDecoderポッドキャストのエピソードで、Wonder発表の数日前にMuseエージェントについて、率直にこう述べた:
「ここでの違いは、OpenAIはMetaよりもはるかにお金を必要としているということだ。」
広告がすべてを支える
数字が彼の主張を裏付けている。Metaの営業利益率は2年連続で40%を超えており、2024年は42.2%、2025年は41.4%だった。
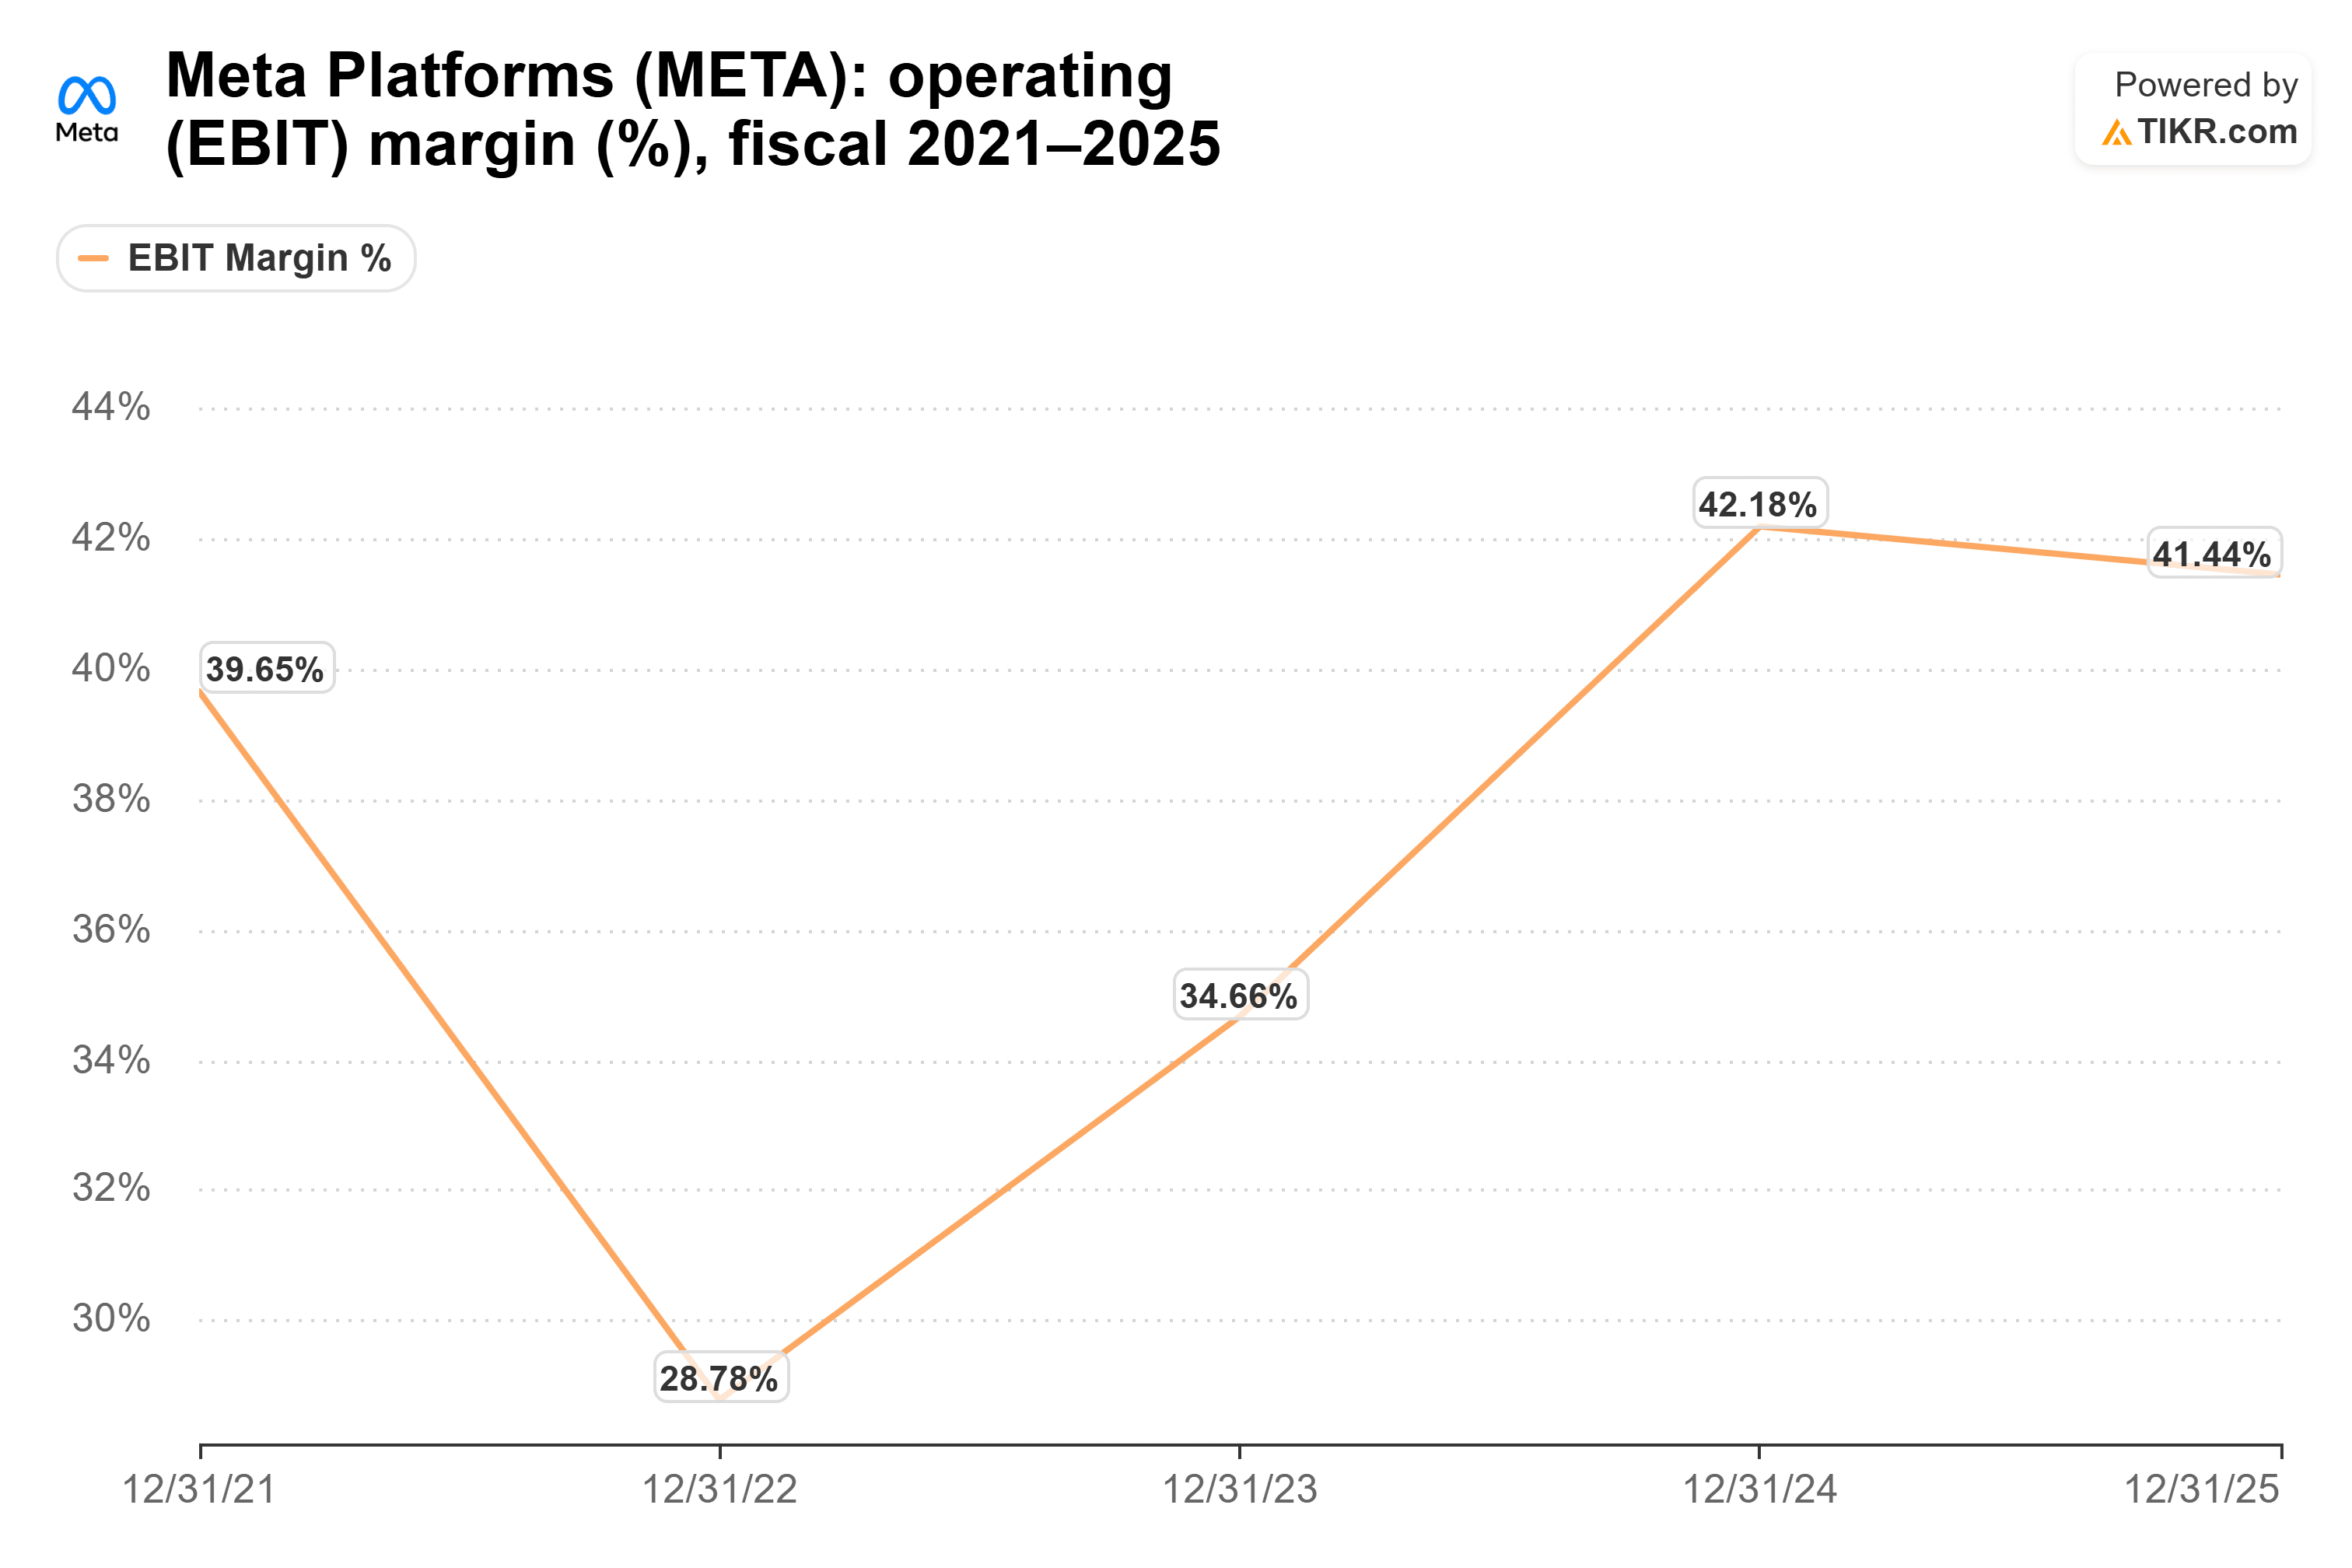
この利益率がAI構築の費用を賄っている。2025年、Metaは1160億ドルの営業キャッシュフローを生み出し、697億ドルを設備投資に費やし、十分な余剰があった。

この余裕は今年薄くなる。1月、Metaは2026年の設備投資を1150億ドルから1350億ドルと業績見通しで発表した。これは2025年の営業キャッシュフロー全体とほぼ同額だ。(もちろん、営業キャッシュフローも売上高とともに増加するはずである。)
OpenAIの計算は大きく異なる。[Financial Times](LINK NEEDED)は9月、同社のプレゼンテーションを引用して、OpenAIが2026年から2030年までに2780億ドルのキャッシュを消費すると予想していると報じた。
最高峰でのより安価なトークン
Box (BOX)のCEO、Aaron Levie氏はこの行き着く先を見ていた:「最先端を押し上げる複数のプレイヤーが存在するようになった今、これはさらなる進歩の加速、そして最高レベルの能力であってもトークンのコスト低下につながるだろう。」
OpenAIとAnthropicは最高のモデルをトークン単位で販売しており、その収入が次のモデルの開発資金の一部を賄っている。今、同じレベルの競合他社が広告事業を背景に持ち、価格表すら持っていない。トップクラスのモデルの価格を検討するすべての開発者は新たな選択肢を得て、その所有者は競合他社に最も打撃を与える場所に価格を設定できる。
Alphabet (GOOG)はAndroidでこれを実行した。同社はソフトウェアを携帯電話メーカーに無料で提供し、それらの携帯電話で人々が実行する検索で収益を上げた。ここでも同じ戦略だ。
この圧力は、OpenAIとAnthropicの主要な支援者であるMicrosoft (MSFT)とAmazon (AMZN)にも及ぶ。
一方、アナリストはMetaの売上高が2025年の2010億ドルから、今年は2540億ドル、2027年には3070億ドルに増加すると予想している。

これは、Muse Wonderが1セントも稼ぐ前に2年で約5割成長すると予想される広告事業であり、価格が付いていない状態でのリリースは、アナリストがこれらの数字を下方修正する理由を与えない。
2位は滑り落ちる可能性がある
Metaはまだモデルの価格を設定しておらず、プレミアム価格を請求する可能性もある。Qureshi氏自身も価格設定を待っている。そして「2位」というのはベンチマークに基づくランキングであり、それはリリースごとに変わる。筆者はLütke氏のような実地テストにより重きを置いている。
それでも、Metaは今や、自らのモデルが収益を上げる必要のない最先端プレイヤーとなった。OpenAIは必要としている。これによりMetaは低価格を設定し、それを維持する余地を得ており、筆者は株主がこの優位性の価値を過小評価していると考えている。
もちろん、API価格は、それが発表される時点で、Metaがどれだけ強く圧力をかけたいかを示すことになる。Metaの次の決算報告は10月21日予定であり、構築コストを確認する次の機会となる。
では、Metaの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!


