スーパーマイクロコンピュータ(SMCI)の株価は、火曜日の時間外取引で約11%上昇し(約36ドル)、同サーバーメーカーが第1四半期(会計年度)の売上高が185億ドルから195億ドルになると見込まれると発表したためです。これは、同社自身が145億ドルから155億ドルと予想していた範囲を大幅に上回る数字です。
問題はマージンです。売上高は6月四半期から約71%増加する見込みですが、粗利益は約20%の増加にとどまります。これは、粗利益率が17.47%から約12%に低下するためです。
スーパーマイクロが10月20日に発表した内容
- 売上高:185億ドルから195億ドル(ロイターによると、LSEGのアナリスト平均予想152.3億ドルを上回る)。
- 粗利益率:12.0%から12.5%(顧客と製品の構成による。ガイダンスの10.4%から10.8%を上回る)。
- これらの数値は暫定的で未監査であり、完全な業績は11月3日に発表される予定。
- 年間売上高ガイダンス(650億ドルから720億ドル)については言及なし。
SMCIにとって、売上高よりもマージンが重要な理由

スーパーマイクロの売上高が大きかった四半期は、マージンが薄い傾向にあります。記録的な126.8億ドルの売上高を記録した2025年12月四半期の粗利益率は6.30%でした。6月四半期の17.47%は例外でした。
中間値で計算すると、粗利益は6月四半期の19.4億ドルから約23.3億ドルに増加します。有益ではありますが、売上高の急増が示唆するほどには大きくありません。
年間ガイダンスはより大きな謎です。第1四半期で190億ドルの売上高を達成した場合、残る3四半期の平均売上高は153億ドルから177億ドルで年間目標を達成できる計算になります。つまり、スーパーマイクロは11月3日に年間予想を上方修正するか、あるいは自社の予想が今四半期のペースを下回ることを示唆していることになります。
アナリストがSMCI株をどう見ているか
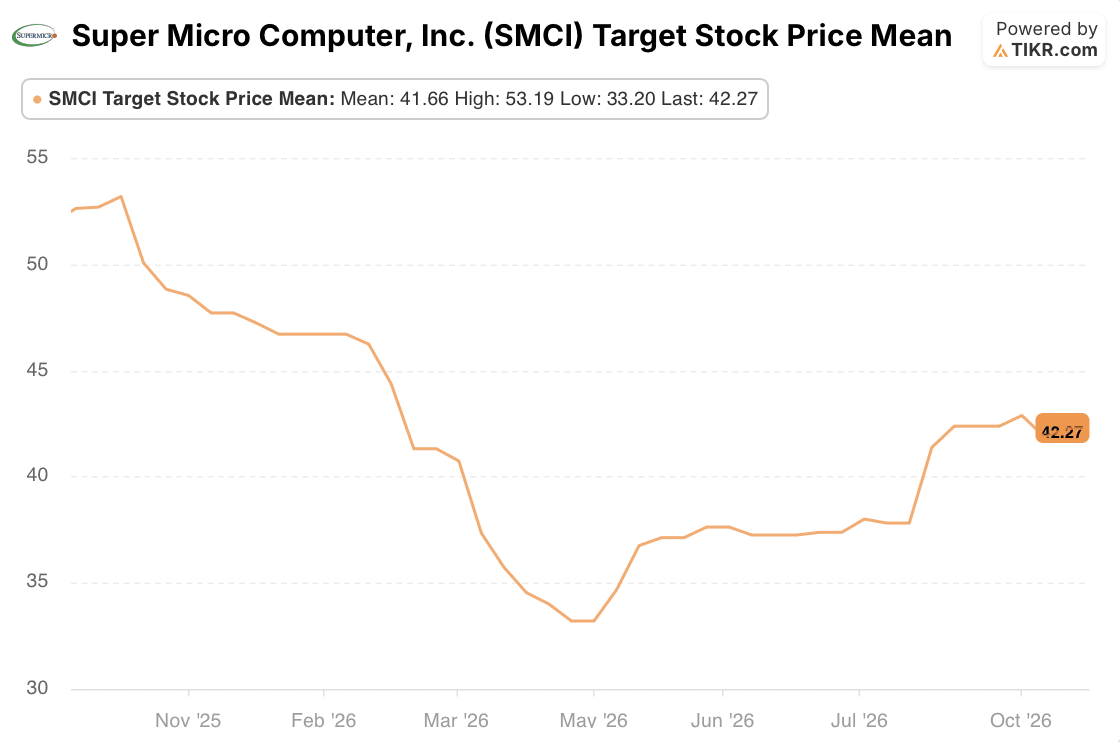
アナリストの平均目標株価は42.27ドルで、火曜日の終値32.47ドルから約30%上、時間外取引後の価格から約17%上です。この平均目標株価は9月30日(42.38ドル)以降ほとんど動いておらず、一方で株価は41.07ドルから21%下落していました。
つまり、アナリストは10月の下落に追随して予想を下げておらず、今回の反発は下落分の半分以下しか取り戻していません。このギャップが埋まるのは、キャッシュフローが伴って初めてです。2026会計年度では、在庫が129億ドルに膨らんだため、営業キャッシュフローが68億ドルのマイナスとなりました。したがって、11月3日には売上高に追いつくキャッシュフローの改善と、それに見合う年間数値が示される必要があります。
TIKRはスーパーマイクロコンピュータをカバーする18人のアナリストを追跡。何人が「買い」と言っている?
スーパーマイクロコンピュータの「買い」「保有」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。
では、スーパーマイクロ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SMCI株がどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご購読ありがとうございました。投資を楽しんでください!