主なポイント
- ターゲットとハズブロの配当利回りはともに3.1%であるため、10年間の比較は、それぞれの配当がどれだけ速く成長するかにかかっている。
- ターゲットは、2021年1月期から2026年1月期にかけて配当を年間11%で増やしたが、直近の引き上げ率は1.8%だった。
- ハズブロの配当は、2020会計年度から2025会計年度にかけて年間0.6%の成長にとどまった。ただし、2026年6月28日までの12か月間のフリーキャッシュフローに対する配当支払い比率は32%であり、ターゲットの2026年8月1日までの12か月間の46%と比べて低い。
- ハズブロは2026年の自社株買い目標額を1億ドルから少なくとも2億ドルに引き上げたため、余剰資金がより大きな配当に回されるかどうかに注目したい。
ハズブロ (HAS) は7月に2026年の業績見通しを上方修正した。為替変動の影響を除いた売上高成長率を、従来の3%から5%から、5%から7%へと引き上げた。
1か月後、ターゲット (TGT) も自社の業績見通しを上方修正し、2026年の純売上高成長率を約5%と見込んだ。
両銘柄の利回りはともに3.1%であるため、どちらかに1万ドル投資すれば、年間310ドルの配当が得られる。重要なのは、その配当額がどれだけ速く成長するかだ。では、今後10年間でどちらがより多くの配当を支払うだろうか?
| 指標 | ターゲット (TGT) | ハズブロ (HAS) |
|---|---|---|
| 配当利回り | 3.1% | 3.1% |
| 年間配当額 | $4.64 | $2.80 |
| 配当成長率(過去5年) | 年間11.0% (2021年1月期–2026年1月期) | 年間0.6% (2020会計年度–2025会計年度) |
| フリーキャッシュフローに対する配当支払い比率(直近12か月) | 46% (2026年8月1日まで) | 32% (2026年6月28日まで) |
| ネット負債/EBITDA | 1.49倍 | 1.92倍 |
| 利子カバレッジレシオ | 12.66倍 | 6.92倍 |
ターゲット:引き上げは続くが、ペースは鈍化
2026年8月1日までの四半期において、純売上高は5.3%増の265億ドルとなり、同店売上高成長率は3.8%だった。
2026年8月1日までの12か月間、ターゲットは44.6億ドルのフリーキャッシュフローのうち20.7億ドルを配当として支払い、十分にカバーされた46%の支払い比率となった。これは、2026年1月期までの1年間の数字よりも健全だ。その期間は、フリーキャッシュフローが前年の44.8億ドルから28.4億ドルに減少した一方で、配当は20.5億ドルだった…
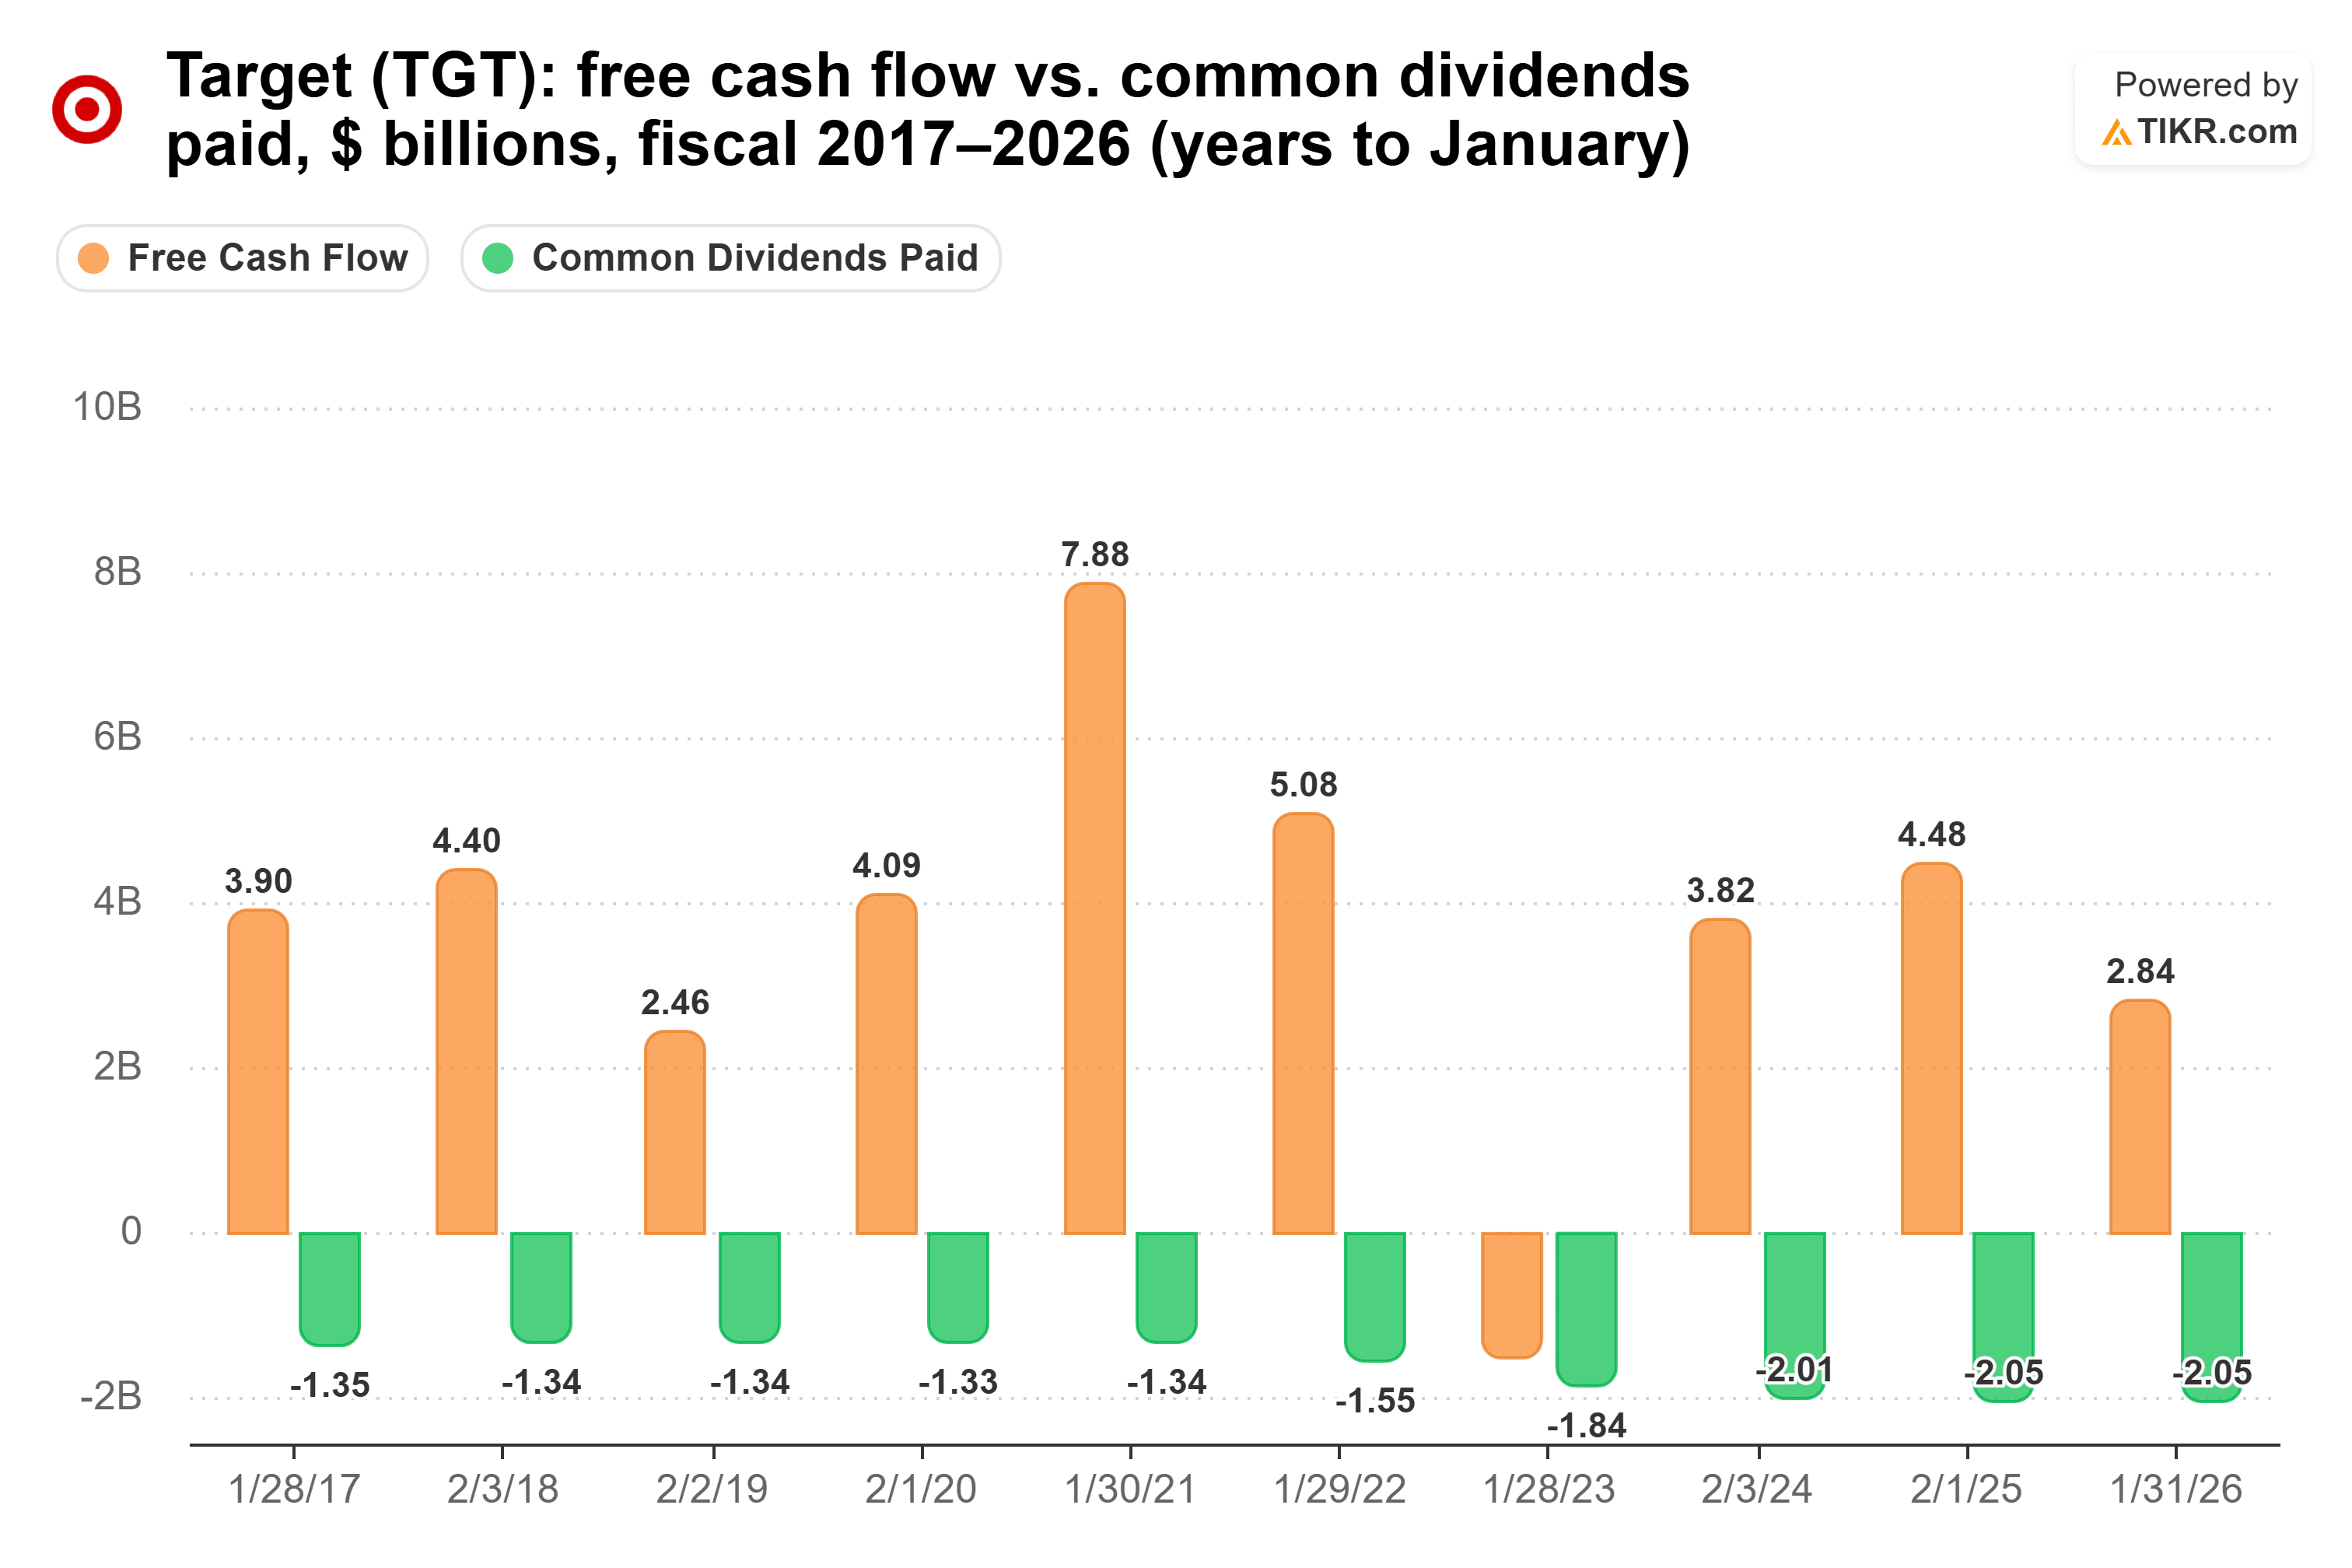
…そして2023年1月期までの1年間では、フリーキャッシュフローはマイナスに転じた。
1株当たり配当額は、2021年1月期の2.70ドルから2026年1月期の4.54ドルに成長したが、直近の引き上げ率は1.8%で、四半期当たり1.16ドルとなった。経営陣は、「長年にわたる配当へのコミットメントと、将来的に40%の支払い比率を目指す目標とのバランスを取る」こと、そして「50年以上にわたる年次引き上げの実績を築き上げる」ことを望んでいる。
リスクは業績の悪化だ。ターゲットは2026年に約50億ドルの設備投資を見込んでいる。
ハズブロ:キャッシュは豊富だが、配当成長はわずか
ターゲットの配当は事業よりも速く成長してきた。ハズブロの話はその逆だ。1株当たり配当額は、2020会計年度の2.72ドルから2025会計年度の2.80ドルへと推移し、現在の配当は四半期当たり0.70ドルである。
一方、売上高は2026年第2四半期に16%増加し、マジック:ザ・ギャザリングの32%の急増が牽引した。
2026年6月28日までの12か月間、ハズブロは12.1億ドルのフリーキャッシュフローのうち3.94億ドルを配当として支払い、余裕のある32%の支払い比率となった。2022会計年度は例外で、2.45億ドルのフリーキャッシュフローが3.85億ドルの配当を下回った…

…そして支払い比率は、2023会計年度の65.8%から2025会計年度の47.3%へと毎年低下している。
では、余剰資金はどこへ向かっているのか?自社株買いだ。ハズブロは2026年の自社株買い目標額を1億ドルから少なくとも2億ドルに引き上げた。CFO兼COOのジーナ・ゲッターは次のように述べている。「今後は、事業への投資と株主へのキャッシュリターンのバランスを取りながら、10億ドルの自社株買い枠を積極的に活用していく。」
主なリスクは集中だ。ハズブロはマジックへの依存をリスク要因として挙げている。
では、どちらの配当が勝つのか?
今後10年間でより多くの配当を支払うのはターゲットだ。各銘柄の過去5年間の成長率で計算すると、ターゲットに1万ドル投資した場合、10年間で約5,172ドルの配当が得られる。一方、ハズブロでは約3,182ドルとなる。
ターゲットは、1.8%の引き上げと40%という目標を考えると、年間11%のペースを維持することはないだろう。しかし、たとえ年間1.8%の成長でも、10年間で約3,363ドルの配当を支払い、ハズブロの過去5年間のペースを上回る。
ハズブロの直近年度が唯一の難点だ。TIKRの1株当たりデータによると、2025会計年度の配当は33.3%増加しており、そのペースであればハズブロが圧勝する。しかし、2024会計年度の配当支払額は3.90億ドル、2025会計年度は3.93億ドルだった。これはほぼ同額のキャッシュであり、配当が3分の1増えるという数字には合わない。
これらはいずれもハズブロの配当が不安定であることを意味しない。現在、フリーキャッシュフローに対する支払い比率は46%のターゲットに対して32%と、より十分にカバーされており、事業の成長も速い。それでもターゲットがわずかに勝るのは、配当の引き上げを続け、負債も少なく、直近の最も遅いペースでも10年間でより多くの配当を支払うからだ。
もちろん、32%の支払い比率はハズブロに十分な余地を残している。もし自社株買い資金の一部が本格的な配当引き上げに回されれば、計算は変わる。
では、ターゲット株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ターゲットの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!