


主なポイント
- SpaceXの債務のデフォルト保険コスト(CDS)は、6月の110ベーシスポイントから水曜日には194ベーシスポイントに上昇し、同社の50年債は額面の約85セントで取引されている。
- SpaceXはAIデータセンターへの投資資金を調達するために借り入れを行っており、債券市場がそのリスクに対してより高いプレミアムを要求するのは当然である。
- 2025年度の設備投資額は209億ドルに達し、営業キャッシュフローは67.9億ドルであり、総債務は245億ドルに増加した。
- 10月から本格化するクラウド契約は、経営陣が主張する「新規データセンターの投資回収期間が1年未満」という主張に対する最初の真の試金石となる。
現在、SpaceX (SPCX)に対する最も重要な評価は、その債権者から来ている。
Bloomberg Techの司会者Ed Ludlowが、SpaceXがNvidia (NVDA)からチップを購入するために400億ドルの借り入れを早期協議中であると報じた後、今週、同社株は下落した。そのうち100億ドルはローン、300億ドルは投資適格債となる見込みだ。
このニュース以前から、信用市場はすでにSpaceXを割り引いていた。木曜日のProf G Markets ポッドキャストのエピソードで、共同司会者のEd Elsonは、SpaceXのクレジット・デフォルト・スワップ(CDS)が6月の110ベーシスポイントから水曜日には194ベーシスポイントに上昇したことを指摘した。彼の言葉を借りれば、「SpaceXの債務のデフォルト保険コストが突然非常に高くなっている」という。
ゲストのJohn Foley(Financial TimesのLexコラム責任者)は、50年債が「額面の85セント程度」で取引されていると付け加えた。5年債は95セントに近いという。彼の見解はこうだ:
「現時点では、市場は苦境のシグナルを発しているわけではないが、この会社のリスクが刻一刻と高まっていると言っている。」
キャッシュフローを追う
キャッシュフロー計算書を見れば、懸念は明白だ。2023年度、SpaceXの営業キャッシュフローは45.2億ドルで、設備投資額44.2億ドルを辛うじて賄っていた。2025年度までに、設備投資額は209億ドルに達し、営業キャッシュフローは67.9億ドルにとどまった。これにより、約141億ドルのギャップが生じている。

そして、そのギャップは広がっている。Elsonは、SpaceXが「前四半期に設備投資に180億ドル以上を費やし、そのすべてがこれらのデータセンターに投入されている」と指摘した。1四半期で、これはSpaceXが2025年度全体で費やした額の86%に相当する。
借り入れがその差を埋めている。総債務は、2024年度末の154億ドルから1年後には245億ドルに増加した。
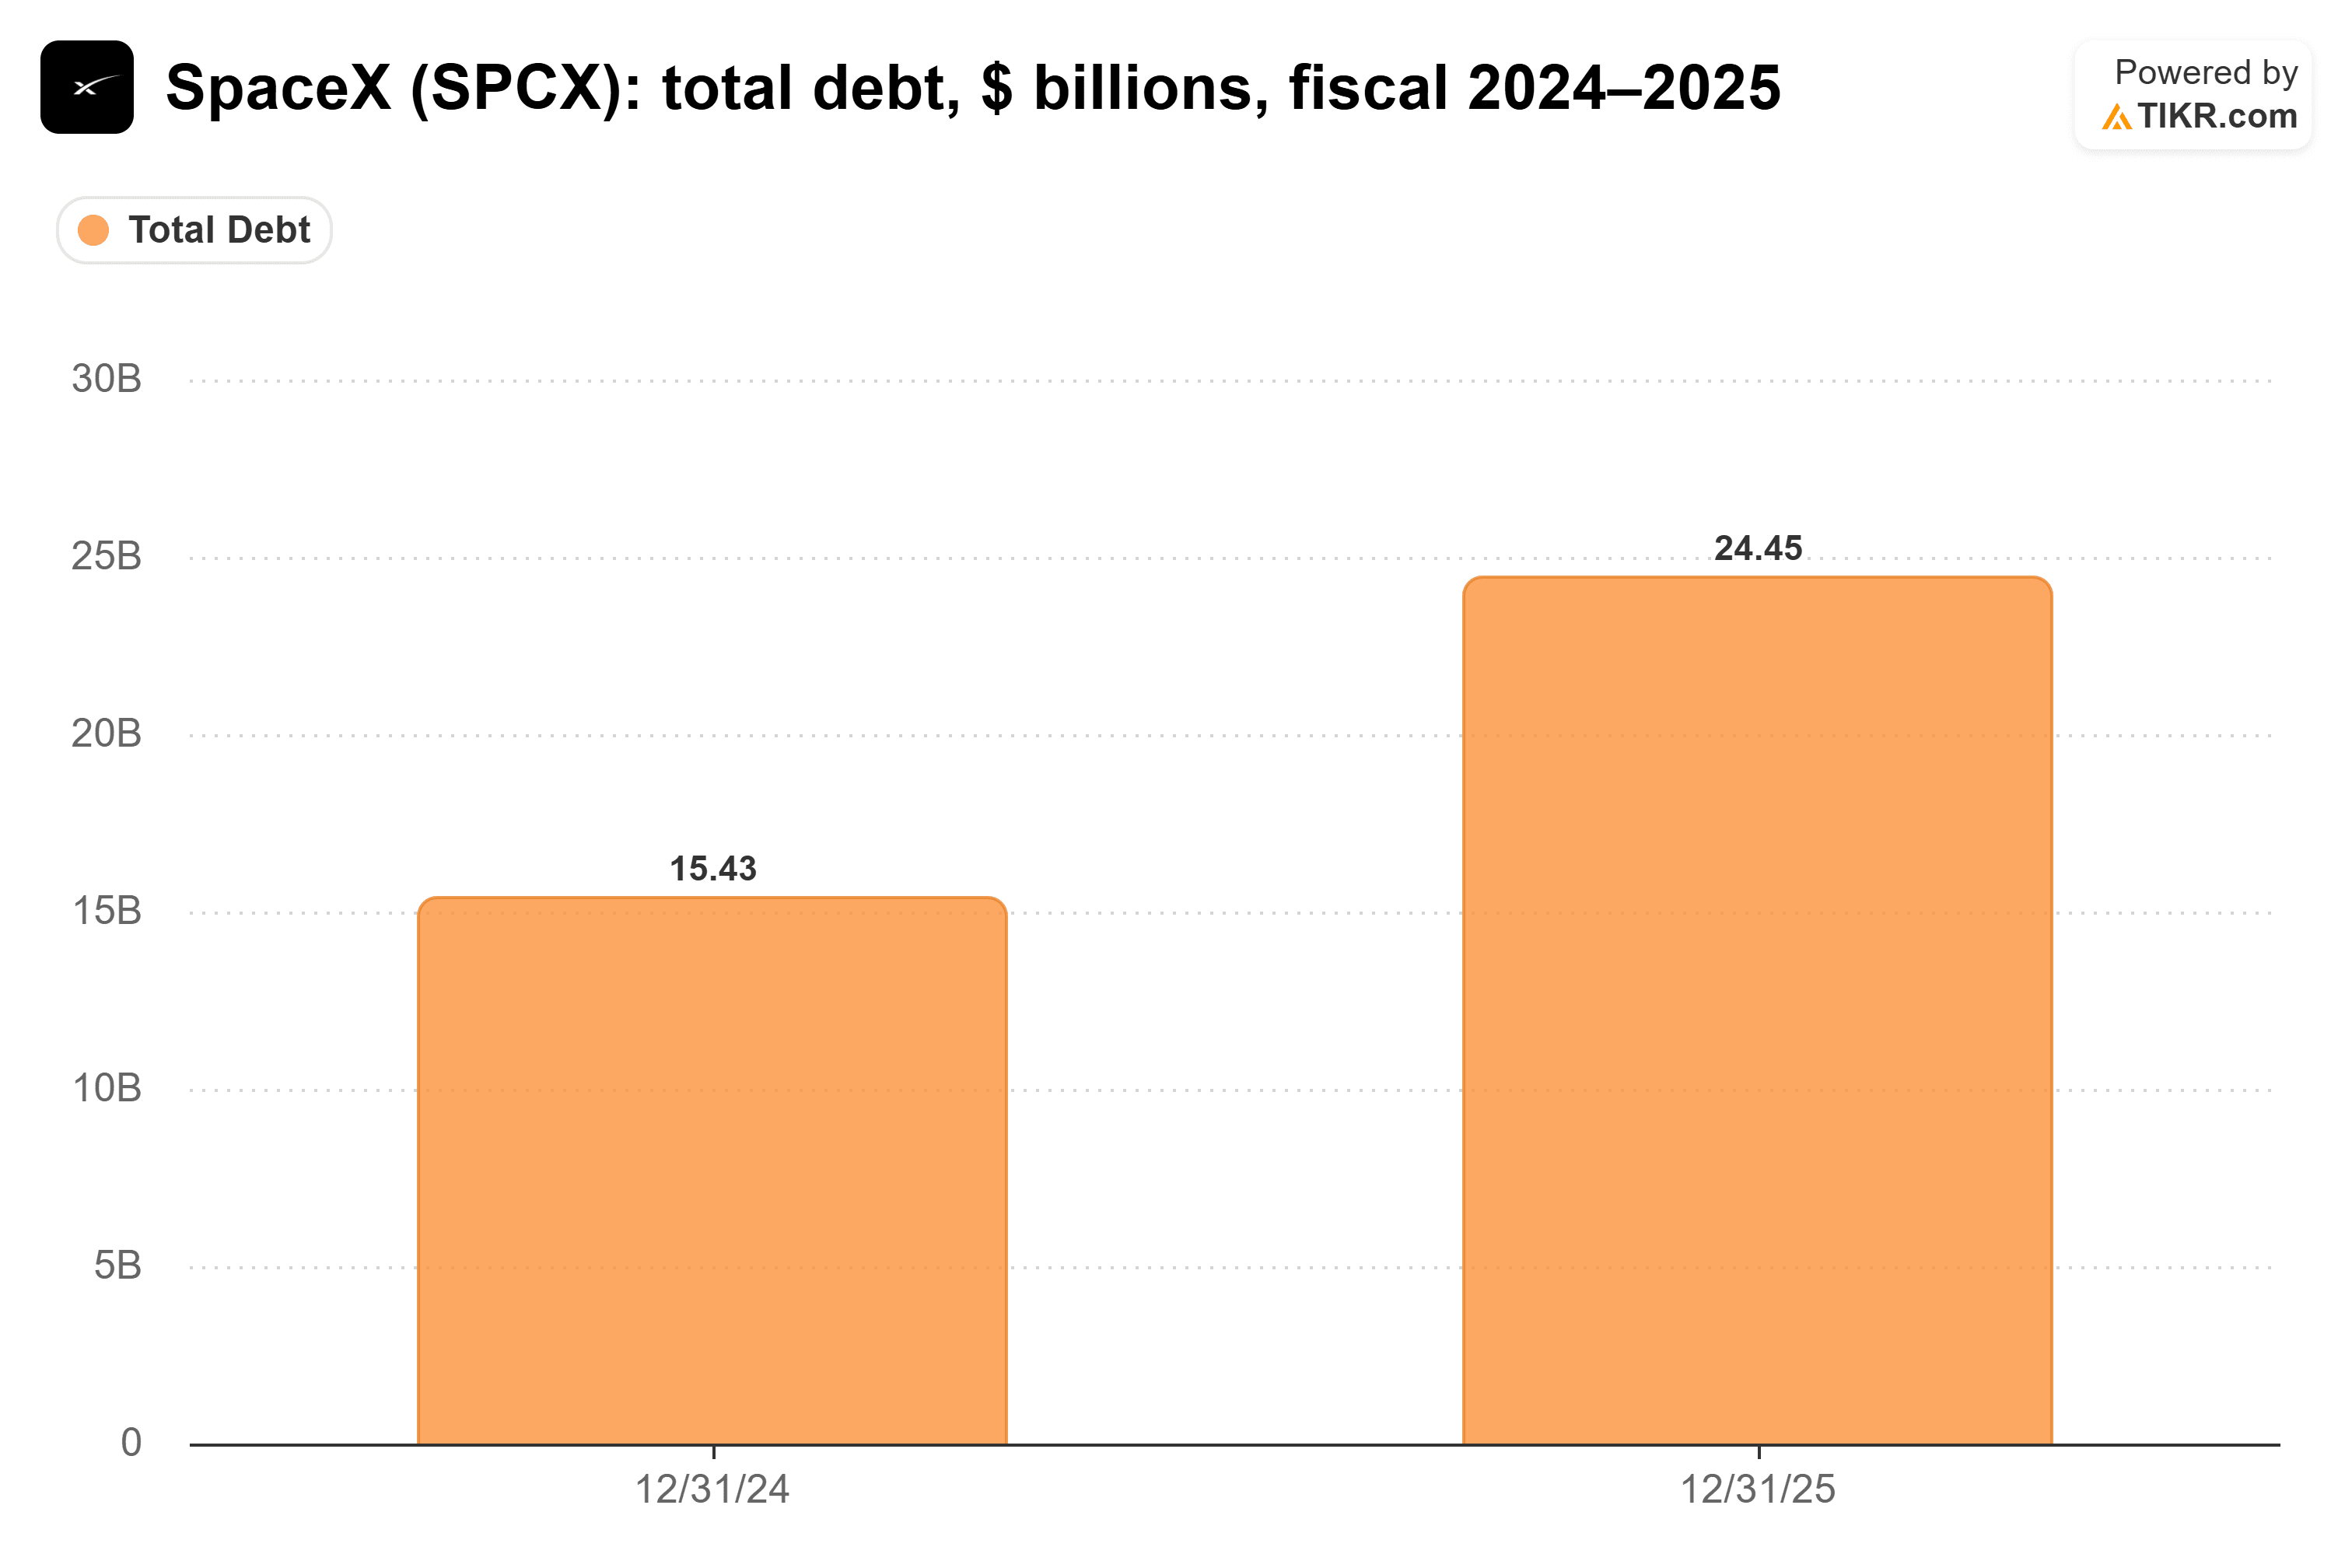
この数字には、SpaceXがIPO直後に調達した債務は含まれていない。また、現在、400億ドルの資金を準備中と報じられているが、それだけでも2025年度の総債務の1.6倍以上に相当する。
Foleyは格付けにも言及した。SpaceXは投資適格格付けを有しており、それを失えば「利回りは大きく上昇し、はるかにリスクの高いものになるだろう」と述べた。
重要な点:投資回収の算定
強気の見方は、ある一文に依拠している。SpaceXの第2四半期決算説明会で、CFOのBret Johnsenは次のように述べた:「現在の経済性は、コンピュート分野における新規資本投入の投資回収期間が1年未満であることを意味している。」
これが実現すれば、債務の負担は軽い。SpaceXはAnthropicのようなAI研究所に計算能力をリースしており、IPOの数日前にAlphabet (GOOGL)と締結した契約は月額最大9億2000万ドルをもたらす。これは1顧客から年間約110億ドルに相当する。Johnsenはまた、SpaceXが10月から本格化するクラウド収益として67億ドルの契約を追加で獲得したと述べた。
それでも、ハードルは高い。1年での投資回収を達成するには、前四半期の180億ドルの設備投資が、1年以内に約180億ドルのキャッシュをもたらさなければならない。これは、SpaceXの事業が2025年度全体で生み出した67.9億ドルの2.5倍以上に相当する。
Goldman Sachsは、SpaceXがこれをクリアできると考えている。火曜日、同社は目標株価を220ドルから230ドルに引き上げ、買い評価を維持した。Foleyは、2028年末までに収益が4倍になると予想されており、「それが実現すれば、これらの債務額はそれほど恐ろしいものではなくなる」と述べた。
Muskは、その真偽を確かめるためにペースを落とすつもりはない。The InformationがSpaceXがデータセンターの構築方法を変更し、「新施設の建設ペースを遅らせる可能性がある」と投稿したところ、Muskは水曜日に返信した:「誤りだ。我々は急速に加速している。」
これは建設にとっては良いニュースだ。しかし、それはより多くの設備投資を意味し、今年に入ってこれまで、より多くの設備投資はより多くの借り入れを意味してきた。
では、SpaceXは本当にリスクが高まっているのか?
はい、債券市場がそのリスクに対してより高いプレミアムを要求するのは当然である。契約は実在し、投資回収の主張は実現するかもしれない。しかし現時点では、それは単なる主張であり、債務が140億ドルのキャッシュギャップを埋めている。株主への支払いは債権者の後になる。債権者がより高い要求をし始めるとき、株価もより慎重に評価されるべきである。
もちろん、今月から本格化する67億ドルのクラウド契約は、今後数四半期の営業キャッシュフローに反映され始めるはずだ。もしそうなれば、これらの債券は急速に回復する可能性がある。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


