主なポイント
- シーゲート・テクノロジー (STX) は11月2日に$593.76で取引を終え、10月2日の終値から30%下落した。AIハードウェア株が売られ、サンディスク (SNDK) が10月30日に予想を上回る決算を発表したにもかかわらず13.5%下落した。
- この下落は、東芝がAIデータセンター向けハードドライブ容量を倍増する計画との報道を受けて10月2日に10.2%下落した上でのものだった。
- シーゲートの第1四半期決算は予想を上回り、12月期の業績見通しも予想を上回った。それでも大半のアナリストは目標株価を引き下げ、ウェルズ・ファーゴはニアライン出荷が予想より伸び悩んだと指摘した。
- 株価が下落した後も、アナリストは決算発表後に利益予想を引き上げた。需要よりも速いペースで新たな供給が増えることが、現在の株価を正当化するリスクとなる。
シーゲート・テクノロジー (STX) は1か月で30%の上昇分を失ったが、そのタイミングが重要だ。カウントは10月2日の終値$848.99から始まるが、これは既に東芝の増産計画報道による10.2%下落を反映していた。その後、株価はAIハードウェア株の売りが広がる中、10月27日の決算発表までに21%下落し、過去最高の四半期業績と上方修正された業績見通しを発表した後もさらに11%下落した。
他のストレージ関連株も同様に下落した。サンディスクは自社の決算が予想を上回った翌日に13.5%下落し、11月2日にはウェスタン・デジタル、サンディスク、マイクロンも下落する中、シーゲートはさらに7.9%下落した。
TIKRはシーゲート・テクノロジーを26人のアナリストがカバーしています。「買い」と評価しているのは何人でしょうか?
シーゲート・テクノロジーの買い・保有・売りの評価の内訳、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。シーゲート・テクノロジーのアナリスト評価を見る
過去最高の四半期業績と課題
シーゲートの第1四半期(10月2日決算)は、売上高が前年同期比61%増の42億3000万ドルとなり、LSEGの調査によるアナリスト予想41億4000万ドルを上回った。調整後1株当たり利益(EPS)は$7.68で、予想の$7.42を上回った。15億ドルのフリーキャッシュフローは会社史上最高となった。
シーゲートは四半期中に12億ドルの負債を償還し、その後さらに7億5000万ドルを償還し、総負債を16億ドルに削減した。また、四半期配当を約3%増の$0.76に引き上げた。12月期については、売上高48億ドル、調整後EPS $9.20の業績見通しを発表した。
アナリストは、2029年度(6月決算)まで利益が増加し続けると見込んでいる:
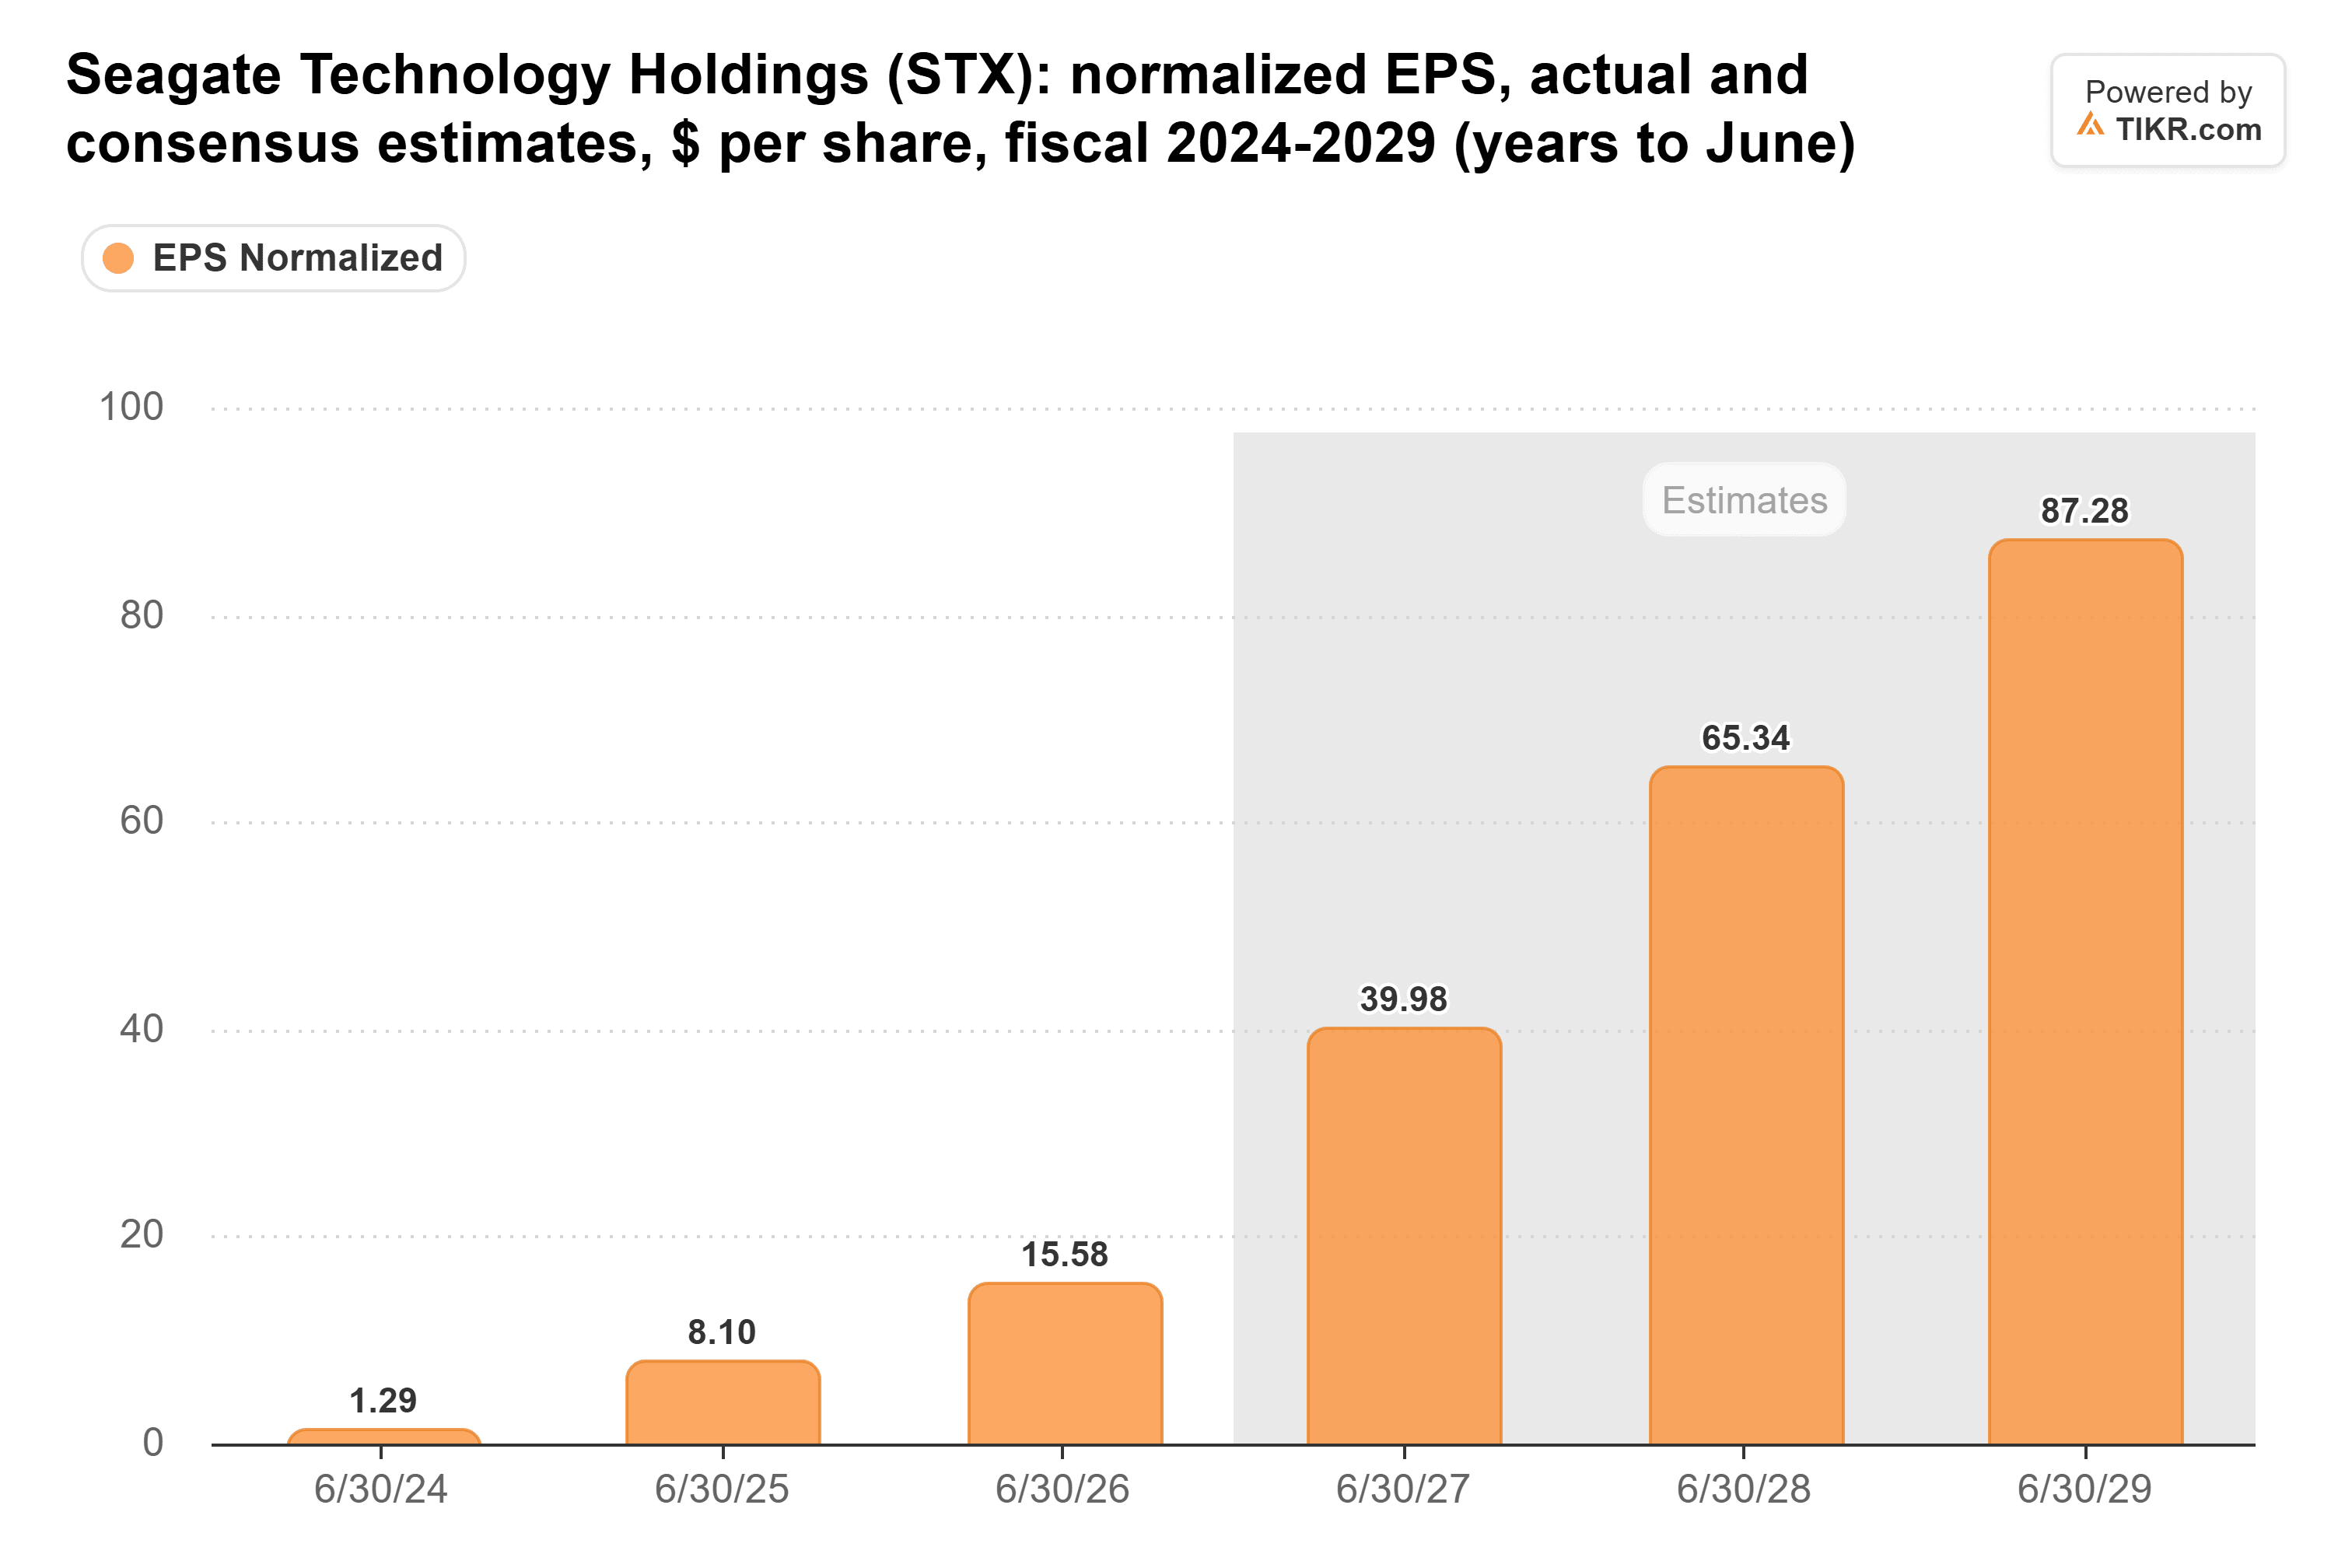
これらの予想は、決算発表後に下方修正ではなく上方修正された。TIKRの2027年度コンセンサスは、決算発表時点で$36.66だったが、10月31日までに$39.98となった。業績見通しの中間値によると、9月期と12月期の調整後EPSの合計は$16.88となる。これは、シーゲートが2026年度の4四半期すべてで得た$15.53を上回る。
課題となったのは、データセンターが購入する大容量ドライブであるニアラインだった。ウェルズ・ファーゴは、ニアライン容量出荷の伸びが予想を下回ったと指摘し、大半のアナリストが10月28日に目標株価を引き下げた。シティは$1,300から$1,050に、みずほは$1,090から$900に、TDコーエンは$1,000から$900に引き下げた。サミット・インサイトは株式評価を「保有」に格下げした一方、ベアードは目標株価を$1,080から$1,350に引き上げた。
東芝、生産能力倍増を計画
供給懸念が最初に起こった。10月2日、日経新聞が報道したところによると、東芝は2027年度(3月決算)までにAIデータセンター向けハードドライブの生産能力を倍増する計画で、フィリピンの工場拡張もその一環としている。シーゲートはこの日に10.2%下落した。
供給逼迫こそが、シーゲートが価格を引き上げることを可能にしてきた要因だ。デイブ・モズリー会長兼CEOは第1四半期決算リリースで、シーゲートのHAMRロードマップにより、「面記録密度の向上を通じてエクサバイト需要の増加に対応しつつ、供給規律を維持できる」と述べた。シーゲートは、より多くのドライブを製造するのではなく、1台のドライブに詰め込むストレージ容量を増やすことで成長している。
東芝自身の発表も同様の目標を掲げている。同社のフィリピン子会社は、2027年度(東芝は3月決算)までにストレージ容量ベースの年間生産能力をほぼ倍増させることを目指している。これは出荷量ではなく目標であり、その一部はドライブの大容量化によっても達成され得る。
シーゲートの売上総利益率は、2023年度の19%から2025年度には35%に上昇した:
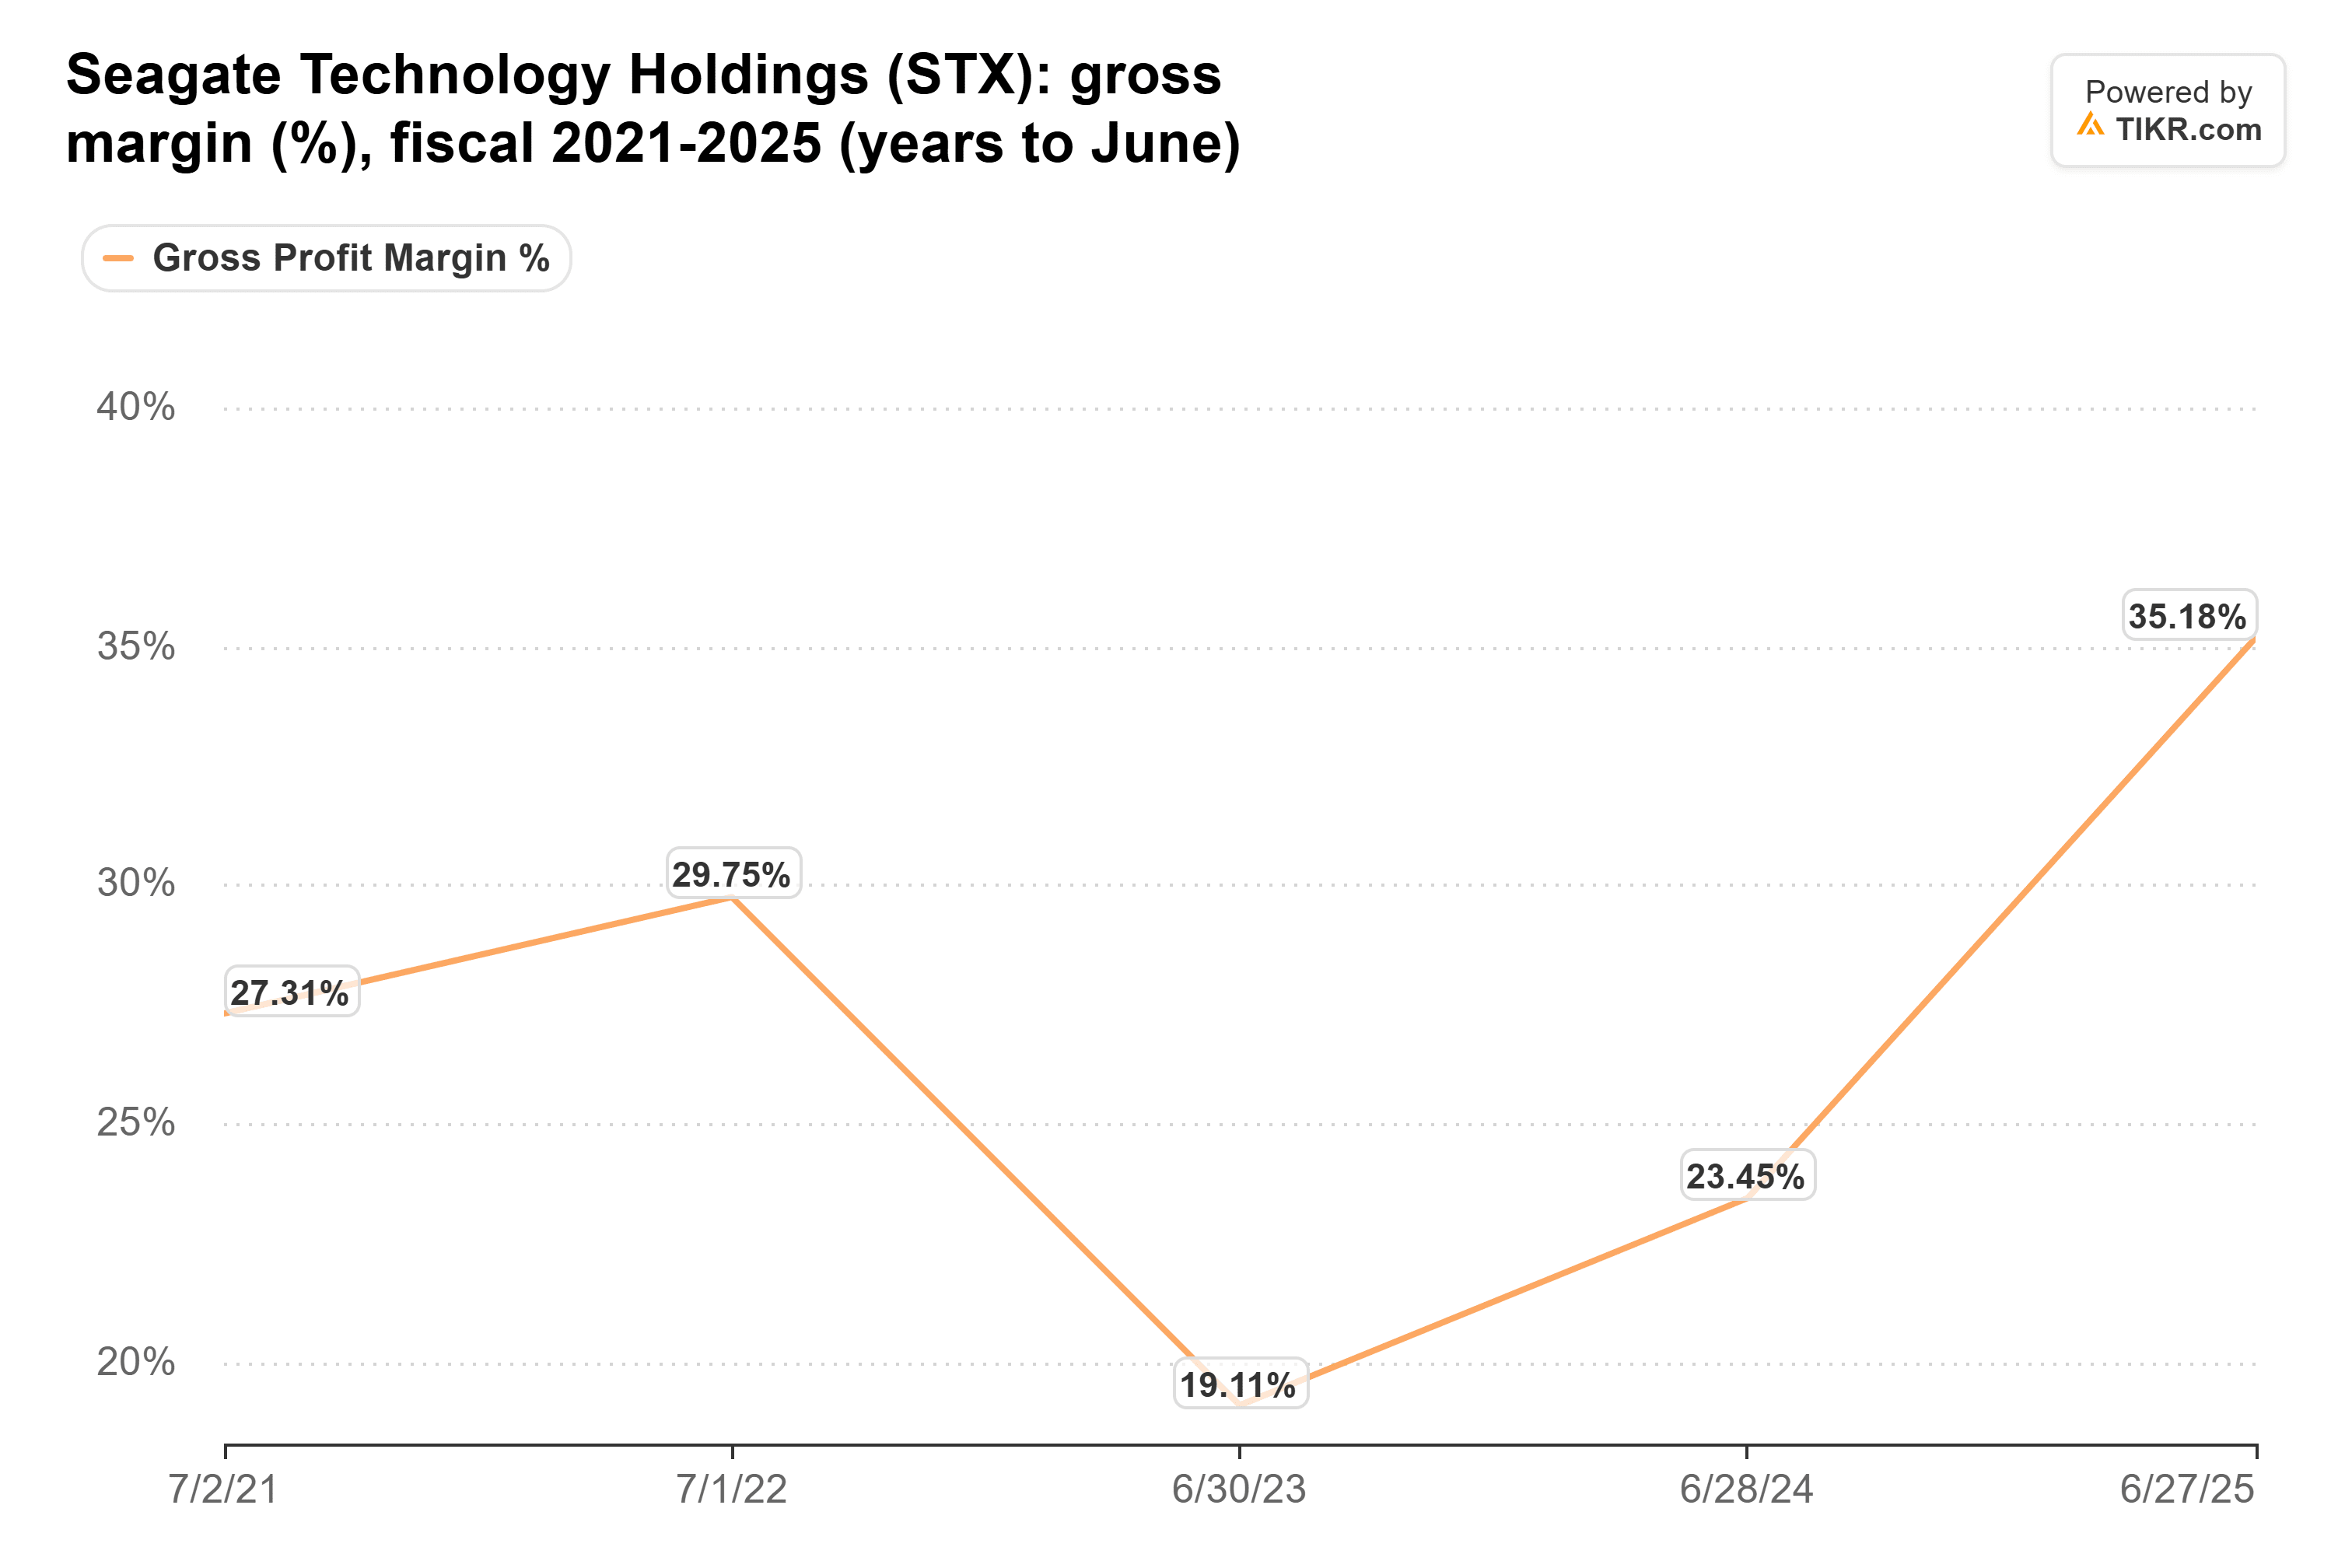
前四半期の調整後売上総利益率は57.8%に達し、1年前の40.1%から上昇した。もし東芝の生産能力が需要の伸びよりも速く増加すれば、この利益率が最初に影響を受けることになる。
AIハードウェア関連株全体が売られた
シーゲートだけが下落したわけではない。決算発表前から、ウェルズ・ファーゴ、JPモルガン、ローゼンブラットは既に目標株価を引き下げており、ローゼンブラットはセクター全体の株価収益率(PER)圧縮を理由に挙げた。10月22日には、ラム・リサーチの前日夜の業績見通しとテスラの2026年度設備投資目標引き下げを受けて、チップ株とメモリ株が下落した。10月30日、シーゲートは8.0%、サンディスクは13.5%下落し、ナスダックは6月以来の大幅下落を記録した。11月2日には、フィラデルフィア半導体株指数がさらに3.4%下落した。
業績見通しを上方修正したばかりの企業が、セクター全体と連動して取引される場合、その売りはシーゲートの業績数値そのものではなく、AIハードウェアというテーマに向けられているように見える。
供給に注意しながら買い増しを
下落後も、シーゲートは2026年に116%上昇している。しかし、10月30日の終値時点で、予想株価収益率(PER)は約13.7倍で、決算発表直前の約18倍から低下した:
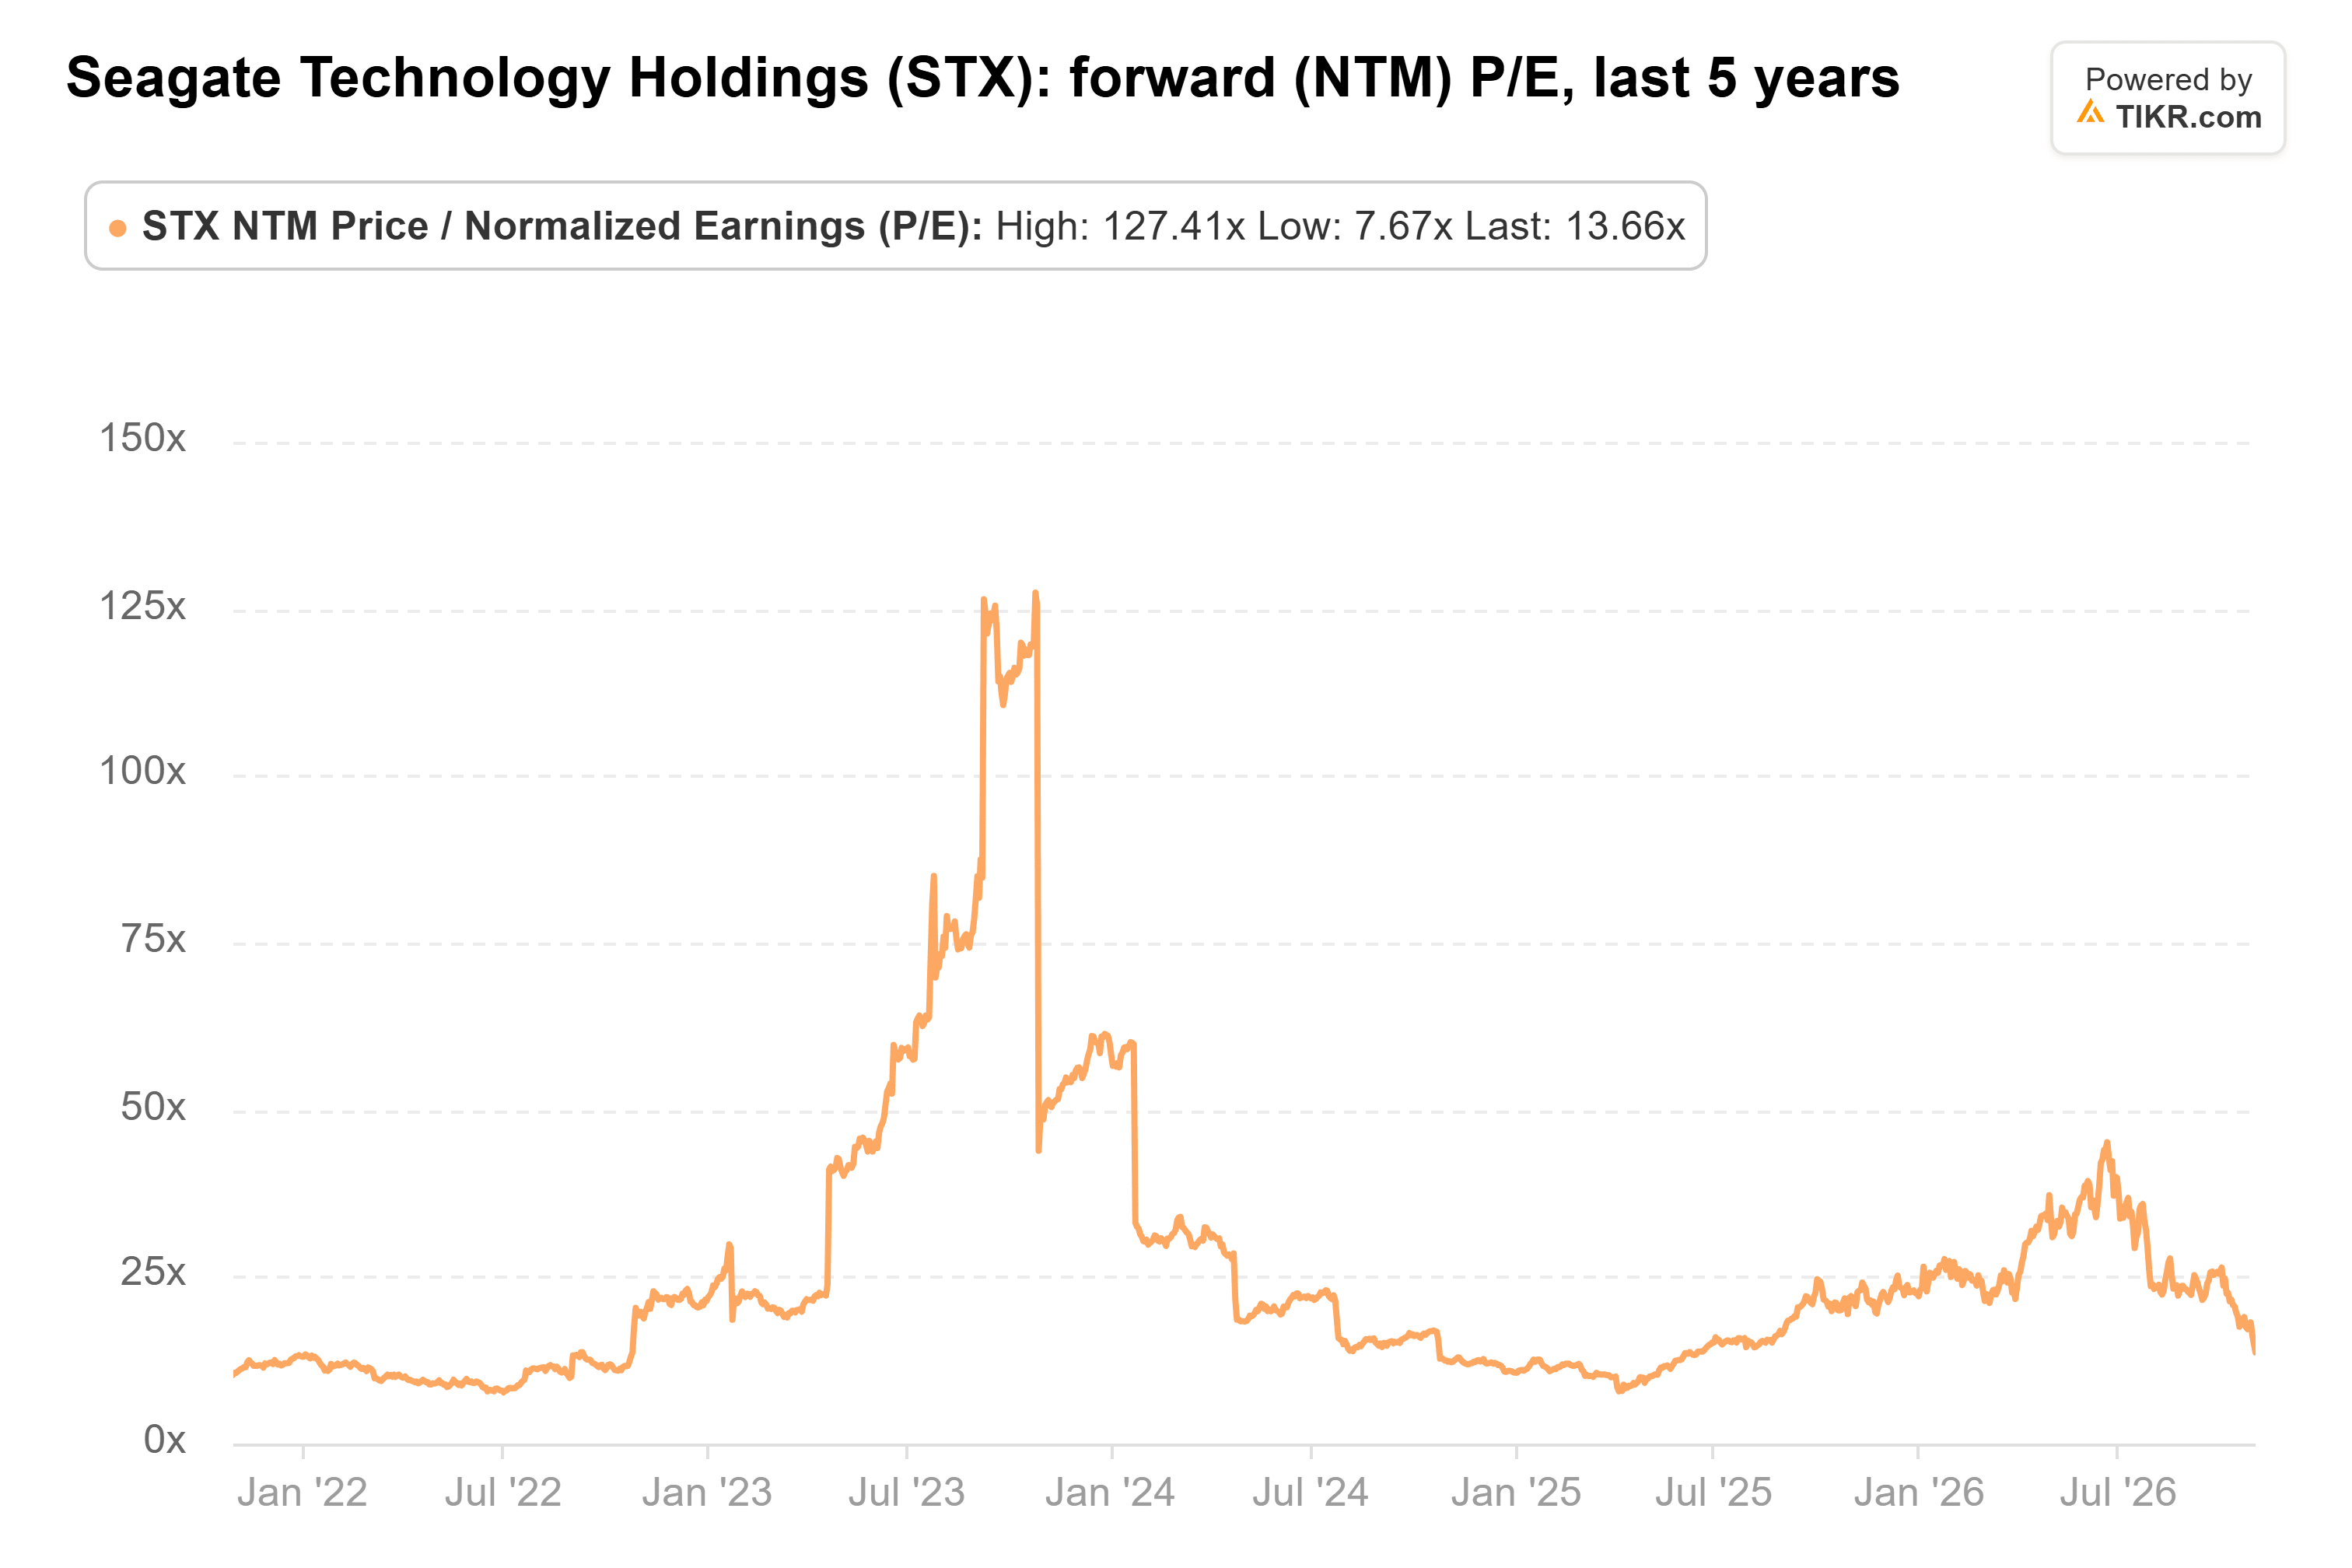
11月2日の7.9%下落により、株価収益率はさらに低下した。シティの$1,050という目標株価は、11月2日の終値から約77%上に位置し、StockAnalysisがまとめた26人のアナリスト目標株価の平均は約$1,045だ。UBSとサスケハナはともに「中立」評価だが、目標株価はそれぞれ$750と$765で、現在の株価を上回っている。
市場は、ドライブ不足が既に終わりつつあるかのようにシーゲートを評価しているが、シーゲートは12月期の売上高と利益が増加するとの業績見通しを発表したばかりだ。このギャップは、値動きに耐えられる投資家にとっては、売りではなく買い増しの論拠となる。
1月下旬に発表が予定される12月期決算が試金石となる。売上高が業績見通しの48億ドルに近く、調整後売上総利益率が57.8%以上であれば、価格設定に関するストーリーが確認されることになる。東芝の生産能力が増加する中で、ニアラインの出荷や価格設定が軟調であれば、そのストーリーは崩れる。
では、シーゲート株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、シーゲートの価値がわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!