


主なポイント
- 買収話の消滅が下値を失わせる: ブルームバーグは8月下旬、アドベント・ストライプ連合がPayPalに対する1株60.50ドル、約530億ドルの買収提案を断念したと報じた。買収観測が消えたことで、翌セッションに株価は約13%下落した。
- 事業再生のエンジンが分岐: Venmoの総決済額(TPV)は14%成長、Braintreeは13%に加速した第2四半期だったが、PayPalの中核的な利益エンジンであるブランド決済事業は、欧州の関税引き上げの影響が当初の想定より大きいとして、第3四半期の業績見通しが再び下方修正された。
- 目標株価は回復してもアナリストの確信は薄れている: 買い相当のレーティングは、2025年半ばにストリート・カバレッジの約半数を占めていたが、現在45件のレーティング中わずか7件にまで減少している。一方、平均目標株価は6月の安値51.57ドルから57.07ドルに回復した。
PayPalは一夜にして買収プレミアムを失った。PYPLの評価倍率とアナリスト目標株価がその後どう推移したか、TIKRで無料で確認する →
530億ドルの買収提案は消え、PYPLは自力で実績を示さねばならない
PayPalは9月11日時点で約54ドルで取引されており、この水準は過去6週間の出来事を物語っている。
8月下旬、ブルームバーグ・ニュースは、バイアウトファームのアドベント・インターナショナルと決済プロセッサーのストライプによる連合が、PayPalの買収計画から撤退したと報じた。このグループは1株60.50ドル、企業価値530億ドル超での提案を行っていた。この価格は、ロイターが7月に事情関係者の話として報じていたものだ。
PayPalの取締役会はこの価格を不十分と見なしたと報じられており、これはパンデミック期のピークであった2021年にPayPalが約3,600億ドルの評価を得ていた価値のほんの一部に過ぎない。
買収話の崩壊が確認されると、株価は1セッションで約13%下落し、ニュースが流れる前の約61ドル付近から約54ドルで引けた。その後、株価は実質的に動いていない。
このリセットが重要なのは、買収プレミアムが株価の中で静かに働いていたからだ。アドベントとストライプが姿を消した今、PayPalの評価は取引のオプショナリティではなく、事業実績に基づいて立たなければならない。
PayPalの取締役会は530億ドルを不十分と判断した。PYPLのキャッシュフローと自社株買いのペースをTIKRで自分で追跡する →
VenmoとBNPLは加速する一方、ブランド決済は自ら設定したハードルを下回り続ける
CEOのエンリケ・ローレスは(9月9日のゴールドマン・サックス・テクノロジー・カンファレンスにPayPalが登場した時点で就任から約6ヶ月)、5つの前線で事業再生を進めている:金融サービス、VenmoとBraintreeの加速、マーチャントから高価値消費者へのシフト、組織図の簡素化、そして技術の近代化だ。
これまでの証拠は明らかに分かれている。Venmoは第2四半期に総決済額が2桁成長を7四半期連続で達成し、前年比14%増となった。「Pay with Venmo」は44%増、デビットカードの採用は小さな基盤から上昇した。Braintreeの処理額は第1四半期の11%から13%に加速し、9四半期連続で収益性のある成長を記録した。後払い(BNPL)の取扱高は26%成長に跳ね上がり、これはドイツとオーストリアで開始されたAmazonとの消費者向け融資提携を含む新たなマーチャント・パートナーシップに支えられた。
ブランド決済事業は話が別だ。この事業は依然としてPayPalの取引マージンの大部分を生み出しているが、第2四半期の総決済額は為替調整ベースでわずか2%成長に留まり、前四半期の安定化と同水準だった。9月9日の電話会議で、ローレス氏は第3四半期のブランド決済成長率が現在1%から2%にしか達していないと述べた。欧州の関税引き上げと最低課税価格の変更が、中国の売り手に関連する欧州の越境取引に、経営陣が当初モデル化した0.5から1ポイントの影響よりも深く食い込んでいるためだ。
これがこの銘柄の中心にある緊張関係だ。PayPalは2〜3年で少なくとも15億ドルの年間化された総コスト削減を目指すプログラムで事業再生を資金調達しており、その大半は金融サービス、マーケティング、技術への再投資に充てられる予定だ。この再投資がリターンを複利で増やすのは、ブランド決済が予想を下回るサプライズを止めた場合のみであり、2四半期経ってもそれは続いている。
コスト削減の一部は既に見え始めている。ロイターの情報源によると、PayPalは9月3日にインドで約220人の雇用を削減し、決済ソリューション担当社長のフランク・ケラー氏も同日4,612株を売却し、保有株を41,567株に減らした。
割安感は本物だ。その背後にある疑念も
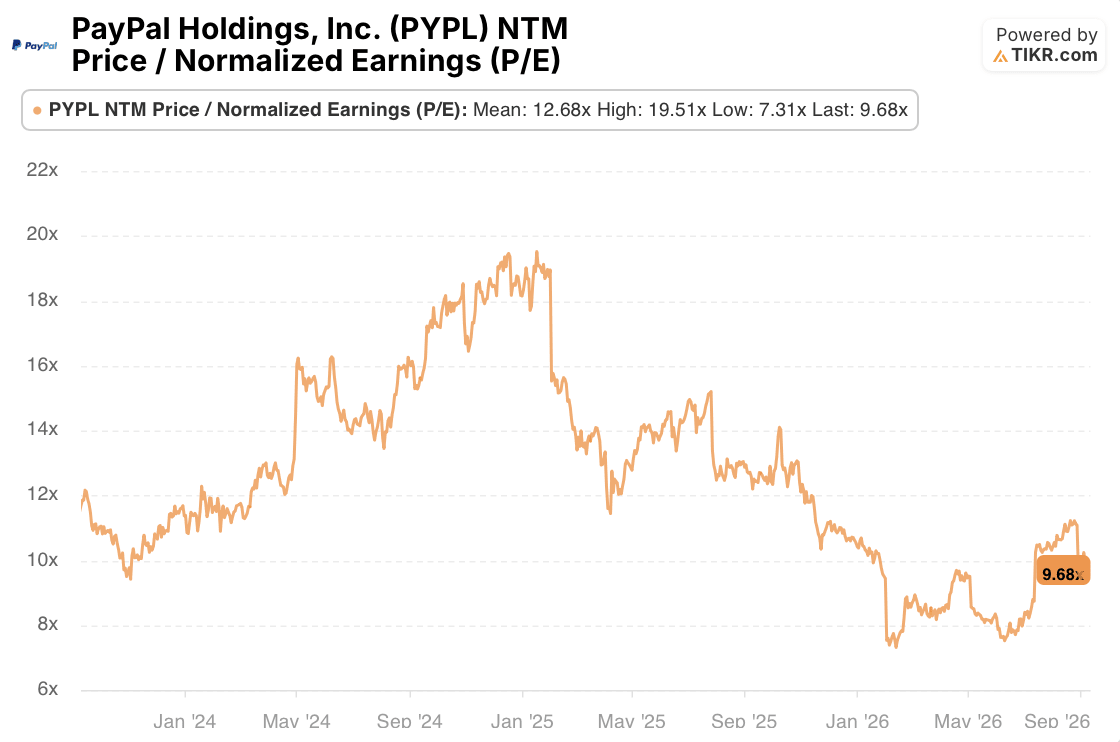
TIKRのデータによると、PayPalの予想株価収益率(P/E)倍率は9.68倍で、自社の2年間の平均値である12.68倍を下回り、2025年初頭に株価が記録した19.51倍の高値からは大きく離れている。この圧縮はCEO交代と買収失敗の両方に先立つものであり、この割安感は単なる買収話の後遺症ではないことを意味する。

ストリート・アナリスト目標株価の推移は詳細を示している。平均目標株価は6月の51.57ドルの底値から57.07ドルに回復したが、依然として2025年半ばにアナリストが掲げていた81.74ドルの平均から約30%低い水準にある。確信はドル建ての数字が示唆する以上に急速に薄れており、買いおよびアウトパフォームのレーティングは、2025年半ばにストリート・カバレッジの約半数を占めていたのが、現在では45件のレーティング中わずか7件、33件がホールドとなっている。
目標株価対現在株価比率がその正味の効果を示している。106.2%では、平均目標株価とPayPalの株価との差は、TIKRが追跡する6回の四半期スナップショットの中で最も小さく、2025年12月の133.5%から低下している。クリア・ストリート、みずほ、トゥルーイストはすべて、アドベント・ストライプ連合の崩壊から数日以内に目標株価を引き下げており、その後、全体として一部しか回復していない。中央値である57ドルの目標株価は、PayPalの53.72ドルの終値から約6%の上昇余地を意味し、この推移の中で最も薄いマージンだ。
公正な見方は、事業再生が失敗したということではない。Venmo、Braintree、BNPLは実際に加速する数字を生み出しており、経営陣は今年2度にわたり通期の業績見通しを上方修正している。しかし、PayPalの利益の大部分を生み出す事業が、2四半期連続で自ら設定した成長目標を下回り、直近の未達は、経営陣が既に一度過小評価していた要因(欧州の関税)のせいにされている。
次の試練は10月のPayPalの第3四半期決算発表だ。ブランド決済が1%から2%の範囲に収まるか、さらに低下するか、コスト削減が約束通り第4四半期の営業費用に現れるか、そしてドル建ての目標株価が維持されたとしても買いレーティングが縮小し続けるかに注目したい。決済事業が自らの予測を下回り続ける限り、9.68倍の倍率は割安というより、残存する不確実性を市場が織り込んでいるように見える。
PayPalは9.68倍の収益倍率で取引されており、自社の2年間の平均を大きく下回る。割安感の背景をTIKRで無料で確認する →
PayPal Holdings, Inc.に投資すべきか?
それを本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできる。
PayPal Holdings, Inc.の銘柄を表示すると、数年にわたる過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と収益に何を期待しているか、評価倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
PayPal Holdings, Inc.を、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
PYPL株を分析するプロ向けツールにTIKRで無料アクセス →
新たな機会を探している?
- 億万長者投資家が何を買っているか見ることで、スマートマネーを追跡できる。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索する。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!



