

主なポイント
- 需要が収益に転換中: Oracleの第1四半期(Q1)売上高は前年同期比30%増の193億ドル、OCI売上高は121%増の74億ドルとなった。
- バックログが将来の見通しを提供: 残存履行義務(RPO)は260億ドル増加し6640億ドルとなり、その約半分が今後36ヶ月以内に売上に転換されると見込まれている。
- キャッシュフローの動向: Q1の営業キャッシュフローは231億ドルに達したが、設備投資(CapEx)は285億ドルに増加し、フリーキャッシュフローは▲54億ドルとなった。
- マージンは要注視: 四半期の粗利益率は60.03%に低下し、提供されている過去8四半期のデータの中で最低水準を記録した。これはAIインフラがOracleの事業構成に占める割合が大きくなったためである。
Oracleの決算、RPOの転換、キャッシュフローの推移をTIKRで無料で追跡する →
OracleのAI需要が収益に
Oracle (ORCL)は、投資家に将来のAI機会を売り込む段階を超えた。2027会計年度第1四半期(Q1)の決算は、提供されたキャパシティが報告される売上高に変わっていることを示した。総売上高は前年同期比30%増の193億ドル、OCI売上高は121%増の74億ドルとなった。同社はまた、四半期中に850メガワットのAIキャパシティを稼働させ、OCIのGPU稼働率を97.9%に維持するのに貢献したと述べた。
将来の見通しについての議論も同様に強固になった。残存履行義務(RPO)は四半期中に260億ドル増加し6640億ドルとなり、経営陣は現在、その残高の約半分が今後36ヶ月以内に売上に転換されると見込んでいる。Oracleによれば、新規契約の多くは顧客の前払い、Bring-Your-Own-Hardware(BYOH)契約、またはOracleが追加の現金を事前に必要としない同様の仕組みを通じて構成されているという。
これは、純粋なバックログの物語からの意味のある改善である。Q1の成長は、Oracleがキャパシティを展開し、コミットされた需要に対して収益を認識できることを示している。同社の第1四半期決算説明会によれば、更新時期を迎えたキャパシティは更新されるか、20%のプレミアムで再販された。しかし、中心的な投資上の疑問は消えていない。それはより具体的になった:この需要の急増は、インフラへの投資が再び増加する前に、持続可能なキャッシュフローを生み出すことができるか?
営業キャッシュフローは急増しているが、設備投資(CapEx)は依然として先行
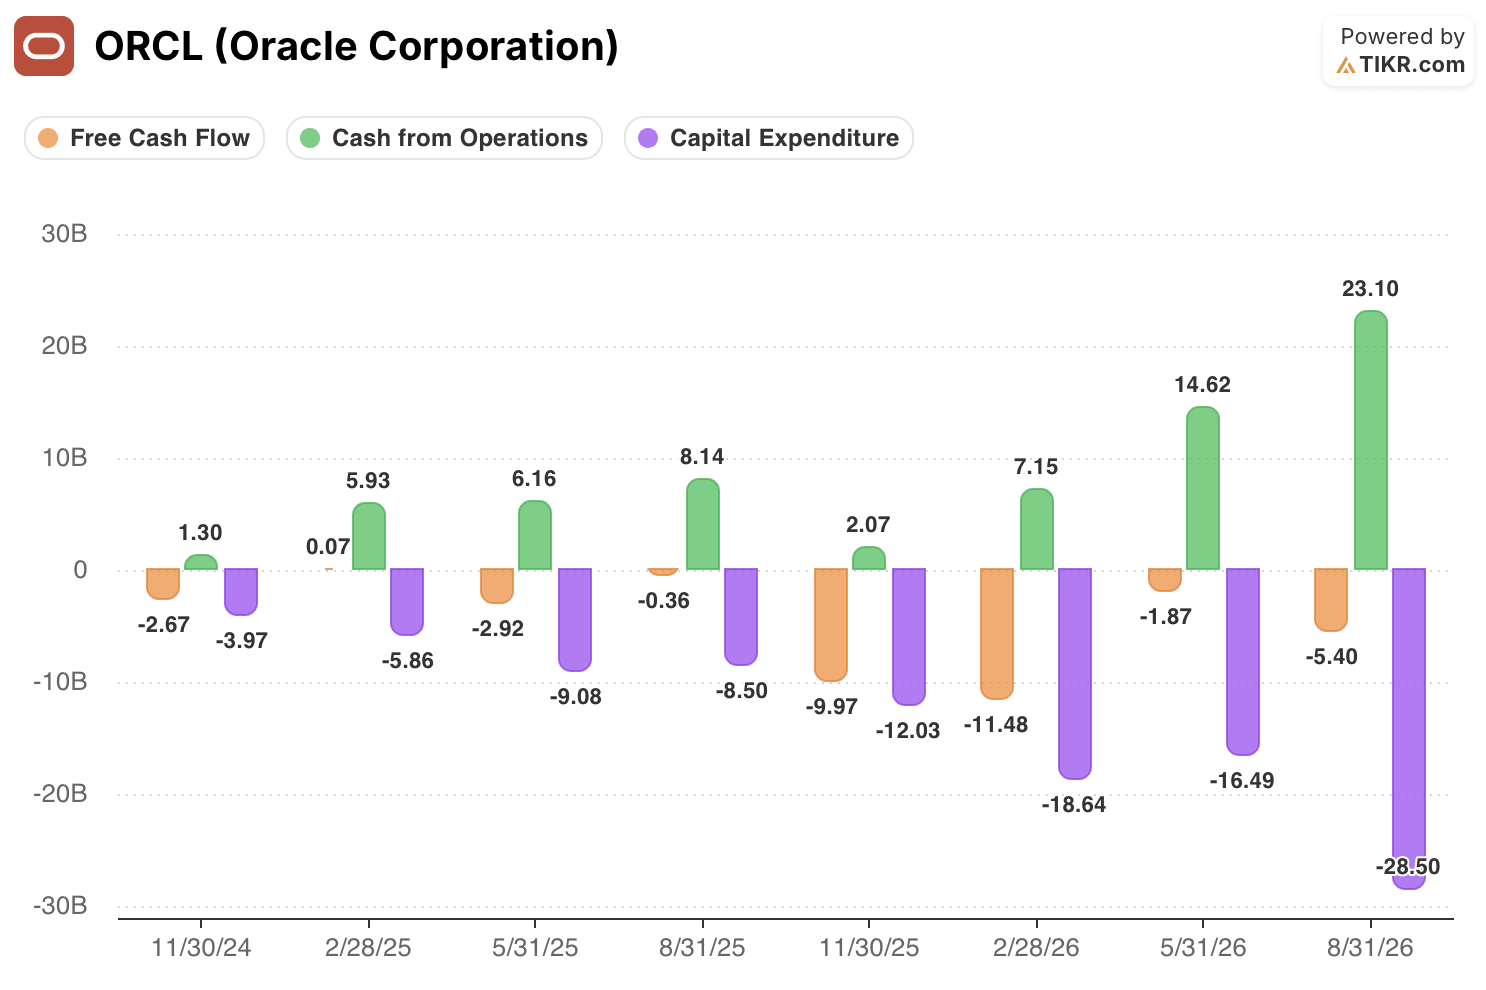
最新の四半期キャッシュフローデータは、Oracleの課題を明確に捉えている。2026年8月31日終了四半期の営業活動によるキャッシュフローは231億ドルに達し、前四半期の146億2000万ドル、1年前の81億4000万ドルから増加した。これは、強い需要と顧客の前払いによって支えられた、営業流入の大幅な改善である。
しかし、設備投資(CapEx)はさらに急激に285億ドルに増加し、前四半期の164億9000万ドル、1年前の85億ドルを上回った。したがって、フリーキャッシュフローは▲54億ドルとなった。この赤字は、2026年2月四半期に記録された▲114億8000万ドルよりもはるかに狭いものの、強い営業キャッシュフローの数字が、自己資金による成長と同じではないことを示している。
このパターンはまた、1四半期で議論を決着させるべきではない理由も説明している。Oracleは2025年2月四半期に7000万ドルのプラスのフリーキャッシュフローを生み出したが、その後、表示されている過去6四半期のそれぞれでマイナスのフリーキャッシュフローを記録した。インフラの展開と顧客からの資金調達が均等に到着しないため、数値は変動が激しい。投資家は、個々の四半期がプラスかどうかよりも、OCI売上高が拡大するにつれて、営業キャッシュフローがCapExとの差を一貫して埋めることができるかどうかに焦点を当てるべきである。
顧客からの資金調達は負担を軽減するが、経済的リスクは消えない
Oracleの資金調達契約は、キャッシュアウトフローのタイミングを変える可能性があるため重要である。顧客の前払いやBring-Your-Own-Hardware(BYOH)契約は、同社が収益が発生する前に、すべてのGPUやサーバーの購入を自社のバランスシートで資金調達する必要がないかもしれないことを意味する。サプライヤーとの取り決めも同様の目的を果たすことができる。
それでも、経営陣はQ&Aセッションで重要な明確化を行った:資本がすべてOracleから来るわけではない場合でも、これらのプロジェクトには資本が必要である。これは、このモデルがデータセンター建設の経済性を回避する近道ではないことを意味する。それは、資金調達責任の一部を共有または繰り延べる方法である。
この区別はOracle株にとって重要である。顧客が前払いを続ける意思を持ち、キャパシティの稼働率が高く維持され、更新価格が維持されるならば、このモデルは投資家が予想するよりも早くキャッシュへの転換を実現する道を支える可能性がある。展開に時間がかかり、前払いが鈍化し、Oracleが成長を維持するために新しい拠点への資金調達を続ける必要があるならば、バックログが拡大しているにもかかわらず、フリーキャッシュフローはマイナスのままになる可能性がある。
経営陣は依然として、2027会計年度の総CapExが900億ドルから950億ドルになると見込んでおり、代替資金調達を考慮した純現金ベースでは700億ドルが上限としている。また、フリーキャッシュフローがプラスになる具体的な時期については提供していない。事業面でのケースは説得力があるが、キャッシュフローのケースは、四半期ごとに検証される必要がある予測のままである。
Oracleの四半期ごとの営業キャッシュフローと設備投資をTIKRで無料で比較する →
粗利益率がOCIへの事業構成シフトのコストを示している
提供されている四半期ごとのマージンチャートは、トレードオフを可視化している。
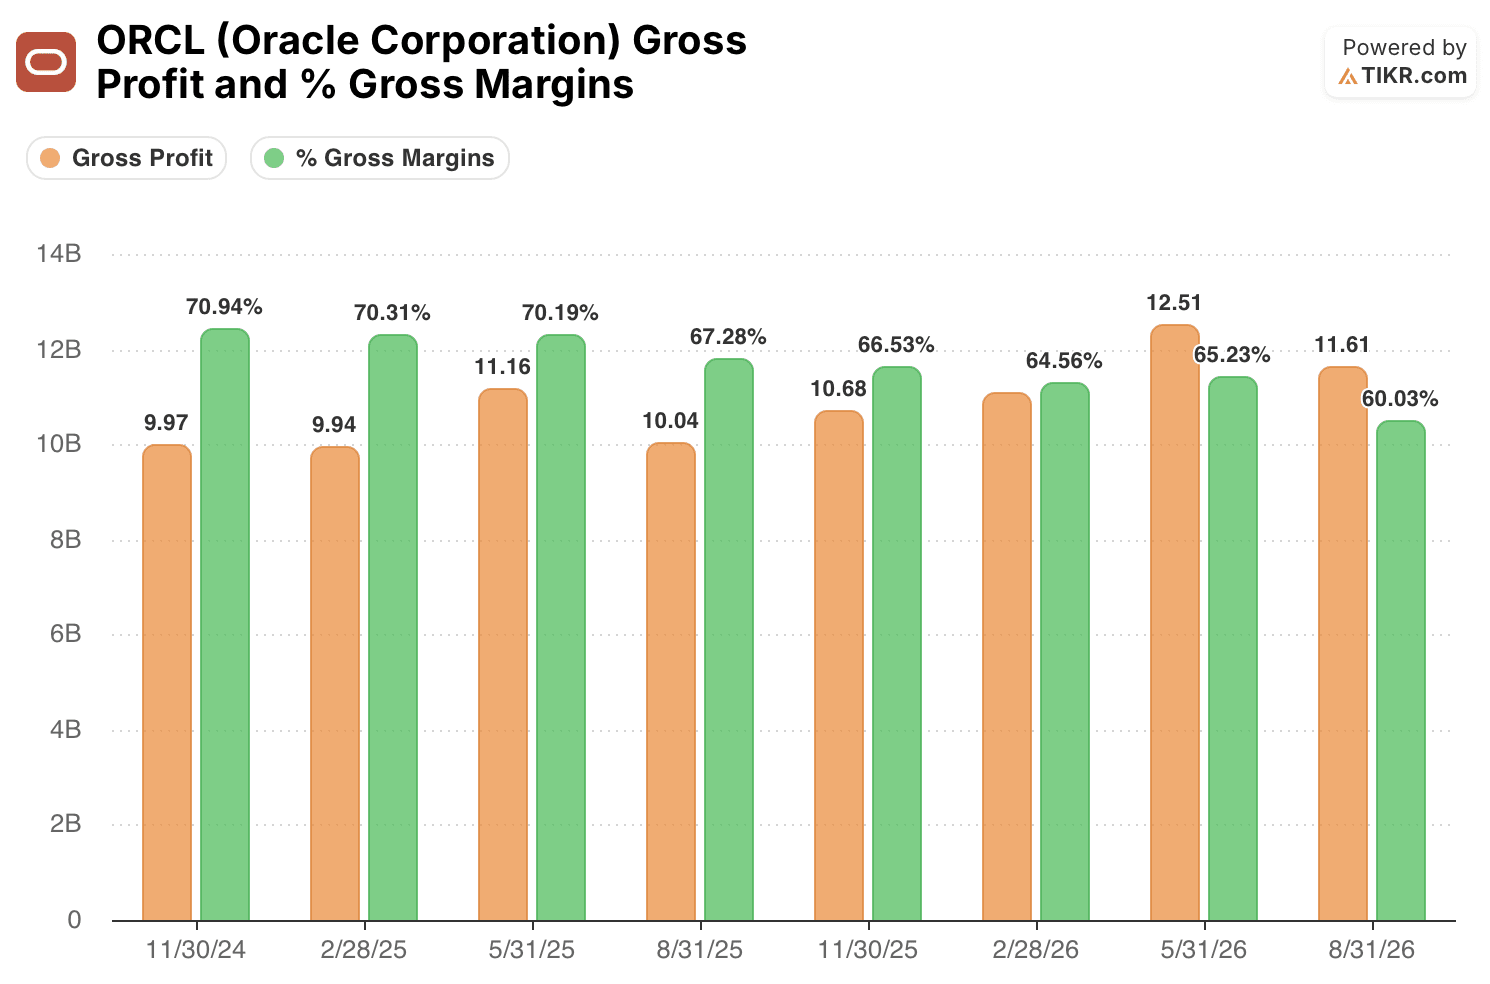
Oracleの粗利益率は、2024年11月四半期に70.94%だった。2025年5月まで70%近くを維持したが、2025年8月四半期に67.28%、11月四半期に66.53%、2026年2月四半期に64.56%に低下した。5月四半期には65.23%にわずかに回復したが、最新四半期には60.03%に下落した。
これは1年前の四半期から10.91パーセントポイントの低下である。粗利益は依然として、1年前の100億4000万ドルから116億1000万ドルに増加しており、これはOracleの売上高成長の規模を反映している。しかし、マージンの軌跡は、売上のより大きな割合が、歴史的に高マージンのソフトウェア事業ではなく、資本集約的なクラウドインフラから来ていることを確認している。
経営陣はすでに、データセンターが立ち上がるにつれて粗利益率が低下する一方で、営業利益率が価値創造のより重要な尺度であると主張していた。OCIのより高い売上高成長と、売上高に対する販売費および研究費の比率の低さが、粗利益率の圧力を相殺するならば、これは真実であり得る。今後数四半期は、営業レバレッジが実際にこの役割を果たしていることを示さなければならない。粗利益率の低下だけではAIテーゼを無効にしないが、Oracleが提供する必要があるキャッシュフローと営業利益の証拠の水準を引き上げる。
Oracleの低いP/Eは、証明ではなく進行中のプロセスを織り込んでいる
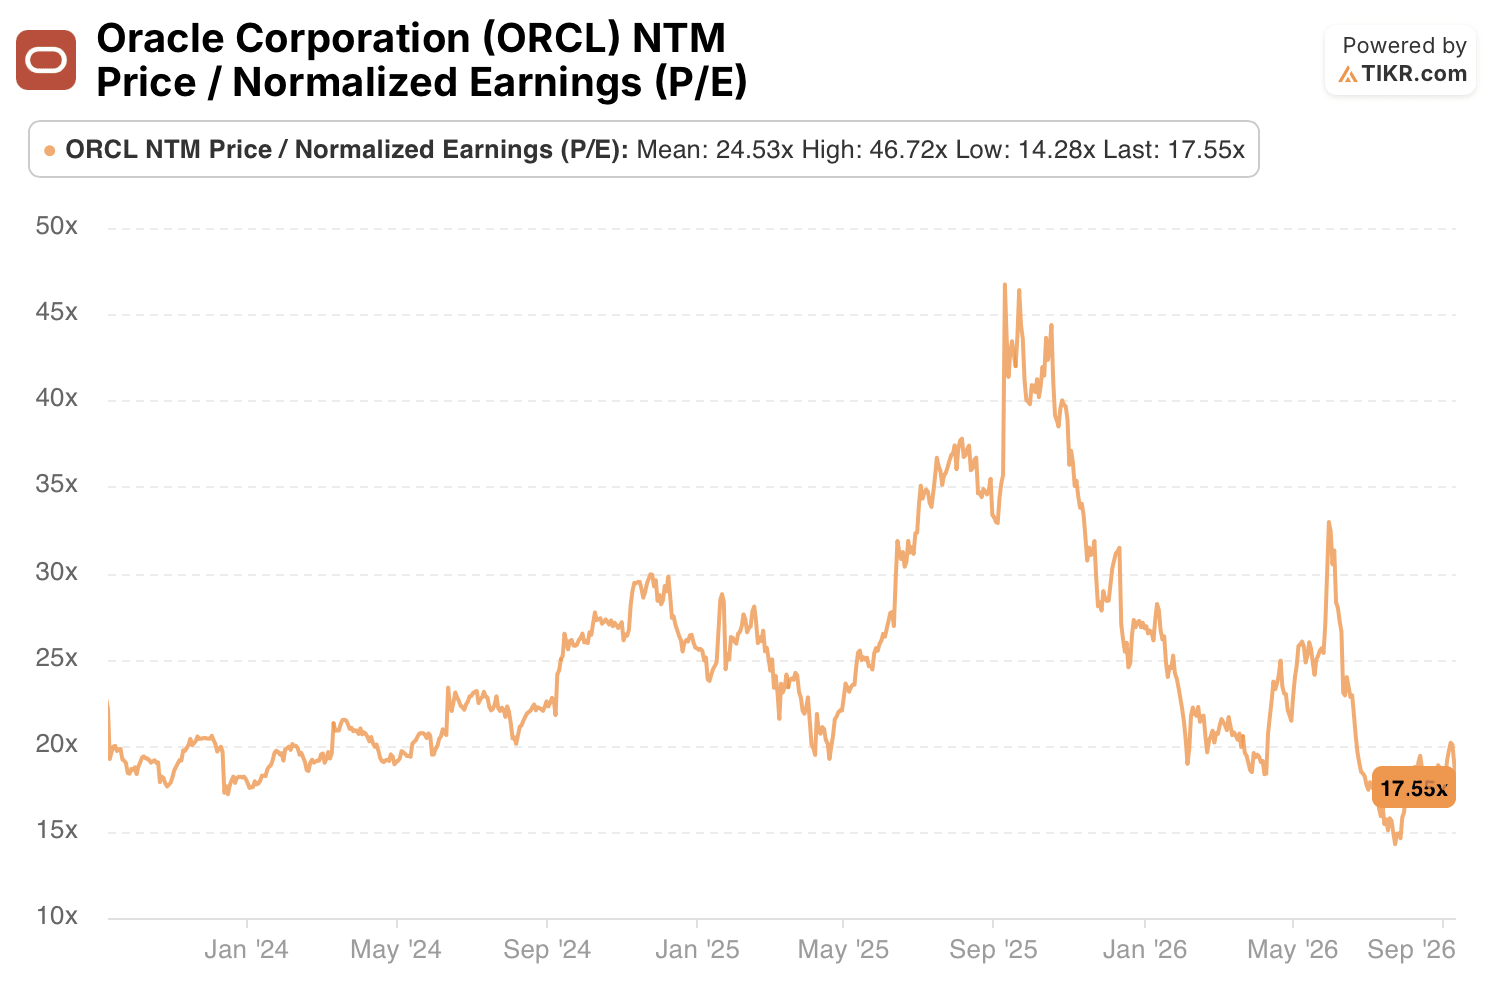
OracleのNTM(今後12ヶ月)株価/正規化利益(P/E)レシオは、2026年9月時点で17.55倍だった。これは、提供されているTIKRの履歴における平均24.53倍を下回り、高値の46.72倍を大きく下回っているが、安値の14.28倍を上回っている。この低い倍率は、投資家がすべての楽観的なAIシナリオがすでにOracle株に織り込まれていると仮定する理由を減らしている。
しかし、これはバリュエーションの結論ではない。分母は将来の正規化利益であり、これは現在事業が直面している同じ質問、すなわちRPOが収益になるペース、キャパシティ追加のコスト、粗利益率の圧力が粗利益以下のラインで相殺できるかどうかに依存している。低いP/Eは、実現しないキャッシュフローの回復を補償しない。
ベストケースはより見えやすくなっている。OCI需要は現実的であり、バックログの転換は始まっており、顧客からの資金調達は当面のキャッシュ負担を軽減できる。未解決のリスクは、Oracleが次の投資ラウンドが到来する前に、新しいインフラ基盤を十分に生産的にできるかどうかである。株主にとって、次の証拠は明確である:営業キャッシュフローの持続的な成長、粗利益率の安定化、CapExと営業流入の差の縮小。これらの指標が共に改善すれば、AIへの投資はキャッシュフローへの橋渡しのように見えるだろう。そうでなければ、Oracleのバックログは印象的だが、財務的には不完全なままである。
Oracleのマージン、アナリスト予想、バリュエーションの履歴をTIKRで無料でフォローする →
Oracle Corporationに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ORCL株を表示すると、数年にわたる過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーションマルチプルが時間とともにどのように動いたか、株価目標が上昇傾向か下降傾向かがわかります。
無料のウォッチリストを作成して、ORCLとあなたが注目している他のすべての銘柄を追跡できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。
ORCL株を分析するプロ向けツールにTIKRで無料アクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーをフォローできます。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索できます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


