主なポイント
- Netflixの株価は第3四半期決算後に5.3%下落し、金曜日の終値は52週安値近くの$62となった。同社は2026年の広告収入目標を$27億ドルに下方修正した。
- 第3四半期の1株当たり利益(EPS)は$0.87で予想を上回り、営業利益率は34.6%に達したが、収益の伸びは11.8%と過去約3年間で最も低いペースだった。
- 第4四半期のEPS見通しは$0.67で、市場予想の$0.73を下回った。YouTubeの四半期広告収入は約$110億ドルで、Netflixの年間広告目標をはるかに上回る。
- 1月19日の決算発表では、新コンテンツ責任者に就任したPeter Rice氏と2027年を目処に進める広告プランの拡大がエンゲージメントを向上させられるかが焦点となる。
Netflix (NFLX)は第3四半期に利益が予想を上回る好決算を発表した。しかし、投資家が最も伸びを期待していた数字を下方修正した。
同社は2026年の広告収入目標を約$30億ドルから約$27億ドルに引き下げ、決算発表後、株価は5.3%下落した。金曜日の終値は$62で、52週安値をわずかに上回る水準であり、高値からは47%下落している。
この広告目標は、Alphabet (GOOGL)と比較するとさらに小さく見える。YouTubeは四半期ごとに約$110億ドルの広告収入を上げており、Netflixと同じテレビ画面とブランド広告予算を争っている。
共同CEOのGreg Peters氏は言葉を飾らなかった。「我々は現在、今年の野心的な目標からやや遅れています」とアナリストに語った。
予想上回るも、細かい注意点も
収益は11.8%増の$128.7億ドルとなり、予想通りだったが、伸び率は過去約3年間で最も低かった。利益が大きな役割を果たした:
- EPSは$0.87で、市場予想の$0.82を上回り、前年同期比49%増加した。
- 営業利益は37%増の$44.6億ドルに跳ね上がり、営業利益率は前年の28.2%から34.6%となった。
- Netflixは$48億ドルを投じて6,390万株を自社株買いし、過去最大の四半期買い戻しを実施した。
ただし、この利益率の一部は経費のタイミングによるものであり、今四半期の数字は年間化したペース(run-rate)を良く見せている。
収益の伸びは鈍化傾向を示している…

成長率は1年前の17%から鈍化しており、第4四半期の$134.4億ドルという見通しは、再び約11.5%の伸びを示唆している。
広告がギャップを埋めるはずだった
広告はNetflixの第2の成長エンジンとなるはずだった。広告収入は今年も80%以上増加する見込みだが、一部の広告機能の導入が予想より遅れたため、計画より$3億ドル少ない水準で終わると同社は現在見込んでいる。
より大きな問題は視聴者の関心だ。Gabelli Fundsのポートフォリオマネージャー、John Belton氏はAP通信に対し、投資家は「エンゲージメントの鈍化傾向」と成長の減速を懸念していると語った。
Netflixは再編で対応している。従業員の約6%に当たる約1,000人を削減し、Bela Bajaria氏と映画部門責任者のDan Lin氏が退任した後、元DisneyおよびFox幹部のPeter Rice氏をコンテンツ責任者に任命した。共同CEOのTed Sarandos氏は、Netflixは「コンテンツ提供を次のレベルに引き上げる機会がある」と見ていると述べた。
広告プランは2027年3月からさらに15カ国に拡大される予定だ。しかし、アナリストはすでに成長がさらに鈍化し続けると見ている。
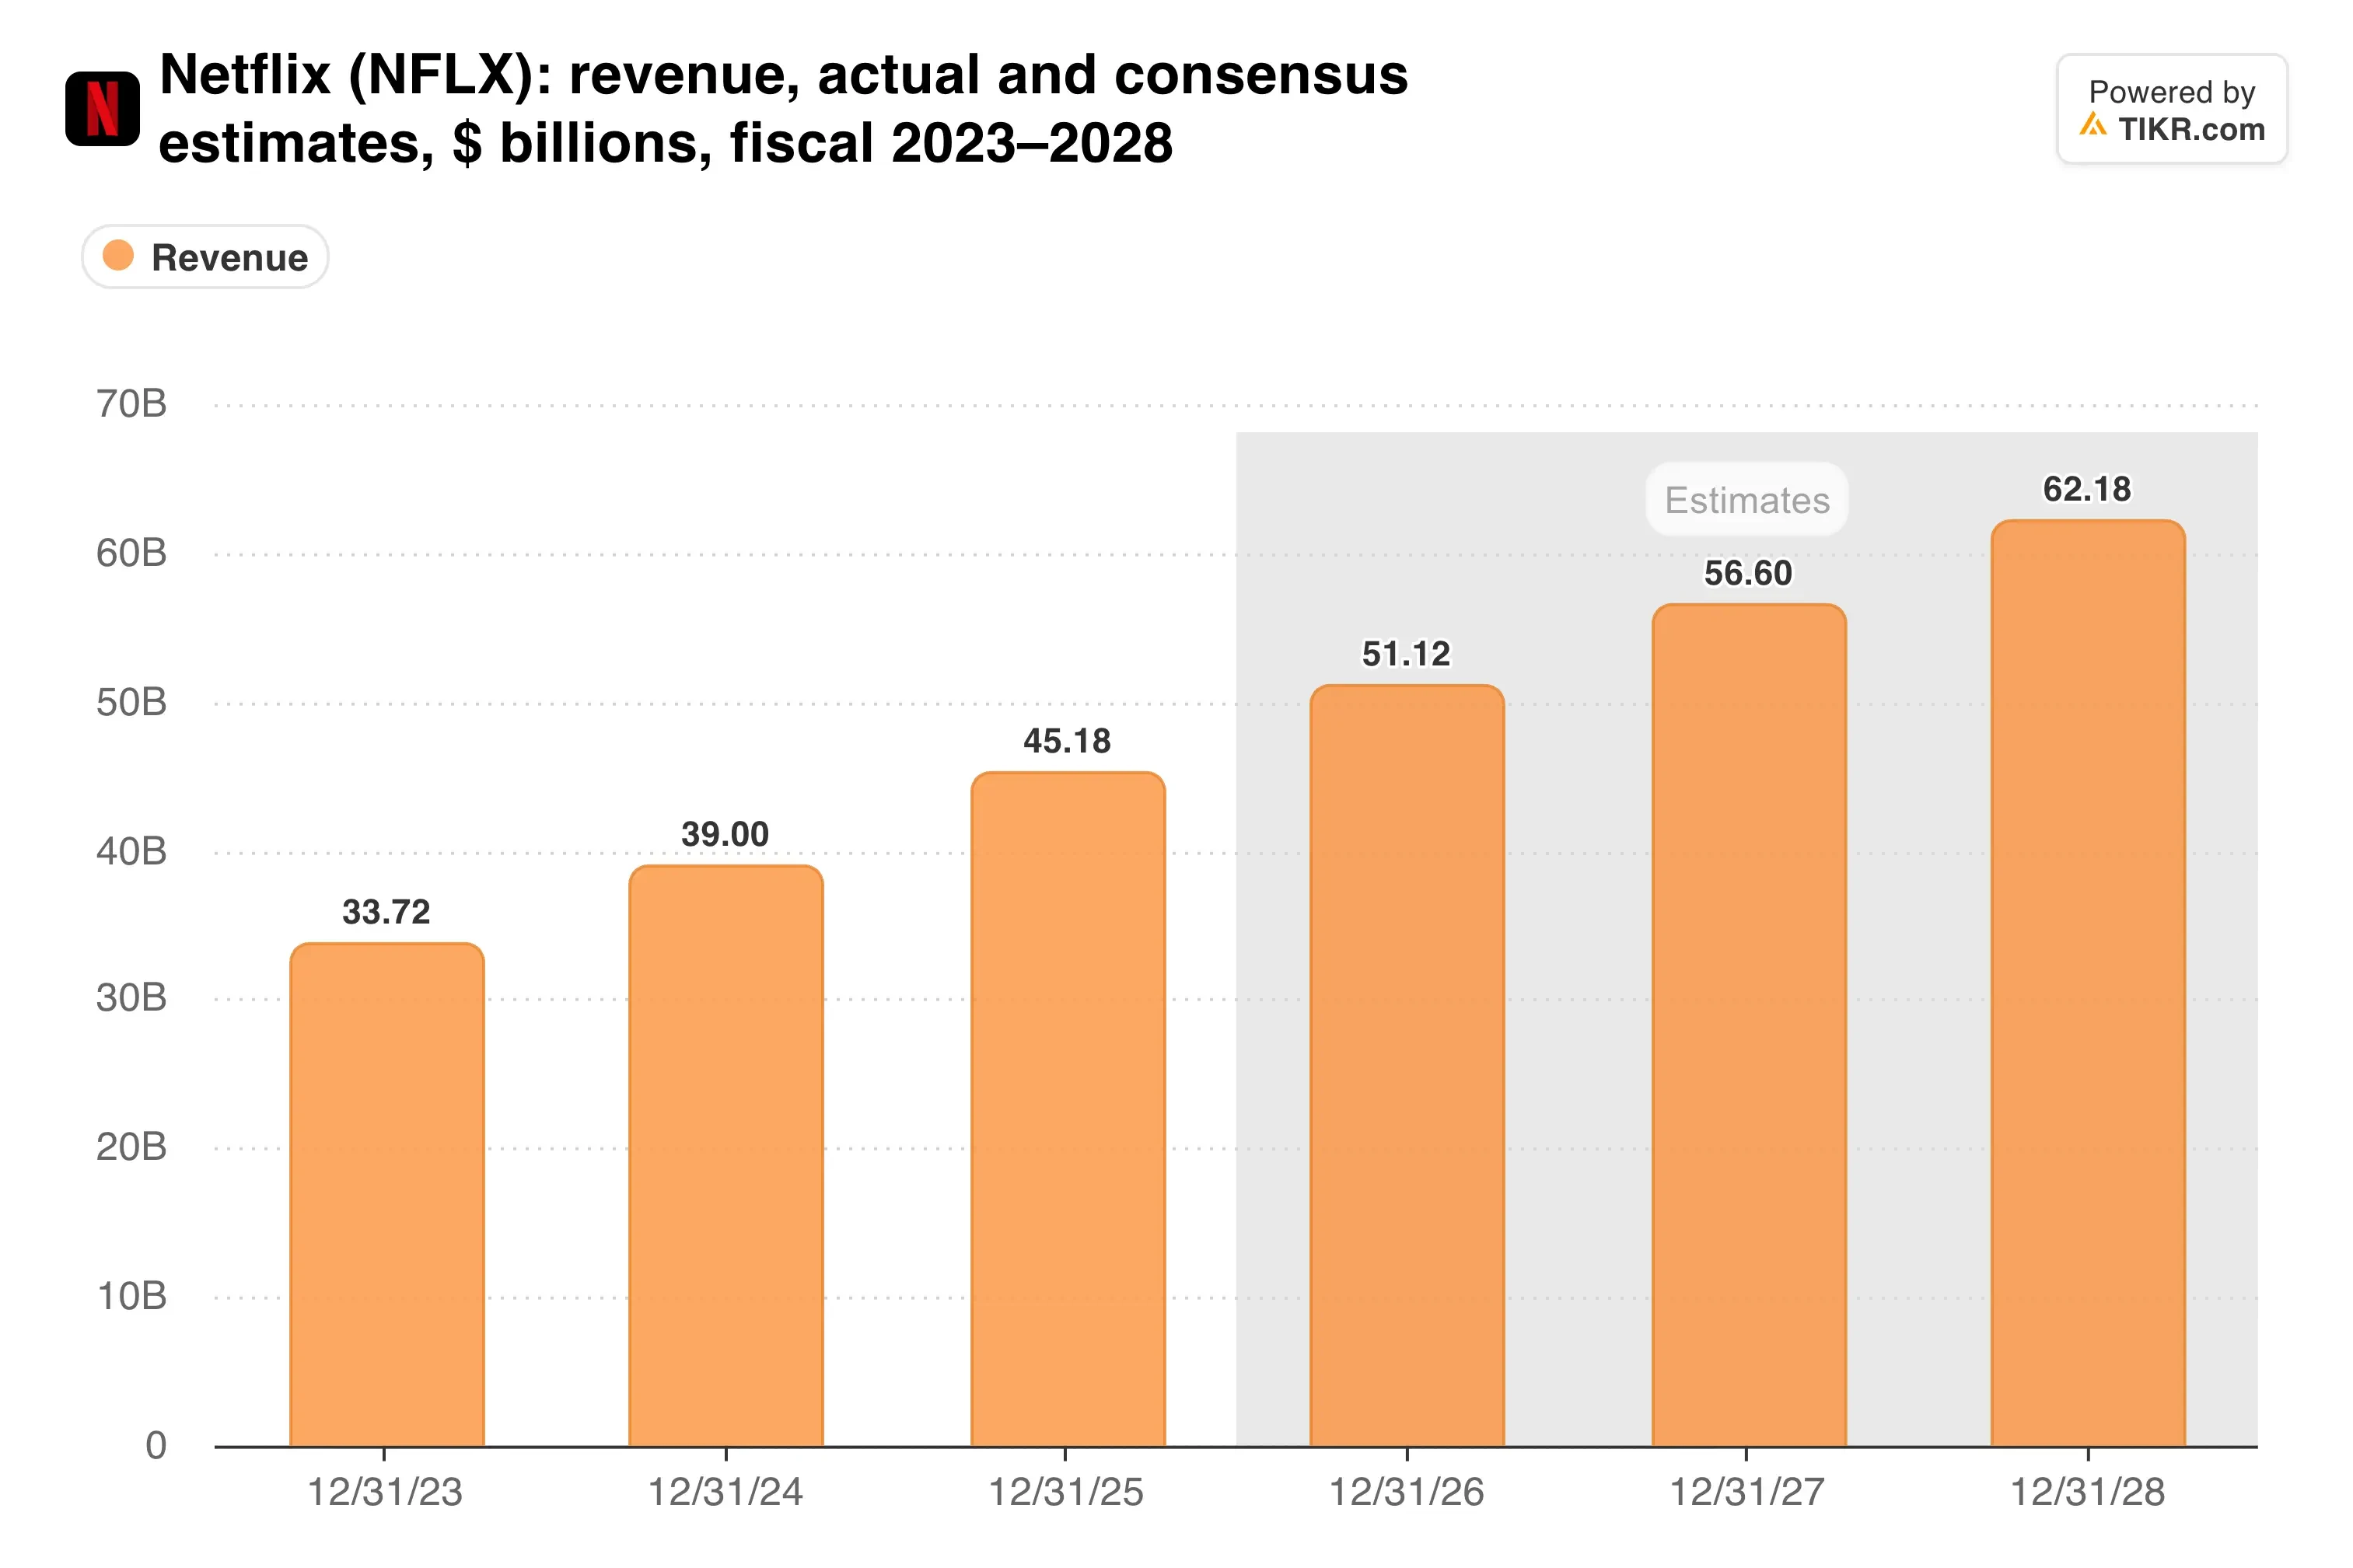
コンセンサス予想では今後2年間の年間収益成長率は約12%と見込まれており、広告事業の再構築はこのペースを維持するためにも成功しなければならない。
TIKRはNetflixについて52人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Netflixの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想をすべて一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Netflixのアナリスト評価を見る
成長が鈍化したNetflixに見合う株価
第4四半期の見通しも失望を招いた。NetflixはEPSを$0.67、純利益を$27.9億ドルと予想し、アナリストが予想していた$0.73と$30.7億ドルを下回った。人員削減により、26%の営業利益率から約120ベーシスポイントが削られる見込みだ。
通期収益は$511億ドルとなり、以前の予想範囲の下限に落ち着き、営業利益率は31.5%となる。不動産取引のため、フリーキャッシュフローの見通しも$125億ドルから$120億ドルに引き下げられた。これは、Netflixが2月にParamountがWarner Bros. Discoveryを獲得した際に$28億ドルの解約違約金を受け取った後のことだ。
株価はすでにこの多くを織り込んでいる。株価収益率(PER)がどれだけ下落したかは以下の通り:

フォワードPERが17.3倍のNetflixは現在、成熟したメディア企業のように取引されている。ウォール街の平均目標株価$85は、約37%の上昇余地を示唆している。
私の見解:現在の株価評価はすでに成長の鈍化が続くことを織り込んでおり、$223億ドルの残高がある自社株買いが株価に実質的な下支えを与えている。それでも、Netflixの1年分の広告収入はYouTubeの約3週間分に相当するため、広告はまだストーリーを牽引できない。積極的に買いを入れる前に、エンゲージメントが好転している証拠が欲しいところだ。
次のチェックポイントは1月19日の決算発表だ。Rice氏が責任者として最初の四半期を全うした結果、年末の広告収入の数字、そして12%成長が下限なのか上限なのかを示す2027年の業績見通しが明らかになる。
では、Netflixの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Netflixがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!