主なポイント
- バークレイズのアレックス・アルトマン氏によると、AIのキャピタル・エクスぺンディチャー(設備投資)を賄うには、2028年末までに約1兆ドルの収益が必要であり、同社はAIの収益の年間化ペース(run-rate)がその時点で約4000億ドルになると予想している。
- この6000億ドルのギャップが埋まるまで、アマゾン、アルファベット、メタのフリー・キャッシュ・フローは圧迫されたままとなり、投資家は現在これらの企業をキャッシュフローに基づいて評価している。
- アマゾンのフリー・キャッシュ・フローは9月までの12か月間で424億ドルの流出となり、アルファベットの9月期は91億ドルのマイナスだった一方で、マイクロソフトはほぼ190億ドルを生み出した。
- マイクロソフトやNVIDIAのようにキャッシュを生み出す企業は、ギャップが開いたままの間、優位に立つ。アマゾンの2027年の設備投資見通し(2月初旬発表予定)が次の試金石となる。
アマゾン (AMZN) は木曜日に史上最大のキャッシュ流出を記録した。同じ日、アルファベット (GOOG) は上場以来最大の下落(12%超)を記録した。NVIDIA (NVDA) と マイクロソフト (MSFT) も同様の立場にある。
バークレイズのアレックス・アルトマン氏は、投資家がこれほど懸念している理由を説明する数字を提示している。
「このすべての設備投資を賄うためには、基本的に2028年末までに1兆ドルの収益が必要です」と、バークレイズ・エクイティ・タクティカル・ストラテジーズの責任者であるアルトマン氏は、最新のThe Compound and Friendsのエピソードで述べた。
同氏はAI関連の設備投資額を「来年は1.2兆ドル、翌年は1.4兆ドル」と見積もっている。これに対し、バークレイズはAIの収益の年間化ペース(run-rate)が2028年末までに約4000億ドルになると予想している。
これは6000億ドルのギャップだ。
このギャップが埋まるまで、最大の支出企業のフリー・キャッシュ・フローは圧迫されたままとなる。そして市場は今、それを基準に彼らを評価している。
TIKRはアマゾンについて63人のアナリストを追跡。何人が「買い」と言っている?
アマゾンの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト評価を見る
キャッシュはすでに流出している
アマゾンのフリー・キャッシュ・フローは、すでに2026年の前半にマイナスに転じていた:
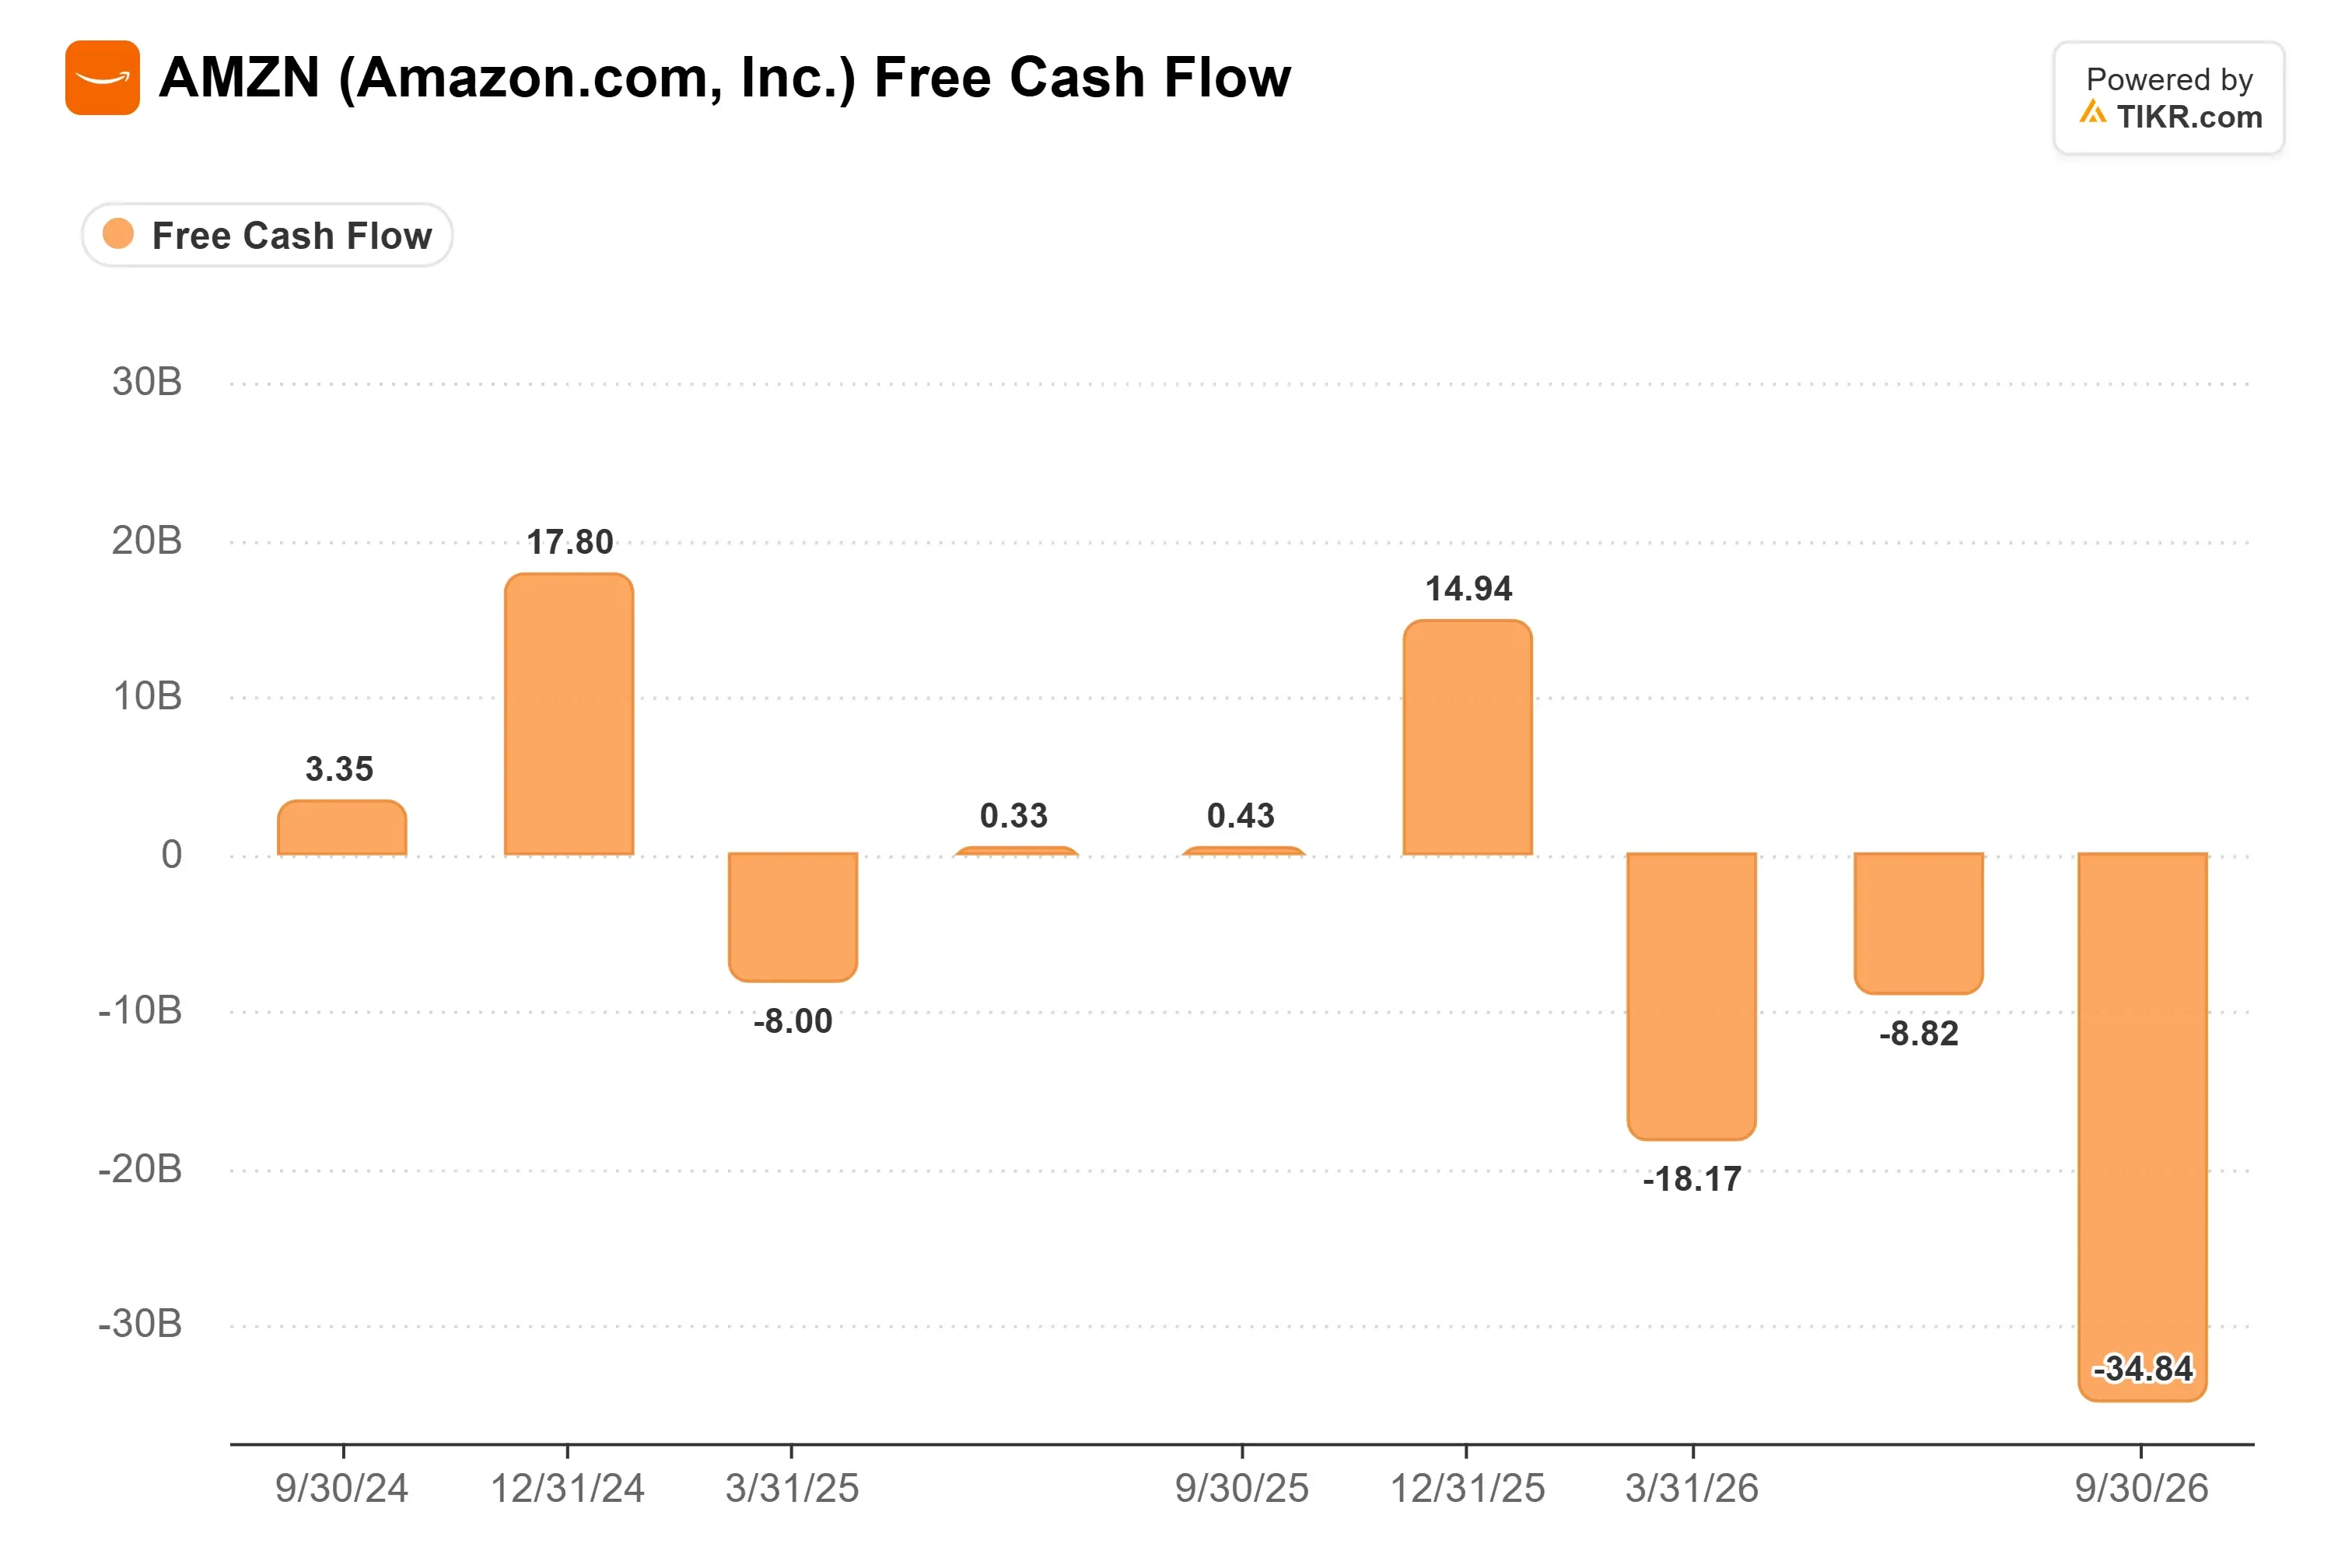
そして9月期はそれをさらに悪化させた。アマゾンは約770億ドルを有形固定資産に支出し(1年前の350億ドルの2倍以上)、営業活動によるキャッシュ・フローは約420億ドルだった。
9月までの12か月間のフリー・キャッシュ・フローは424億ドルの流出で、2022年に記録した約230億ドルのほぼ倍の過去最高の流出額となった。
アンディ・ジャシーCEOは木曜日の決算説明会で、アマゾンは今年も約2200億ドルを支出する見込みであり、「2027年にはさらに相当額を支出する」と述べた。「この計画に資金を供給することは可能です」と付け加えた。
これまでのところ、それは借り入れを意味している:長期債務は9月末に約1730億ドルに達し、2025年末の約660億ドルから増加した。
アルファベットの設備投資は2年間四半期ごとに増加し続け、6月期には営業活動によるキャッシュ・フローを上回った:

その結果、9月期のフリー・キャッシュ・フローはマイナス91億ドルとなり、前期よりも悪化した。そしてアナト・アシュケナジCFOは第3四半期決算説明会で、設備投資は2027年に大幅に増加するとアナリストに伝えた。
アナリストは、Meta Platforms (META) が2028年まで毎年キャッシュを流出させると予想している:

市場はキャッシュで採点している
メタは先週、予想を上回る収益成長をキャッシュ流出が覆い隠したことで、その予兆を経験した。今週はそのパターンが明確になった。
この構築の恩恵を受けている企業は順調だ。NVIDIA (NVDA) はハイパースケーラーの設備投資の大部分を占めるチップを販売しており、彼らの支出は同社の収益となる。ブルームバーグのエド・ラドロー氏がブルームバーグのアルファベット決算特集で述べたように:
「最も良いパフォーマンスを示しているのは、キャッシュを生み出している企業です。NVIDIA、アップル。株式市場で最も悪いパフォーマンスを示しているのは、フリー・キャッシュ・フローがマイナスの企業です」
支出企業の中では、マイクロソフト (MSFT) が自らの資金で賄っている企業だ。同社は9月期にほぼ190億ドルのフリー・キャッシュ・フローを生み出し、設備投資(ファイナンス・リースを除く)に営業活動によるキャッシュ・フローの68%を支出した。ロイターの計算によれば、アルファベットは121%だった。
受注残高はゆっくりと助けになる
支出企業は確かに多くの契約を結んでいる。アマゾン・ウェブ・サービスの受注残高は9月30日時点で5780億ドルに達し、2025年末の2440億ドルから増加した。ジャシーCEOは木曜日のリリースで、AWSの成長率は2027年と2028年の両方で40%以上になると予測していると述べた。Google Cloudの収益は第3四半期に倍増以上して307.1億ドルとなった。
しかし、受注残高が収益に変わるには数年かかる。アマゾンについて言えば、第3四半期のAWS収益が460億ドルで、第3四半期末の受注残高が5780億ドルであることを考慮すると、受注残高は約3.14年で収益に転換される(均等に流入すると仮定した場合の概算)。そしてそのうち2000億ドル以上は、アマゾンも出資しているOpenAIとAnthropicからの2026年前半のものだ。
私の見解:アルトマン氏のギャップは1、2四半期では埋まらないため、2028年までの間、これらの株にとって重要な数字はフリー・キャッシュ・フローだ。私は、マイクロソフトのように構築を自社のキャッシュで賄えるハイパースケーラーを、借り入れで賄う企業よりも重視する。
もちろん、AIの収益はバークレイズの予想よりも速く増加する可能性がある。アマゾンの2027年の設備投資見通し(2月初旬の第4四半期決算発表時に予定)は、支出が収益よりも遅いペースで増加し始めているかどうかの次の真の試金石となる。
では、アマゾンの株は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、アマゾンがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!