主なポイント
- イーロン・マスク氏は、AIデータセンター以外に実質的な収入源を持たない企業への債務市場のアクセスがほぼ閉ざされたと述べ、200社以上のネオクラウド企業の大半が消滅または吸収されると予想している。
- CoreWeaveが最も脆弱で、6月末時点で総負債(リース含む)516億ドルに対し、現金は55億ドル。
- 第2四半期の利払い費6億4000万ドルは売上高の約4分の1に相当し、アナリストは2030年までフリーキャッシュフローがマイナスを続けると見込む。
- Nebius、Applied Digital、IREN、Cipher Digitalは負債に対してはるかに多くの現金を保有しており、CoreWeaveの11月12日の決算発表が次の試金石となる。
イーロン・マスク氏は、AIチップをレンタルするネオクラウド企業について厳しい見通しを示しており、その影響はCoreWeave (CRWV)に最も強く及ぶ。(ただし、Nebius (NBIS)、Applied Digital (APLD)、IREN (IREN)、Cipher Digital (CIFR)も決して安心できる状況ではない。)
データセンター用地のポートフォリオを保有する投資家のチャマス・パリハピティア氏は最近、Xに投稿し、ネオクラウド企業は「組織化されておらず、資本不足である」と述べた。
マスク氏の返信は「ほぼその通りだ」で始まった。そしてさらに踏み込んだ:
「ここ数週間で、AIデータセンター以外に実質的な収入源を持たない企業への資金アクセスは、債務市場でほぼ完全に閉ざされた。>>SpaceXはGPU向けに400億ドルの債務を調達したが、我々は投資適格格付けを有し、スターリンクとロケット打ち上げの収入がある。>>つまり、200社以上のネオクラウド企業は、グッピーレベルの死と統合を目撃することになる。生き残る企業もあるだろうが、多くはない。」
グッピー。痛烈だ。
(マスク氏はSpaceX内で競合するコンピュート事業を運営しているため、決して中立ではない。あるXユーザーが、彼がネオクラウド企業を買収されるよう貶めているのではないかと示唆した際、マスク氏は反論した:「SpaceXはネオクラウド企業を買収しない。無意味だ。」)
TIKRはCoreWeaveを42人のアナリストがフォロー。何人が「買い」としている?
CoreWeaveの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。CoreWeaveのアナリスト評価を見る
CoreWeaveは誰よりも貸し手を必要としている
マスク氏は企業名を挙げなかったが、CoreWeaveは最大のネオクラウド企業であり、その社債は今月下落し、2032年満期の利回り9.625%の債券は10月14日に額面100ドルあたり80ドルを割り込んだ(利回りは約15%に近い)。
過去3年間、CoreWeaveの負債は現金をはるかに上回るペースで増加している…
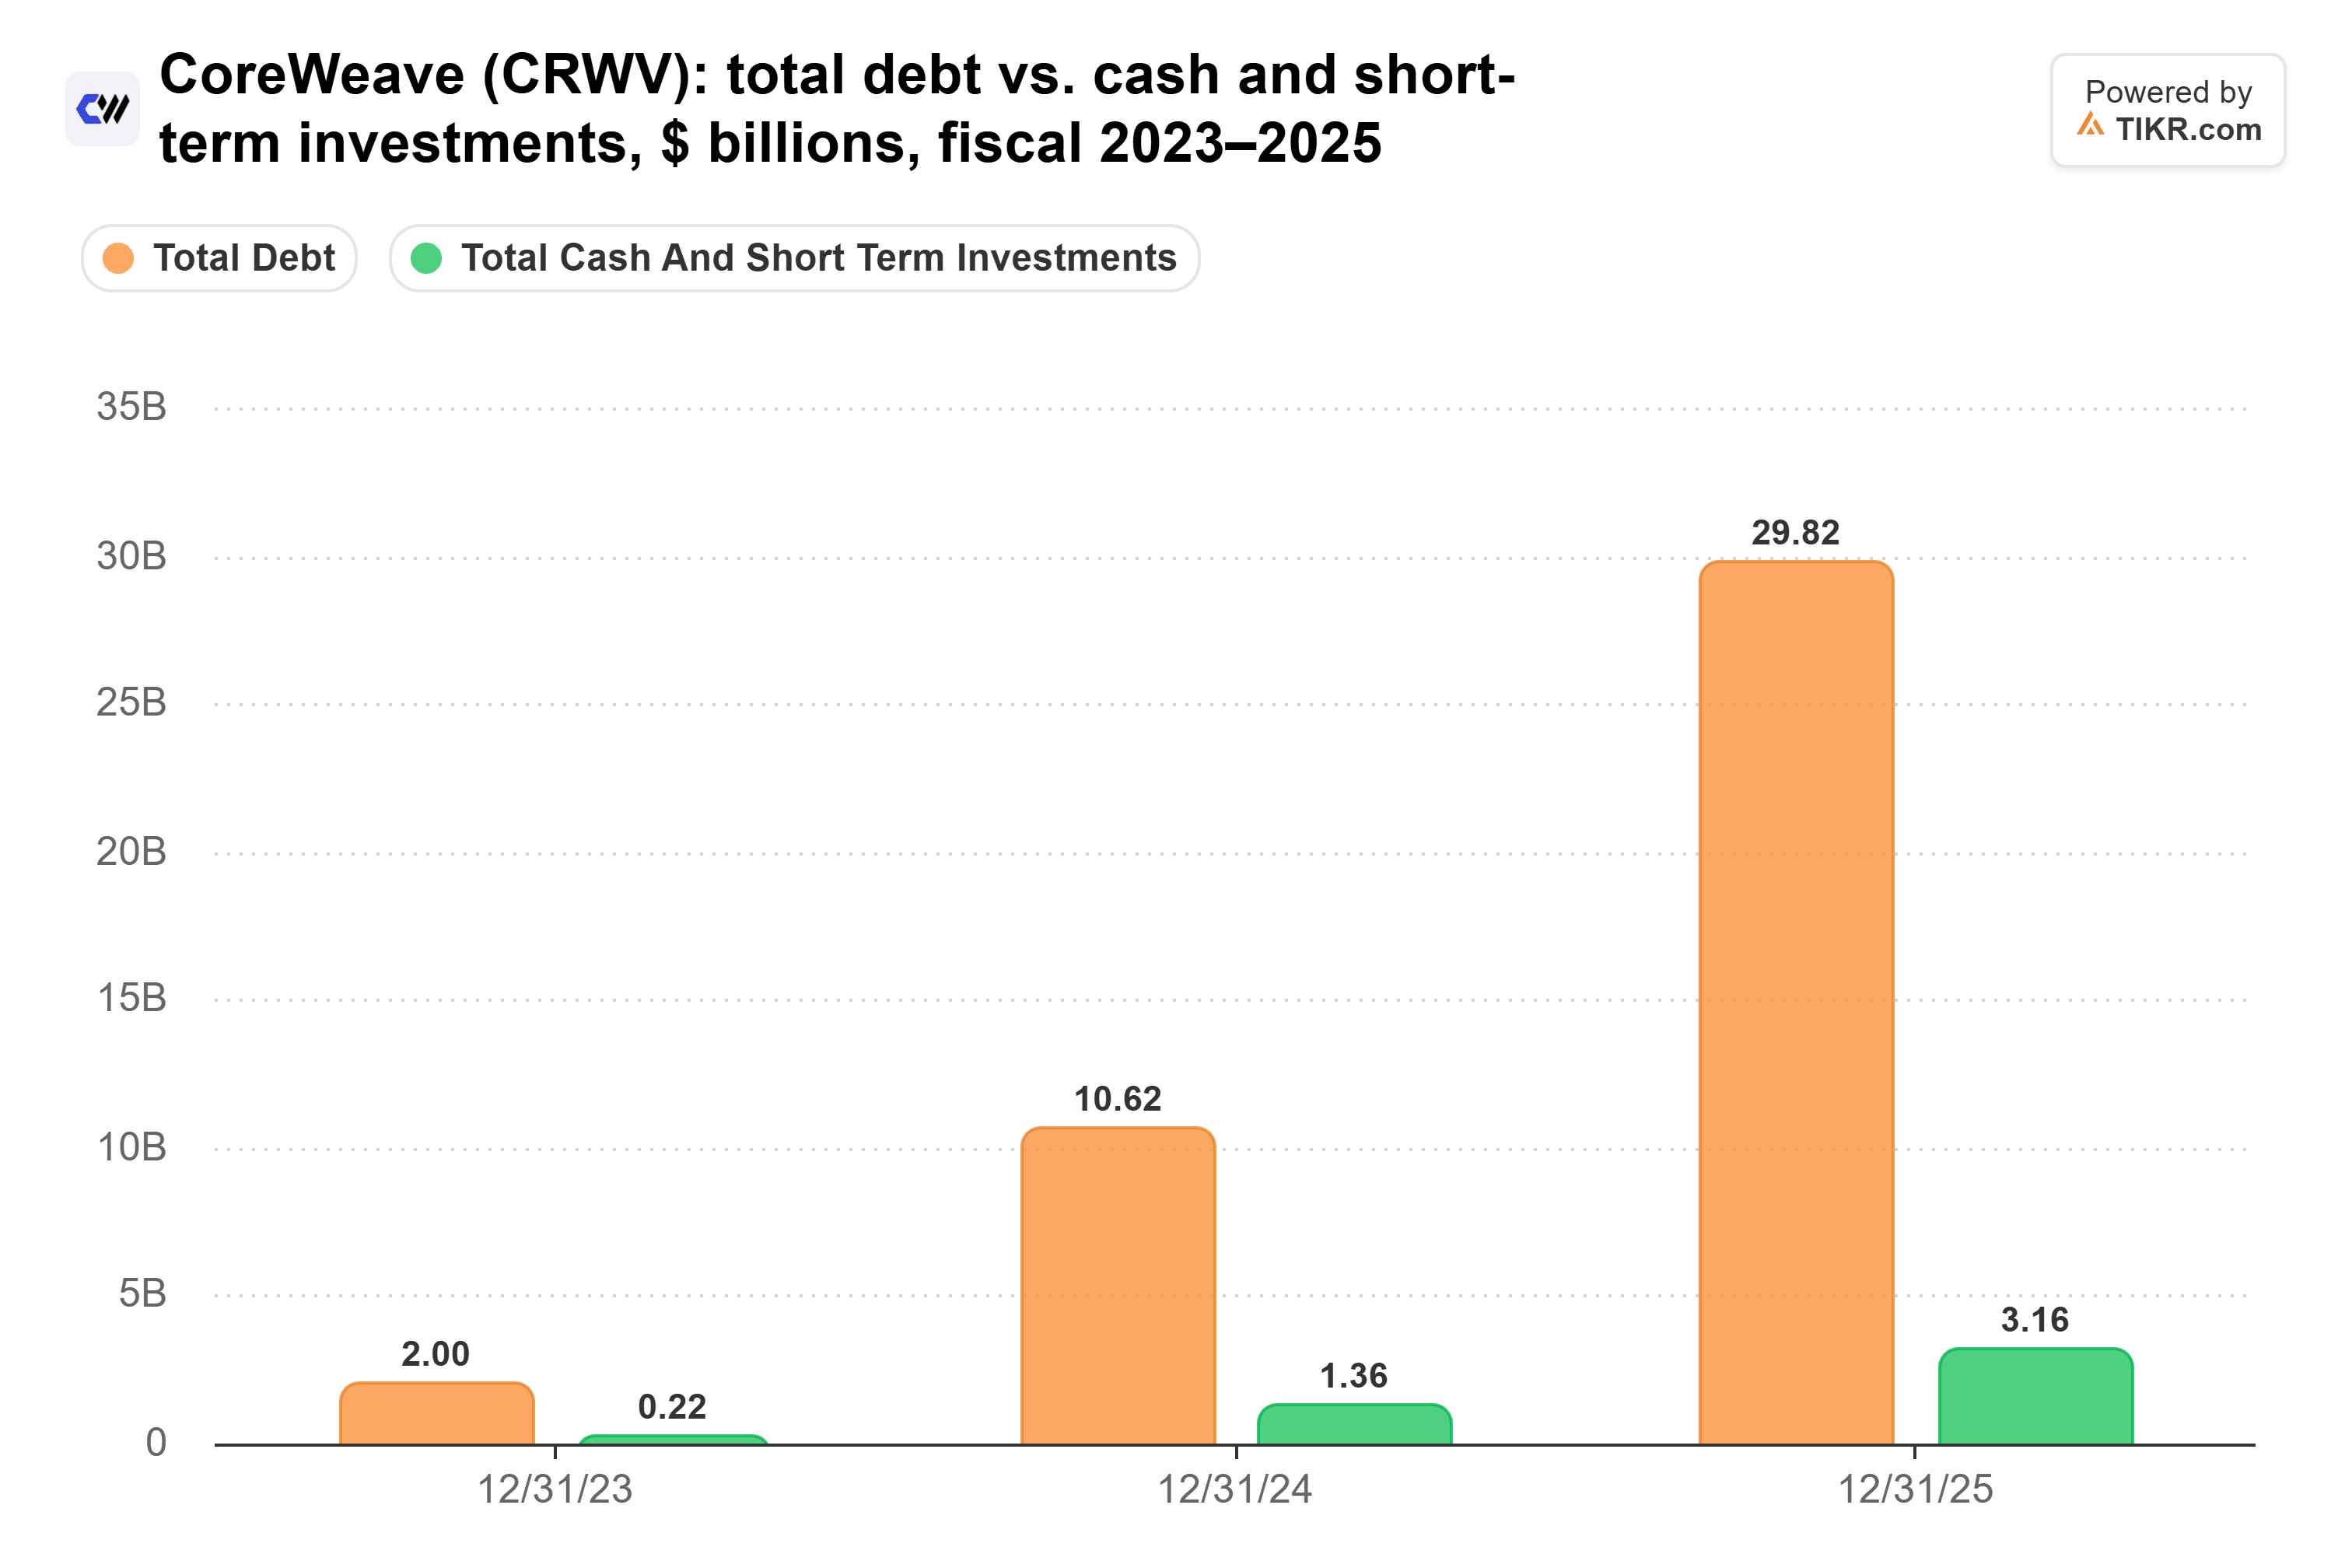
そしてその差はその後さらに広がっている:6月末時点で、TIKRのデータによれば総負債(リース債務165億ドルを含む)は516億ドル、現金は55億ドルだ。
その負債は安くない。CoreWeaveの利払い費は第2四半期に6億4000万ドルに達し、これは26億ドルの売上高の約4分の1に相当する。経営陣は第3四半期の利払い費を8億6000万ドルから9億4000万ドルと予想しており、調整後営業利益はわずか2億ドルから2億6000万ドルにとどまる見込みだ。
さらに:アナリストはCoreWeaveのフリーキャッシュフローが2030年まで毎年マイナスを続け、純負債は1139億ドルにまで増加すると見込んでいる。今後何年も貸し手の扉を叩き続けることになるだろう。
マスク氏は「ほぼ完全に」と述べた。CoreWeaveの投資適格格付けのDDTL 4.0ローン(GPUとその契約で担保)は3月に6%未満で設定されたが、無担保債の利回りは2025年7月の9.00%から4月には9.75%に上昇した。貸し手はまだ契約が裏付けされたローンには資金を提供するが、それ以外のすべてにはより高い金利を請求している。
CoreWeaveは確かに1042億ドルの契約済みバックログを抱えている。これが、テックアナリストのダン・アイブス氏がアンソニー・ポンプリアーノ氏に語った「$CRWVを見ても、彼らが抱える負債はバックログに比べれば微々たるものだ」という理由だ。しかし、CoreWeaveの契約済み売上高のうち、今後2年以内に発生する分は41%に過ぎず、利払いは四半期ごとに発生する。
規模の小さいネオクラウド企業は早期に現金を確保していた
CoreWeaveの規模の小さい上場競合他社はより堅牢に見える。Nebius (NBIS)は2025年末時点で負債49.7億ドルに対し、現金37.5億ドルを保有していた。
他の3社は以下の通り:
- Applied Digital: 負債約50億ドル(うち利回り7%の担保付債15.9億ドルを含む)に対し、5月末時点で現金42億ドル。
- IREN: 負債76億ドル(大半が転換社債)に対し、6月末時点で現金59億ドル(制限付現金17億ドルを加える)。
- Cipher Digital: 負債52億ドル(大半が利回り6.125%および7.125%の担保付債)に対し、6月末時点で現金46億ドル(大半が制限付)。
Nebius、Applied Digital、IREN、Cipher Digitalの各社は、負債1ドルあたり少なくとも75セントの現金を保有しており、その資金の大半はマスク氏が述べる「窓」が閉じ始める前に調達したものだ。一方、CoreWeaveは現金1ドルあたり9ドル以上、リースを除いても6ドル以上の負債を抱えている。
しかし、現金だけが試金石ではない。チャマス氏はまた、ネオクラウド契約のペナルティ条項を「最終ボス戦」と呼んだ。
CoreWeaveは最も多くを証明する必要がある
私はマスク氏の、締め付けがネオクラウド企業を淘汰し、上場企業の中ではCoreWeaveが最もその影響を受けるという見解は正しいと思う:同社は今後何年も借り入れを続けなければならず、その金利は今月の債券下落以前から既に上昇していた。
私の見解:CoreWeaveの顧客は実在するが、株主に還元できる価値を残す価格で顧客に資金を提供できることを示すまでは、同社の株式を購入しないだろう。
もちろん、CoreWeaveは11月12日に決算を発表する。もし調整後営業利益が予想を上回り、次の無担保債が6月に支払った9.625%に近い水準で設定されれば、債務市場は結局同社を締め出していなかったことになる。
では、CoreWeaveの株式の実際の価値は?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどの程度の価値になる可能性があるかを確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することも可能。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。投資を楽しんでください!