

主なポイント
- ダン・ローブのサード・ポイントは第2四半期にBlock (XYZ)への新規ポジションを開設し、6月30日時点で1億9400万ドルの評価額となった。一方、62億ドルの米国株を運用するあるファンドはBlock株を73%削減した。
- Blockの株価は6月30日以降わずか0.3%上昇したに過ぎず、どちらのファンドの判断もまだ正しいとは証明されていない。
- Blockは予想PER17倍で取引されており、過去3年間の平均である20倍を下回っている。また、アナリストは6月以降EPS予想を引き上げている。
- 融資損失の増加が主なリスクだが、11月初旬に予定されるBlockの第3四半期決算発表を前に、ローブの方がより有利な立場にある。
ダン・ローブのサード・ポイントは第2四半期にBlockを購入した。同じ3か月間で、62億ドルの米国株を運用するあるファンドは、保有するBlock株の大半を売却した。
これらの動きは、いずれも6月30日で終了した四半期の13F報告書(8月14日提出)に基づくものであり、両ファンドが提出した最新の報告書である。
Blockは11月初旬に第3四半期決算を発表する予定であり、今がTIKRのデータに基づいてどちらの主張がより妥当かを検証する良い機会である。
ローブ、Blockをトップ10の投資対象に
サード・ポイントの13F報告書によると、同ファンドは256万株のBlock株(四半期末時点の価格で1億9400万ドルの評価額)を保有しており、これらはすべて第2四半期の新規購入である。これは、同ファンドが報告した46億5000万ドルの米国株の4.2%から5%に相当し、10番目に大きなポジションである。
エバーグリーン・クオリティ・ファンドGP社は逆の動きを見せた。同社の13F報告書は62億ドルの米国株をカバーしており、第2四半期にBlock株を73%削減し、49万9903株(評価額3800万ドル)となったことを示している。
6月30日時点で、Blockは同ファンドの保有額の0.6%を占め、24番目に大きな保有銘柄であった。
13F報告書はファンドが四半期最終日に保有していたものしか示さないため、どちらの報告書も各ファンドがいくらで購入したか、またその理由については言及していない。また、Blockの株価は金曜日に76.27ドルで取引を終え、6月30日の価格から0.3%上昇したに過ぎないため、どちらのファンドの判断もまだ正しいとは証明されていない。
TIKRはBlockについて47人のアナリストを追跡。「買い」と評価しているのは何人?
Blockに対する「買い」「保有」「売り」の評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Blockのアナリスト評価を見る
Blockは6月時点よりも多くの利益を上げている
購入の根拠は利益から始まる。Blockの第2四半期の粗利益は25%増の31億7000万ドルとなった。調整後営業利益は粗利益の27%に達し、2月に従業員の40%以上を削減した後の前年同期の22%から上昇した。
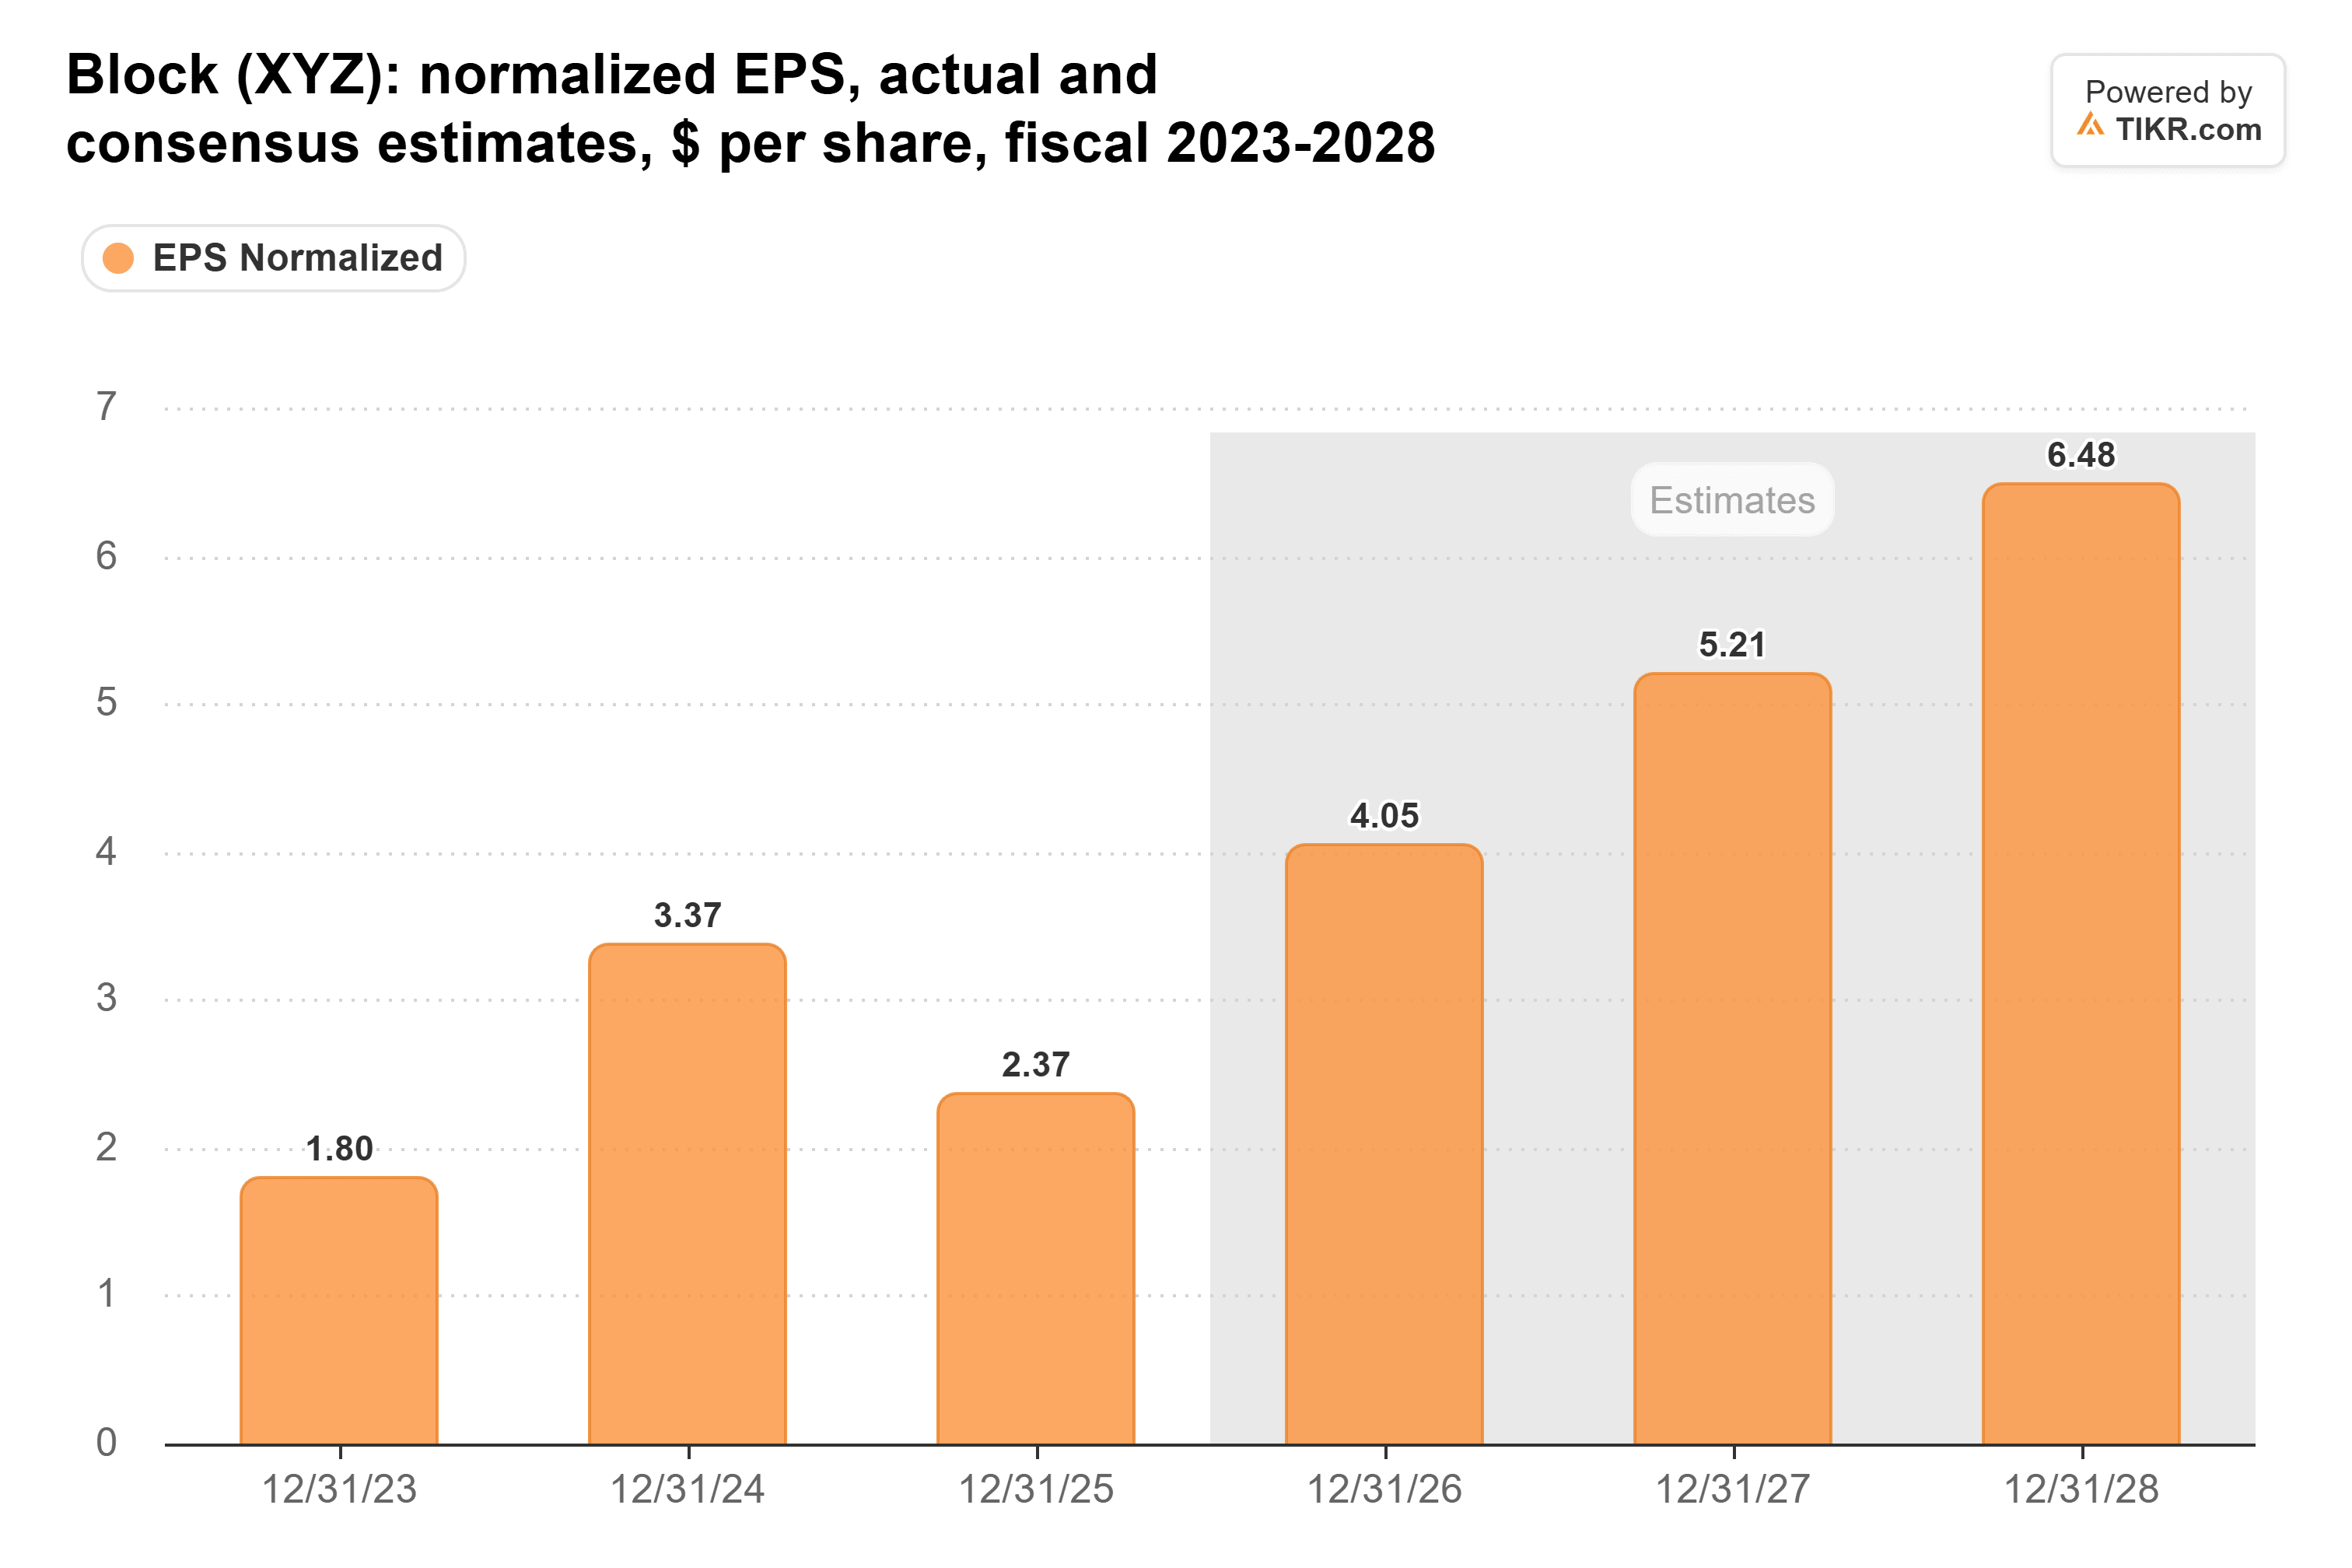
その後、アナリストは予想を引き上げている。6月30日時点では、2026年の正規化EPSを3.90ドル、2027年を4.97ドルと予想していた。現在では、2026年を4.05ドル、2027年を5.21ドル、そして2028年には6.48ドルに上昇すると予想している。
しかし、株価はこれに連動して動いていない。金曜日の終値時点で、Blockは予想PER17倍で取引されており、過去5年間の平均である37倍を大きく下回っている。
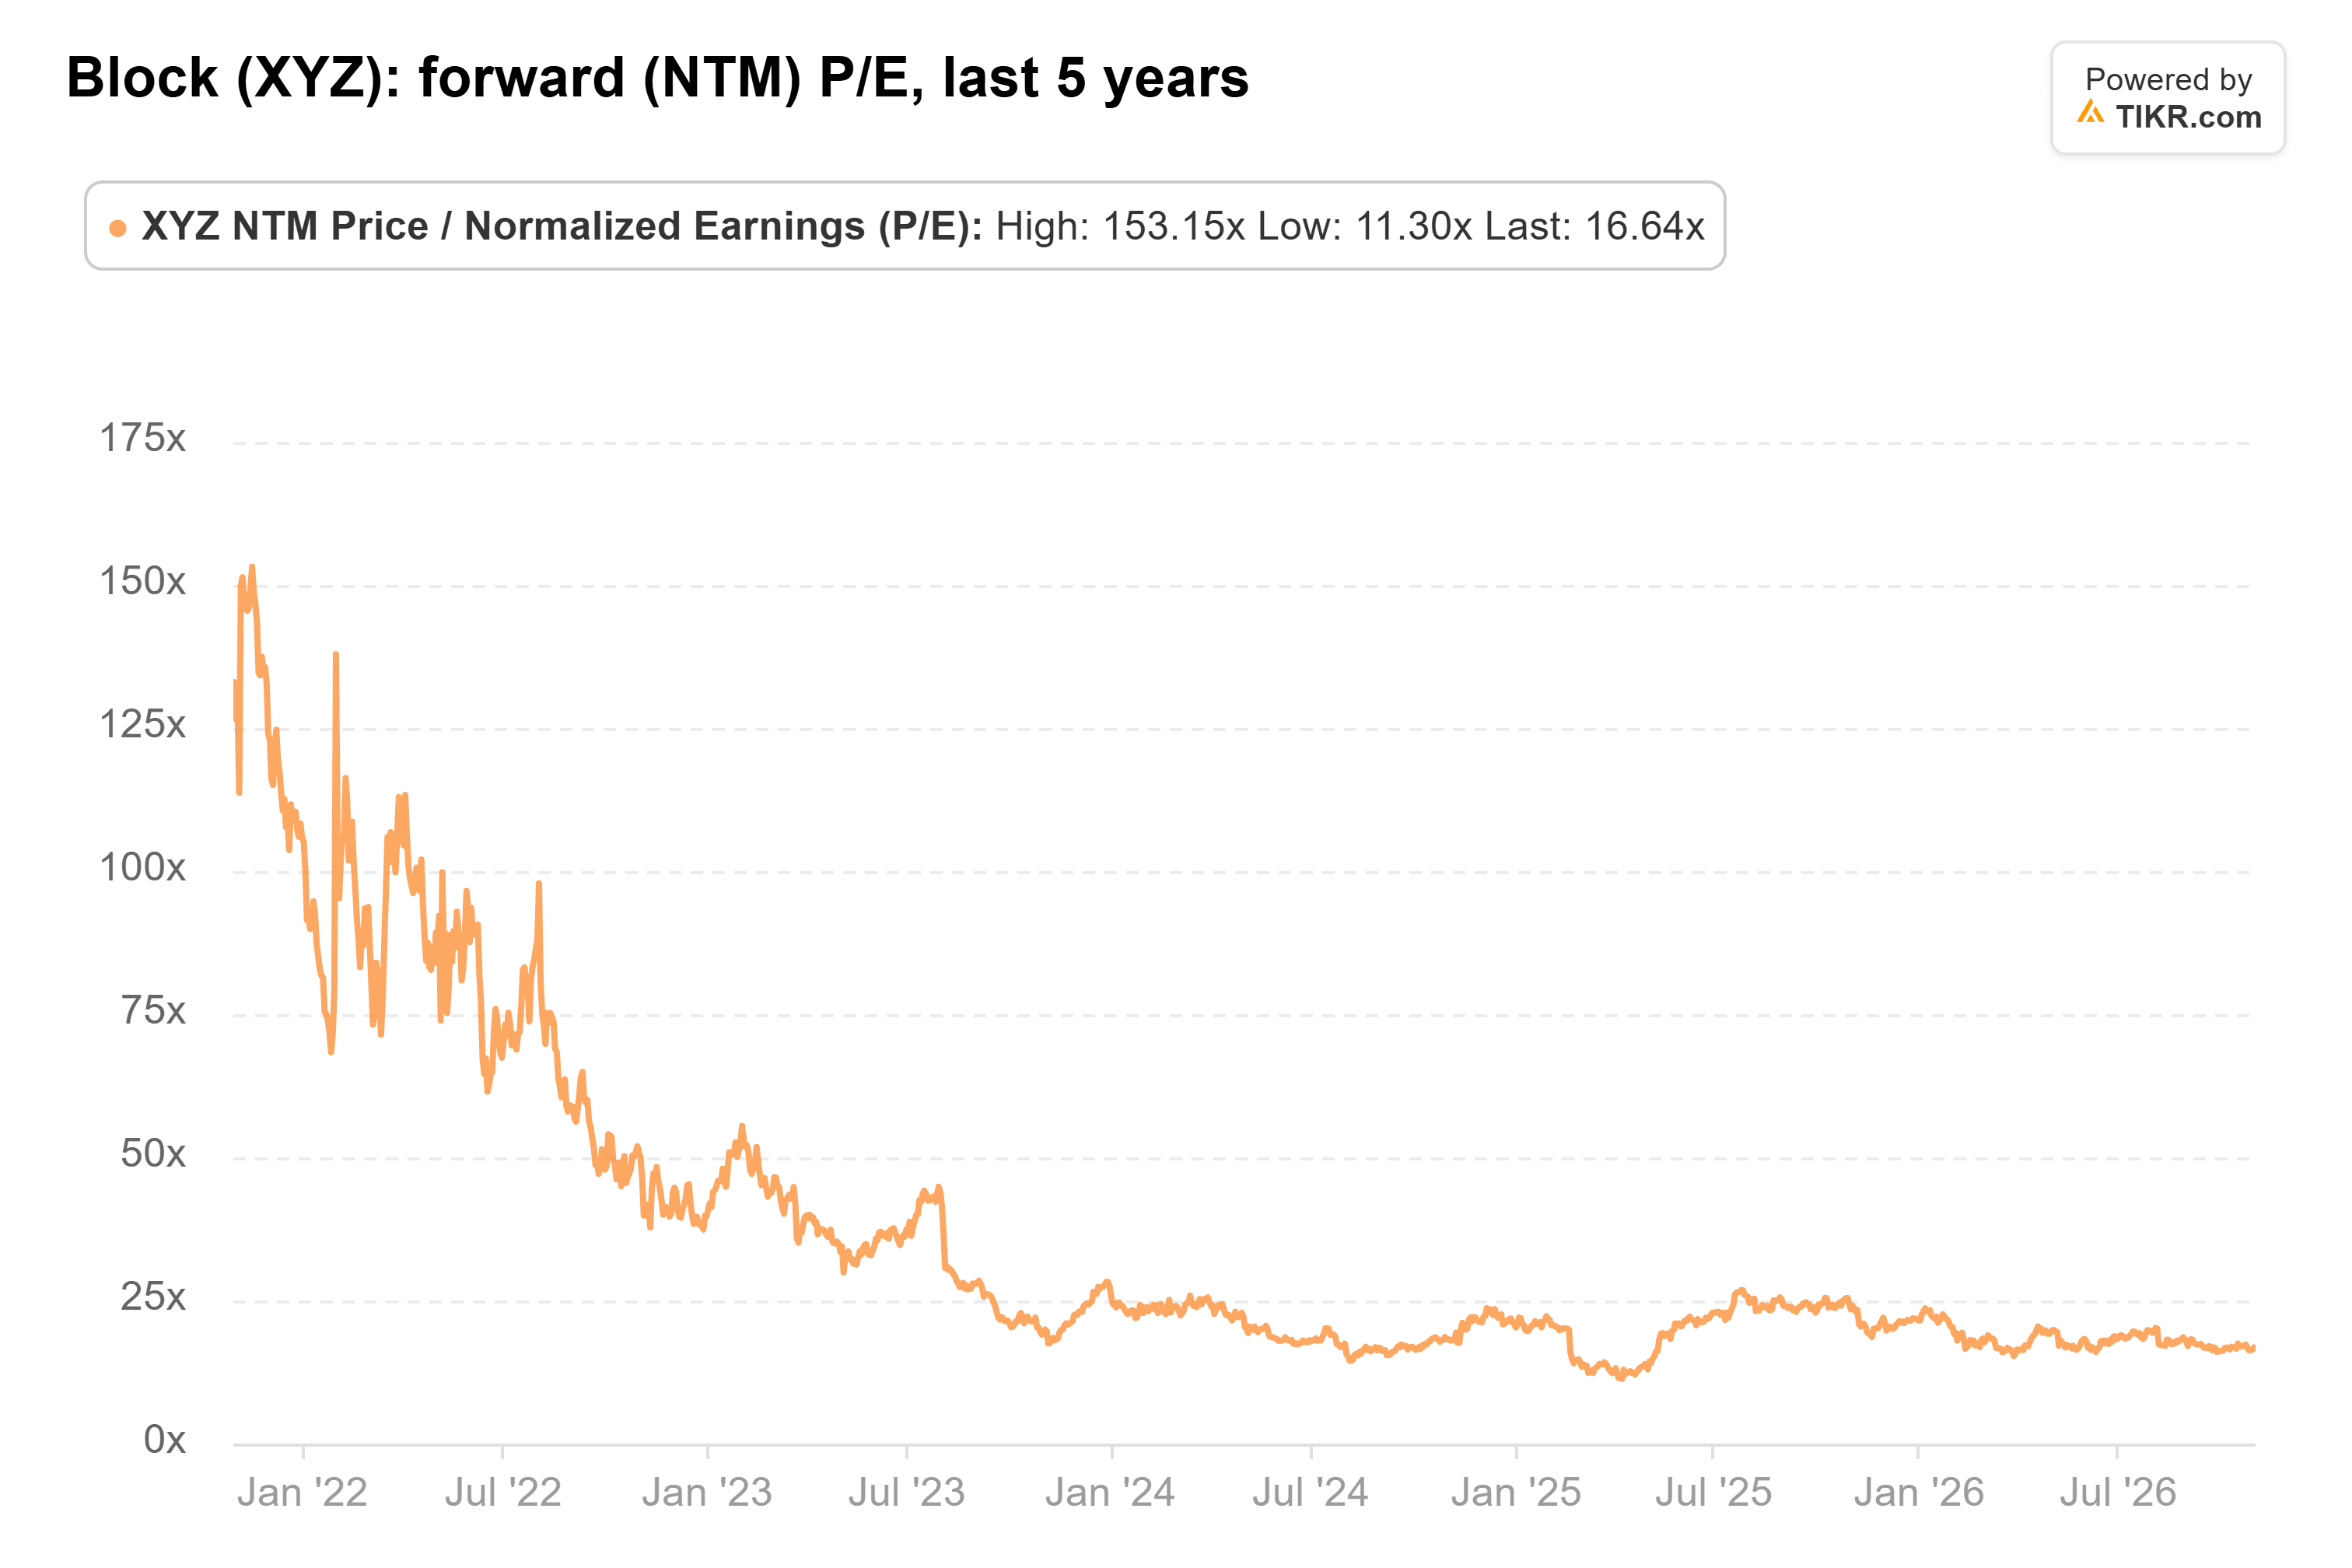
この平均は、2021年に倍率が153倍を超えたことで押し上げられている。過去3年間では平均20倍であり、2025年4月には11倍が底値だった。
融資が課題
売却の根拠は、Cash App Borrow(Blockの短期消費者向け融資)に帰着する。消費者向け融資の新規貸出額は第2四半期に59%増加した。
Blockの取引、融資、および消費者債権の損失は、同期間に前年同期の2億9400万ドルから5億8500万ドルへとほぼ倍増した。これは粗利益の18%に相当し、前年の12%から上昇している。
Blockは将来の損失に備えて、より多くの引当金を積み立てている。消費者向け融資に対する引当金は、2025年12月31日時点の貸出残高の10.7%から、6月30日時点では14.7%に上昇した。経営陣によると、Borrow利用者の70%がFICOスコア580未満であるという。
一方、Cash Appは12月、3月、6月に5900万人の月間取引アクティブユーザーを記録した。したがって、その成長は同じユーザーにより多くのサービス(クレジットを含む)を販売することによってもたらされなければならない。
モルガン・スタンレーのジェームズ・フォーセットは、10月28日にBlockを「イコールウェイト」に格下げし、目標株価を90ドルから80ドルに引き下げた。
彼は、Blockがより長期の融資に移行するにつれてBorrowの新規貸出が鈍化すると予想しており、また、それらの長期融資は信用損失をさらに押し上げる可能性もあるとしている。
さらに、2028年の予想は、経営陣が2025年11月の投資家向け説明会で示した調整後EPS5.50ドルを既に上回っている。Blockは自らの計画を上回る業績を達成しなければ、この予想を満たすことはできない。
ローブの方がより有利な立場にある
アナリストの平均目標株価は過去1年間で上昇しており、89ドルから98ドルとなっている。

これは金曜日の終値から29%上であり、47人のアナリストによるもので、目標株価は75ドルから125ドルの範囲に及んでいる。
どちらかの側を選ばなければならないとしたら、私はローブの側につく。予想PER17倍で取引されているBlockは、過去3年間の平均を下回っている一方で、アナリストは2026年から2028年にかけてEPSが60%成長すると予想しており、これらの予想は6月以降引き上げられている。
たとえ2028年の業績が経営陣の5.50ドルに近い水準で着地したとしても、平均以下の倍率でこれだけの成長が見込まれることは大きな意味を持つ。
もし損失がBorrowが生み出す粗利益よりも速いペースで増加し続けるなら、2月のマージン改善もあまり意味をなさなくなるだろう。
Blockの11月初旬の第3四半期決算報告が最初の試金石となる。経営陣は、粗利益が18%増の31億3000万万ドル、調整後営業利益が8億7500万ドルになるとの業績見通しを示している。
私は、損失の伸びが第2四半期の水準を大きく下回ることを確認したい。その後、11月16日までに提出される両ファンドの次の13F報告書で、ローブが9月30日までに追加購入し、エバーグリーンが完全に手放したかどうかが明らかになるだろう。
では、Blockの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Blockがどのくらいの価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


