主なポイント
- アドバンスト・マイクロ・デバイセズ (AMD) は10月23日までの1か月間で16%下落し、インテル (INTC) は29%下落、ナスダック100は5%下落した。これは、AIインフラストラクチャ支出の持続可能性に対する投資家の懸念が高まったためである。
- AMDは10月30日に10.9%下落し、約$505で取引を終えた。インテルの失望的な業績見通しが半導体需要への懸念を強めたためである。
- TIKRの10月21日時点のコンセンサス予想によると、AMDの正規化1株当たり利益は、2026年の約$8から2027年に$16へ上昇すると見込まれている。これは、AIアクセラレータとデータセンターインフラの成長に支えられている。
- 10月22日時点で、AMDの予想株価収益率は約46倍であり、5年平均の35倍を上回っている。この下落は絶対的な割安感というよりは、長期的な買い場の可能性を示唆している。
何が起きたのか?
アドバンスト・マイクロ・デバイセズ (AMD) 株は10月23日までの1か月間で16%下落し、約$517で取引を終えた。AIインフラストラクチャの資金調達への懸念と半導体株の高い評価が投資家心理に重しとなったためである。
この下落幅は、インテル (INTC) 株の29%下落よりは小さく、ナスダック100の5%下落よりは大きかった。これは、AIインフラストラクチャ支出が半導体メーカーの評価を支えられるかどうかについての不確実性が高まっていることを浮き彫りにしている。
懸念は10月8日に強まった。フィナンシャル・タイムズの報道 によると、OpenAIの年率換算収益は約500億ドルに近づいているが、これは市場で以前流布していた数字より約200億ドル低いという。
この食い違いは、収益の会計処理方法にも一部関係しているが、主要なAI顧客の資金調達能力に疑問を投げかけた。OpenAIは、複数ギガワットに及ぶGPU供給契約を結んでいるため、AMDにとって特に重要である。
さらなる圧力は10月14日に生じた。CoreWeave社の債券の弱含みが、高価なデータセンターの資金調達への懸念を強めた。10月16日には、フィラデルフィア半導体指数の構成銘柄30社全てが下落し、同指数は8セッション連続で下落した。これは2008年以来の最長下落連続記録である。
AMDはまた、顧客への資金支援への関与についても精査を受けた。10月13日、同社はフェルミ社の222メガワット規模のテキサス州データセンターキャンパスに関連する信用支援契約に署名した。このキャンパスはAMD製インフラを受け入れることを想定している。
AMDはまた、Anthropic社に最大50億ドルを投資することを約束し、OpenAIとMetaに対し、それぞれ最大1億6000万株のAMD株を購入できるパフォーマンスベースのワラントを発行した。これはGPUの導入状況などの条件に左右される。
ベアードのテクノロジーストラテジスト、テッド・モートンソン氏はブルームバーグ・サーベイランスで投資家の懸念を代弁し、クライアントが「AMD銀行を嫌っている」と述べ、半導体メーカーが自社顧客の資金調達を支援することへの懐疑論を強調した。
半導体株の売りは10月30日に強まり、AMDは10.9%下落して約$505となった。インテルが第4四半期の売上高を150億ドルから160億ドルと予想し、ウォールストリートの予想を10億ドル以上下回ったためである。
インテルによるPC需要の弱さに関する警告は、両社がPCプロセッサで競合しているためAMDにも影響を与えた。ただし、インテルのサーバーCPU供給制約は、AMDにとって有利に働く可能性のあるデータセンター需要の強さも示していた。
アナリストは依然として堅調な利益成長を予想
下落にもかかわらず、ウォールストリートはAMDがAIアクセラレータとデータセンター事業を拡大するにつれ、大幅な利益成長を予想し続けている。
TIKRの10月21日時点のコンセンサス予想によると、AMDの正規化1株当たり利益は、2026年の$7.59から2027年に$15.76へ増加すると見込まれている。主要なAIインフラストラクチャの導入が拡大するにつれ、2倍以上に増加する計算だ。

アナリストは楽観的な目標株価も維持している。サスケハナは10月21日にAMDの目標株価を$550から$620に引き上げた。シティとスティフェルはそれ以前に、それぞれ目標株価を$800と$700に引き上げていた。
10月21日時点でのAMDのアナリストコンセンサス目標株価は約$638近辺にあり、10月30日の終値$505から約26%の上昇余地を示唆している。
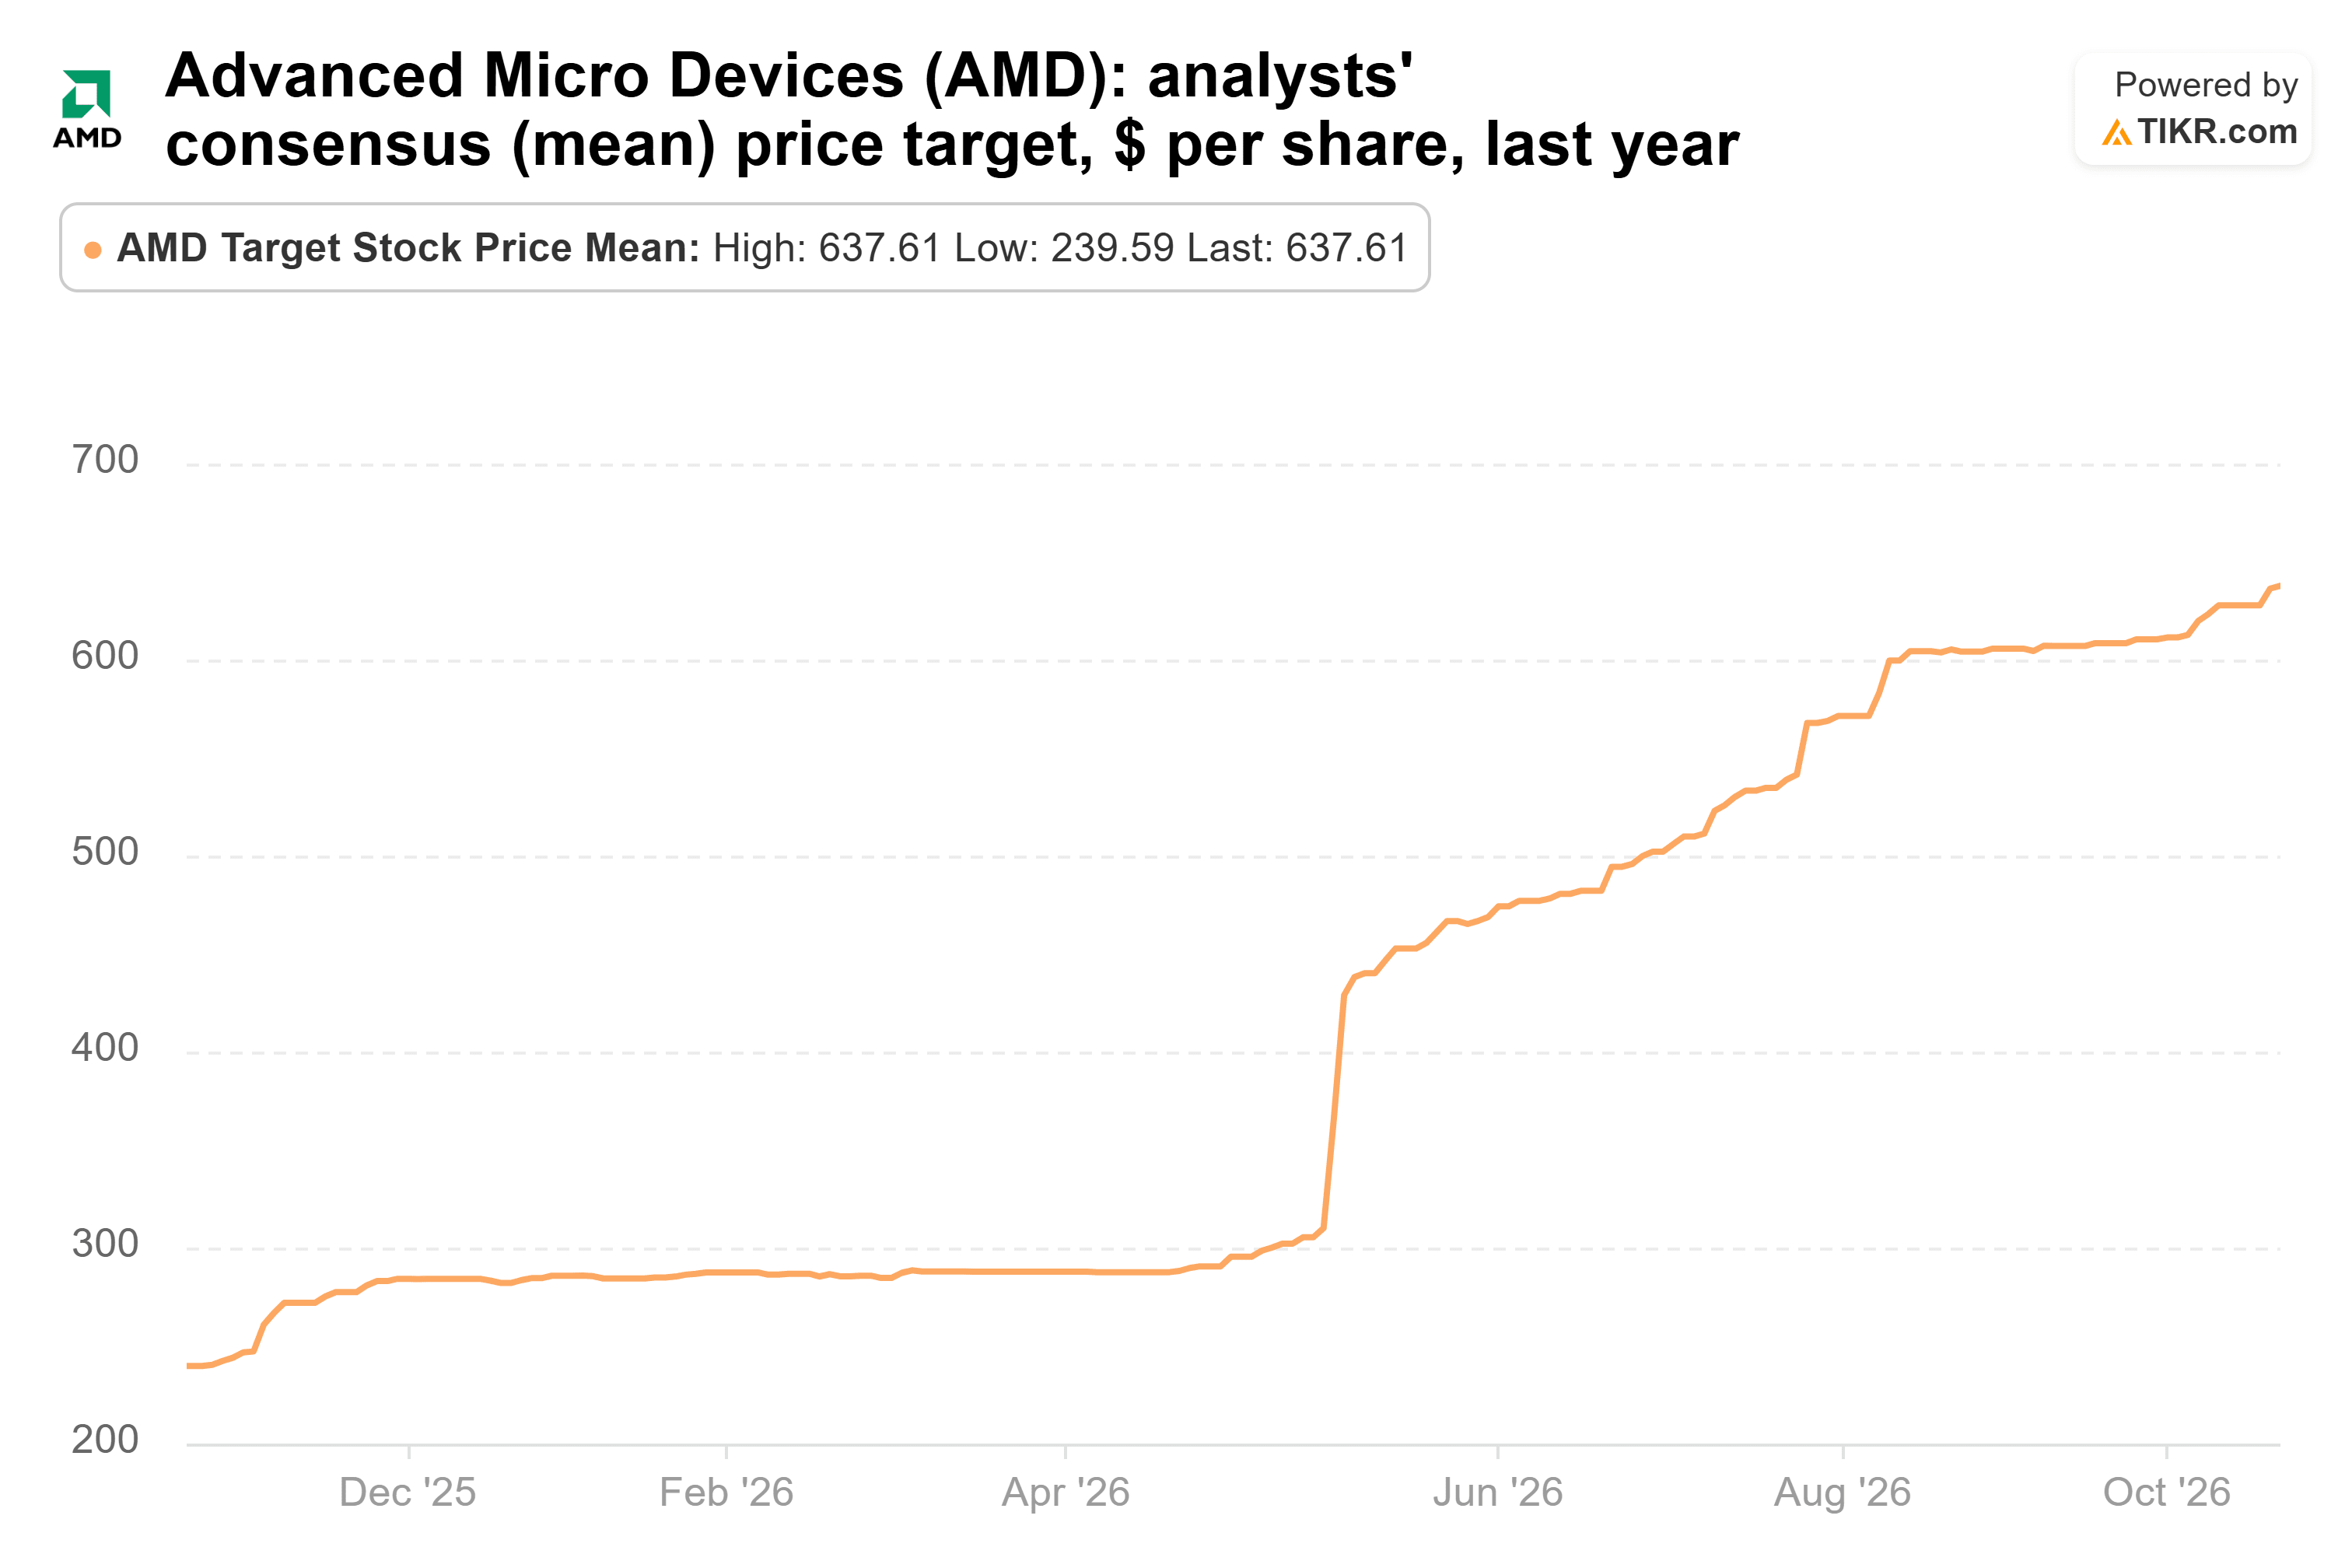
これらの予想はAMDの利益ポテンシャルに対する自信を示唆しているが、その実現は主要顧客がGPUコミットメントの背景にあるインフラストラクチャの資金調達と導入に成功するかにかかっている。
AMD株は割安か、割高か?
10月22日時点で、AMDの予想株価収益率は約46倍で取引されていた。これは6月のピークである67倍よりは低いが、5年平均の35倍を上回っており、株価は下落後も比較的高い水準にあることを示唆している。

このプレミアムは、AIアクセラレータの急速な採用、データセンター売上の強化、今後12か月間の大幅な利益成長への期待を反映している。ただし、導入の遅れはこれらの予想に圧力をかける可能性がある。
AMDの11月3日発表予定の第3四半期決算は、GPU需要、出荷進捗、およびAIインフラストラクチャ成長に関する経営陣の見通しを試す重要なテストとなる。
インテルと比較すると、AMDは拡大するAIアクセラレータ市場へのより直接的なエクスポージャーを提供する。しかし、その高い成長期待と評価は、失望的な結果に対する許容度を低くしている。
AMDは下落後により魅力的に見えるため、段階的な買い付けは長期的には合理的なアプローチと言える。しかし、そのプレミアム評価と主要AI顧客への依存は、決算発表前に積極的に買い増すことに対しては慎重論を唱えている。
では、AMD株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、AMDの価値がどうなるかを見ることができます。ウォールストリートのコンセンサス予想から始めることも、自分自身のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄についてもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!