


MU株の主要統計
- 過去1週間のパフォーマンス: -1.7%
- 52週間レンジ: $164 ~ $1,255
- バリュエーションモデル目標株価: $1,152
- 潜在的上昇余地: 1.9年で9.3%
TIKRのバリュエーションモデルで、マイクロンのピークマージン計算を5年間のアナリスト予想でストレステスト(無料です) >>>
マイクロン、500億ドルのハードルと特許紛争を抱えて決算発表日を迎える
マイクロン・テクノロジー (MU) は、9月30日の市場終了後に発表される第4四半期決算を前に、投資家が警戒感を強める中、過去1週間で1.7%下落した。株価は約$1,066で取引されており、52週間高値の$1,255から約15%下回っている。この押し目はパニックというよりは慎重姿勢の反映であり、同社の業績は記録を更新し続けている。日本の日経平均株価も、決算発表前の慎重姿勢から、5日連続の上昇が止まった。
経営陣は、売上高約500億ドル、調整後EPS約$31を業績見通しとして示している。コンセンサスは、売上高約506億ドル、EPS $31.52と、わずかに上回っている。一時的なコストを除いた非GAAP粗利益率は、約86%と見込まれている。したがって、業績が予想を上回ること自体よりも、2027会計年度の価格動向と供給に関するコメントの方が重要かもしれない。
今週は新たな法的なニュースも飛び込んできた。Netlistが米国国際貿易委員会(ITC)に申し立てを行った。ITCは米国特許を侵害する製品の輸入を差し止める権限を持つ機関である。この申し立ては、Google、Nvidia、BroadcomのAIシステム内のチップを含む、2つの高帯域幅メモリ(HBM)特許に関連するマイクロンのDRAMを対象としている。ただし、これは現時点では申し立てに過ぎず、ITCの案件は解決までに時間を要する。
HBMは、AIチップに高速でデータを供給する積層型メモリである。6月の決算説明会で、サンジェイ・メロトラCEOは「2027年全体として逼迫していると見ています。2027年以降も逼迫が続くと述べてきました」と発言した。この需要により、第3四半期の売上高は前年同期の93億ドルから415億ドルに増加した。MU株が高値を回復するには、第4四半期の見通しが、2027年まで価格を支えるほどの逼迫状態が続いていることを示す必要がある。
今夜の決算発表前に、マイクロンのHBM価格とマージン予想を追跡(無料です) >>>
ピーク利益がマイクロンのバリュエーションを難しくする

2028年8月31日までに実現すると仮定したバリュエーションモデルの前提条件の下で、株価は以下の要素を用いてモデル化されている:
- 売上高成長率(CAGR): 60.0%
- 営業利益率: 80.4%
- エグジットP/E倍率: 7.2倍
これらのインプットに基づき、モデルは目標株価を$1,152と推定しており、現在の株価$1,054からのトータルリターンは9.3%、今後1.9年間の年率リターンは4.7%を意味する。
マイクロンは表面的には割安に見えるが、メモリ相場のピーク時には低い倍率は一般的である。同株のフォワードP/Eは約7.2倍で取引されている一方、5年間の平均P/Eは約30.2倍である。投資家は、供給が最終的に追いつくため、ピーク利益を割り引く。したがって、一桁台の倍率は、記録的なマージンがどれだけ持続できるかについての疑念を示している。
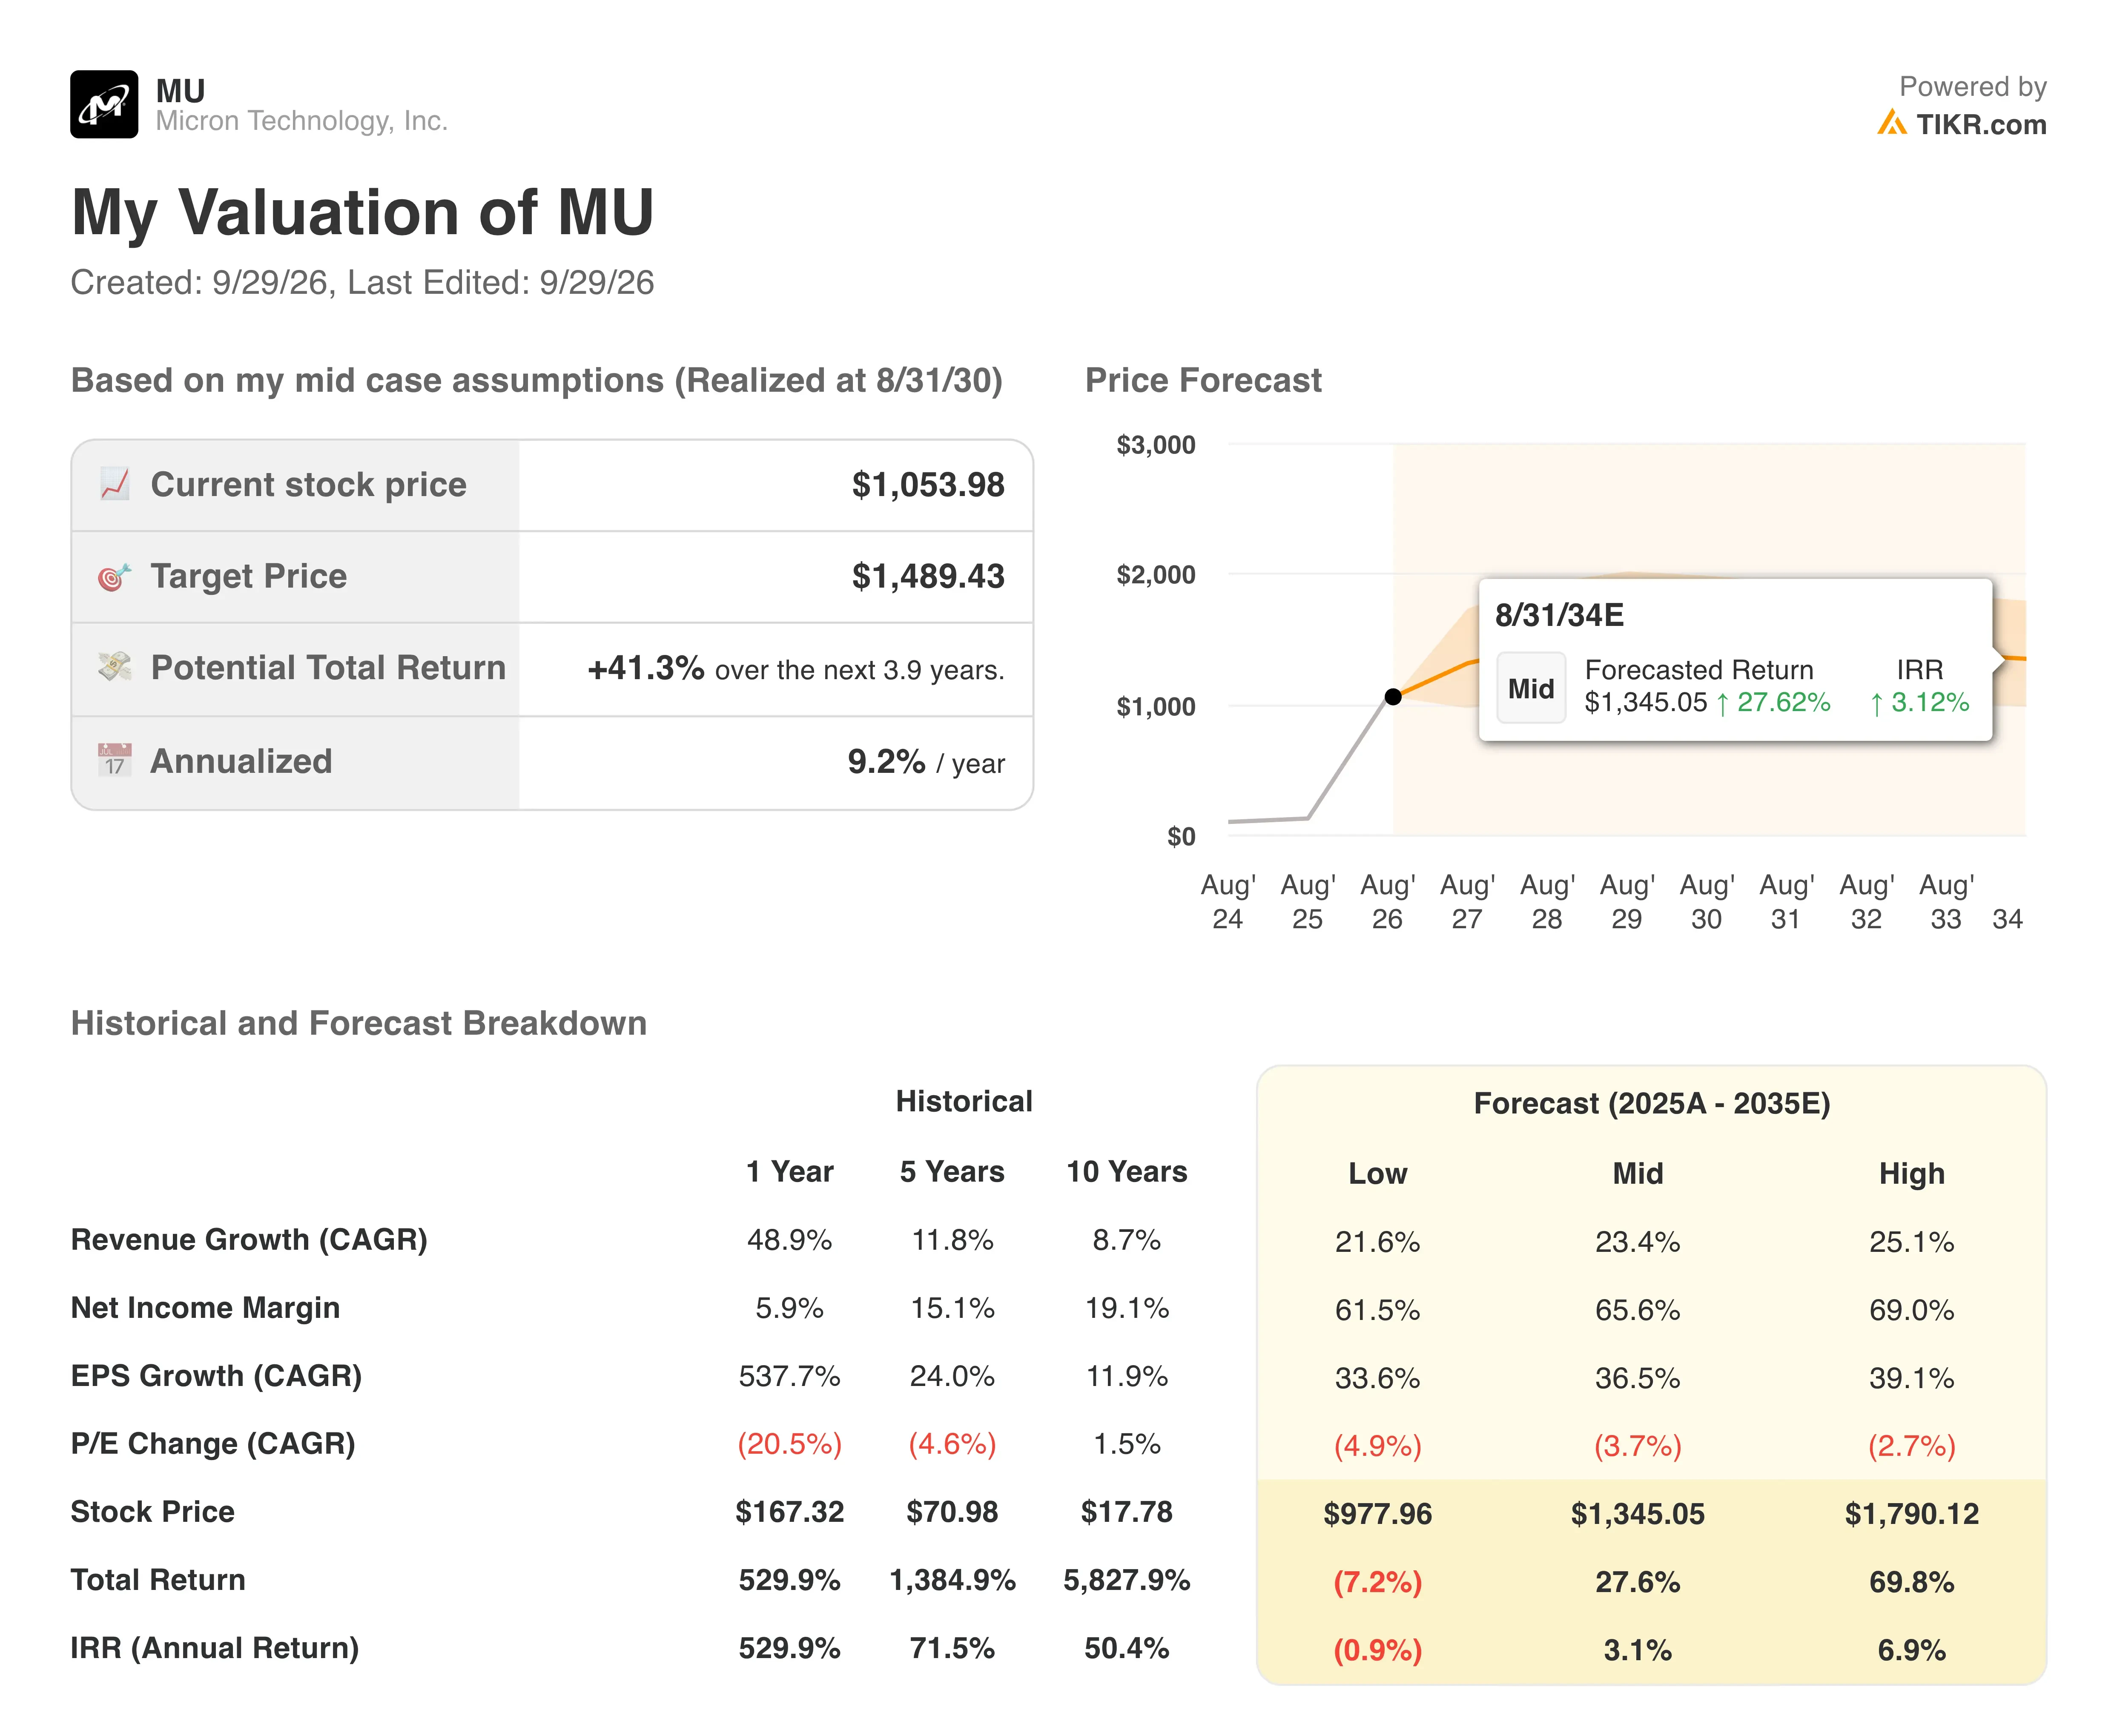
モデルはすでに年率60.0%の売上高成長と80.4%の営業利益率を前提としている。これらのマージンは、マイクロンの5年間平均である16.0%をはるかに上回っている。このような積極的なインプットを設定しても、株価の年率リターンはわずか4.7%に留まる。このリターンは、上昇余地が限定的に見え始める5%の水準を下回っている。
これは、成長物語というよりはマージン・サイクルの物語である。マイクロンの直近12ヶ月(TTM)営業利益率はすでに65.7%に達しており、競合他社も記録的な利益を計上している。業界全体がHBMの生産能力を拡大しているため、供給が追いついた時点で価格支配力は低下する可能性がある。
ウォールストリートはより楽観的で、平均目標株価は約$1,521である。しかし、この見方は逼迫状態が2027年をはるかに超えて持続することに依存している。マイクロンは利益ベースでは割高ではないが、容易な上昇の大部分は既に織り込まれているように見える。
マイクロンの7倍のP/E倍率を、メモリ・サイクルの歴史と比較(TIKRで無料) >>>
SKハイニックスとサムスンがHBM競争のペースを決める
SKハイニックス (000660) は依然としてHBMのリーダーであり、最も直接的な比較対象である。同社の6月四半期の売上高は前年同期比257%増加し、営業利益率は記録的な76%に達した。また、HBM4の出荷を開始し、約10の主要顧客と長期契約を締結した。この組み合わせにより、SKハイニックスはグループ内で最も高い収益性を有している。
サムスン電子 (005930) は、HBMでの地盤回復を図っている。同社のメモリ部門は、6月四半期に売上高127.5兆ウォンに対し、営業利益89.2兆ウォンを計上し、利益率は約70%であった。サムスンはまた、来年にはHBMが業界のDRAM生産能力のほぼ30%を消費すると見込んでいる。このシフトは従来型DRAMの供給を逼迫させ、全プレイヤーの価格を支える。
マイクロンは収益性において両社の中間に位置する。同社のTTM営業利益率65.7%はSKハイニックスに及ばないが、第3四半期の売上高は前年同期の4倍以上に増加した。マイクロンはすでに10億ドル以上のHBM4を出荷しており、HBMのシェアを同社の全体的なDRAMシェアに近づけることを目標としている。この方針は他の顧客への供給を守るが、マイクロンがHBMシェアを獲得する速度を制限する。
投資家はこれら3社すべてを景気循環株として扱うため、バリュエーションの格差は狭いままである。したがって、マイクロンの優位性は、経営陣が2027年に量産に達すると見込むHBM4Eから生まれる必要がある。
29%の上昇余地と、次のメモリ・サイクルの低迷リスクを比較 >>>
MU株の今後の 原動力は何か?
第4四半期決算は直近のカタリストである。経営陣は売上高約500億ドル、粗利益率約86%を見込んでいる。投資家は、第1四半期の見通しと2027年の契約価格をより気にするだろう。強い業績見通しは、AI需要が依然として供給を上回っていることを確認するものとなる。
生産能力は次のスイング要因である。マイクロンは記録的な水準で投資を行っており、複数年にわたる戦略的顧客契約(SCA)は需要を固定化することを目的としている。これらの契約は、顧客が数年にわたる数量を約束するため、収益を平滑化することができる。しかし、価格が軟化した場合、巨額の支出はフリーキャッシュフローを圧迫する可能性がある。
Netlistの訴訟は法的なノイズを加える。輸入禁止措置にはITCの裁定が必要であり、それはまだ起こっていない。それでも、申し立てがマイクロンの最大の顧客のAIサーバーを対象としているため、エスカレーションは市場心理を圧迫する可能性がある。
業界動向は現時点では依然として支持的なままである。サムスンのHBM生産能力見通しは、標準DRAMの逼迫状態が続くことを示唆している。マイクロンの株価は、売上高の見出しよりも、メモリ価格をより強く追従する可能性が高い。
マイクロンに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供します。
MUを表示すると、数年にわたる過去の財務実績、今後数四半期の売上高と利益に関するウォールストリート・アナリストの予想、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたは、無料のウォッチリストを作成してMUを追跡し、あなたが注目している他のすべての銘柄と一緒に管理できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを有していません。お読みいただきありがとうございます。幸運な投資を!




