


主なポイント
- マイクロン・テクノロジーの株価は、月曜日の終値まで過去1か月で10.9%下落した。その下落はすべて10月7日以降に発生し、中国のメモリーメーカーやAI関連支出への懸念から半導体株が売られたためだ。
- この売りは買いの機会のように見える。なぜなら、マイクロンのビジネスとその業績予想は下落期間中も上昇を続けていたからだ。
- マイクロンは、第4四半期に86.8%の粗利益率を記録した後、第1四半期の売上高を615億ドルと業績見通しを発表した。
- 同社の株価は、2027年度の予想利益の約5倍で取引されている。注意すべきリスクは、中国のCXMTが2028年までに競争力のあるメモリーを増産することだ。
マイクロン・テクノロジー (MU) の株価は過去1か月(月曜日の終値まで)で10.9%下落したが、ナスダック100指数はわずか0.4%の下落にとどまった。同業のメモリーメーカーであるSKハイニックス (SKHY) はさらに大きく23.8%下落した。
これは、9月30日に過去最高の四半期決算を発表し、2026年に入ってから依然として217%上昇している株にとっては、かなりの反転だ。そして、その下落分はすべて10月7日以降に発生した。
具体的に何が起きたのか
マイクロンは10月8日に4.8%下落した。その日の唯一のニュースは、台湾の従業員によるストライキ投票だった。
その後、週末にかけて、中国のCXMTがより高密度なDRAM設計で進展があったと発表し、2026年末までにそれを用いたサーバーメモリーを発売することを目指すと述べた。マイクロンは10月12日に3.9%、翌13日に約4%下落し、SKハイニックスはソウル市場で10.1%下落した。
予想を上回る高さだった9月のCPI発表により、フィラデルフィア半導体指数は10月14日に4.3%下落し、マイクロンも4.1%下落した。その後、10月16日(金曜日)、マイクロンが最も大きく下落した日(-5.6%)には、AI関連支出の資金調達方法への懸念が半導体株全体を押し下げた。
マイクロンは月曜日に他の半導体株とともに約3%反発したが、それ自体に関するニュースはなかった。
中国はマイクロンの最高の利益率を狙っている
金曜日の昼過ぎ、イーロン・マスクはXでの返信で、中国への懸念に関するタイムラインを示した:
「確実に2027年には(影響が出る)。しかし、中国が他の製造製品と同じ速さでLP5とLP6を増産するなら、2028年は話が変わってくる。HBMはより高いハードルだが」
これは正しい懸念だ。なぜなら、メモリーはマイクロンにとってかつてないほど収益性が高まっているからだ。同社の粗利益率は、2023年度の2.7%から2025年度には39.8%に上昇した…
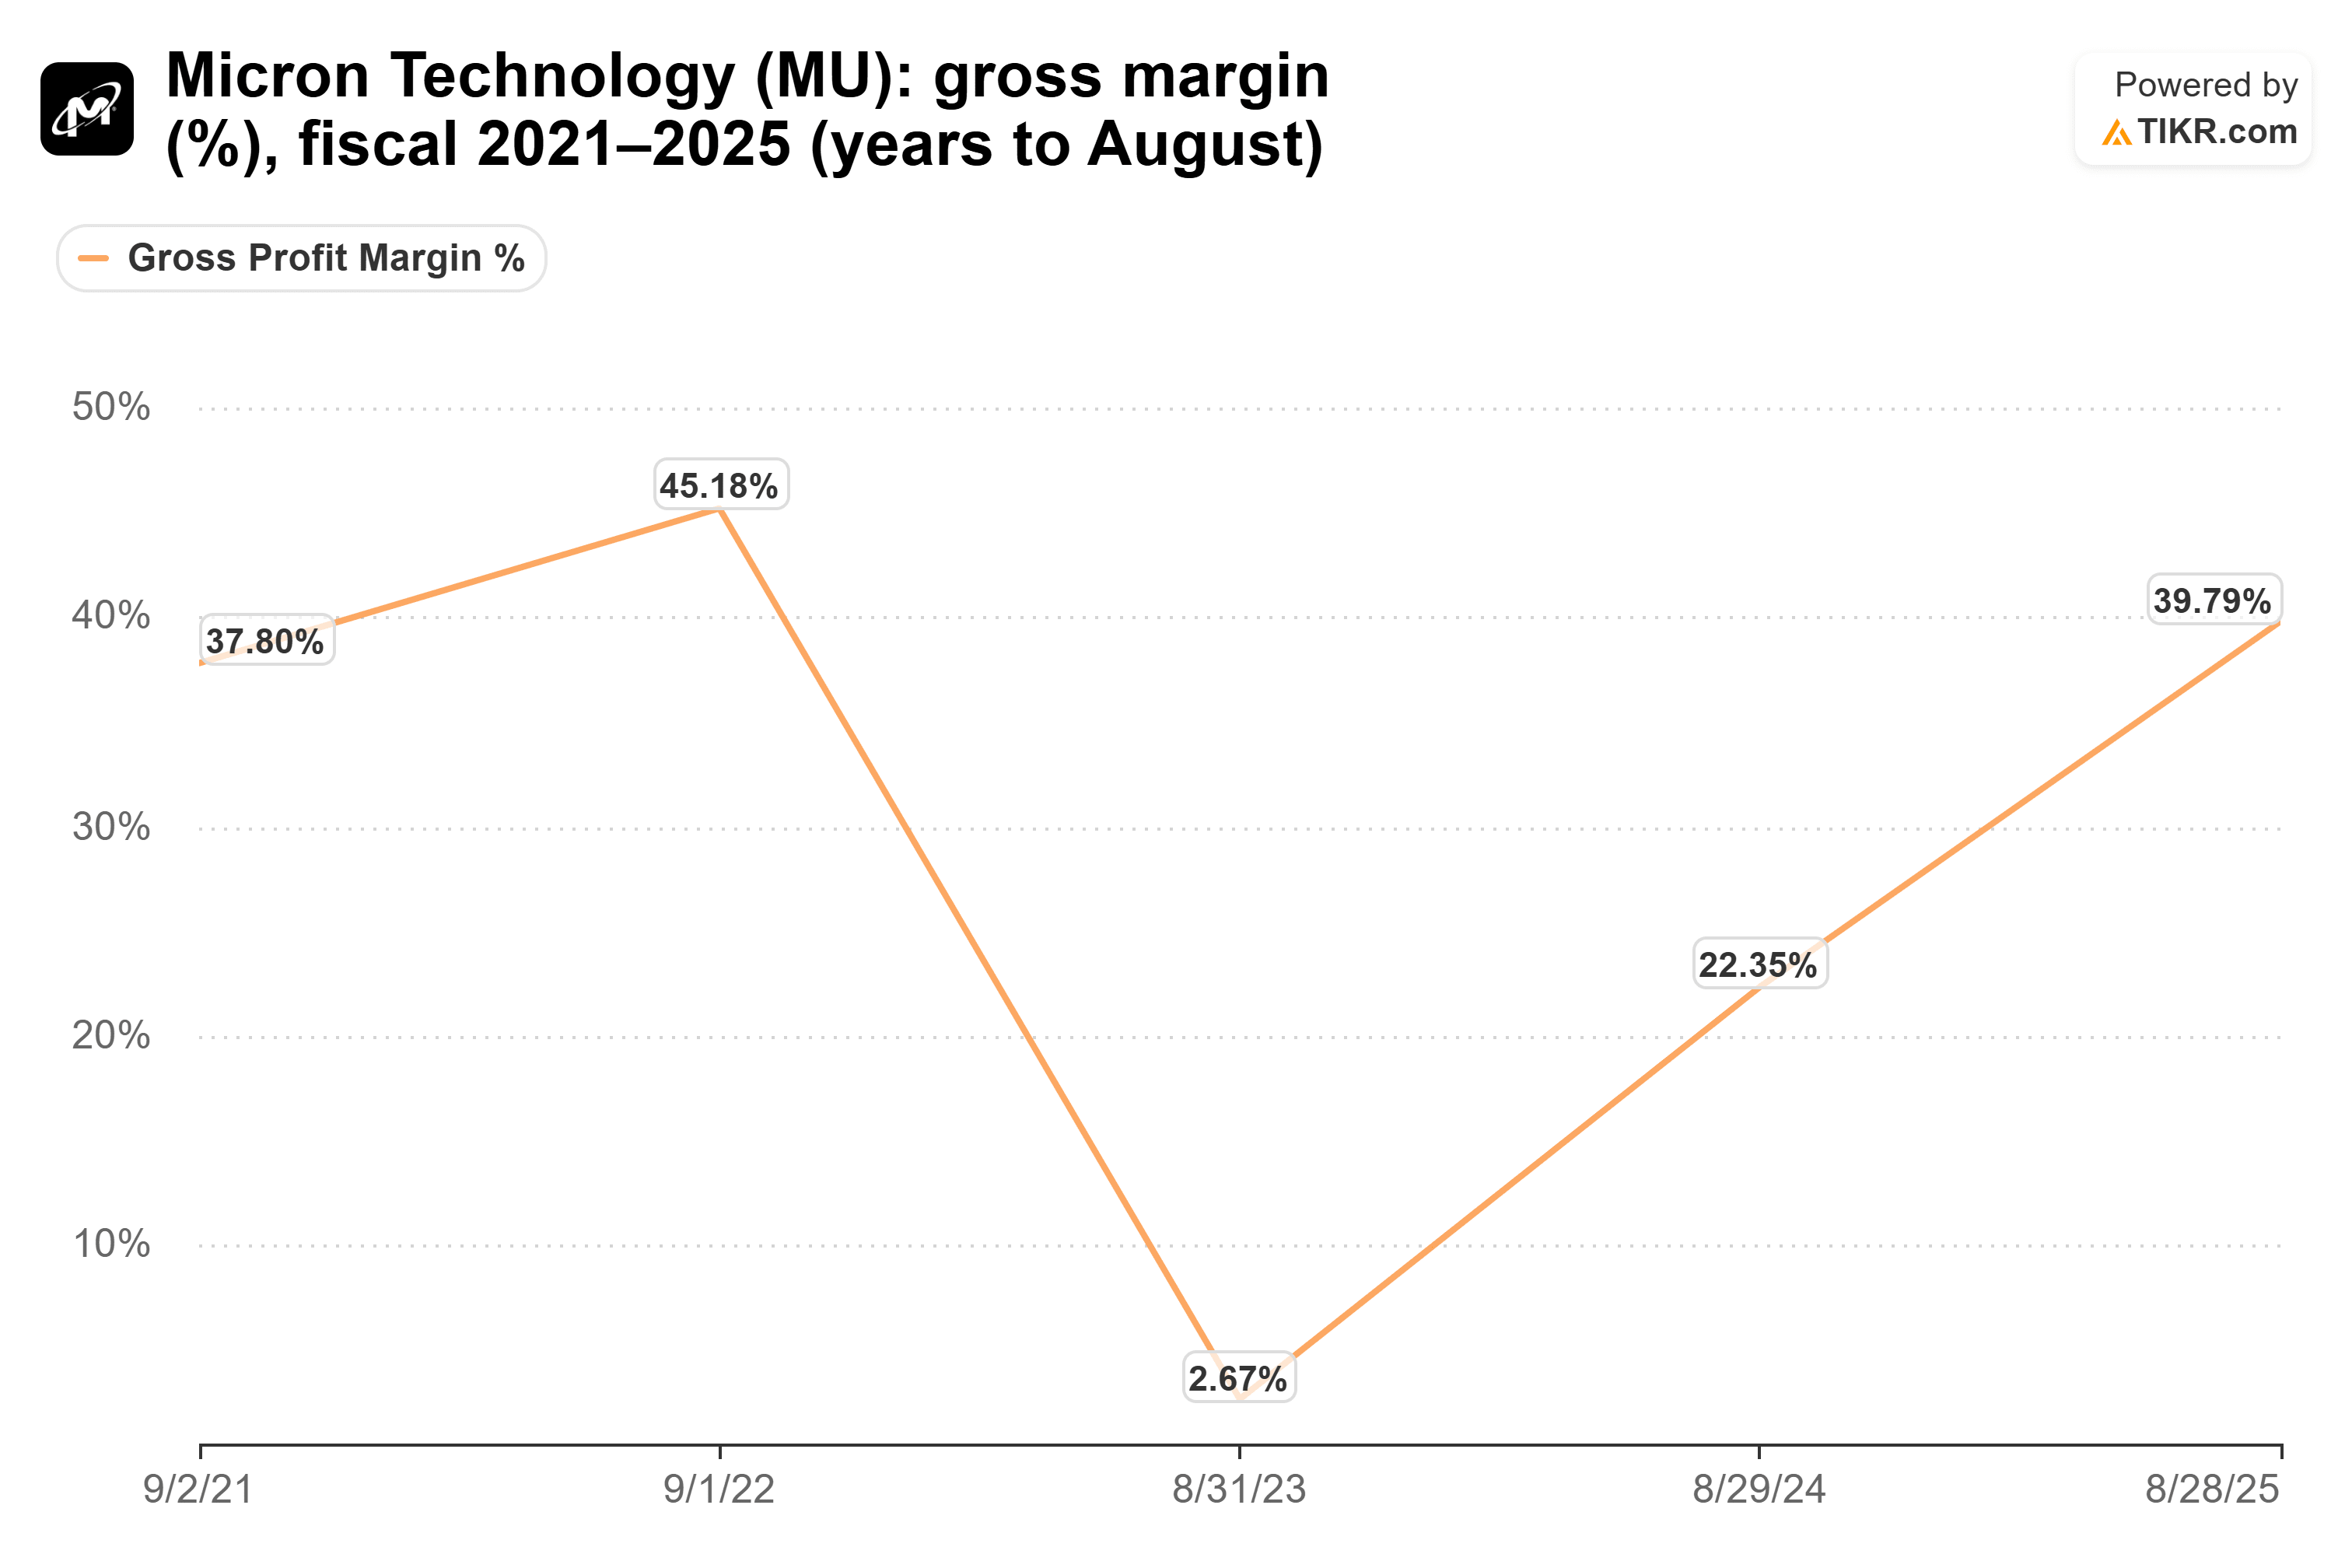
…そして2026年度には80.7%、第4四半期単独では86.8%に達した。そのような高い利益率は、メモリーが不足している間だけ続く。(2023年度は、不足しなくなった時に何が起こるかを示している。)
現時点では、メモリーは不足している。ブルームバーグ・インテリジェンスのVasu Kasibhotlaは10月15日に、メモリーメーカーは「2027年の生産能力をすべて売り切っており、おそらく2028年もかなりの部分が売り切れている」と述べた。
マイクロン自身の数字は上昇を続けている
これらの懸念はビジネスに影響を与えていない。第4四半期の売上高は542億3000万ドルで、前年同期の約5倍となり、調整後フリーキャッシュフローは332億ドルだった。マイクロンは現在の四半期の売上高を615億ドルと業績見通しを発表し、CEOのSanjay Mehrotraは「2027年度はさらに強力な業績が見込まれる」と述べた。
アナリストは予想を引き上げ続けている…
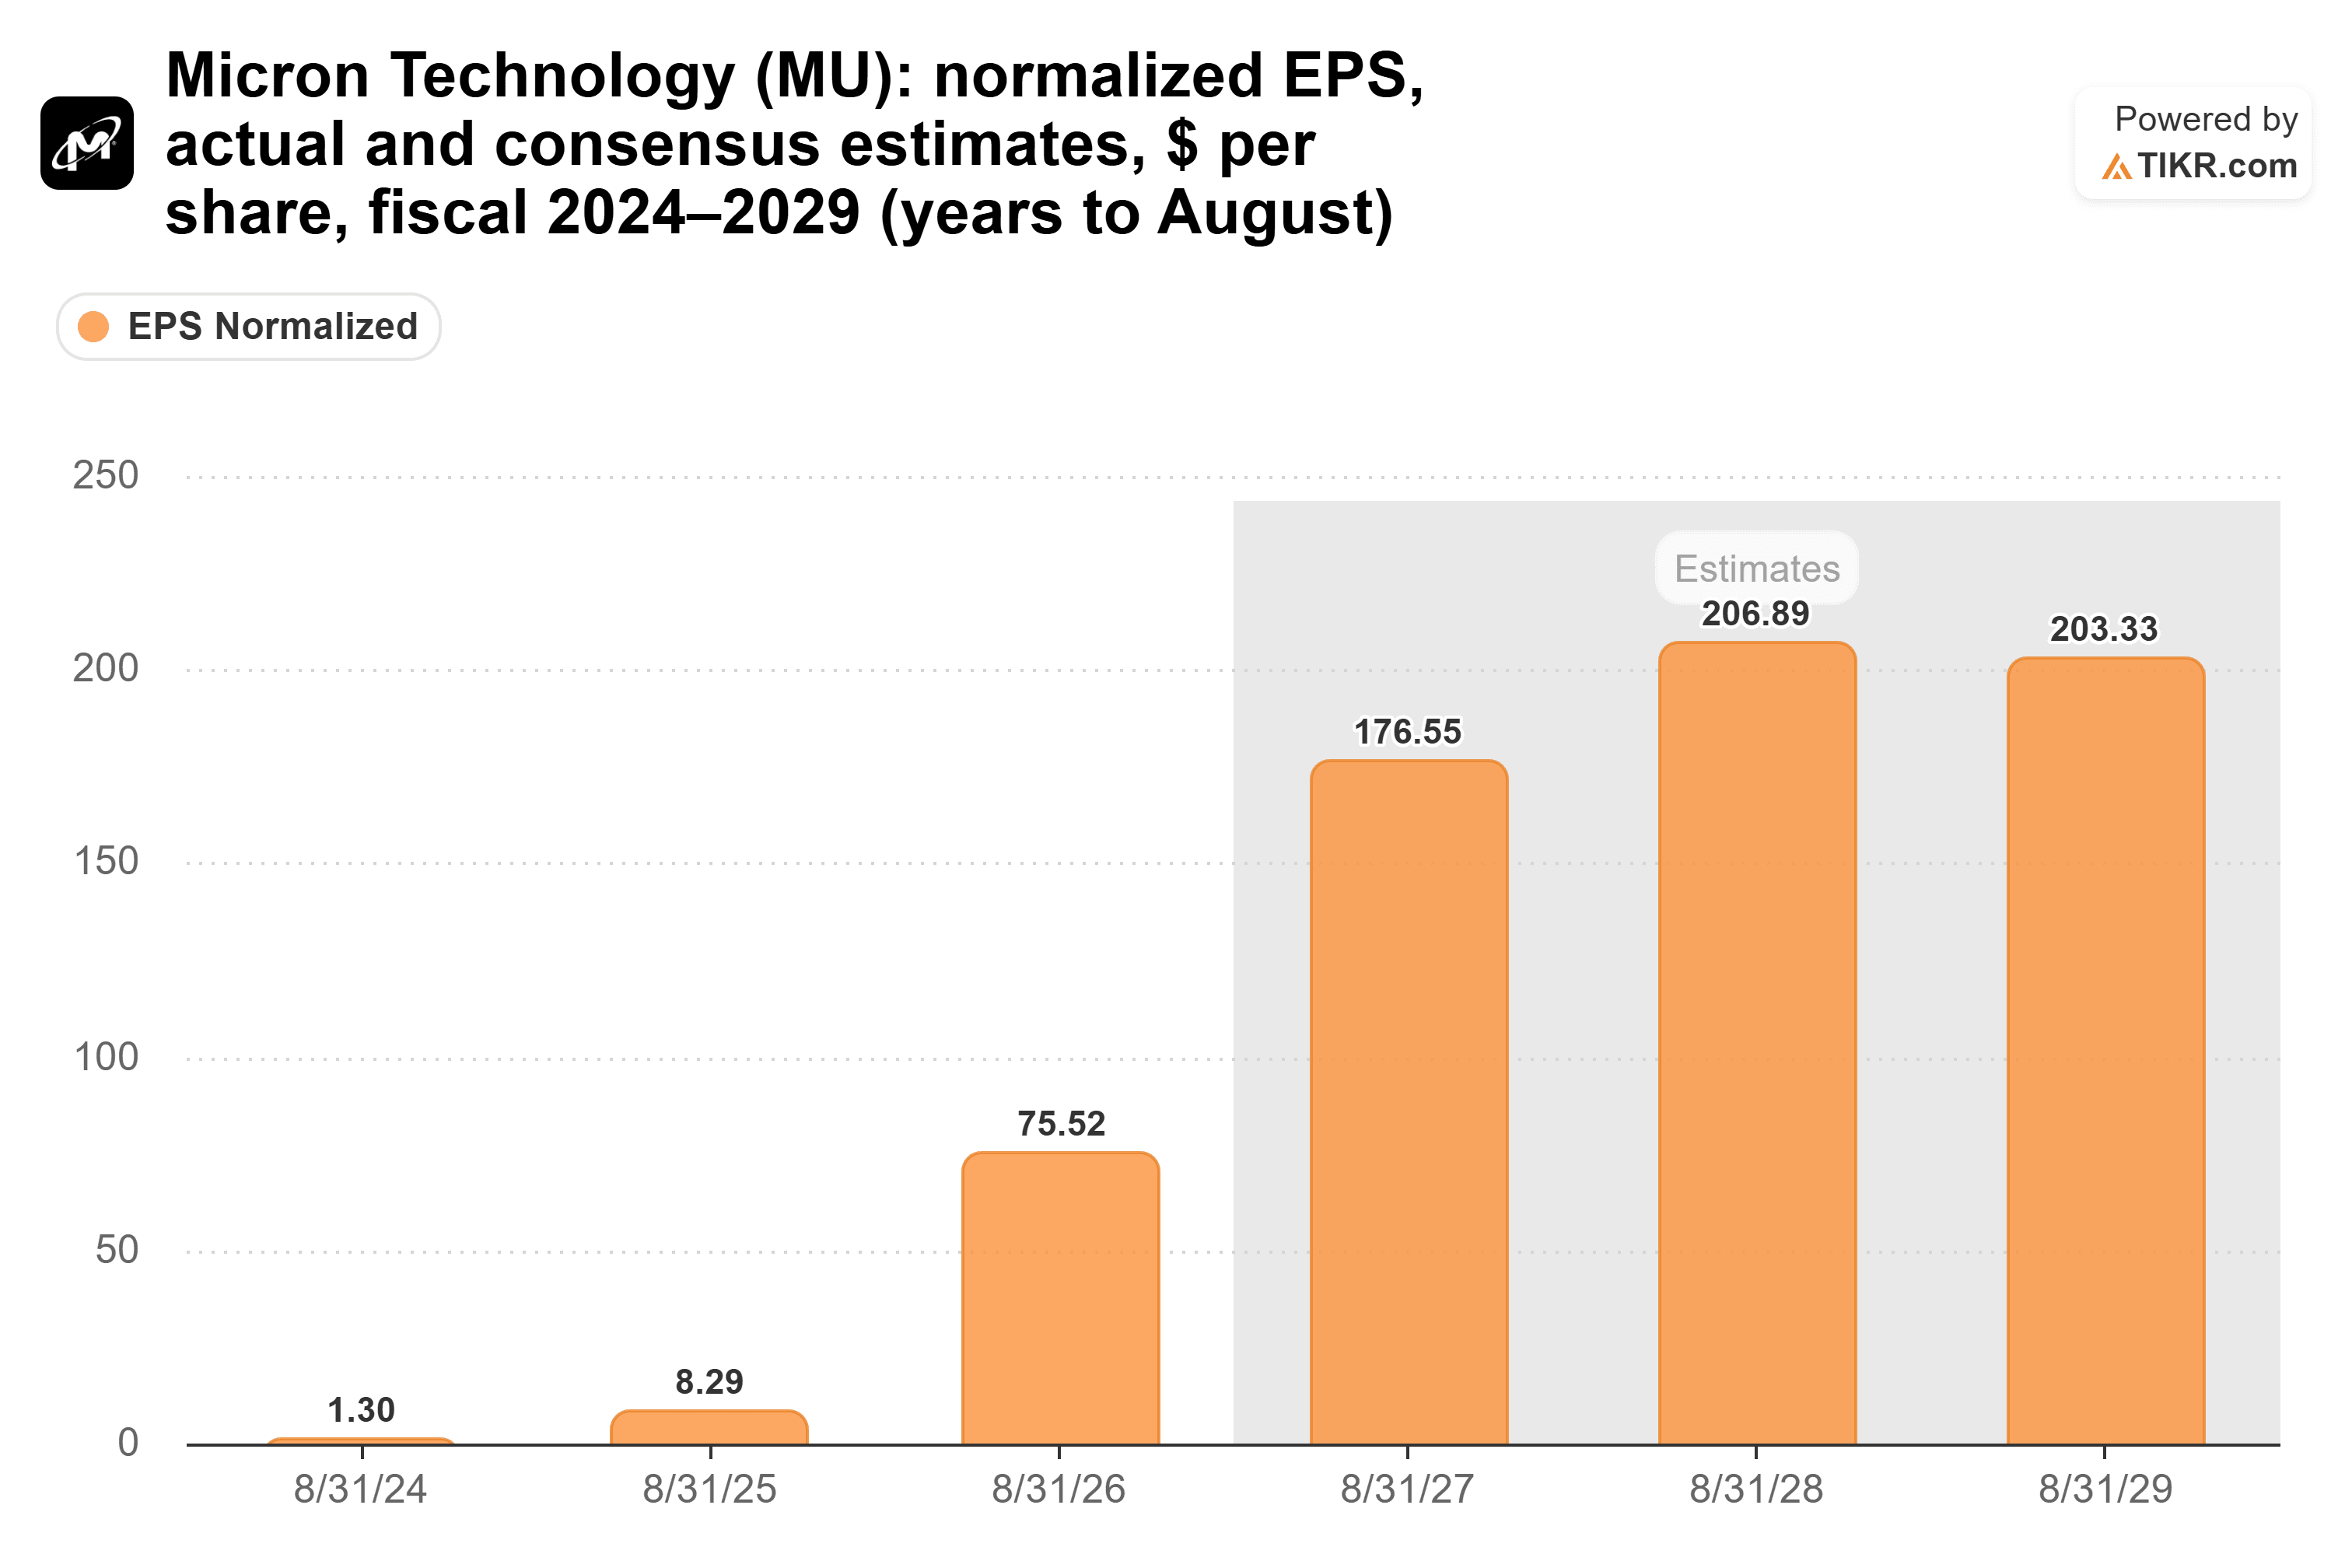
2027年度のコンセンサス予想は、9月中旬の156.52ドルから176.55ドルに上昇した。競合他社の設計発表が、すでに販売済みのメモリーに影響を与えることはない。
マイクロンはまた、自社株買いの上限額を351億6000万ドルに引き上げ、12月9日から開始すると発表した。これは、自社株買いが現金残高(現在734億8000万ドル)に比べて小さく見えた期間の後のことだ。
次は何か:ウェビナー、そして12月
マイクロンは10月21日(水曜日)午前8時(マウンテンタイム)に技術ウェビナーを開催する。第1四半期の決算は12月中旬に発表される見込みだ。当面の不確実要因は台湾で、マイクロンの従業員がボーナスを巡る紛争でストライキを決議し、営業利益の15%を要求している。
2028年に目を向けつつ買い増す
月曜日の終値時点で、マイクロンはアナリストが2027年度に予想する利益の約5倍で取引されていた。これは利益が縮小し始める前の水準の株価倍率だが、予想では2028年度まで利益は成長し続けるとされている。
バンク・オブ・アメリカのVivek Aryaは10月15日、買い評価と1550ドルの目標株価を維持し、これは月曜日の終値から71%上方にある。その目標株価でさえ、アナリストが今後12か月間に予想する利益の9倍弱を求めているに過ぎない。
私の見解:買い増すだろう。現在の株価はすでに利益率がピークを打つことを織り込んでおり、マイクロンの2027年の供給は大部分が確保済みだ。
リスクは、CXMTが競争力のあるサーバーメモリーを予定通りに出荷し、そこから増産を開始することだ。これはまさにマスクが述べた2028年のシナリオである。12月の決算発表は、615億ドルという業績見通しに対する最初の試金石となる。
では、マイクロンの株価の実際の価値はいくらか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!


