主なポイント
- 10月30日(金)、デルの株価は約11%下落した。インテルがメモリ価格と供給逼迫がPC需要を減速させていると警告したためだ。
- サトリ・ファンド創業者のダン・ナイルズ氏は、デルの在庫(前年比で約3倍)は、半導体メーカーが考えるよりも供給が需要に近づいていることを示しており、デルの貸借対照表が彼の見方を裏付けていると指摘する。
- デルの213億ドルの在庫の大半は、まだ完成品に組み立てられていない部品であり、これは真の供給不足ならあり得ないほどサプライヤーに販売可能なものがあったことを示唆している。
- NVIDIAの売上総利益率は四半期連続で75%近辺を維持しているが、供給が追いつき続ければ、このような価格設定がリスクにさらされる。
デル・テクノロジーズ (DELL) の株価は、10月30日(金)に約11%下落した。これは、インテル (INTC) がメモリ不足がPCメーカーの売上に影響し始めていると警告した翌日のことだった。
「ここ数週間、メモリ価格と供給状況を理由に、顧客からPCの減速が示唆され始めている」と、インテルのリップ・ブー・タンCEOは第3四半期決算説明会で述べた。インテルは現在、世界のPC出荷台数が今年12%減少し、2027年にはさらに10%減少すると見込んでいる。
つまり、PC購入者はすでに供給不足による高価格から手を引き始めている。金曜日、サトリ・ファンド創業者のダン・ナイルズ氏はさらに一歩踏み込み、供給不足が皆が言うほど逼迫しているのか疑問を呈した。これは、NVIDIA (NVDA) のような半導体メーカーにとっても、デルと同様に重要な問題だ。
X(旧Twitter)の投資家がナイルズ氏に、失望的な決算を発表したアルファベット (GOOGL)、アマゾン (AMZN)、インテル、Meta (META) を保有するかと尋ねた。ナイルズ氏は返信で、日曜日に詳細を記したメモを公開するとし、次のように付け加えた。
「また、半導体の需給バランスは、ほとんどの企業が考えるよりもはるかに均衡に近いと考えている。例えばデルは、もし本当に供給が逼迫していて、あれだけの長期契約が存在するなら、売上高が40%+の成長にもかかわらず、在庫を前年比で3倍にすることはできなかったはずだ」
もし彼の見方が正しければ、今年の半導体株上昇を支えてきた供給不足による高価格は、業界が期待するほど長くは続かないだろう。
デルの貸借対照表がナイルズ氏の見方を裏付け
ナイルズ氏の在庫に関する指摘は正しい。デルは2027会計年度第2四半期末(2026年7月31日)に213億ドルの在庫を抱えており、1年前の72億ドルから増加した。これは約3倍に相当する。
売上高はナイルズ氏が言ったよりも速く成長した:四半期売上高は470億ドルで、前年同期の298億ドルから58%増加した。それでも、在庫の積み上がりペースには遠く及ばない。
メモリはすでにデルの成長ストーリーの大きな部分を占めていた。10月14日にバークレイズが同株を格下げした際、アナリストのティム・ロング氏はデルの売上高成長の大半をメモリ価格の上昇に帰している。
TIKRはデル・テクノロジーズに関する29人のアナリストを追跡。「買い」は何人?
デル・テクノロジーズに対する「買い」「保有」「売り」の評価の完全な内訳と、ウォールストリートの売上高・収益予測を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。デル・テクノロジーズのアナリスト評価を見る
備蓄は依然として供給である
その在庫の大半は部品だ。7月31日時点で、生産材料が159億ドルを占め、1年前は47億ドルだった。デルには950億ドルのAI関連の受注残があり、マイケル・デル氏は10月13日にCNBCでメモリ不足が約4年続く可能性があると述べた。それを信じるなら、前もって購入するのは理にかなっている。
サプライヤーも喜んで掛け売りをしてきた。デルの買掛金は2027会計年度上半期に162億ドル増加し、在庫に追加した109億ドルを上回った。
これがナイルズ氏のポイントだ。もし部品が本当に売り切れなら、159億ドル分の部品を棚に置くことはできない。
また、価格が反転した場合、デルはリスクにさらされる。デルの製品売上総利益率は、第2四半期に前年同期の12.1%から17.3%に上昇した。これは部品不足に対応して価格を改定したためだ。もし供給が追いつけば、この上昇分は消え、供給不足時の価格で購入したメモリが棚一杯にある状態では、価格下落時に利益率を圧迫するだろう。
半導体メーカーは失うものが多い
ナイルズ氏はその後、自身のスタンスについて続けた。彼は「今年に入って株価が横ばいのハイパースケーラーに対しては、今年約50%上昇している半導体株よりも前向き」であり、ビジネスモデルとしてのネオクラウドは依然として好まないと述べている。
NVIDIAは、どのような価格設定が危機に瀕しているかを示している:
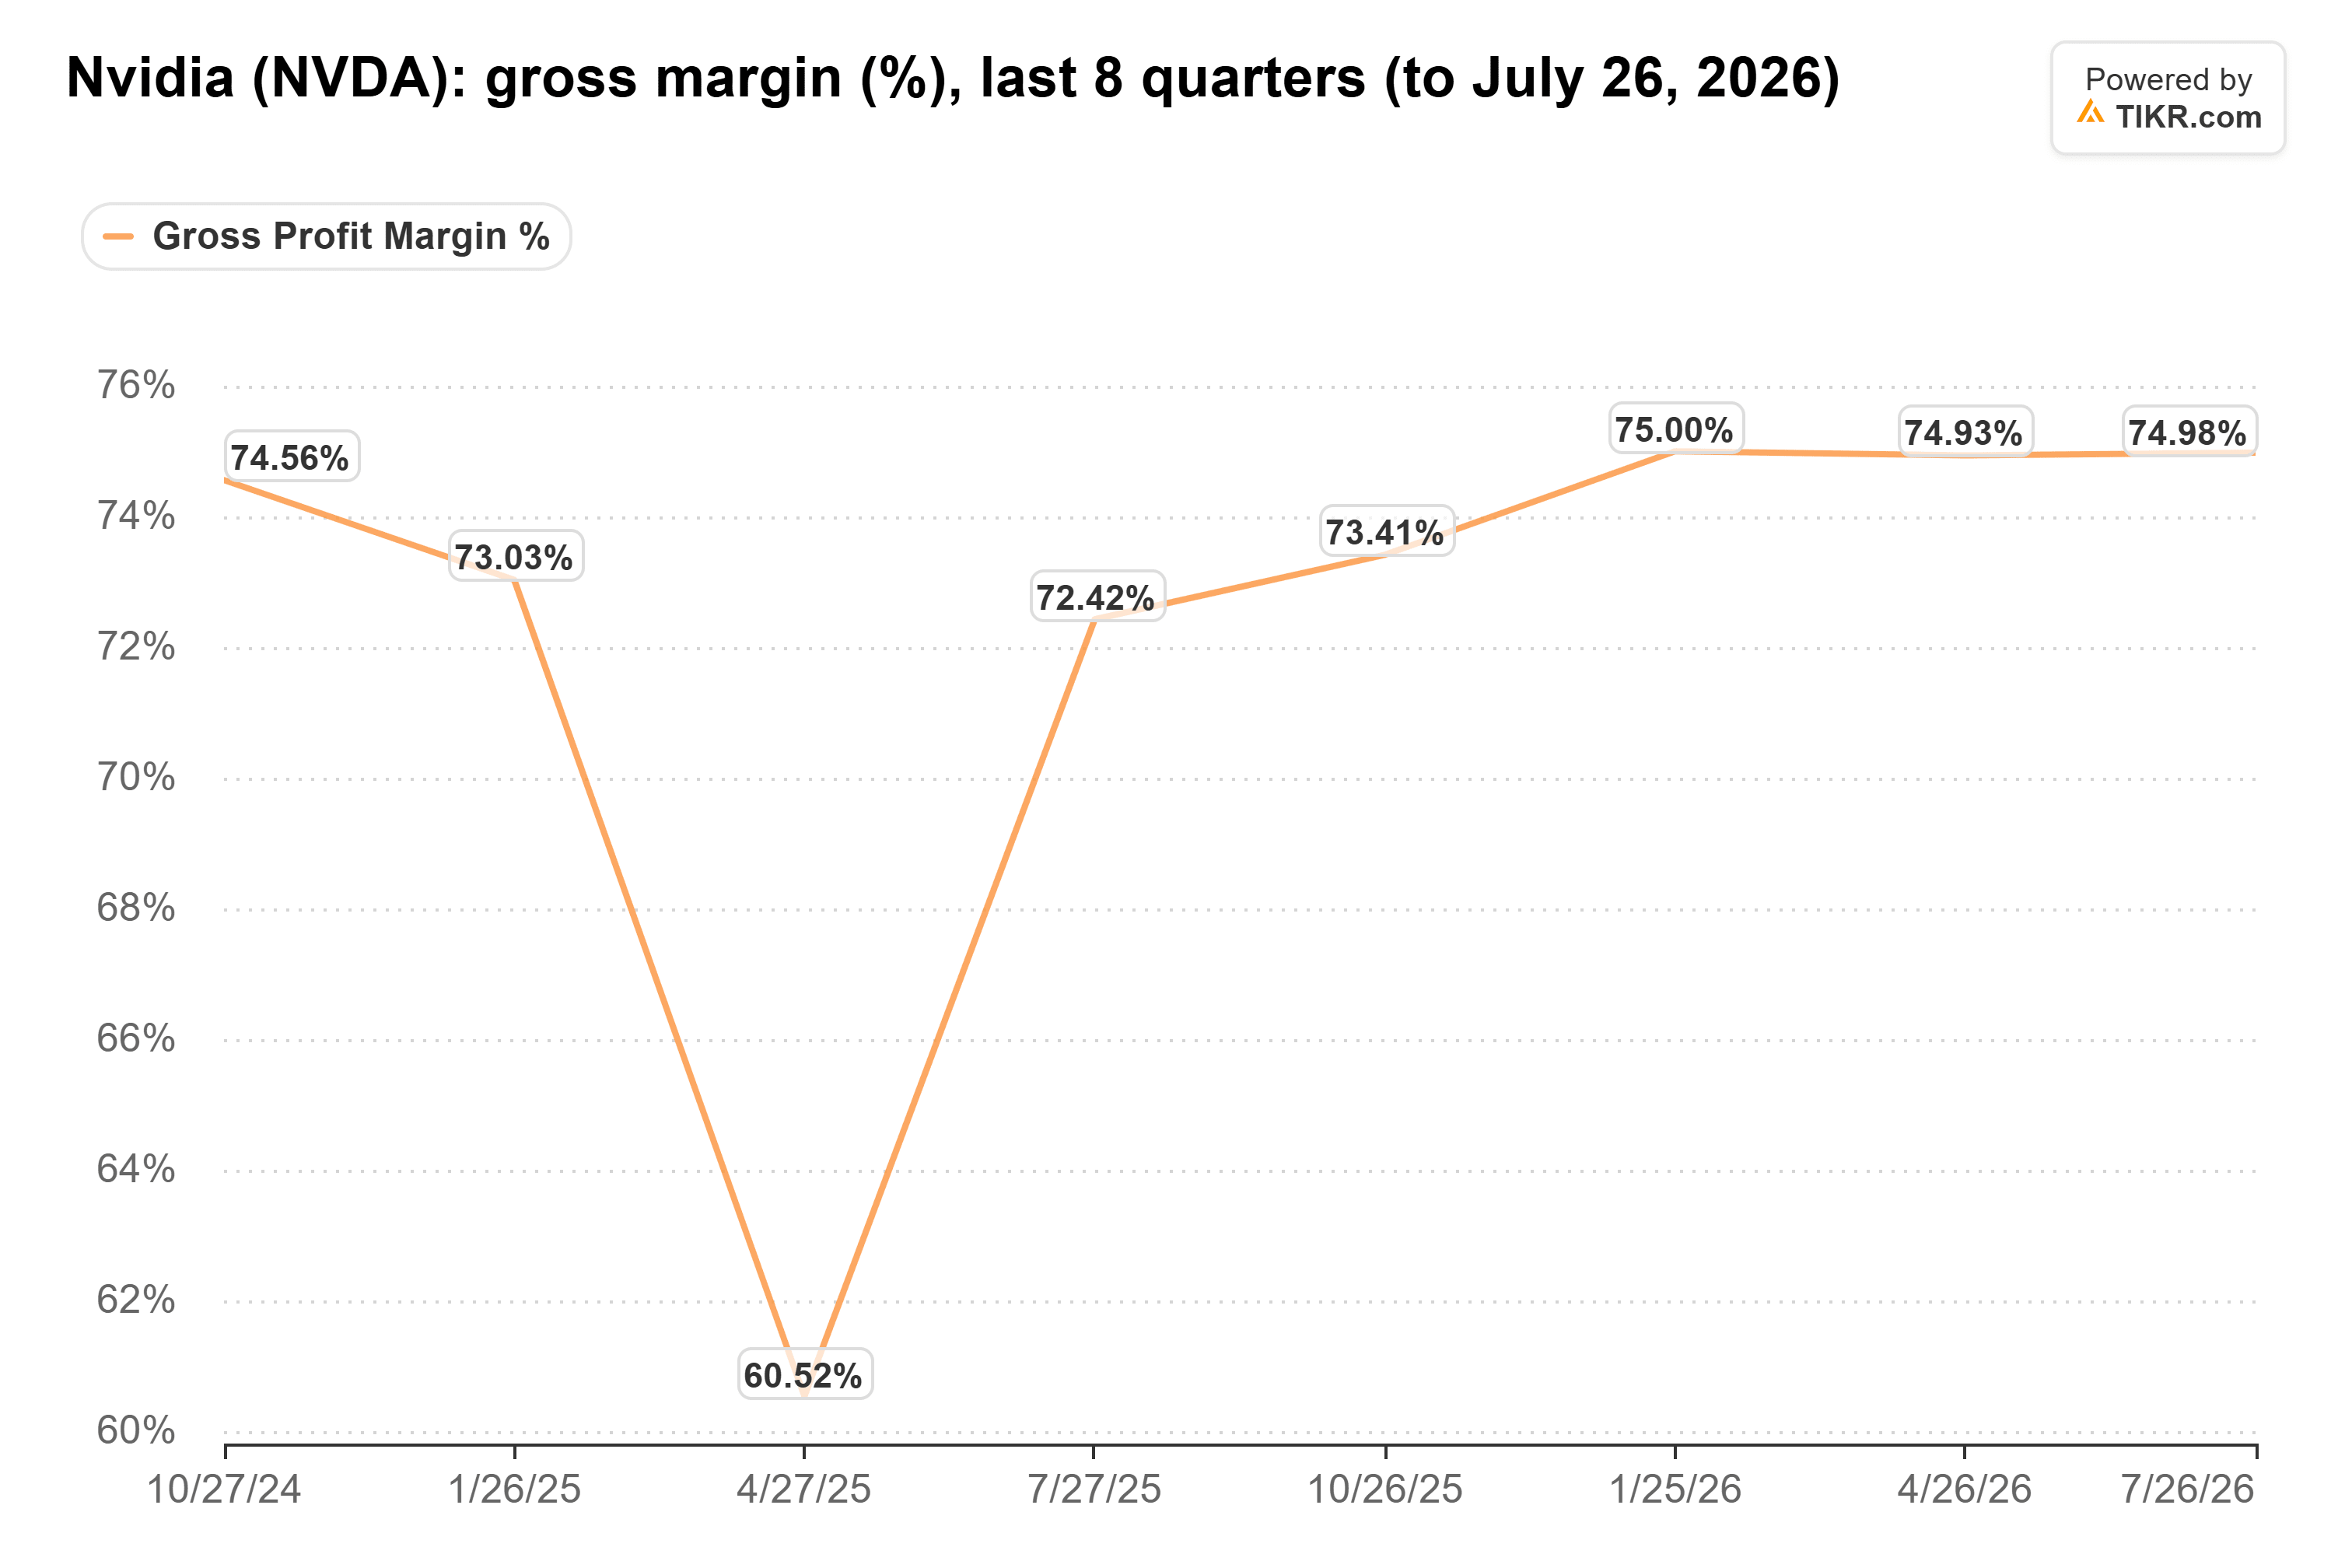
NVIDIAの売上総利益率は、2026年7月26日までの四半期で75.0%であり、3四半期連続でこの水準の0.1ポイント以内を維持している。(2025年4月27日までの四半期に60.5%まで落ち込んだのは、米国の輸出規制に伴うH20チップの約45億ドルの評価損が原因である。)このような利益率は、NVIDIAが販売するものを十分に入手できない買い手が存在することに依存している。もしナイルズ氏が半導体全体の供給が追いつきつつあるという見方が正しければ、危機に瀕しているのはこの価格設定だ。
デルの11月24日の決算で明らかになること
デルの備蓄は、支払いさえすれば誰でもチップを入手できたことを示しており、インテルはPC購入者が価格に抵抗し始めていると言っている。これらを合わせると、供給不足による高価格は始まりよりも終わりに近づいていることを示唆する。これは、すべてが売り切れであるかのように評価されている半導体メーカーよりも、それらから購入する企業に対して、私をより慎重にさせる。
もう一方の見方は、デルの950億ドルの受注残が、その棚にあるすべての部品を使い切るということだ。デルの11月24日発表の第3四半期決算は、どちらの読みが正しいかを示すだろう。もしAIラックが出荷されるにつれて在庫が減少し始めれば、備蓄は需要への賭けであり、それが成功したことになる。もし在庫が213億ドルを超えて増加し続ければ、ナイルズ氏の読みははるかに反論しにくくなる。
では、デル株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、デルがどのくらいの価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!