


主なポイント
- Cloroxの配当利回りは6.2%、Kimberly-Clarkは5.4%であり、CloroxのCFOは株主が配当増額の継続を期待すべきと述べている。
- 2026年6月30日までの過去12ヶ月間において、Kimberly-Clarkの配当はフリーキャッシュフローの92%を、Cloroxの配当は149%を使用した。
- Cloroxの純負債は、GOJO買収後、2025会計年度の1.8倍から2026会計年度にEBITDAの4.3倍に上昇した。
- 次の試金石は、Cloroxのフリーキャッシュフローが2027会計年度(2027年6月までの年度)に、6億200万ドルの配当支払額を上回る水準まで回復するかどうかである。
6.2%の利回りは無視しがたく、8月3日の決算説明会で、Clorox (CLX)は投資家にそれを当てにすべきと伝えた。「配当は10年間毎年増額されてきました」とCFOのLuc Bellet氏は述べた。「そして当面、これが継続することを期待すべきです」
しかし、この約束には落とし穴がある。2026年6月30日までの過去12ヶ月間で、Cloroxは4億500万ドルのフリーキャッシュフローのうち、6億200万ドルを配当として支払った。
これが、5%以上のインカムを求める誰もが、Kimberly-Clark (KMB)を並行して検討すべき理由である。その5.4%の利回りはより小さいが、同じ12ヶ月間で、16億8000万ドルの配当は18億2000万ドルのフリーキャッシュフローから支払われた。では、今後10年間で実際により多くを支払うのはどちらか?
| 指標 | Kimberly-Clark (KMB) | Clorox (CLX) |
|---|---|---|
| 配当利回り | 5.4% | 6.2% |
| 年間配当 | $5.12 | $5.00 |
| 配当成長率(5年) | 年率3.3%(2020-2025会計年度) | 年率2.0%(2021-2026会計年度) |
| キャッシュ配当支払率(2026年6月30日までのTTM) | 92% | 149% |
| 純負債/EBITDA(LTM) | 1.49倍 | 4.29倍 |
| 利子カバレッジ比率(LTM) | 12.2倍 | 6.8倍 |
Kimberly-Clark: 厳しいがカバーされている
Kimberly-Clarkの2026年第2四半期は、売上高面では静かだった。純売上高は2025年第2四半期から0.6%増の42億ドルとなり、調整後EPSは10.4%増の1.80ドルとなった。
同社の配当は、2026年6月30日までの過去12ヶ月間でフリーキャッシュフローの92%を使用した。これは厳しい水準だがカバーされており、過去の記録は同社が不足に陥ることがいかに稀であるかを示している。
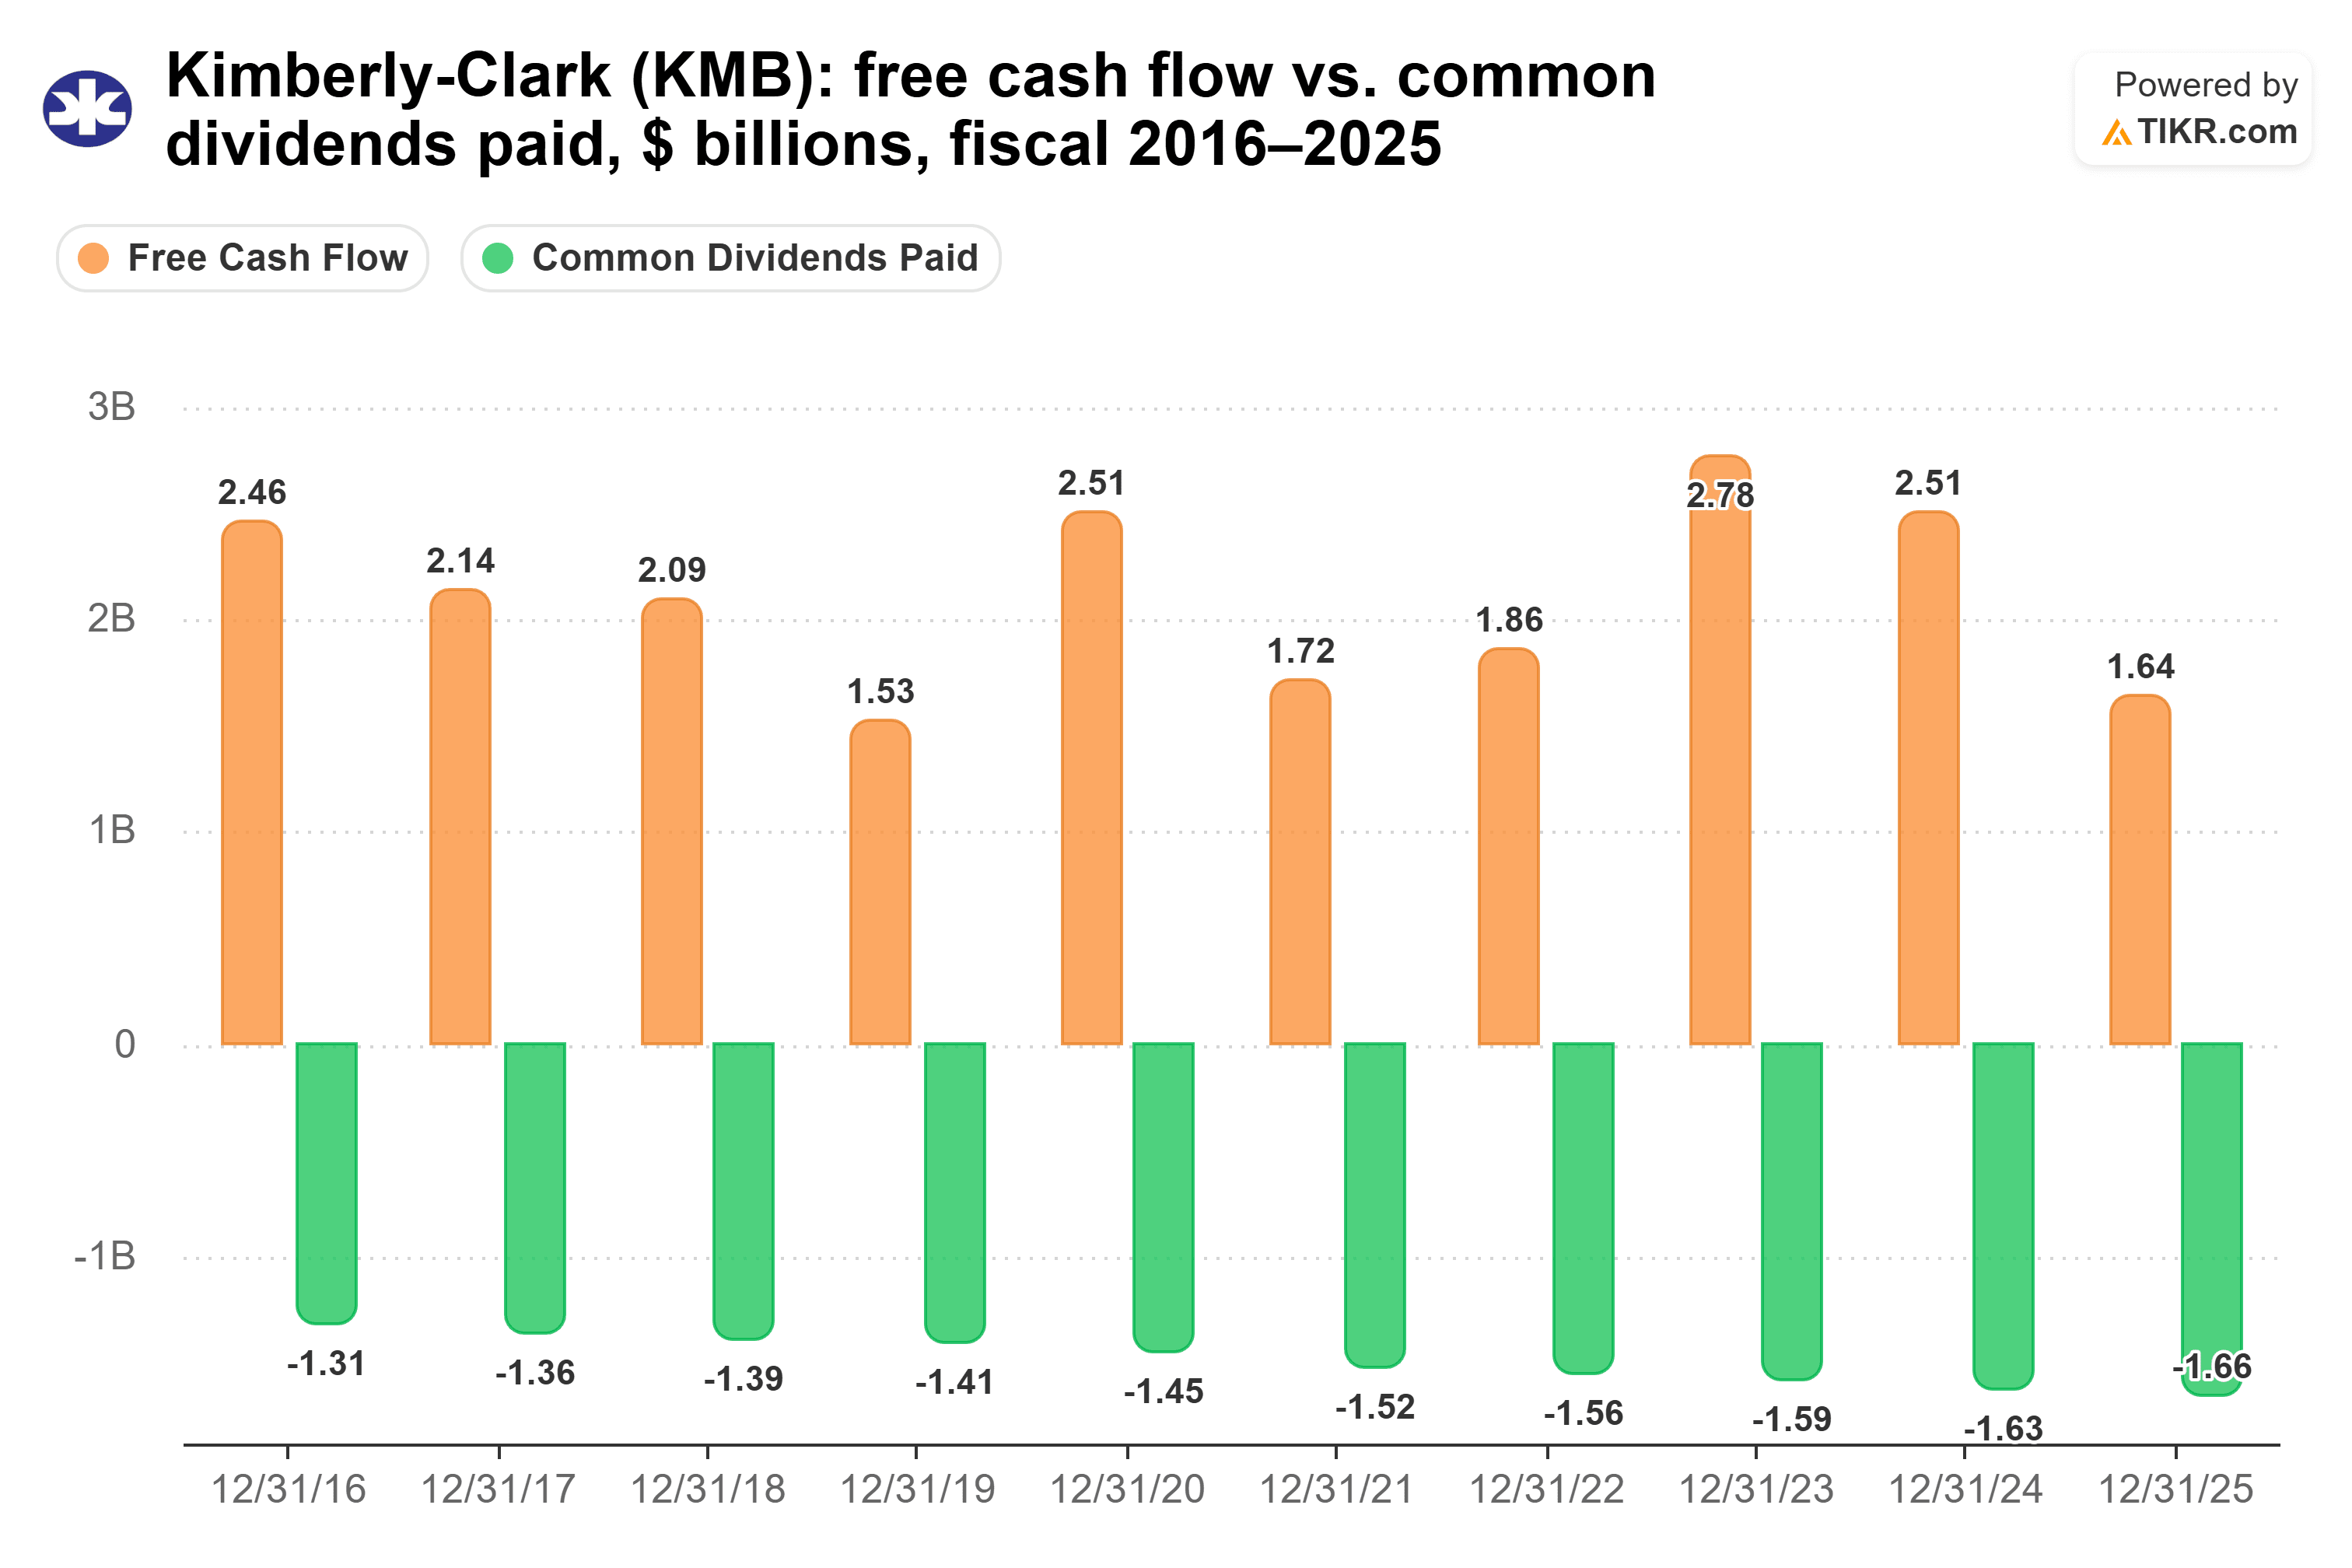
フリーキャッシュフローは、2019会計年度の15億3000万ドルから2023会計年度の27億8000万ドルの間で変動した。配当支払額は毎年増加し、2016会計年度の13億1000万ドルから2025会計年度の16億6000万ドルとなった。2025会計年度は、フリーキャッシュフロー(16億4000万ドル)が配当額をわずかに下回った、この10年間で唯一の年だった。
2026年の前半はより良好に見える:営業キャッシュフローは17億ドルで、1年前の11億ドルを上回った。
主なリスクは中国であり、同社の紙おむつに関する虚偽の主張がオンラインで拡散し、売上に依然として悪影響を与えている。経営陣は、為替変動影響を除いたベースで、2026年に調整後EPSが低一桁の割合で減少すると見込んでいる。
Clorox: より大きな配当、より薄いキャッシュ
Cloroxの事業はより厳しい状況にある。2026会計年度(6月30日までの年度)において、純売上高は5%減の67億2000万ドルとなり、調整後EPSは7.72ドルから5.53ドルへ28%減少した。営業キャッシュフローは38%減少し、9億8100万ドルから6億1200万ドルとなった。
経営陣は配当について「やや高水準ですが、これは粗利益率を再構築する過程でのより一時的なものと見ており、構造的なものではありません」と述べている。グラフはこれが以前にも起こったことを示している。

配当支払額は、2017会計年度の4億1200万ドルから2025会計年度の6億200万ドルに増加し、2026会計年度も同水準を維持した。フリーキャッシュフローが配当額を下回ったのは、過去5年間のうち3年(2022、2024、2026会計年度)だった。
回復計画はある。2027会計年度について、Cloroxは調整後EPSを5.70ドルから6.00ドル、粗利益率を約42%と見込んでいる。また、GOJOによる約9.5ポイントを含め、純売上高が13%から14%増加すると予想している。
では、どちらの配当が勝つか?
今後10年間でより多くを支払うのはKimberly-Clarkだと考える。
各銘柄の5年間の成長率で計算すると、Cloroxに1万ドル投資した場合の10年間の配当総額は約6,792ドルとなり、Kimberly-Clarkの約6,283ドルを上回る。これはCloroxが約509ドル多いが、この優位性はCloroxが毎年配当を増額することを前提としている。もしCloroxが単に配当を据え置いた場合、その1万ドル投資は年間620ドル、つまり10年間で6,200ドルの配当となる。これはKimberly-Clarkよりも少ない。
据え置きは現実的な可能性である。Cloroxはすでにフリーキャッシュフローを上回る配当を支払っており、レバレッジも急上昇したばかりだ。

Bellet氏は、GOJO関連の負債は「今後12〜18ヶ月で我々が生み出すフリーキャッシュフローで実際に返済できるように構成されている」と述べた。配当はその同じキャッシュから支払われなければならない。一方、Kimberly-Clarkの3.3%のペースは、カバーされた配当支払いと軽いレバレッジによって支えられている。このペースでは、その年間インカムは2037年頃にCloroxのそれを上回ることになる。
Cloroxの配当が危険にさらされていると言うわけではない。経営陣は配当に対するコミットメントは「変わっていない」と述べ、2027会計年度の業績は上方修正されている。ただ、Kimberly-Clarkは回復を待たずにインカムを得られるということだ。
もちろん、もしCloroxが2027会計年度に粗利益率を約42%に引き上げ、フリーキャッシュフローが6億200万ドルを上回る水準まで回復すれば、その509ドルの優位性ははるかに確固たるものに見えるだろう。次の四半期報告書が最初の確認ポイントとなる。
では、Kimberly-Clarkの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Kimberly-Clarkがどの程度の価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、事業に対する自身の見解を反映するために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


