主なポイント
- クラフトハインツの配当利回りは7.3%、モンデリーズは3.6%で、モンデリーズは7月に四半期配当を4%引き上げました。
- クラフトハインツの配当は2020会計年度以降1株あたり1.60ドルで据え置きですが、モンデリーズの配当は2020会計年度から2025会計年度まで年率10.1%で成長しました。
- 過去12ヶ月間で、クラフトハインツはフリーキャッシュフローの50%を配当に充てましたが、モンデリーズは82%でした。
- アナリストは、クラフトハインツがブランドへの投資を増やすため2026年のフリーキャッシュフローが減少し、配当性向が69%に上昇すると予想しています。
モンデリーズ・インターナショナル (MDLZ) は7月28日、四半期配当を4%引き上げました。この引き上げは、有機純売上高が前年同期比2.2%増となった第2四半期決算と同時に発表されました。
クラフトハインツ (KHC) の四半期はより厳しいものでした。8月5日に発表された第2四半期決算では、有機純売上高が1.3%減少し、74億ドルの非現金減損損失が計上されました。それでもクラフトハインツは、2020会計年度以降1株あたり1.60ドルで据え置きの配当ながら、はるかに高い利回り(7.3%対3.6%)を支払っています。
では、収入目的で食品株を購入する場合、今後10年間で実際により多くの収入をもたらすのはどちらでしょうか?
| 指標 | クラフトハインツ (KHC) | モンデリーズ (MDLZ) |
|---|---|---|
| 配当利回り | 7.3% | 3.6% |
| 年間配当 | $1.60 | $2.08 |
| 配当成長率(2020-2025会計年度) | 年率0.0% | 年率10.1% |
| キャッシュ配当性向(TTM) | 50% | 82% |
| キャッシュ配当性向(2026会計年度コンセンサス) | 69% | 80% |
| ネット負債/EBITDA(LTM) | 2.71x | 2.95x |
| 利払い能力(LTM) | 4.93x | 7.97x |
クラフトハインツ:据え置きの大きな小切手
クラフトハインツの売上は国内で減少しています。2026年第2四半期の北米有機純売上高は2.7%減少した一方で、新興市場は8.5%成長しました。通年では、有機純売上高が0.5%から2.0%減少すると見込んでいます。
配当はより堅調な基盤にあります。2026年6月27日までの12ヶ月間、配当はフリーキャッシュフローの50%という余裕のある水準でした。同社は、事業への投資や負債の返済と並び、配当の維持を優先事項の一つに挙げています。
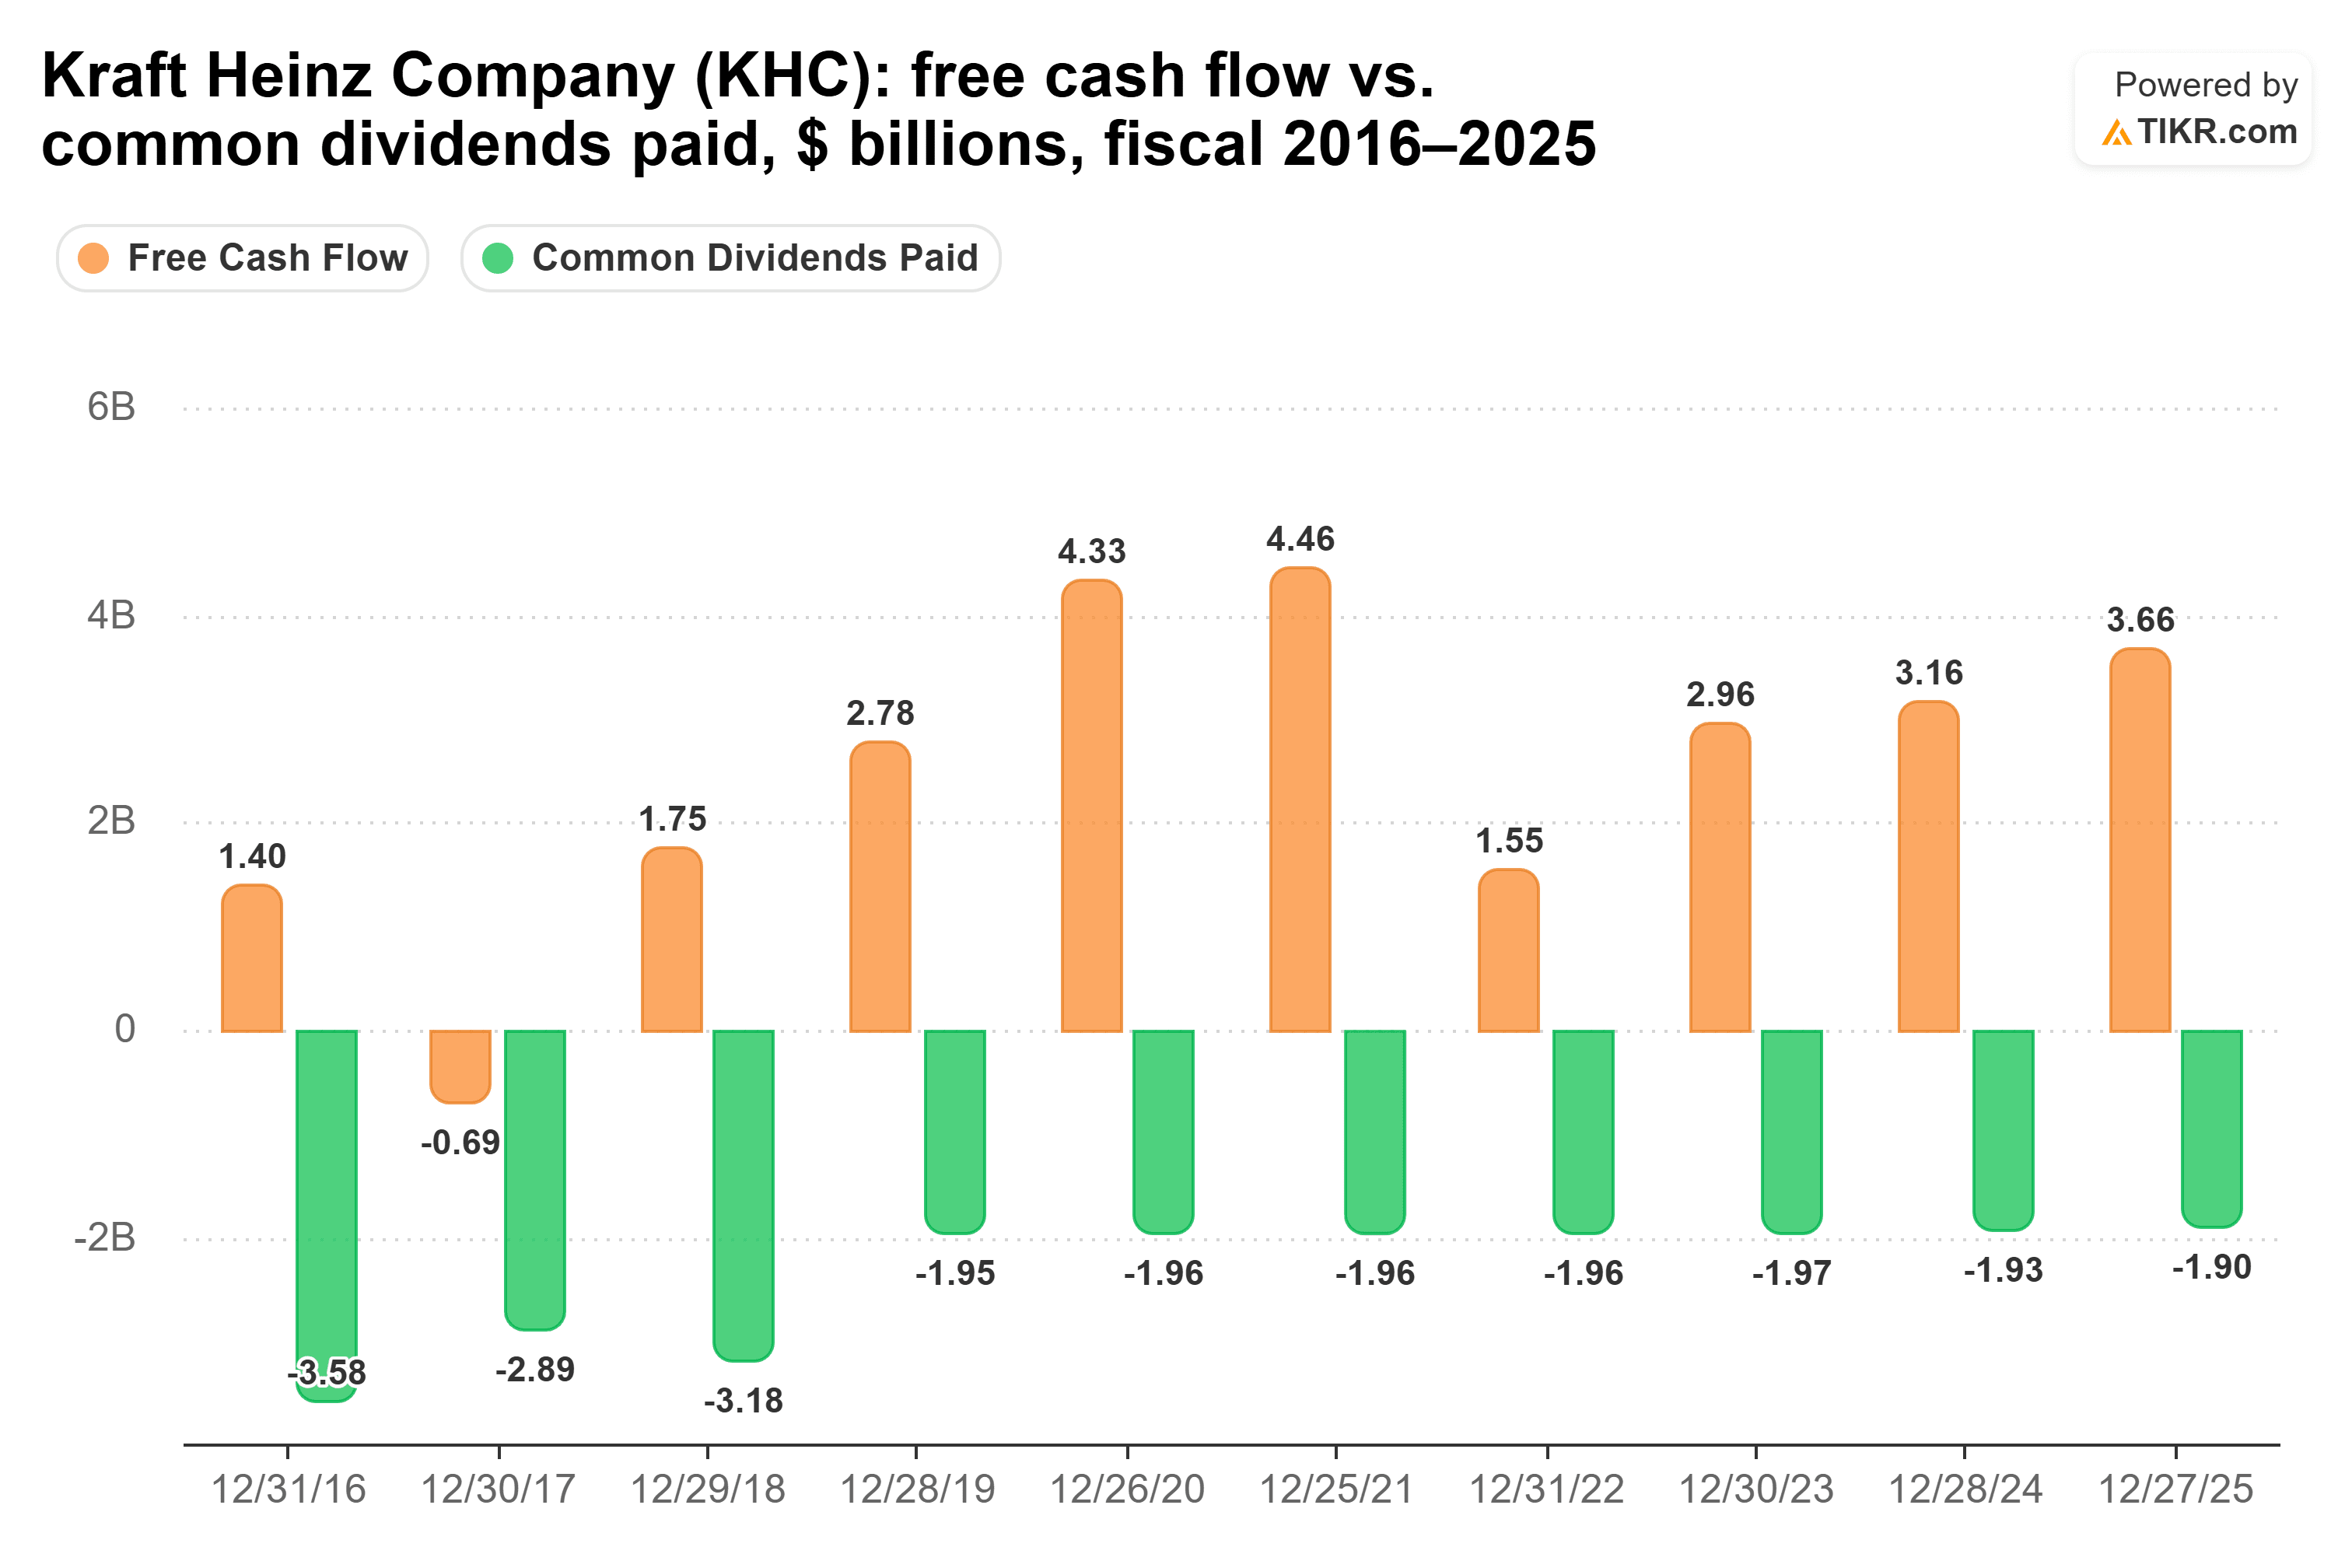
配当総額は、2018会計年度の31.8億ドルから2019会計年度の19.5億ドルに減少しました。それ以降、2022会計年度を除き、フリーキャッシュフローが毎年配当をカバーしています。
コンセンサスでは、2026会計年度のフリーキャッシュフローが2025会計年度比25%減少し、配当性向が69%に上昇すると見られています。経営陣は、ブランドに約7億ドルの追加投資を行うため、今年の調整後営業利益が16%から18%減少すると見込んでいます。クラフトハインツCEOのスティーブ・ケイヒルは次のように述べています:「私たちは、ブランドに投資するとブランドがよく反応することを確認しています。」
5人のアナリストがこの見積もりを出しており、昨年のコンセンサスは実際の数値の4%以内に収まりました。69%であっても、配当は十分にカバーされています。主なリスクは、同社自身が挙げている、小売業者がプライベートブランドとの価格差を拡大する可能性です。
モンデリーズ:上昇を続ける小さな小切手
クラフトハインツの売上が減少している一方で、モンデリーズの売上は成長しています。2026年第2四半期の純売上高は、新興市場での流通拡大により4.1%増加し、欧州の有機売上高が3.5%減少したにもかかわらずこの結果となりました。同社は現在、通年の有機売上高成長率を少なくとも2%と見込んでいます。
その配当はよりタイトな状態です。2026年6月30日までの12ヶ月間、フリーキャッシュフローの82%を配当に充てており、コンセンサスでは2026会計年度が80%と見られています。

配当総額は、2021会計年度の18.3億ドルから2025会計年度の24.9億ドルに増加しました。同じ期間、フリーキャッシュフローは31.8億ドルから32.4億ドルとほとんど動かず、配当性向は58%から77%に押し上げられました。
2026年について、経営陣は約30億ドルのフリーキャッシュフローと、為替変動調整後の調整後EPSが横ばいから5%増を見込んでいます。これでは、以前のペースでの引き上げの余地が少なくなり、7月の4%引き上げは、2020会計年度から2025会計年度まで平均年率10.1%だったペースを大きく下回りました。主なリスクは、同社自身が挙げている、カカオやその他の商品コストの変動です。
では、どちらの配当が勝つのか?
今後10年間でより多くの収入をもたらすのはクラフトハインツです。今日の利回りでそれぞれの株に1万ドルずつ投資したとします。クラフトハインツの配当は過去5年間の水準で据え置き、モンデリーズの配当は年率10.1%で成長させます。クラフトハインツは合計約7,300ドルを支払うのに対し、モンデリーズは約5,761ドルで、約1,539ドル多くなります。
この計算は、クラフトハインツに非常に少ない要求しかしていません。現在の配当性向50%、2026会計年度予想69%から、1株あたり1.60ドルを支払い続けるだけです。一方、モンデリーズには多くの要求をしており、配当性向82%から年率10.1%の引き上げを続ける必要があり、しかも4%引き上げ直後です。そして、そのペースであっても、モンデリーズの収入がクラフトハインツを上回るのは約2034年頃で、10年目までに差を埋めるには遅すぎます。
モンデリーズにもまだ正当な主張があります。同社の事業は成長しており、利払い能力は7.97倍と両社の中でより強固です。5年間の成長率で計算すると、年間360ドルは10年目までに約855ドルになり、元の1万ドルに対する利回りは8.5%になります。2034年頃以降は、毎年より大きな小切手を支払うことになります。ただ、この10年間では、クラフトハインツの先行優位が大きすぎ、その配当は両社の中でより十分にカバーされているのです。
もちろん、クラフトハインツはまだ投資年度の成果を上げる必要があります。北米の売上が2027年まで減少し続ける場合、69%という予想配当性向が注目すべき数字となります。
では、クラフトハインツ株の実際の価値は?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、クラフトハインツの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!