

主なポイント
- キンバリークラークの配当利回りは5.4%、ホーメルフーズは6.0%で、2025年度決算ではいずれもフリーキャッシュフローを上回る配当を支払った。
- 直近12か月間の報告では、キンバリークラークの配当はフリーキャッシュフローの92%を、ホーメルは82%を使用した。
- キンバリークラークの継続事業からの調整後EPSは2026年第2四半期に10.4%上昇した一方、ホーメルの有機純売上高は2026年度第3四半期に2%減少した。
- 注目点:キンバリークラークのケンビュー買収(経営陣は2026年末までの完了を見込む)と、ホーメルの2026年度決算。
配当収入を求める退職者は、キンバリークラーク (KMB) と ホーメルフーズ (HRL) の利回り5.4%と6.0%に注目するだろう。両社とも、配当がそれを支えるフリーキャッシュフローを上回った2025年度を終えたばかりだ。
ホーメルは方針を変えないとしている。8月の2026年度第3四半期決算説明会で、経営陣は「我々は配当を維持する方針であり、392四半期連続での支払いを達成したことを誇りに思う」と述べた。
キンバリークラークの四半期1.28ドルの配当には、大きな取引が並行している。経営陣が年内完了を見込むケンビュー (KVUE)の買収だ。
では、確実な収入を必要とする退職者にとって、どちらがより優れた配当株だろうか?
| 指標 | キンバリークラーク (KMB) | ホーメルフーズ (HRL) |
|---|---|---|
| 配当利回り | 5.4% | 6.0% |
| 年間配当 | $5.12 | $1.17 |
| 配当成長率(2020年度~2025年度) | 年率3.3% | 年率4.5% |
| キャッシュ配当性向(TTM) | 92% | 82% |
| ネット負債/EBITDA | 1.49倍 | 1.19倍 |
| 利子カバレッジレシオ | 12.21倍 | 12.61倍 |
| フォワードP/E | 13.8倍 | 13.0倍 |
キンバリークラークの余裕はわずか
キンバリークラークの利益は好調だ。2026年第2四半期、純売上高は0.6%増の42億ドル、継続事業からの調整後EPSは10.4%増の1.80ドルとなった。国際パーソナルケア部門の売上は4.0%成長した。
配当の余裕は少ない。2026年6月30日までの12か月間で、配当はフリーキャッシュフローの92%を使用しており、余裕はわずかだ。支払配当金は、2016年度の13.1億ドルから2025年度の16.6億ドルへと毎年増加した。フリーキャッシュフローは、2019年度の15.3億ドルから2023年度の27.8億ドルまで変動した…
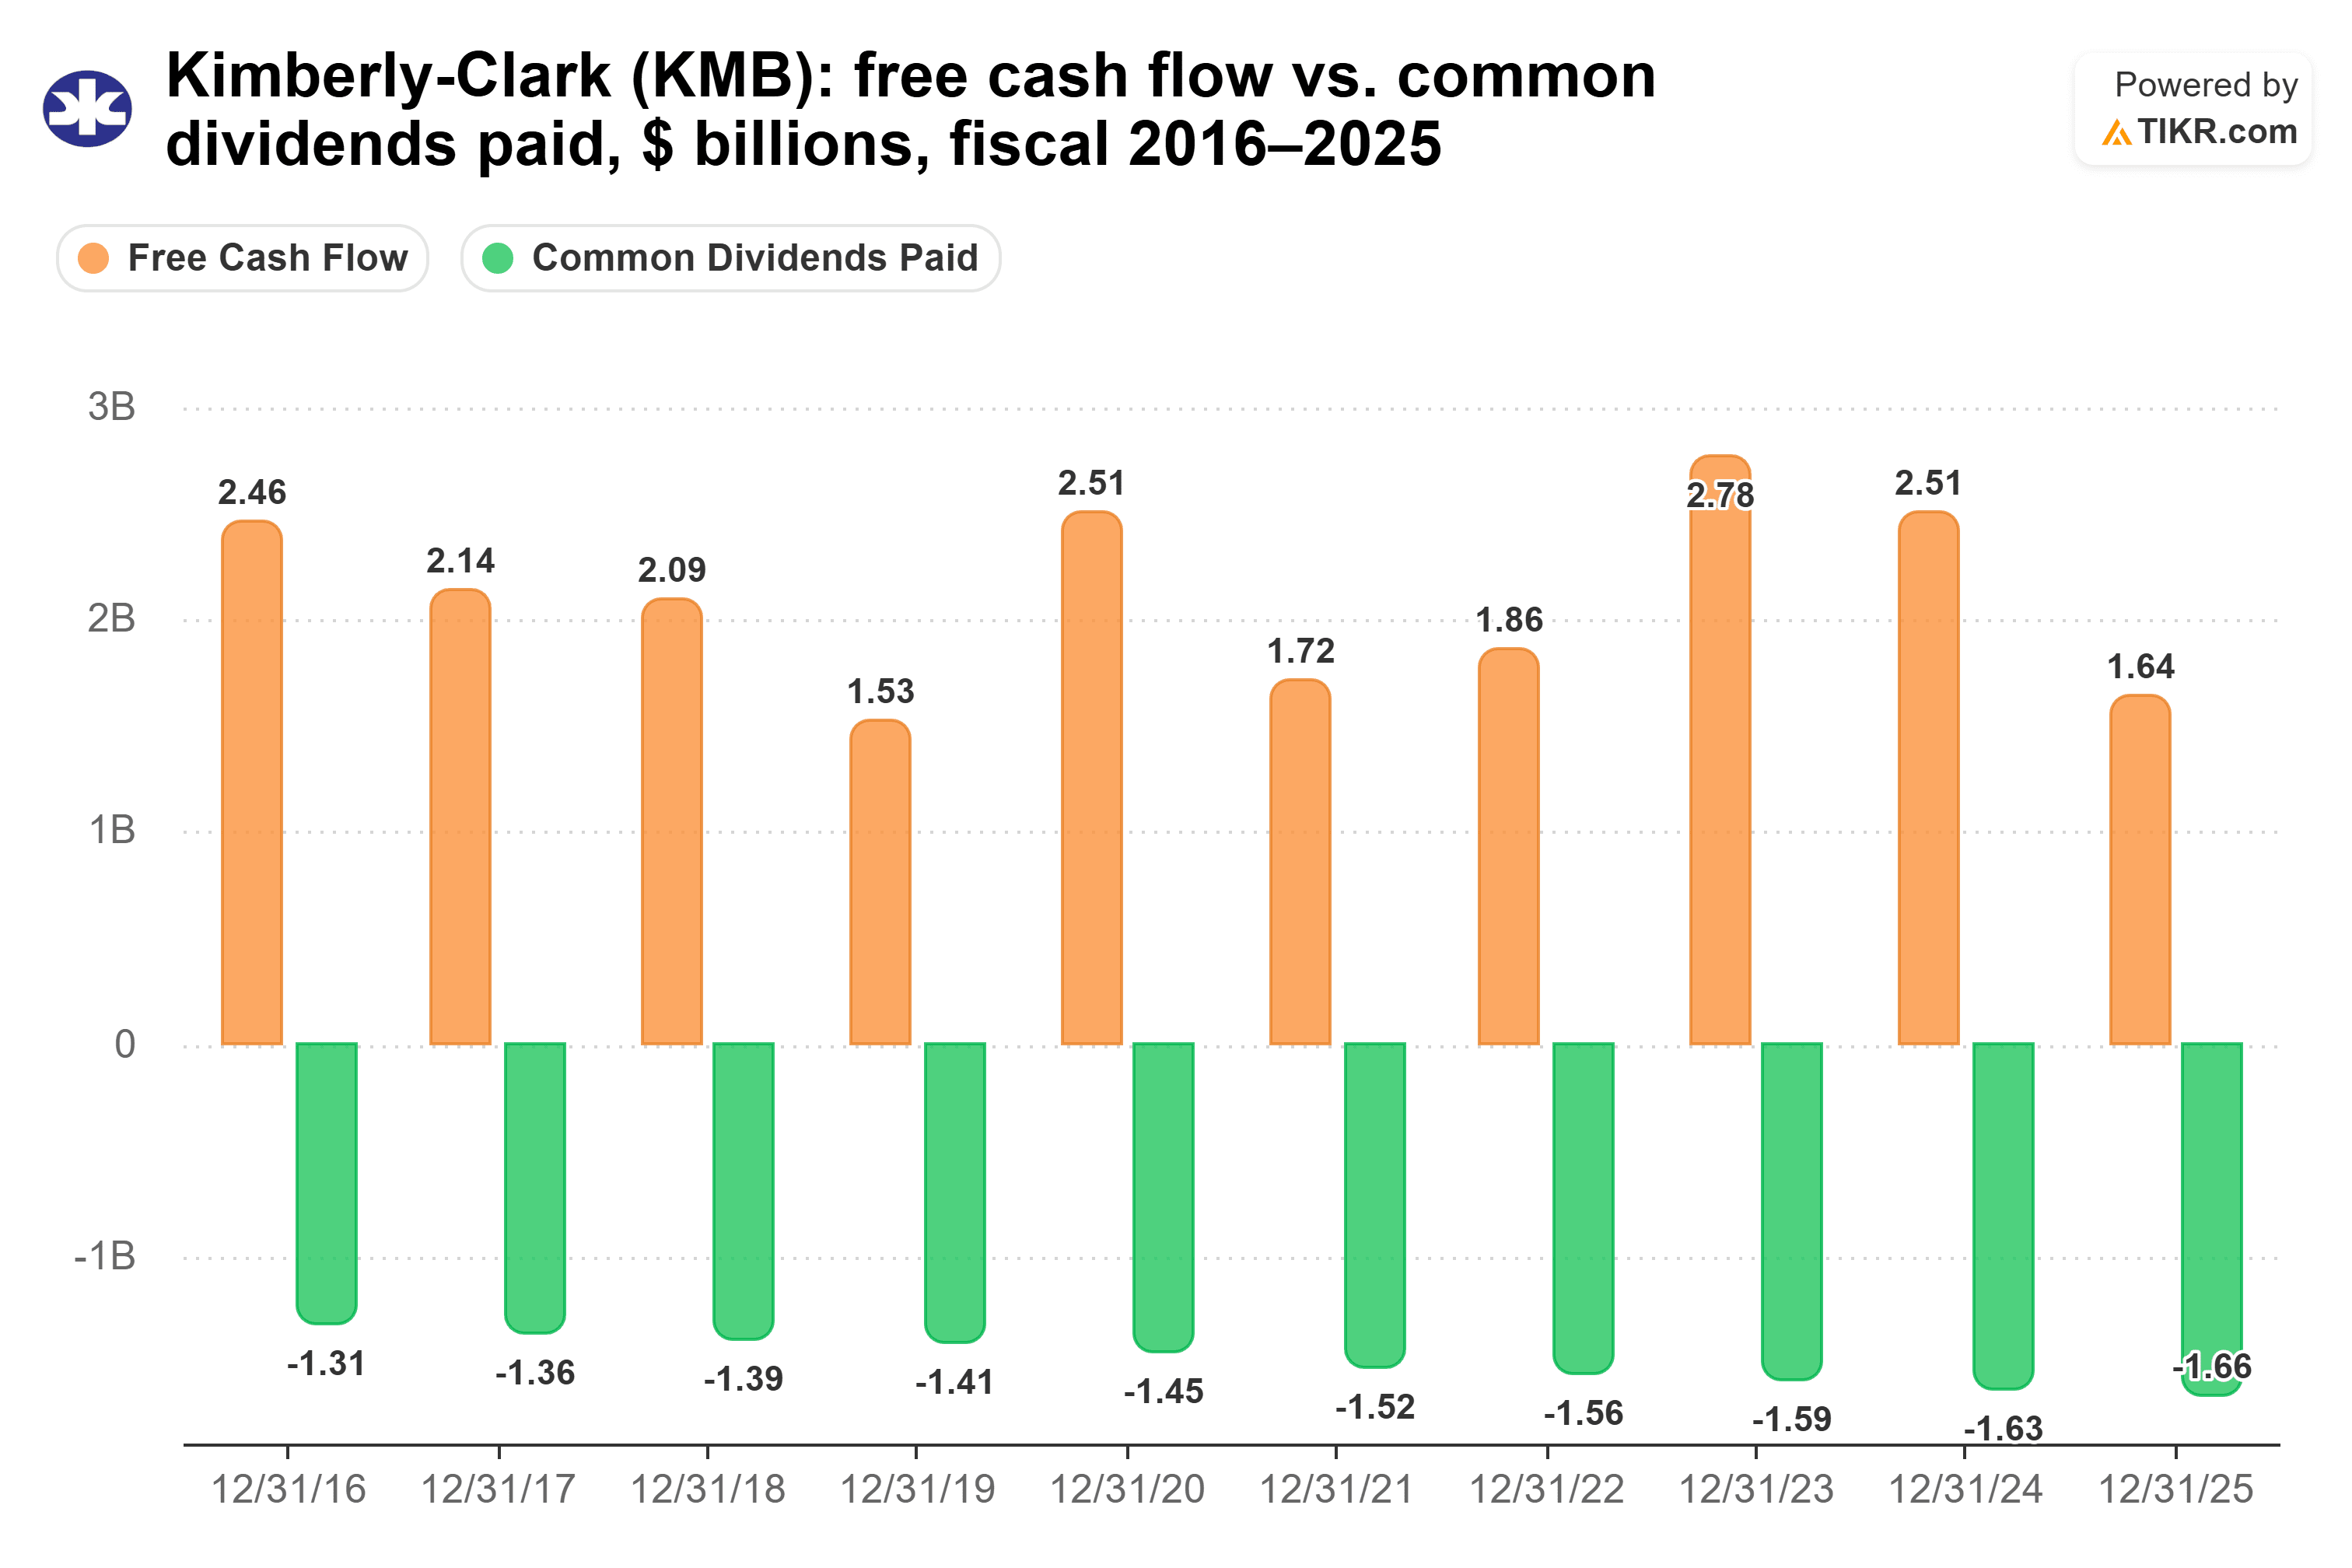
…2025年度には、16.4億ドルのフリーキャッシュフローが初めてグラフ上で配当をわずかに下回った。
主なリスクは中国だ。経営陣は、中国のSNS上での紙おむつに関する虚偽の主張が、2026年の国際パーソナルケア部門の有機成長率を3~4ポイント押し下げると見込んでいる。
ホーメルも同じ壁に直面
ホーメルの配当も、10月決算の2025年度に同じ問題に直面した。6.33億ドルの支払配当金が、5.34億ドルのフリーキャッシュフローを上回った。それまでは、グラフ上で毎年フリーキャッシュフローが配当をカバーしており、2019年度の6.29億ドルから2024年度の10.1億ドルまで変動した。同じ期間に、支払配当金は2016年度の2.96億ドルから増加した。
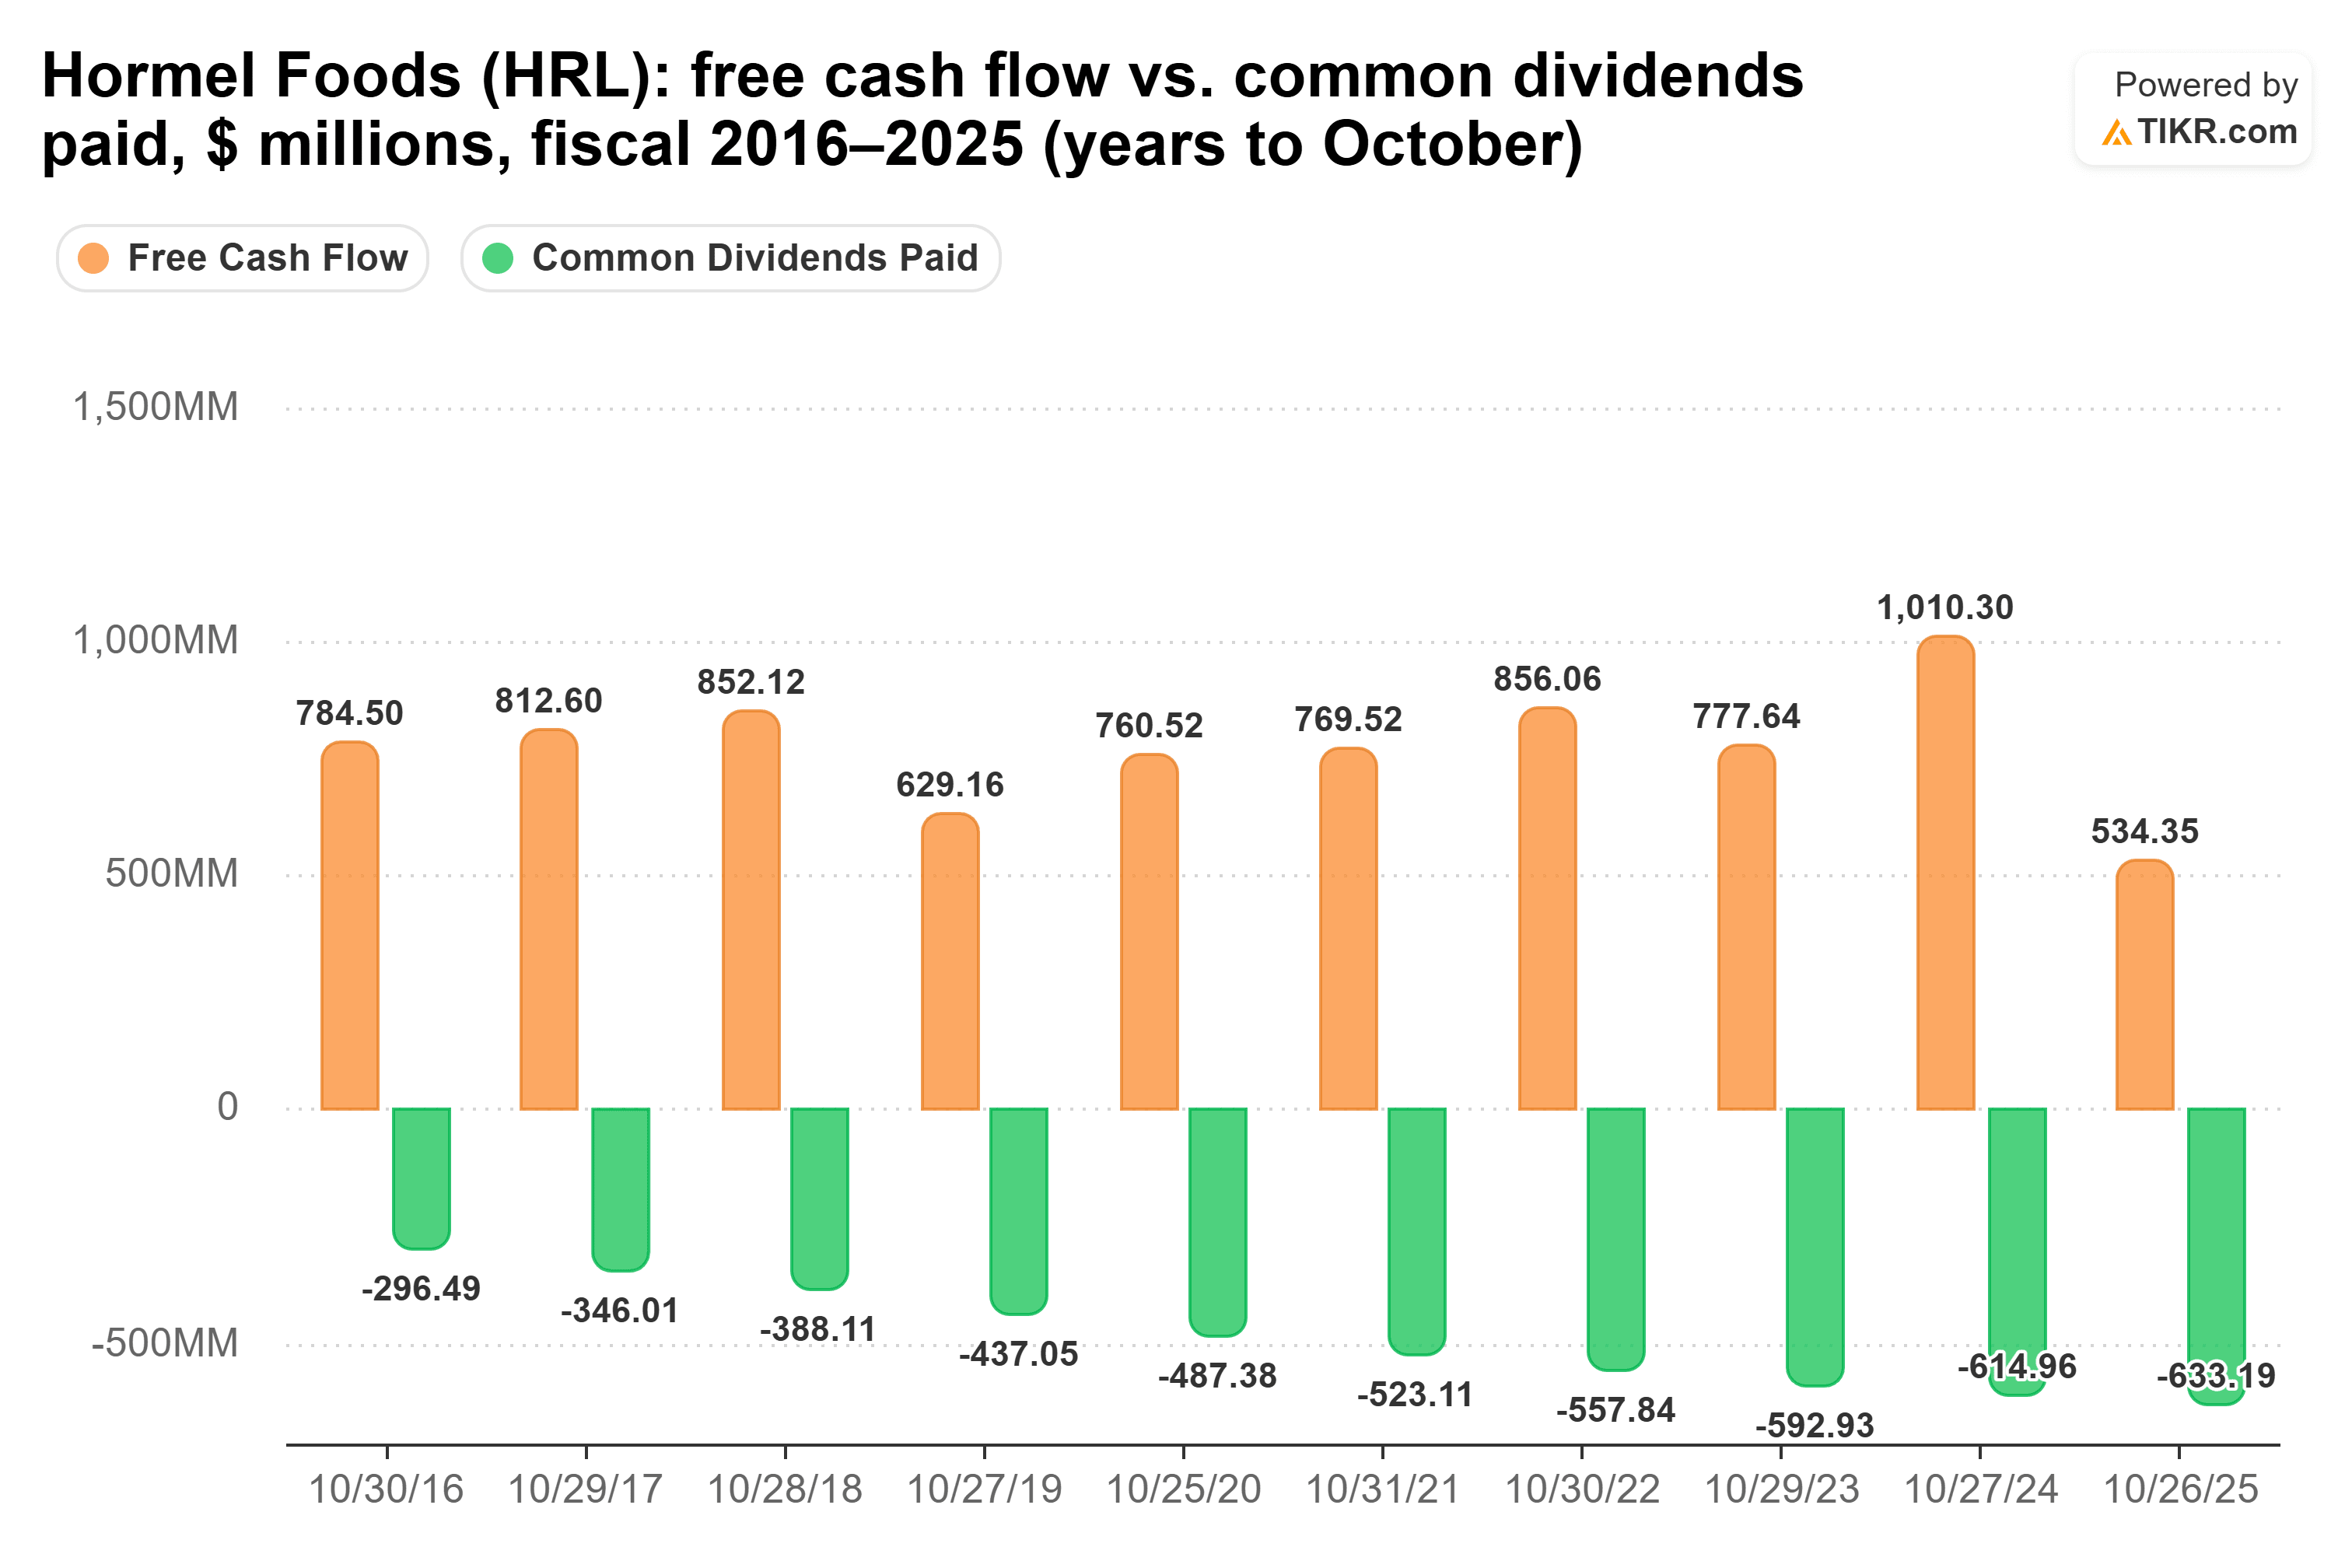
その後キャッシュは回復した。2026年7月26日までの12か月間では、配当はフリーキャッシュフローの82%を使用し、2025年度の118.5%から低下した。これは厳しいが、カバーされている。営業キャッシュフローは2026年度第3四半期に54%増の2.41億ドルに跳ね上がった。
売上が弱点だ。第3四半期の純売上高は前年同期の30.3億ドルから29.6億ドルに減少し、有機純売上高は2%減少した。それでも、経営陣は2026年度の調整後EPSの業績見通しを1.45~1.51ドル(6~10%成長)に引き上げた。
では、どちらの配当が勝るか?
確実な収入を必要とする退職者にとって、ホーメルがより優れた配当株だ。より高い利回りを支払い、より多くの余裕(直近12か月間のフリーキャッシュフローに対する割合82%)でカバーしている。キンバリークラークの92%に対し。また、配当をより速く増やしており、2020年度から2025年度まで年率4.5%増加した。キンバリークラークの3.3%に対し。
その成長率では、ホーメルに1万ドル投資すると現在年間600ドル、10年目には約893ドルの収入となる。同じ1万ドルをキンバリークラークに投資すると現在年間540ドル、10年目には約725ドルとなり、キンバリークラークの収入は追いつかない。
ホーメルの利回りに対して割高でもない。10月6日時点のフォワードP/E13.0倍は、過去10年間の平均21.8倍を大きく下回り、9月25日に記録した12.8倍の安値のわずか上だ。

キンバリークラークの配当にも多くの強みはある。継続事業からの総負債は、2025年末の72億ドルから2026年6月30日には65億ドルに減少し、2026年上半期の営業キャッシュフローは前年同期の11億ドルから17億ドルに達した。
ただ、ホーメルは現在より多くの配当を、より多くのキャッシュで支払っている。
もちろん、ホーメルの会計年度は10月に終わる。年間のフリーキャッシュフローは、2025年度が一時的なものかどうかを示すだろう。
では、ホーメルフーズ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ホーメルフーズの価値がわかる。ウォールストリートのコンセンサス予想から始めるか、ビジネスに対する独自の見解を反映させるために入力を調整できる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


