


主なポイント
- キンバリー・クラークの配当利回りは5.4%、ユニリーバは3.6%。
- 過去12か月間、キンバリー・クラークの配当はフリーキャッシュフローの92%を消費したのに対し、ユニリーバは59%。
- 会計年度2020年から2025年にかけて、キンバリー・クラークの1株当たり配当金は年間3%増加したが、ユニリーバは自国通貨ベースで年間0.5%減少した。
- キンバリー・クラークは予想PER14倍で取引されており、過去5年間の平均19倍を下回っている。また、Kenvue買収案件は今年末までに完了する見込み。
配当収入を求める退職者は、キンバリー・クラーク (KMB)やユニリーバ (UL)のような銘柄に注目するだろう。今年の夏、両社とも中東紛争がコストを押し上げていると警告した。
収入を求める退職者は、確実に受け取れる配当を望んでいる。キンバリー・クラークの配当利回りは5.4%で、ユニリーバの3.6%を上回る。しかし、ユニリーバの配当ははるかに多くのキャッシュに支えられている。
では、退職者にとってより良い配当株はどちらだろうか?
| 指標 | キンバリー・クラーク (KMB) | ユニリーバ (UL) |
|---|---|---|
| 配当利回り | 5.4% | 3.6% |
| 配当成長率(会計年度2020–2025年) | 年間3.3% | 年間-0.5% |
| 配当成長率(会計年度2015–2025年) | 年間3.7% | 年間3.7% |
| キャッシュ配当性向(TTM) | 92% | 59% |
| ネット負債 / EBITDA | 1.49x | 2.33x |
| インタレスト・カバレッジ | 12.21x | 8.79x |
| 予想PER | 13.8x | 16.1x |
キンバリー・クラーク:より大きな配当
キンバリー・クラークは四半期ごとに1株当たり1.28ドルを支払っている。1株当たり配当金は、会計年度2020年から2025年にかけて、4.28ドルから5.04ドルへと年間3.3%増加した。
売上は緩やかに成長しているが、利益はより速く成長している。2026年第2四半期の純売上高は前年同期比0.6%増の42億ドルとなった。継続事業からの調整後1株当たり利益は10.4%増の1.80ドルとなった。
配当に関しては厳しい状況だ。2026年6月30日までの12か月間、配当はフリーキャッシュフローの92%を消費しており、余裕はほとんどない。下のチャートは、会計年度2016年から2024年まで毎年、フリーキャッシュフローが配当を賄っていることを示している。会計年度2025年には、フリーキャッシュフローは25.1億ドルから16.4億ドルに減少し、支払われた16.6億ドルをわずかに下回った。
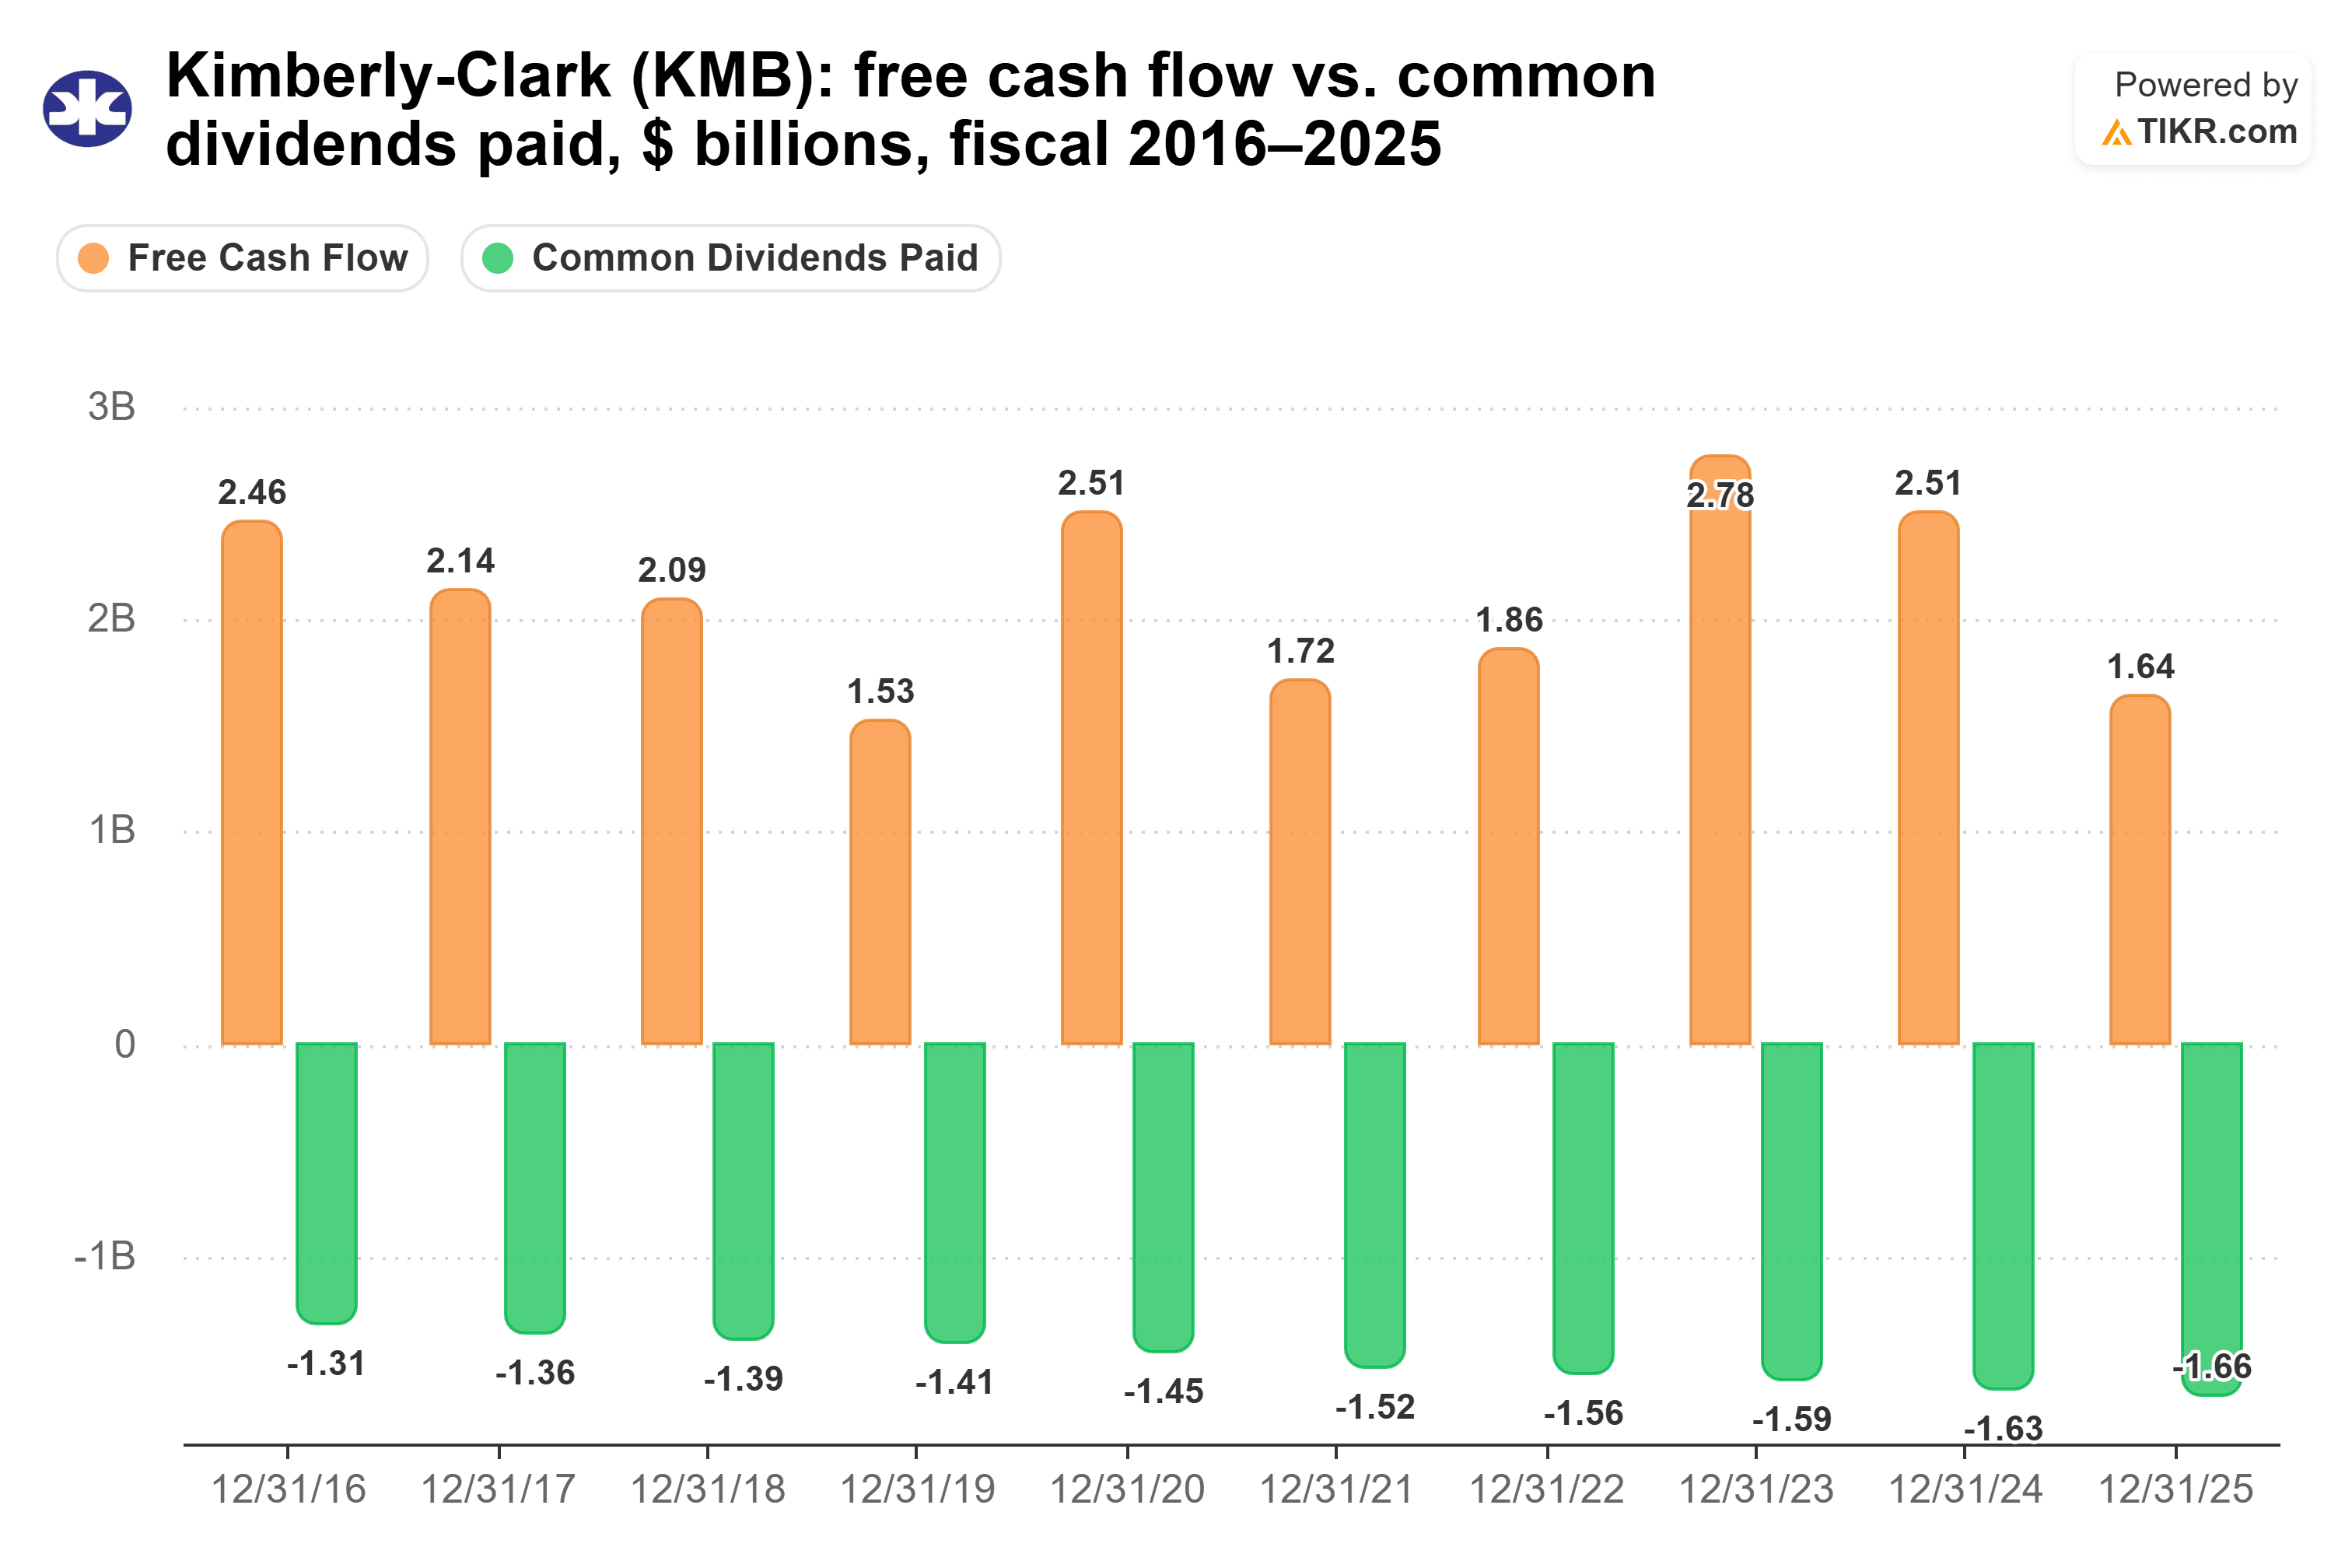
その後、キャッシュは改善している。2026年上半期の営業キャッシュフローは11億ドルから17億ドルに増加した。
主なリスクは中国であり、同社の紙おむつに関する虚偽の主張がソーシャルメディアで拡散している。経営陣は、これらが近い将来、売上と利益に重しとなると見込んでいる。
ユニリーバ:余裕あり
ユニリーバの配当には、キンバリー・クラークに欠けている余裕がある。2026年6月30日までの12か月間、配当はフリーキャッシュフローの59%しか使用しておらず、配当は十分にカバーされている。下のチャートは、会計年度2016年以降、毎年フリーキャッシュフローが配当を上回っていることを示している。会計年度2021年から2025年にかけて、この比率は53%から74%の間で推移した。

ダヴ、ヴァセリン、ホームケア、デオドラント、インドおよびラテンアメリカが成長を牽引している。フェルナンド・フェルナンデスCEOは7月28日にアナリストに対し、「昨年自ら招いたいくつかの失点を修正し、上半期に達成した業績回復に非常に満足している」と述べた。
自国通貨で測定すると、ユニリーバの1株当たり配当金は会計年度2020年から2025年にかけて、1.87から1.82へと年間0.5%減少した。配当はその通貨で設定されているため、米ドル建ての金額(現在の為替レートで年間2.20ドル)は為替レートとともに変動する。経営陣が挙げる主なリスクは、特にホームケアにおける商品インフレである。
では、どちらの配当が勝るか?
退職者にとって、キンバリー・クラークの方が優れた配当株である。配当額が決め手となる。
5.4%の利回りでは、キンバリー・クラークに1万ドル投資すると年間540ドルの配当が得られる。配当が過去5年間の成長率3.3%で増加し続けると、10年目には約725ドルになり、当初の1万ドル投資に対する利回りは7.2%となる。同じ1万ドルをユニリーバに投資すると、現在は360ドル、過去5年間の成長率を基にすると10年目には約343ドルとなる。このペースでは、ユニリーバの収入は追いつくことはない。
バランスシートもこれを裏付けており、ユニリーバよりもレバレッジが低く、インタレスト・カバレッジも強い。また、この利回りに対して割高な価格を支払っているわけでもない。予想PER13.8倍で取引されているキンバリー・クラークは、過去5年間の平均18.6倍を大きく下回り、4月7日の安値12.3倍からもそれほど離れていない。
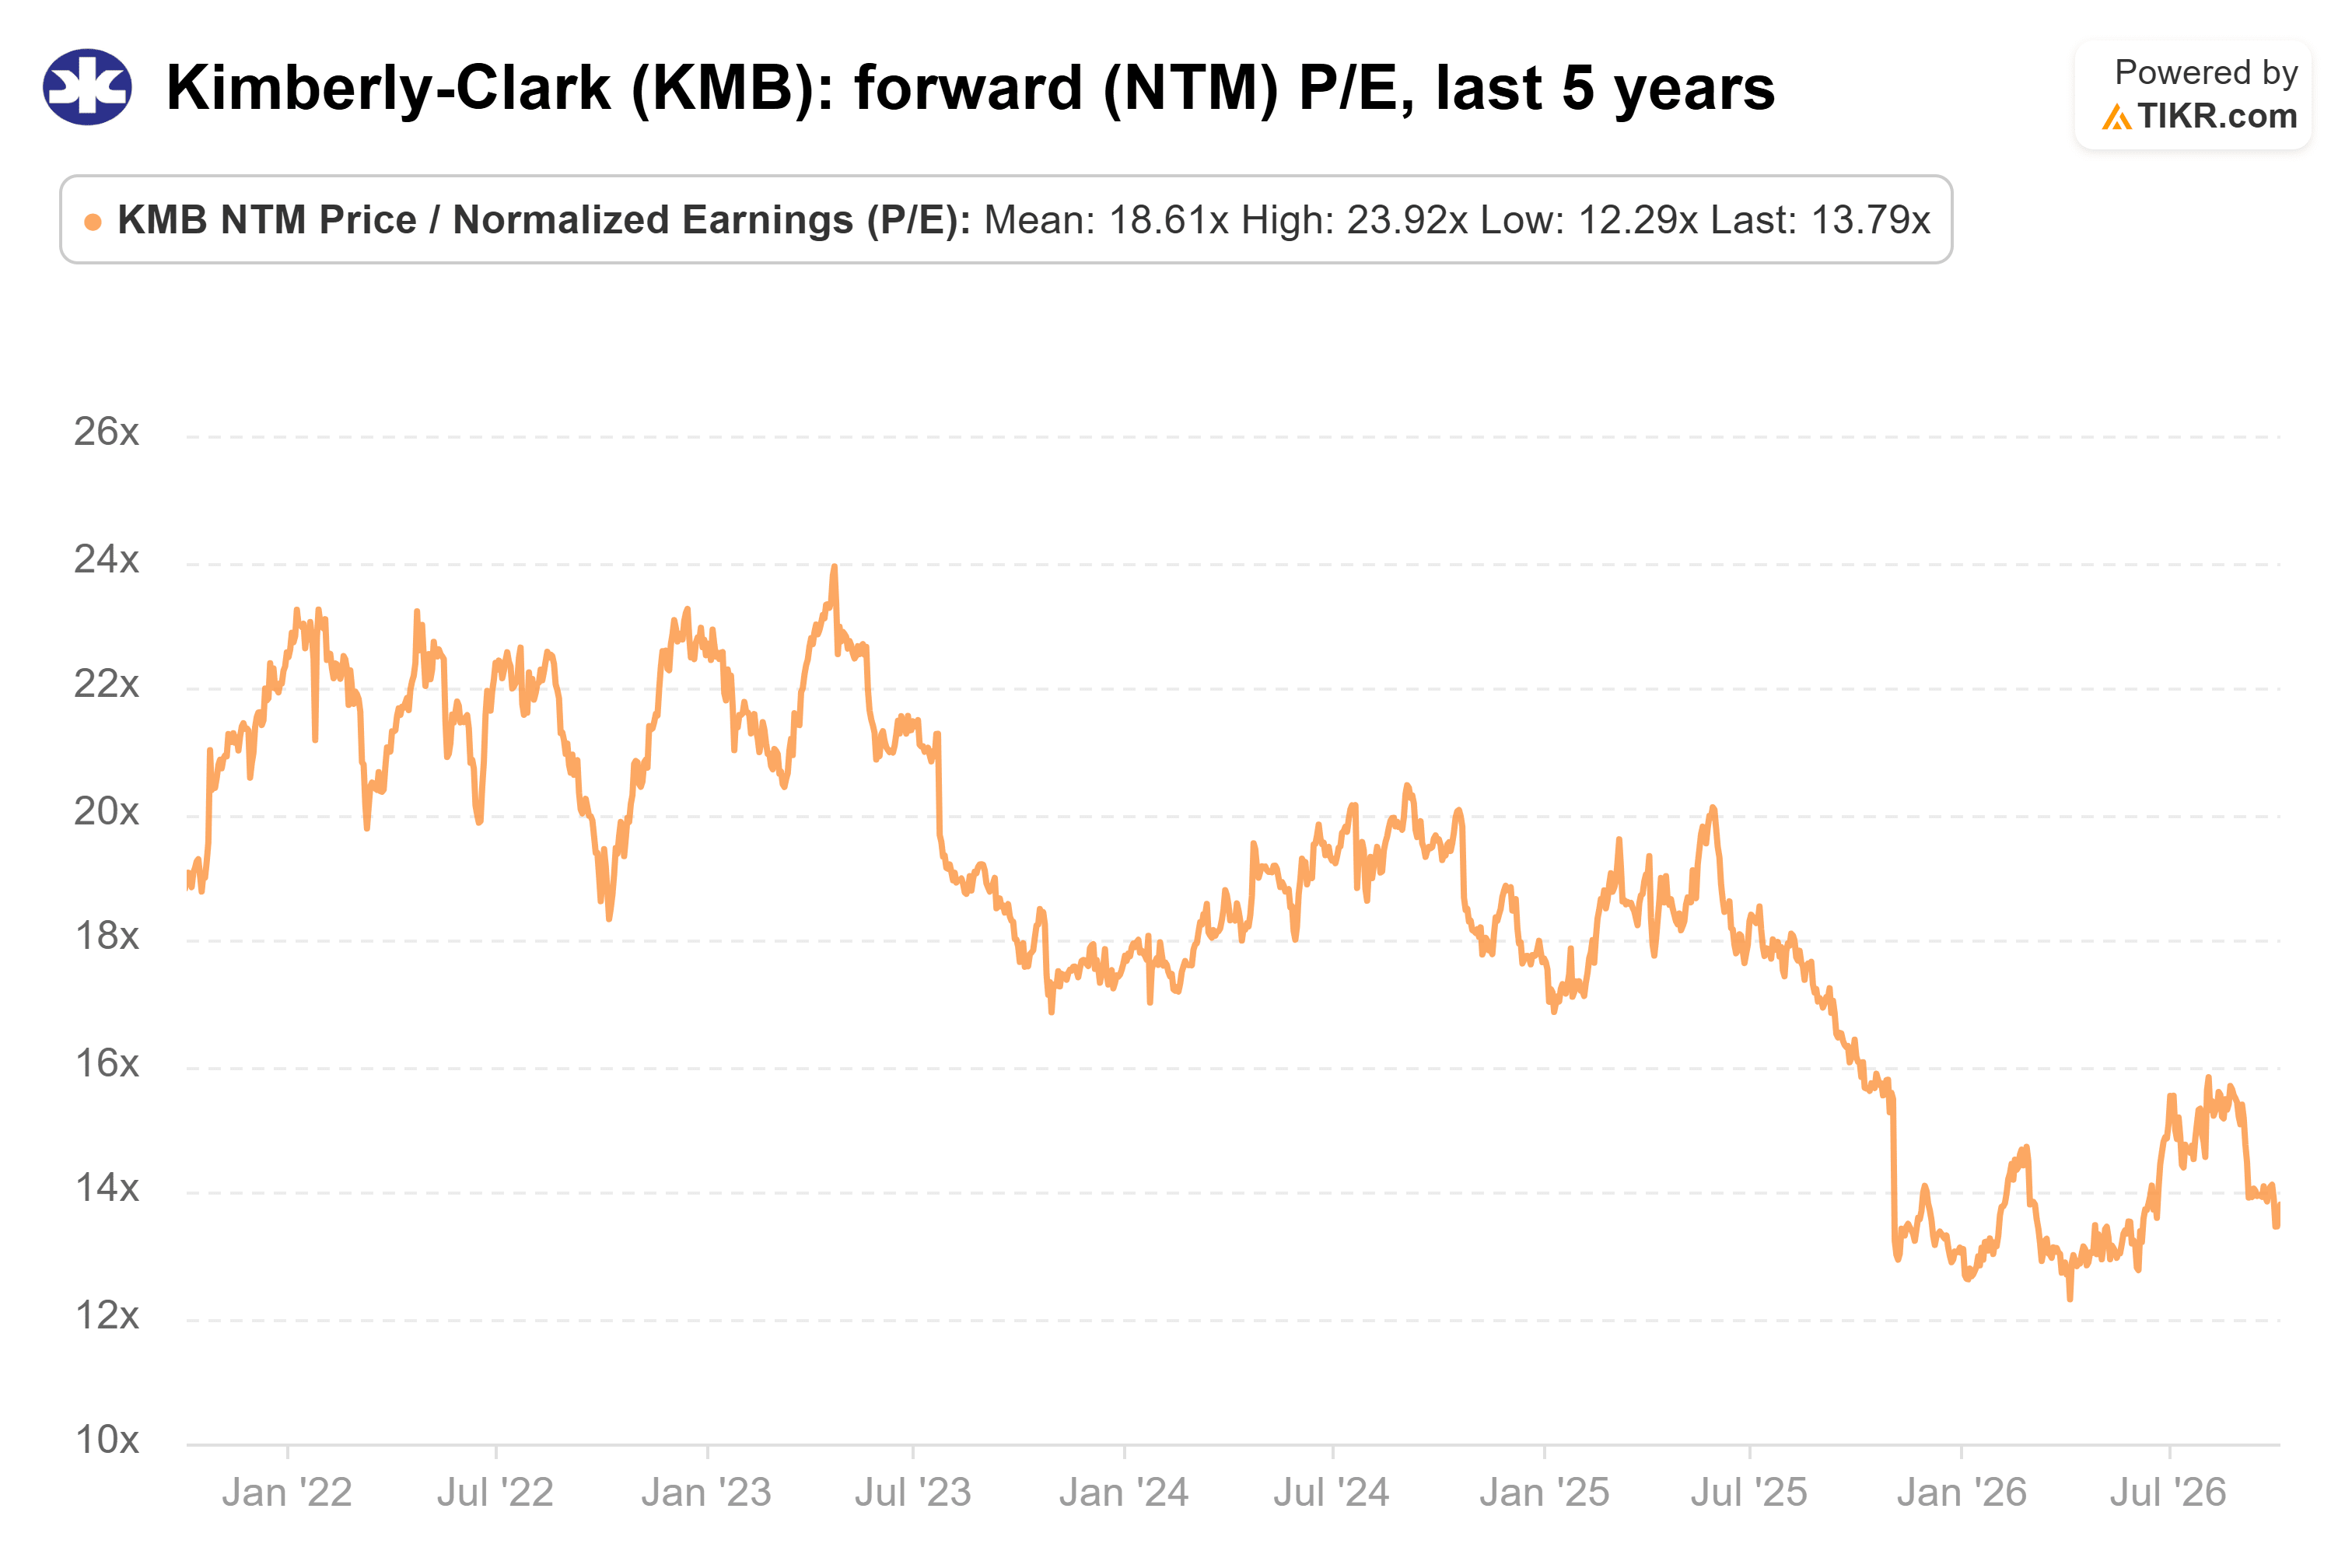
比較対象として、ユニリーバは16.1倍で取引されている。
これは、ユニリーバの配当が安全でないと言っているわけではない。フリーキャッシュフローの59%を配当に充てることは十分な余裕を残しており、チャート上では毎年フリーキャッシュフローが配当を上回っている。ただ、退職者は米ドル建てで増加する配当を望んでおり、ユニリーバのそれはそうなっていないということだ。
もちろん、キンバリー・クラークの92%という配当性向は悪い年に対する余裕がほとんどなく、Kenvueの買収を完了しなければならない。経営陣は今年末までに軌道に乗ると述べている。次の決算報告で、上半期のキャッシュ回復が持続するかどうかが明らかになるだろう。
では、キンバリー・クラーク株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、キンバリー・クラークがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


