

MELI株の主要統計
- 過去1週間のパフォーマンス: -3.1%
- 52週間レンジ: $1,495 ~ $2,428
- バリュエーションモデル目標株価: $3,846
- 潜在上昇率: 2.2年で109.7%
ウォールストリートのアナリストによるMercadoLibreの5年間の売上高予測をTIKRで探る(無料) >>>
MercadoLibre、ブラジルでスピードに注力
MercadoLibre (MELI) の株価は過去1週間で約3.1%下落し、約$1,834となり、52週間高値から24%下回った。この調整は、10月初旬の選挙結果でブラジル株式市場が史上最高値を更新した後にもかかわらず発生した。投資家は成長を疑っているわけではない。むしろ、マージンがどれだけの期間圧迫され続けるかを疑問視している。
最新の動きはスピードへの取り組みだ。MercadoLibreはサンパウロで、食品や医薬品を含む15キログラムまでの商品を1時間以内に配達するサービスを開始した。また、自社のサンパウロの薬局を通じて処方薬の販売を開始し、年末までに20の提携店舗を目標としている。SeaのShopeeが8月にブラジルで4時間配達を開始したため、タイミングが重要だ。
第2四半期決算は、このトレードオフを明確に示している。純売上高は50%増の$102億に達し、初めて$100億を突破した。しかし、営業利益は17%減の$6億8300万となり、営業マージンは5.5ポイント圧縮され6.7%となった。純利益は11%減の$4億6600万となり、前年同期比で3四半期連続の減少となった。
CEOのAriel Szarfsztejn氏は、AIについて「我々が既に捉えようとしている構造的シフトを加速させている」と述べ、検索機能や融資判断の改善を指摘した。同社はまた、クーポンレート約5.9%の10年物債券を$10億調達し、物流とクレジット成長のための流動性を強化した。今後、MELI株の動向は、第3四半期決算で成長率が40%以上を維持しつつマージンが安定するかどうかにかかっている可能性が高い。
MercadoLibreのクレジットポートフォリオとマージンデータをTIKRで詳しく見る(無料) >>>
マージンこそがバリュエーション議論の核心
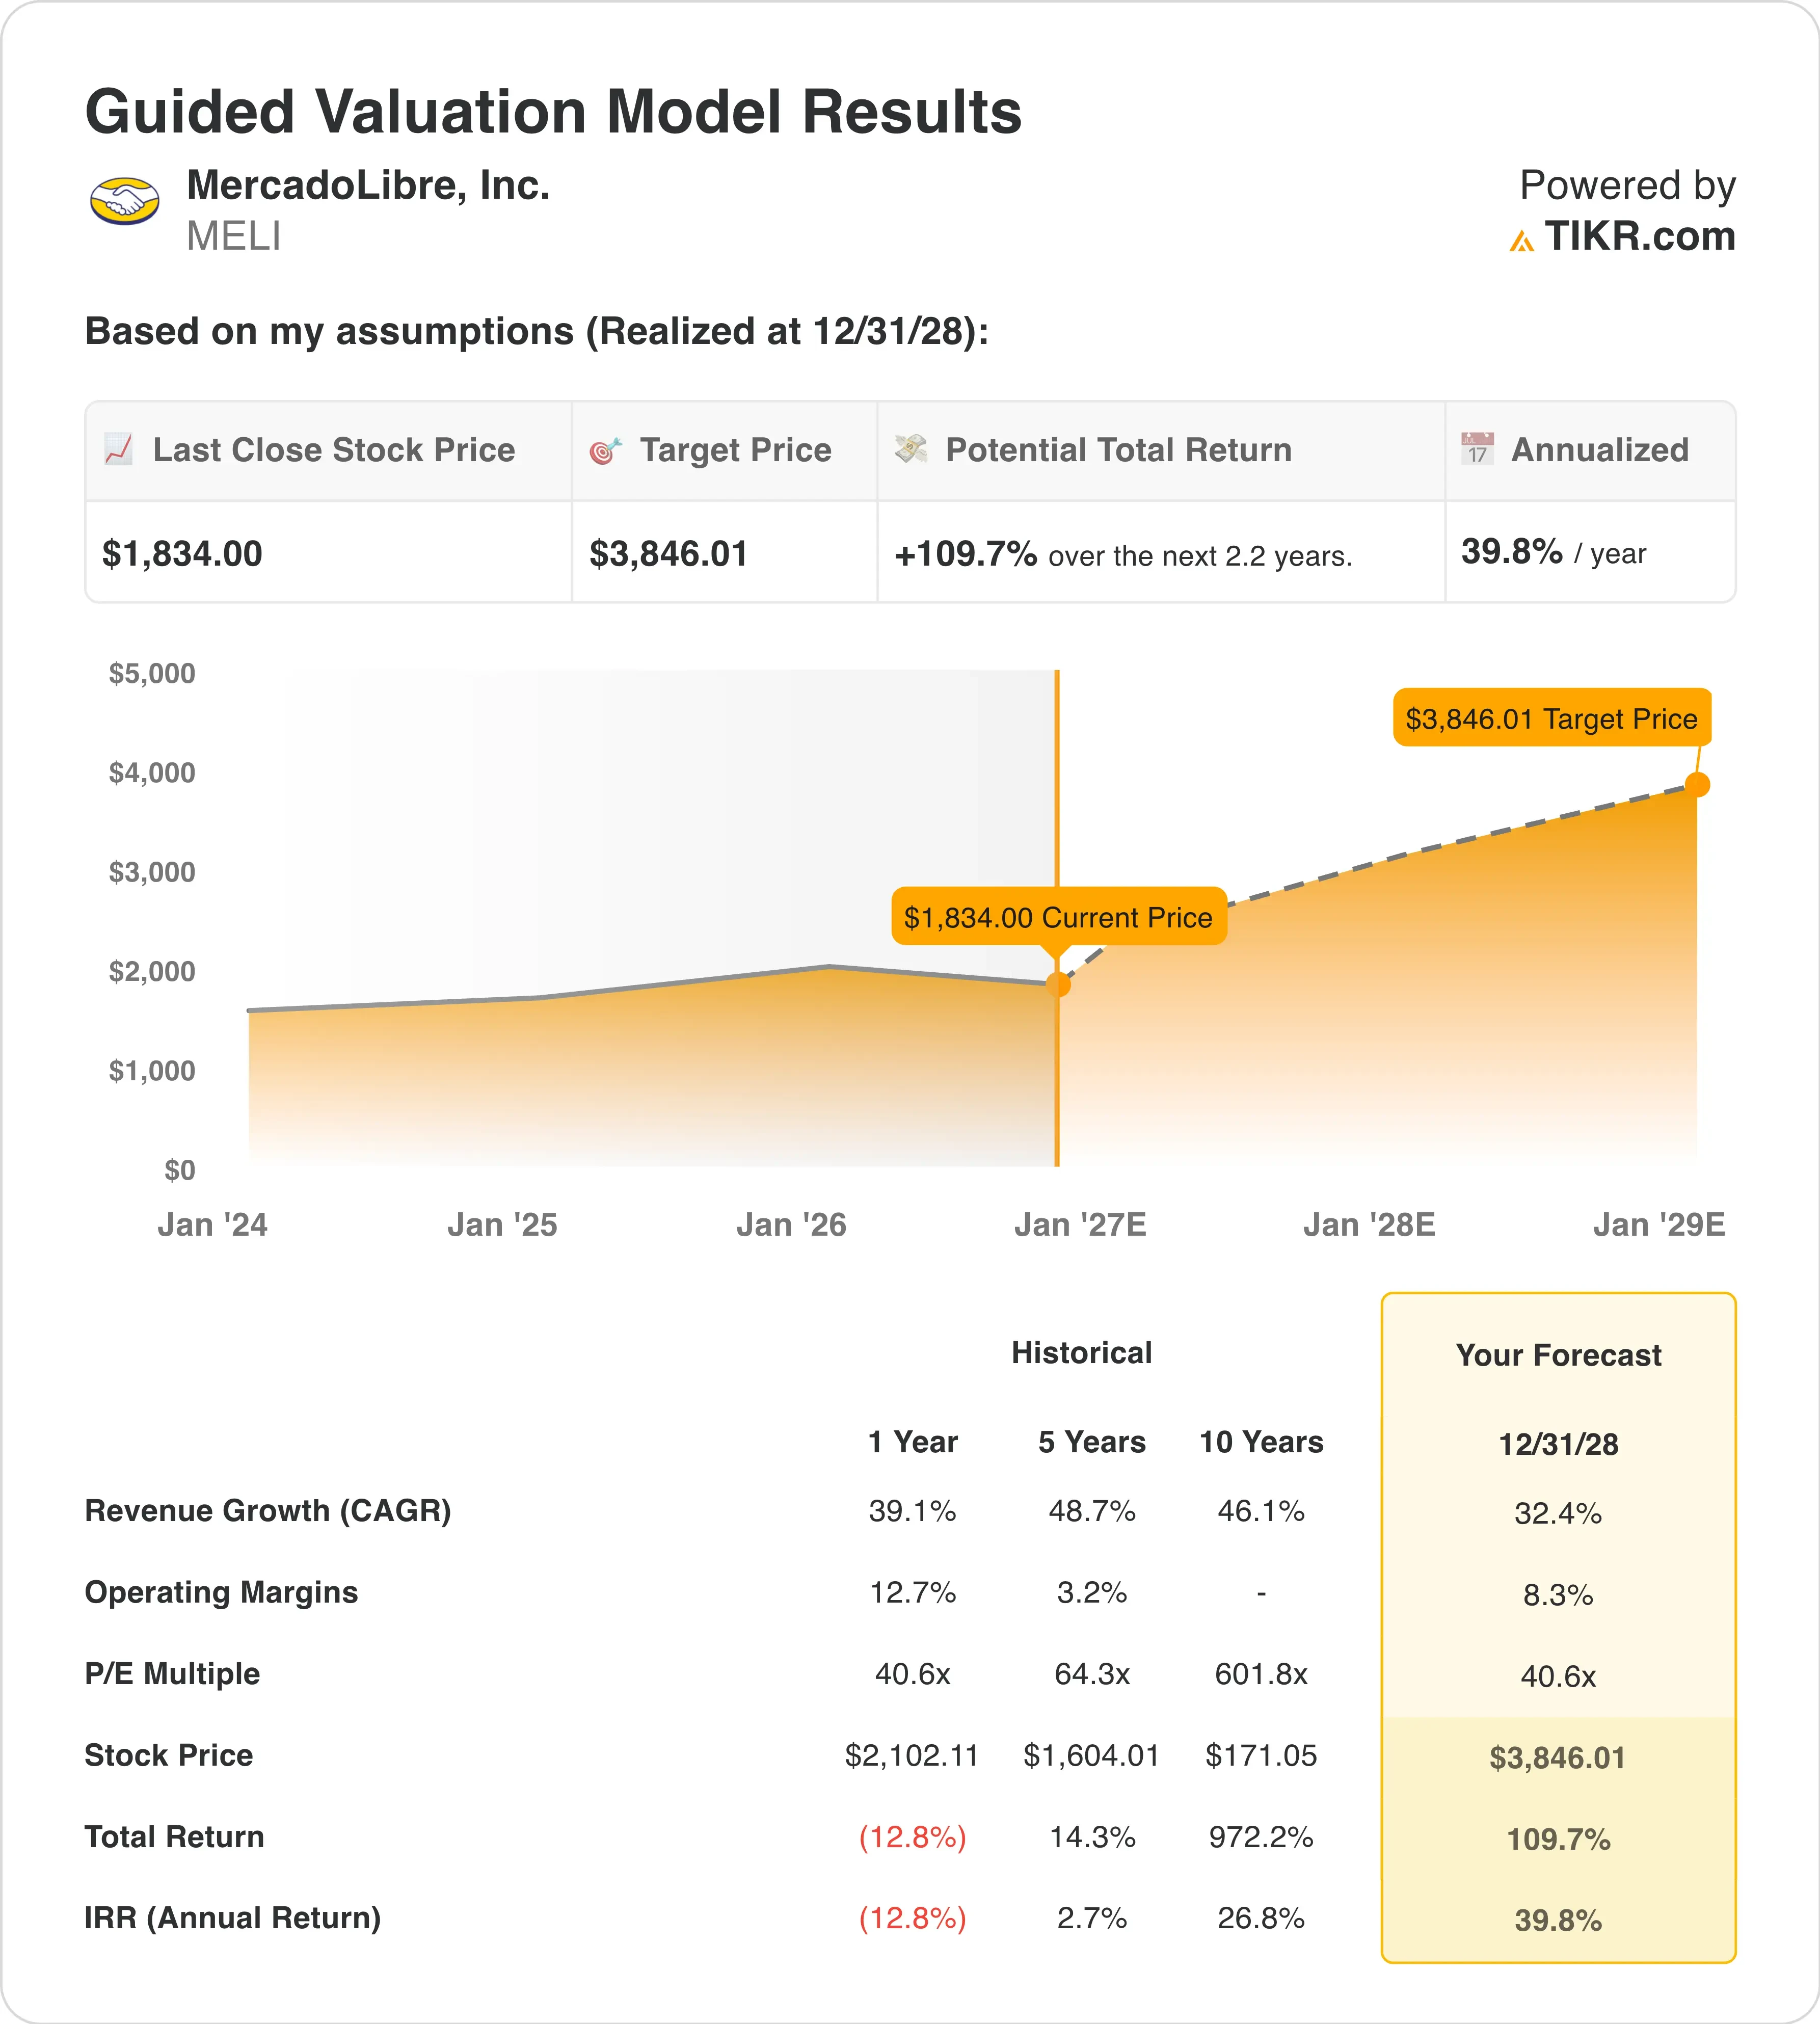
2028年12月31日までの仮定に基づくバリュエーションモデルでは、以下の要素を用いて株価がモデル化されている:
- 売上高成長率 (CAGR): 32.4%
- 営業マージン: 8.3%
- エグジットP/E倍率: 40.6倍
これらのインプットに基づき、モデルは目標株価を$3,846と推定しており、現在の株価$1,834からの総リターンは109.7%、今後2.2年間の年率リターンは39.8%を意味する。
これは、マージン圧縮のストーリーに回復への賭けが付随したものだ。モデルでは、MercadoLibreの過去1年間の営業マージンは12.7%だったが、無料配送とクレジット支出の拡大により第2四半期は6.7%に低下した。モデルは8.3%を仮定しており、これは現在の直近マージンと等しい。つまり、予測には完全な回復は必要なく、これ以上の悪化がないことが求められる。
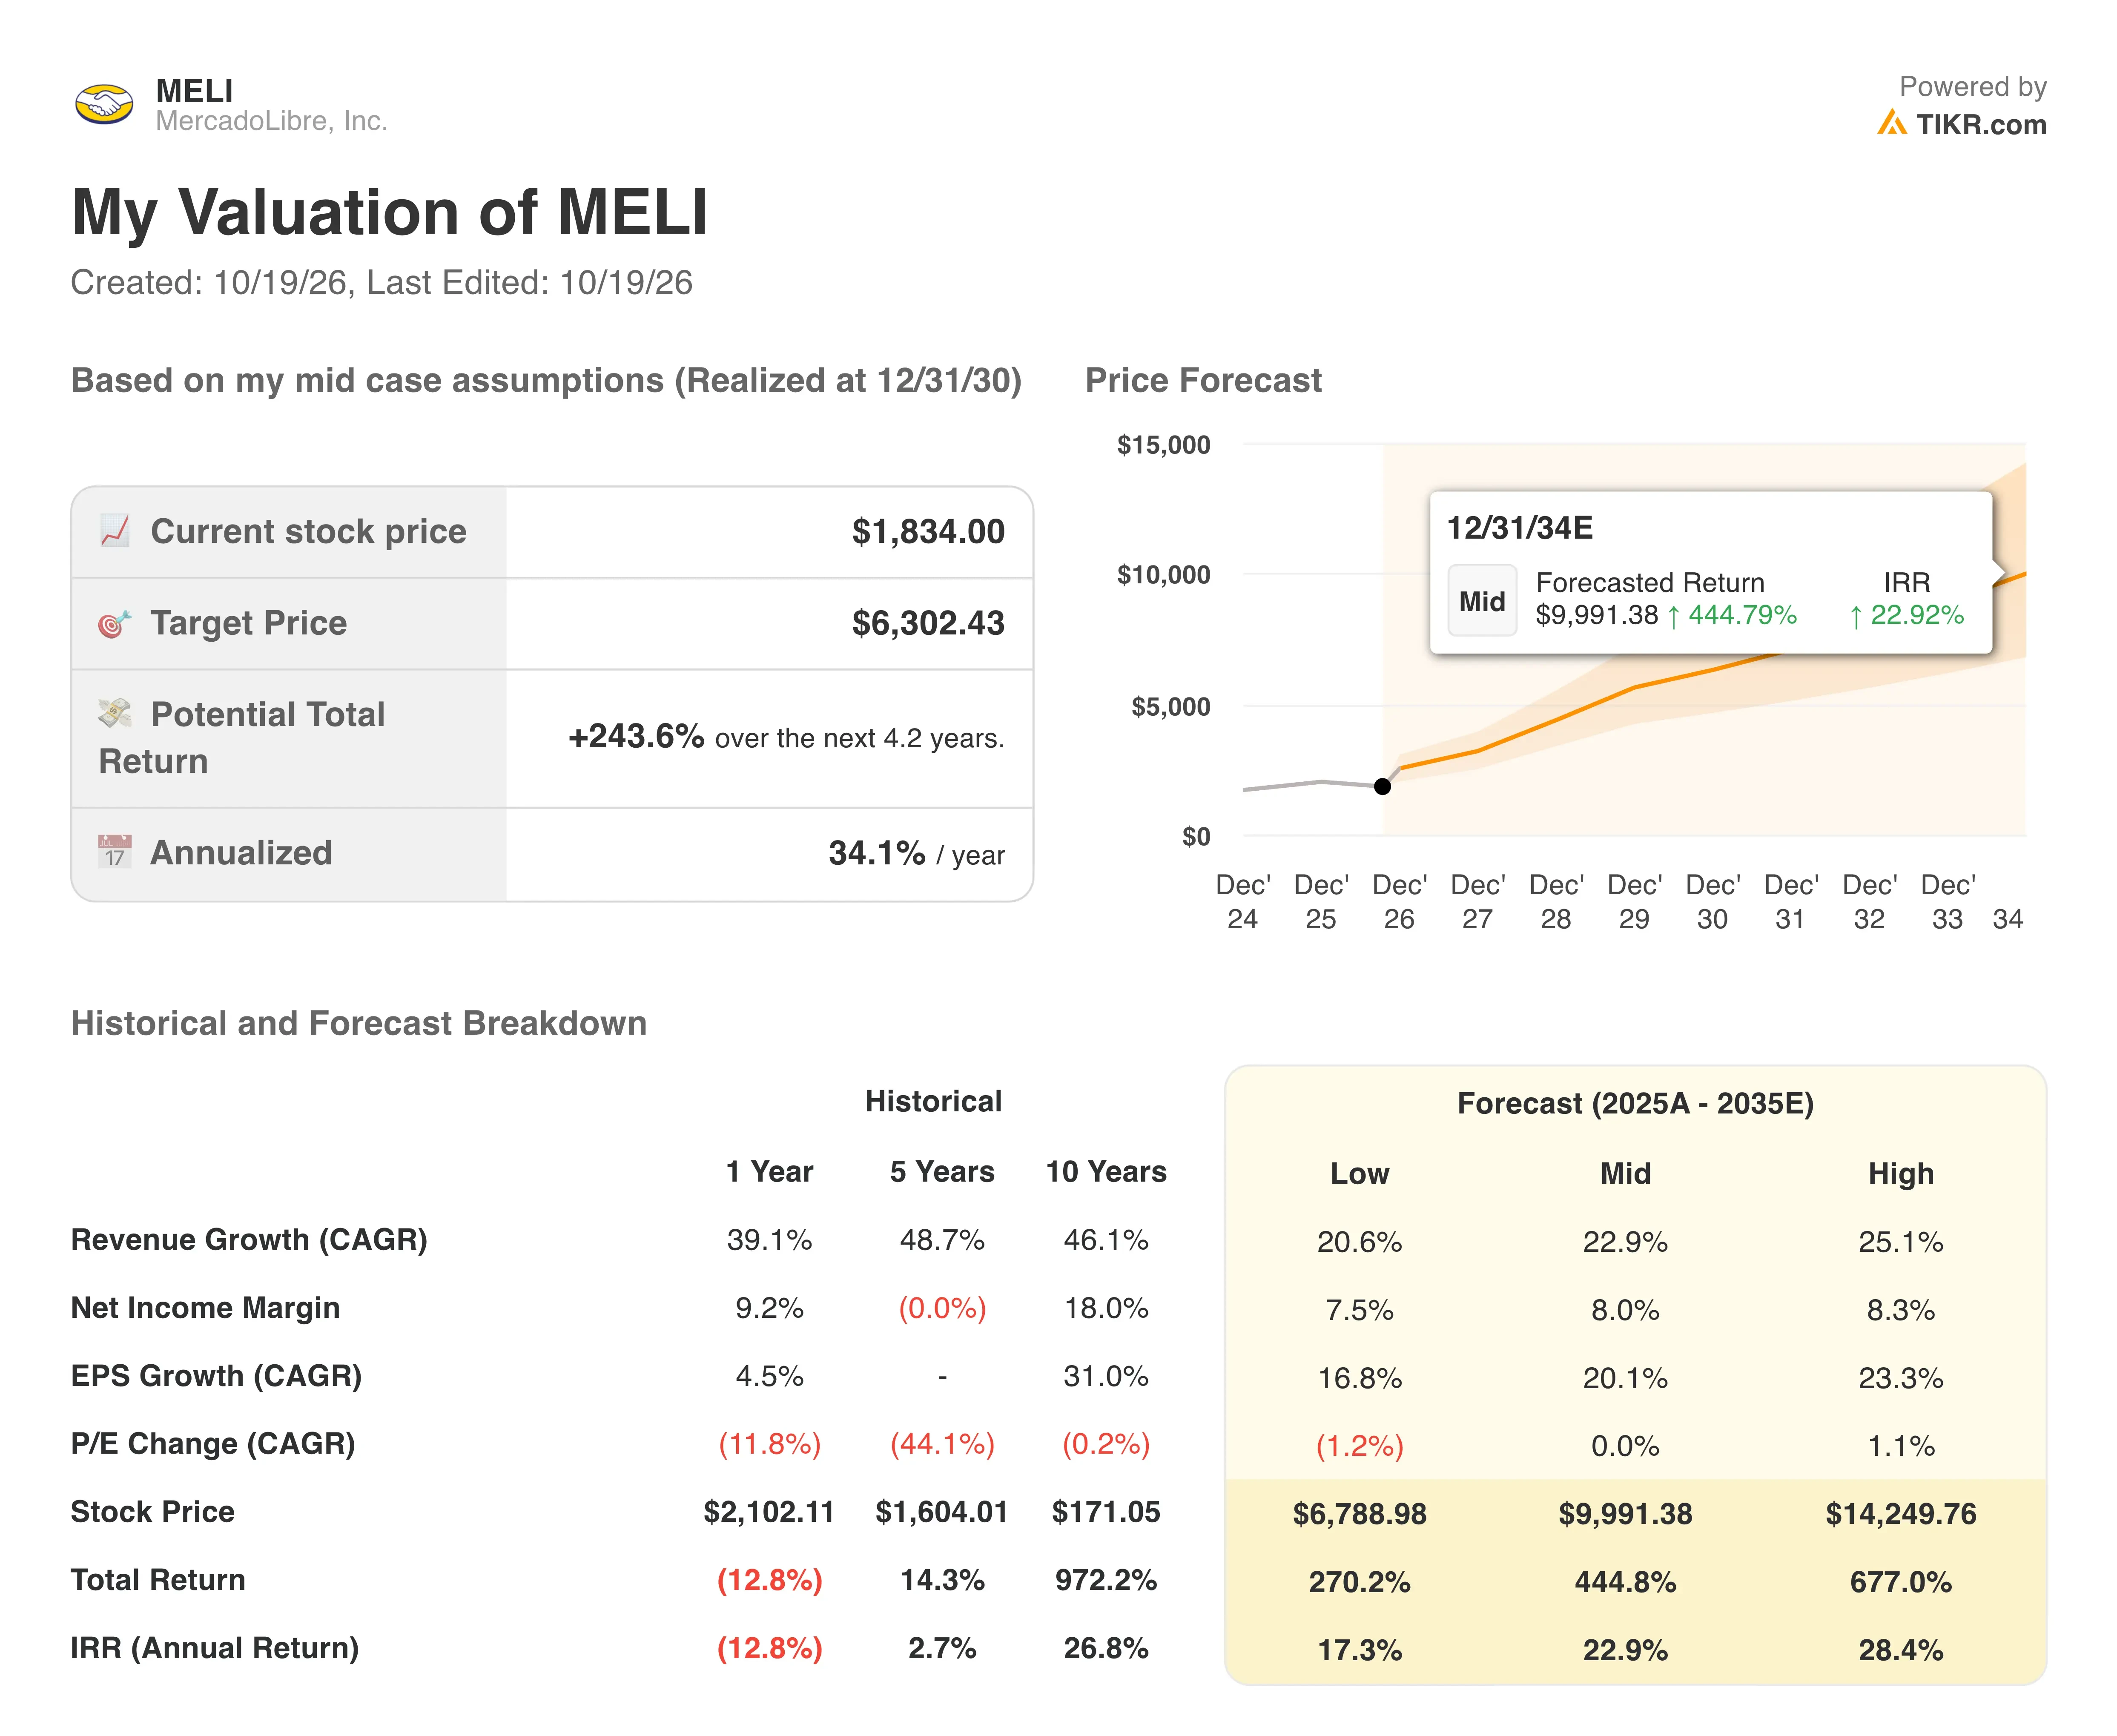
成長仮定は、同社の実績と比較して控えめに見える。売上高は過去1年間で39.1%、過去5年間で年率48.7%成長し、アナリストは今後2年間で約36.9%の成長を予想している。モデルの32.4%というインプットは、したがって余裕を持たせている。Mercado Pagoのクレジット残高は75%増の$164億に達し、引き続き売上高を支えている。
40.6倍というエグジット倍率は、過去1年間のP/Eと一致し、5年間平均の64.3倍を大きく下回っている。現在のフォワードP/E(翌年の予想利益1ドルあたりの株価)は約43.5倍に近い。これは、モデルが実際にはわずかな圧縮を仮定していることを意味する。年率39.8%のリターンは例外的だが、それは投資サイクルが実を結び、Sea Limited (SE) がブラジルで価格競争圧力をかけ続けるかに依存している。
マージンが6.7%で停滞した場合のMercadoLibreの目標株価の変化をテストする(TIKRで無料) >>>
Shopee、ブラジルでMercadoLibreを追撃
Shopeeを所有するSea Limited (SE) は、ブラジルにおけるMercadoLibreの最も攻撃的な競合相手だ。Seaの第2四半期売上高は48.1%増の$78億となり、MercadoLibreの50%成長にほぼ匹敵した。Shopeeの総商品取扱高 (GMV) は28.4%増の$383億に成長した。Seaの経営陣もまた、ブラジルを四半期で最も成長が速い市場と呼んだ。
フィンテックも一騎打ちの競争だ。Seaの融資部門であるMoneeの売上高は58.9%増の$14億となり、貸出残高は62.5%増の$111億となった。Mercado Pagoのクレジットポートフォリオは$164億と規模が大きく、75%とより速い成長率を示している。このリードはMercadoLibreにリスクを評価するためのより多くのデータをもたらし、クレジットマージンを支える。
収益性は資金の使途を示している。Shopeeは$56億の売上高に対して調整後EBITDAで$2億5540万を稼ぎ、マージンは約4.6%だった。指標は異なるものの、MercadoLibreの6.7%という営業マージンは、今年の支出後でも依然として高い。Amazon (AMZN) もブラジルとメキシコで競合しているが、MercadoLibreの競争上の優位性 (moat) は自社の物流ネットワークであり、ブラジルでの速達便の77%を48時間以内に配達している。
予想されるEBITの回復と、3四半期連続の利益減少を比較検討する >>>
今後、MELI株を動かす要因は?
まずは11月2日の第3四半期決算だ。投資家は、営業マージンが第2四半期の6.7%付近で維持されるか、再び低下するかを確認したいと考えている。第2四半期の株主への手紙では、この圧迫は効率性向上の利益を意図的に顧客への提供に再投資する選択であると説明された。したがって、配送補助金に関するコメントは、売上高と同様に重要となる。
ブラジルでのクイックコマースへの注力は、短期的な変動要因だ。1時間配達と薬局販売は、顧客がアプリを開く頻度を増やし、注文頻度と広告価値を高める。これらのサービスはまた、より多くのフルフィルメントセンターと配達員を必要とするため、収益に先行してコストが発生する。2024年と2025年の出品者への配送料金引き下げも同じパターンをたどり、エンゲージメントを強化した。
クレジットは引き続き利益の源泉だ。不良債権を差し引いた後の正味金利マージン(貸倒れ後の融資利益の尺度)は、第1四半期の18%から第2四半期には21%に改善した。Mercado Pagoはまた、ブラジル消費者債務への懸念にもかかわらず、クレジットカード事業を拡大している。新たな債券調達により、MercadoLibreは2027年までその残高を成長させ続ける余地を得た。
MercadoLibreをウォッチリストに追加し、第3四半期のマージン調整を追跡する(TIKRで無料) >>>
MercadoLibre株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、MercadoLibreの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するためにインプットを調整することもできます。無料でご利用いただけます。MELIを無料で評価する。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!



